Was passiert mit Deinem Lebenswerk, wenn der Staat plötzlich den Zugriff verschärft? Du hast Jahrzehnte hart gearbeitet, Steuern gezahlt und Dir eine solide Basis aufgebaut. Trotzdem wächst das ungute Gefühl, dass der Spielraum in der DACH-Region immer enger wird. Die Angst vor Enteignung, einem drohenden Lastenausgleich oder der ausufernden Bürokratie ist für viele Menschen über 50 längst kein abstraktes Szenario mehr. Ein strategischer Zweitwohnsitz im Ausland ist in diesen Zeiten weit mehr als nur ein Ferienhaus unter Palmen. Er ist Deine persönliche Versicherungspolice für echte Freiheit im Jahr 2026.
Wir verstehen Deine Sorgen, denn wir sehen die gleichen Warnsignale. Es geht nicht um Panikmache, sondern um kluge Vorsorge auf Augenhöhe. In diesem Beitrag zeigen wir Dir, wie Du durch einen rechtssicheren Plan B Dein Vermögen schützt und Deine Souveränität dauerhaft sicherst. Du erfährst, wie Du die 7-Speichen-Geldschutz-Strategie nutzt, um Dich von politischer Instabilität und Kaufkraftverlust unabhängig zu machen. Wir räumen mit Mythen auf und geben Dir einen konkreten Leitfaden an die Hand, wie Du Deine globale Mobilität steuerlich sauber, unter Beachtung internationaler Meldepflichten wie dem AIA, und rechtlich fundiert gestaltest. Es ist Zeit, das Heft des Handelns wieder selbst in die Hand zu nehmen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Erfahre, warum ein strategischer Zweitwohnsitz im Ausland Dein wichtigstes Sicherheitsnetz gegen geopolitische Instabilität und staatliche Eingriffe im Jahr 2026 ist.
- Lerne die Grundlagen der Flaggentheorie kennen und wie Du Speiche 5 der 7-Speichen-Geldschutz-Strategie nutzt, um Deine persönliche Freiheit zu maximieren.
- Entdecke attraktive Jurisdiktionen wie Paraguay oder die VAE, die durch territoriale Steuersysteme und hohe Lebensqualität überzeugen.
- Verstehe die rechtlichen Rahmenbedingungen von der Wegzugsbesteuerung bis zum automatischen Informationsaustausch (AIA), um Deinen Plan B absolut rechtssicher zu gestalten.
- Erhalte einen klaren Fahrplan für die Umsetzung, damit Du Dein Lebenswerk schützt, bevor bürokratische Hürden Deine globale Mobilität einschränken.
Warum ein Zweitwohnsitz im Ausland Dein wichtigster Kapitalschutz ist
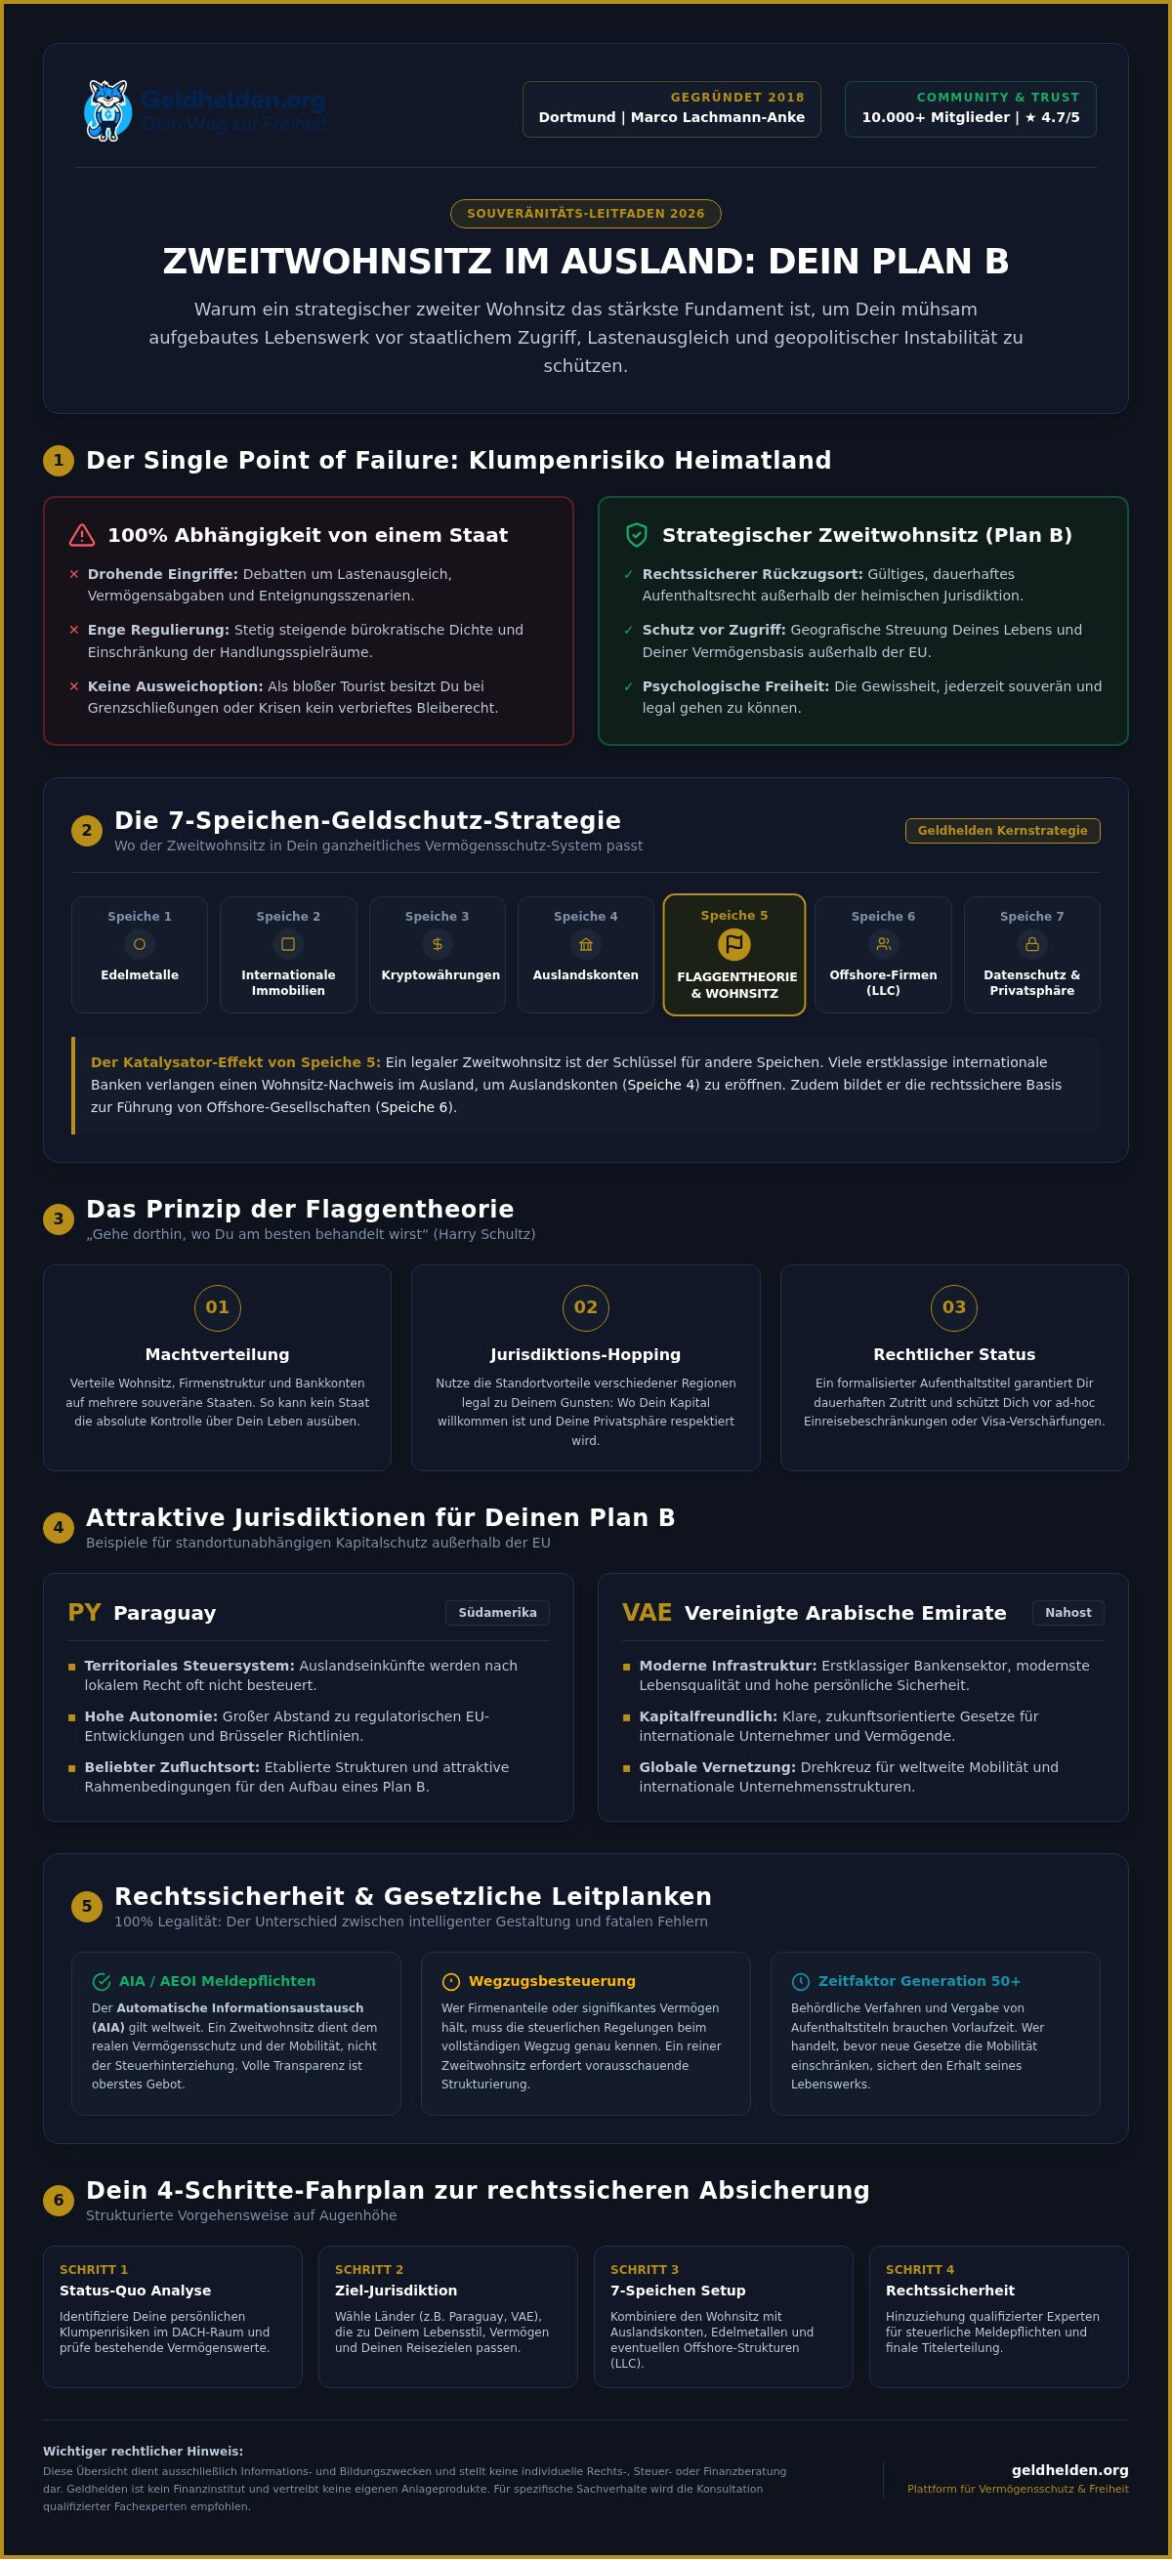
Ein strategischer Zweitwohnsitz im Ausland ist kein Luxusgut für Jetsetter. Es ist das Fundament Deiner persönlichen Souveränität. Stell Dir vor, Dein Heimatland wäre die einzige Aktie in Deinem Depot. Würdest Du Dein gesamtes Vermögen auf diesen einen Wert setzen? Wahrscheinlich nicht. Doch genau das tun die meisten Menschen mit ihrem Wohnsitz. Sie machen sich zu 100 % abhängig von der Politik, dem Rechtssystem und der wirtschaftlichen Stabilität eines einzigen Staates. Im Jahr 2026 ist diese Abhängigkeit ein gefährlicher „Single Point of Failure“. Ein Zweitwohnsitz Ausland bedeutet, dass Du eine rechtssichere Tür offen hältst, falls es in Deinem primären Umfeld ungemütlich wird.
Risiken im Heimatland: Enteignung und Lastenausgleich
Das Gefühl der Einengung ist real. Viele Menschen über 50 sorgen sich zu Recht um ihr mühsam aufgebautes Lebenswerk. Die Diskussionen um einen Lastenausgleich oder verschärfte Vermögensabgaben in der DACH-Region sind keine bloße Theorie mehr. Wenn Dein gesamtes Leben und Dein Kapital an einem Ort konzentriert sind, bist Du ein leichtes Ziel für staatliche Willkür. Ein Zweitwohnsitz schafft hier den nötigen Abstand. Dabei geht es nicht nur um die physische Flucht im Notfall. Es geht um die rechtliche Basis. Es ist ein gewaltiger Unterschied, ob Du als Tourist irgendwohin reist oder ob Du bereits über ein gültiges Aufenthaltsrecht verfügst. Diese psychologische Freiheit ist unbezahlbar. Du weißt: Ich kann jederzeit gehen.
Vorteile eines Plan B außerhalb der EU
Warum gerade außerhalb der EU? Die regulatorische Dichte innerhalb der Union nimmt stetig zu. Ein Plan B in Jurisdiktionen wie Paraguay oder den Vereinigten Arabischen Emiraten bietet Dir echten Schutz vor dem unmittelbaren Zugriffsbereich Brüssels. Du parkst Deine Handlungsfähigkeit dort, wo Dein Kapital und Deine Freiheit noch wertgeschätzt werden. Das hat nichts mit Steuerhinterziehung zu tun. Wir sprechen von legaler Gestaltung und Diversifikation. Wichtig bleibt: Globale Meldepflichten wie der Automatische Informationsaustausch (AIA) greifen weltweit. Transparenz ist Pflicht. Ein Zweitwohnsitz Ausland sichert Dir jedoch die Souveränität, bei restriktiven Gesetzen im Inland handlungsfähig zu bleiben.
Was ein strategischer Zweitwohnsitz für Dich leistet:
- Rechtssicherer Rückzugsort: Ein fertiges Nest in einer stabilen Umgebung.
- Schutz vor Zugriff: Vermögenswerte außerhalb des direkten Radius heimischer Behörden.
- Jurisdiktions-Hopping: Die Freiheit, dort zu sein, wo Du am besten behandelt wirst.
Gerade für die Generation 50+ ist Zeit ein kritischer Faktor. Ein Aufenthaltsrecht im Ausland lässt sich oft nicht über Nacht organisieren. Wer heute handelt, sichert sich die Optionen für morgen. Es ist eine Investition in Deinen Seelenfrieden und der effektivste Schutz vor staatlicher Übergriffigkeit. Beachte bitte, dass dies keine individuelle Steuer- oder Rechtsberatung darstellt. Für Deine spezifische Situation solltest Du immer qualifizierte Experten hinzuziehen.
Die Flaggentheorie: Wo der Zweitwohnsitz in Deine Strategie passt
Die Flaggentheorie ist kein kompliziertes Finanzkonstrukt. Es ist eine Lebenseinstellung, die auf einem einfachen Satz basiert: „Gehe dorthin, wo Du am besten behandelt wirst.“ Ursprünglich von Harry Schultz entwickelt, geht es darum, verschiedene Aspekte Deines Lebens – Deinen Wohnsitz, Dein Unternehmen, Dein Kapital und Deinen Spielplatz – auf unterschiedliche Länder zu verteilen. So verhinderst Du, dass ein einzelner Staat die totale Kontrolle über Dich ausübt. Ein strategischer Zweitwohnsitz Ausland ist dabei oft die wichtigste Flagge, die Du setzt.
Die 7-Speichen-Geldschutz-Strategie im Überblick
Bei Geldhelden nutzen wir die 7-Speichen-Strategie, um echte Souveränität zu schaffen. Der Wohnsitz deckt Speiche 5 (Flaggentheorie) ab, wirkt aber wie ein Katalysator für alle anderen Bereiche. Er sichert Deine Speiche 4 (Auslandskonten) ab, da viele Banken einen legalen Aufenthaltstitel außerhalb Deines Heimatlandes fordern, um Konten zu eröffnen oder zu halten. Auch Speiche 6 (Offshore-Firmen) profitiert massiv von einem klugen Wohnsitz-Setup. Wer die Zusammenhänge versteht, baut sich ein System auf, das gegen Krisen immun ist. Einen tiefen Einblick in das Gesamtsystem erhältst Du in unserem Guide über Vermögensschutz Strategien 2026.
Wichtig ist dabei die rechtliche Trennung. Viele Menschen glauben, ein Ferienhaus reiche aus. Doch Vorsicht: Die deutschen Finanzbehörden schauen genau hin. Wer die Schlüsselgewalt über eine Wohnung im Inland behält, bleibt oft unbeschränkt steuerpflichtig. Die Definition, was rechtlich als Wohnsitz gilt, findest Du in § 8 der Abgabenordnung. Ein echter Plan B erfordert daher eine saubere Trennung oder eine bewusste Entscheidung für ein zweites Standbein, das rechtlich wasserdicht ist.
Wohnsitz vs. Staatsbürgerschaft: Was Du wirklich brauchst
Du musst nicht sofort Deinen Pass abgeben, um Freiheit zu gewinnen. Es gibt einen entscheidenden Unterschied zwischen einer Residency (Aufenthaltsgenehmigung) und einer Citizenship (Staatsbürgerschaft). Für die meisten Investoren über 50 ist eine „Permanent Residency“ – also ein dauerhaftes Aufenthaltsrecht – das strategisch klügere Werkzeug. Warum? Es ist meist schneller, kostengünstiger und mit weniger bürokratischen Hürden verbunden als ein neuer Pass.
- Residency: Gibt Dir das Recht, jederzeit einzureisen, dort zu leben und Geschäfte zu machen.
- Citizenship: Ist die endgültige Bindung, oft verbunden mit Sprachprüfungen und hohen Investitionen.
- Strategischer Vorteil: Mit einem Aufenthaltstitel in Ländern wie Paraguay oder Panama sicherst Du Dir die Option, ohne sofort alle Brücken in der Heimat abzubrechen.
Ein Zweitwohnsitz Ausland muss nicht gleich Auswandern bedeuten. Es ist das Schaffen einer legalen Option. Du entscheidest, wann und wie lange Du welche Flagge nutzt. Wenn Du wissen möchtest, wie diese Puzzleteile für Deine persönliche Situation zusammenpassen, schau Dir unsere kostenlosen Webinare zum Vermögensschutz an, in denen wir diese Strategien praxisnah erklären.
Top-Jurisdiktionen 2026: Wo Dein Kapital willkommen ist
Die Wahl für Deinen Zweitwohnsitz Ausland sollte niemals aus einer Urlaubslaune heraus fallen. Während die meisten Menschen nur auf das Klima oder die Strände achten, schauen wir als Strategen auf die harten Fakten: Rechtssicherheit, steuerliche Rahmenbedingungen und die politische Stabilität. Im Jahr 2026 haben sich einige Klassiker behauptet, während andere ihre Hürden massiv erhöht haben. Es geht darum, Standorte zu finden, die Investoren und Privatiers nicht als „Melkkühe“, sondern als wertvolle Bereicherung betrachten.
Steuerliche Oasen für Rentner und Privatiers
Besonders attraktiv sind Länder mit einem territorialen Steuersystem. Das bedeutet: Nur Einkommen, das innerhalb des Landes erwirtschaftet wird, unterliegt der lokalen Steuer. Dein weltweites Depot, Mieteinnahmen aus Drittstaaten oder Renten bleiben vor Ort oft steuerfrei. Paraguay bleibt hier ein Spitzenreiter. Mit der 2022 eingeführten zweistufigen Residenz (zunächst zwei Jahre temporär, dann permanent) verzeichnet das Land einen enormen Zulauf. Die Migrationsbehörde rechnet für 2026 mit rund 80.000 Anträgen. Ein großer Vorteil: Es gibt für die Standard-Route keinen vorgeschriebenen Mindestinvestitionsbetrag.
Wer es exklusiver mag, blickt auf die Vereinigten Arabischen Emirate. Das „Golden Visa“ in Dubai bietet Dir für zehn Jahre Planungssicherheit, sofern Du eine Immobilie im Wert von mindestens 2.000.000 AED (ca. 500.000 bis 550.000 USD) besitzt. Auch Panama hat seine Regeln verschärft. Das beliebte „Friendly Nations Visa“ erfordert mittlerweile eine Investition von 200.000 USD in Immobilien oder Festgeld. Für Menschen ab 50 bieten Länder wie Thailand zudem spezielle Retirement-Visa an, die den Aufenthalt ohne große geschäftliche Hürden ermöglichen.
Checkliste: Dein perfekter Standort
Ein Zweitwohnsitz ist nur dann ein echter Plan B, wenn er im Ernstfall funktioniert. Prüfe daher kritisch die Kriterien der steuerlichen Ansässigkeit, um eine ungewollte Doppelbesteuerung zu vermeiden. Innerhalb der EU bleibt Zypern mit seinem Non-Dom-Regime interessant. Seit der Reform Anfang 2026 kannst Du dort bereits ab 60 Tagen Aufenthalt pro Jahr steuerlich ansässig sein, sofern Du eine eigene Immobilie besitzt und wirtschaftlich aktiv bist. Das schützt Dich bis zu 17 Jahre lang vor Steuern auf Dividenden und Zinsen.
Achte bei der Auswahl auf diese drei Säulen:
- Infrastruktur: Erreichst Du Deinen Zweitwohnsitz innerhalb eines Tages? Wie ist die medizinische Versorgung vor Ort?
- Rechtssicherheit: Wird Privateigentum respektiert oder drohen willkürliche Enteignungen?
- Meldepflichten: Denke daran, dass der Automatische Informationsaustausch (AIA) fast überall greift. Dein Zweitwohnsitz Ausland muss legal und transparent geführt werden.
Am Ende entscheidet Dein Bauchgefühl mit. Ein Ort kann steuerlich perfekt sein, doch wenn Du Dich kulturell nicht wohlfühlst, wird Dein Plan B zur Last. Wir empfehlen, potenzielle Standorte vorab für einige Wochen zu testen. So stellst Du sicher, dass die „Fluchtburg“ im Krisenfall auch wirklich ein Ort ist, an dem Du leben möchtest. Denke daran: Es geht um Deine Freiheit, nicht um ein neues Gefängnis aus Paragrafen.
Rechtssicherheit und Fallstricke: Bleib auf Kurs
Wer über einen Zweitwohnsitz Ausland nachdenkt, landet schnell beim Thema Steuern. Hier herrscht oft gefährliches Halbwissen. Eines vorab: Wir reden bei Geldhelden konsequent von legaler Steueroptimierung, nicht von Hinterziehung. Der Unterschied ist simpel. Optimierung nutzt die bestehenden Gesetze zu Deinem Vorteil. Hinterziehung bricht sie. Wer Letzteres versucht, riskiert im Jahr 2026 mehr denn je. Die Finanzbehörden sind digital vernetzt und prüfen heute deutlich genauer als noch vor einem Jahrzehnt.
Vergiss den populären Mythos der 183-Tage-Regel. Viele glauben, wer weniger als ein halbes Jahr in Deutschland verbringt, sei automatisch fein raus. Das ist ein gefährlicher Irrtum. Solange Du eine Wohnung in Deutschland besitzt, die Du jederzeit nutzen kannst, bleibst Du hier voll steuerpflichtig. Die sogenannte Schlüsselgewalt reicht aus. Das Gesetz ist hier eindeutig. Wer seinen Plan B nicht auch physisch und rechtlich sauber trennt, riskiert die unbeschränkte Steuerpflicht auf sein Welteinkommen.
AIA, AEOI und CRS: Die gläserne Bankwelt
Die Zeiten geheimnisvoller Nummernkonten sind endgültig vorbei. Durch den Automatischen Informationsaustausch (AIA) und den Common Reporting Standard (CRS) wissen die Behörden über Deine weltweiten Konten Bescheid. Das ist kein Weltuntergang, sondern die neue Realität. Transparenz gegenüber dem Finanzamt ist Dein bester Schutz vor langwierigen Strafverfahren. Wahre Sicherheit erreichst Du nicht durch Verstecken, sondern durch eine kluge Jurisdiktionswahl. Offshore-Konten dienen heute primär der Diversifikation und dem Schutz vor Bankenpleiten oder Währungsreformen im Euroraum.
Häufige Fehler bei der Wohnsitznahme
Der größte Fehler ist der „Scheinwohnsitz“. Wer sich nur pro forma in Paraguay oder Panama anmeldet, aber eigentlich weiter in München oder Hamburg lebt, baut auf Sand. Die Behörden prüfen heute Flugdaten, Kreditkartenauszüge und sogar Stromverbräuche. Ein Zweitwohnsitz muss gelebt werden. Zudem unterschätzen viele die laufenden Kosten. Bürokratie in fernen Ländern kostet Zeit und Geld für spezialisierte Anwälte und lokale Gebühren. Ohne eine klare Ausstiegsstrategie aus dem deutschen System wird die gewonnene Freiheit schnell zur teuren bürokratischen Last.
Du willst wissen, wie Du diese Klippen sicher umschiffst? In unserem kostenlosen Webinar zum Vermögensschutz zeigen wir Dir, wie Du Deinen Plan B rechtssicher und ohne böse Überraschungen startest.
Dein Weg zur Umsetzung mit Geldhelden
Theorie ist gut, aber Handeln ist besser. In den vorherigen Abschnitten hast Du gesehen, dass ein Zweitwohnsitz Ausland kein fernes Luftschloss ist, sondern eine greifbare Notwendigkeit für Deinen Vermögensschutz im Jahr 2026. Das größte Risiko, das Du jetzt eingehst, ist das Zögern. Politische Rahmenbedingungen ändern sich schnell. Wer zu lange wartet, findet sich oft vor verschlossenen Türen oder deutlich höheren Hürden wieder. Wir bei Geldhelden haben es uns zur Aufgabe gemacht, Dich vom bloßen Beobachter zum aktiven Gestalter Deiner Freiheit zu machen.
Seit unserer Gründung im Jahr 2018 aus einem Dortmunder Investoren-Stammtisch heraus haben wir über 10.000 Menschen dabei geholfen, ihre finanzielle Souveränität selbst in die Hand zu nehmen. Mit einer Trustpilot-Bewertung von 4,7 von 5 Sternen sind wir die meistempfohlene Plattform für Vermögensschutz im deutschsprachigen Raum. Wir sind keine distanzierten Berater, sondern Deine Verbündeten und Mentoren, die komplexe Strategien in verständlichen Klartext übersetzen.
Ressourcen für Deinen Start
Dein Weg beginnt mit dem richtigen Wissen. Du musst kein Millionär sein, um die Flaggentheorie für Dich zu nutzen. Wir bieten Dir verschiedene Einstiegspunkte an, die genau auf Deine Bedürfnisse zugeschnitten sind. Nutze unser kostenloses Wissen in den Webinaren, um die Zusammenhänge der 7-Speichen-Strategie noch tiefer zu verstehen. Wenn Du eine kompakte Anleitung suchst, ist unser Buch Freiheitsrezepte der ideale Begleiter für Deine strategische Planung.
Für alle, die keine Lust auf Massenabfertigung haben, bieten wir eine individuelle Begleitung an. In einem persönlichen Freiheits-Call analysieren wir Deine Situation und schauen, welche Speichen Deines Geldschutzes noch verstärkt werden müssen. Ob es um ein Konto im Ausland oder die Gründung einer Firma geht – wir zeigen Dir den rechtssicheren Weg unter strikter Einhaltung globaler Meldepflichten wie dem AIA.
Werde Teil der Geldhelden-Gemeinschaft
Freiheit ist kein Einzelkämpferschicksal. In unserer Akademie triffst Du auf Gleichgesinnte, die bereits dort sind, wo Du hinmöchtest. Dieser Austausch ist Gold wert, besonders wenn es um praktische Erfahrungen mit Behörden in Paraguay oder den VAE geht. Wir halten Dich regelmäßig über globale Trends und neue Jurisdiktionen auf dem Laufenden, damit Dein Zweitwohnsitz Ausland auch langfristig sicher bleibt.
Deine nächsten Schritte zur Souveränität:
- Wissen vertiefen: Schau Dir unsere aktuellen Schulungen im Kursshop an.
- Strategie festlegen: Nutze den Freiheits-Check für eine erste Orientierung.
- Umsetzung starten: Hol Dir professionelle Unterstützung für Deine Residency oder Firmengründung.
Deine Freiheit beginnt mit einer bewussten Entscheidung. Es geht darum, Dein Lebenswerk vor staatlicher Willkür zu schützen und Dir die globale Mobilität zu sichern, die Du verdient hast. Bitte beachte, dass unsere Inhalte der allgemeinen Information dienen und keine individuelle Steuer- oder Rechtsberatung ersetzen. Wir empfehlen Dir, für spezifische Fragen stets qualifizierte Experten zu konsultieren. Dein Plan B wartet auf Dich – packen wir es gemeinsam an.
Deine Souveränität ist nur eine Entscheidung entfernt
Du hast nun den strategischen Fahrplan für Deinen persönlichen Plan B in der Hand. Ein Zweitwohnsitz Ausland ist im Jahr 2026 keine bloße Option mehr, sondern die wichtigste Versicherungspolice für Dein Lebenswerk. Du weißt jetzt, wie Du die Flaggentheorie und unsere 7-Speichen-Geldschutz-Strategie nutzt, um Dich von einem einzigen Standort unabhängig zu machen. Wir haben die rechtlichen Fallstricke beleuchtet und gezeigt, dass echte Freiheit nur auf einem rechtssicheren Fundament wachsen kann. Seit 2018 geben wir dieses Wissen weiter. Unser Gründer Marco hat diese Wege selbst erfolgreich bestritten und seine Erfahrungen in ein System gegossen, dem heute über 10.000 Mitglieder vertrauen.
Warte nicht, bis neue Gesetze oder bürokratische Hürden Deine Handlungsfähigkeit einschränken. Deine globale Mobilität und der Schutz Deiner Ersparnisse beginnen mit Deiner Bereitschaft, die gewohnten Pfade zu verlassen. Wir begleiten Dich dabei als Mentoren auf Augenhöhe, ehrlich und lösungsorientiert. Bist Du bereit, Deine persönliche Freiheit dauerhaft zu garantieren? Sichere Dir jetzt Deinen Platz in unserem kostenlosen Webinar und starte die Umsetzung Deines strategischen Plans B. Hol Dir die Souveränität zurück, die Du Dir über Jahrzehnte hart erarbeitet hast.
Häufig gestellte Fragen zum Zweitwohnsitz im Ausland
Ist ein Zweitwohnsitz im Ausland legal, wenn ich weiterhin in Deutschland lebe?
Ja, ein Zweitwohnsitz Ausland ist vollkommen legal. Du darfst weltweit so viele Wohnsitze haben, wie Du möchtest. Wichtig ist jedoch die steuerliche Komponente. Solange Du eine Wohnung in Deutschland zur Verfügung hast, bleibst Du gemäß § 8 der Abgabenordnung dort unbeschränkt steuerpflichtig. Ein strategischer Wohnsitz dient in diesem Fall primär als Plan B für Krisenzeiten und zur Vorbereitung einer späteren Auswanderung, nicht zur sofortigen Steuervermeidung im Inland.
Wie viel Zeit muss ich tatsächlich im Ausland verbringen, damit der Wohnsitz anerkannt wird?
Das hängt stark vom Zielstaat ab. Länder wie Paraguay oder Panama verlangen oft nur eine minimale Präsenz von wenigen Tagen alle ein bis zwei Jahre, um die Residenz zu behalten. Zypern hingegen fordert für den Non-Dom-Status mindestens 60 Tage pro Jahr. Aus deutscher Sicht ist die Zeit zweitrangig, solange Du hier eine Wohnung innehabst. Erst wenn Du Deutschland komplett verlässt, wird die 183-Tage-Regelung für Deinen gewöhnlichen Aufenthalt in anderen Staaten relevant.
Muss ich mein gesamtes Vermögen ins Ausland verlagern?
Nein, das wäre sogar kontraproduktiv. Unsere 7-Speichen-Geldschutz-Strategie setzt auf maximale Diversifikation. Ein Zweitwohnsitz ist lediglich ein Baustein. Es ist klug, liquide Mittel, Edelmetalle und Kryptowährungen auf verschiedene Jurisdiktionen zu verteilen. So verhinderst Du einen Single Point of Failure. Du behältst die Kontrolle und stellst sicher, dass kein Staat alleinigen Zugriff auf Dein gesamtes Lebenswerk hat. Transparenz durch den AIA bleibt dabei für alle Auslandskonten verpflichtend.
Welche Länder eignen sich 2026 am besten für einen steuerlich wirksamen Zweitwohnsitz?
Im Jahr 2026 ragen drei Standorte besonders heraus. Paraguay bleibt durch sein territoriales Steuersystem und die geringen Hürden für Menschen über 50 unschlagbar. Die Vereinigten Arabischen Emirate bieten über das Golden Visa für Immobilieninvestoren eine erstklassige Infrastruktur und hohe Sicherheit. Innerhalb der EU ist Zypern für Privatiers attraktiv, da Dividenden und Zinsen für Non-Doms bis zu 17 Jahre lang steuerfrei bleiben können, sofern man die 60-Tage-Regelung für den Zweitwohnsitz Ausland einhält.
Was passiert mit meiner Krankenversicherung bei einem Wohnsitz im Ausland?
Das ist ein zentraler Punkt für die Generation 50+. Wenn Du Deinen Wohnsitz in Deutschland behältst, bleibt Deine hiesige Versicherung meist bestehen. Planst Du jedoch eine längere Abwesenheit, ist eine internationale Krankenversicherung oft die bessere Wahl. Diese bietet weltweit Schutz und ist häufig günstiger als deutsche Tarife. Wir empfehlen zudem eine Anwartschaft bei Deiner deutschen Kasse, damit Du bei einer Rückkehr problemlos wieder in Dein altes System einsteigen kannst.
Reicht ein Zweitwohnsitz aus, um mich vor einem Lastenausgleich in Deutschland zu schützen?
Ein reiner Zweitwohnsitz schützt Dich nicht automatisch vor einem Lastenausgleich, solange Du in Deutschland unbeschränkt steuerpflichtig bist. Er ist jedoch die notwendige Infrastruktur, um Vermögen rechtssicher umzuschichten. Durch die Kombination mit Auslandskonten und Immobilien außerhalb der EU erschwerst Du den direkten Zugriff staatlicher Stellen massiv. Es geht darum, die Hürden für eine Enteignung so hoch wie möglich zu legen und im Ernstfall sofort handlungsfähig zu sein.
Wie hoch sind die Kosten für die Einrichtung eines strategischen Zweitwohnsitzes?
Die Kosten variieren je nach Komplexität und Land erheblich. In Paraguay musst Du mit Gebühren für Anwälte und Behörden rechnen, während in Panama oder den VAE oft signifikante Investitionen in Immobilien oder Festgelder von mindestens 200.000 USD nötig sind. Hinzu kommen laufende Kosten für die Instandhaltung einer Wohnung oder lokale Steuern. Wir betrachten diese Ausgaben nicht als Kosten, sondern als Prämie für Deine Freiheitspolice, die Dein restliches Vermögen vor weit größeren Verlusten schützt.
Muss ich fließend Englisch oder die Landessprache sprechen?
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.