Eine Auslandsstruktur ist kein Schutzschild gegen jede Haftung oder jeden Anspruch. Vermögensschutz durch Auslandsstrukturen kann jedoch helfen, Vermögen rechtlich zu ordnen und Risiken voneinander abzugrenzen. Entscheidend ist, dass die Struktur zu Deinem Wohnsitz, Deinem Vermögen und Deinen Zielen passt.
Der Grundgedanke ist nachvollziehbar: Privatvermögen und unternehmerische Risiken sollen nicht unnötig vermischt werden. Bei einem Trust verwaltet ein Treuhänder das Vermögen zugunsten von Begünstigten. Eine niederländische BV kann Vermögenswerte und Geschäftsrisiken in einer eigenen Gesellschaft klarer abgrenzen. Beide Modelle bringen eigene rechtliche, steuerliche und organisatorische Anforderungen mit sich.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Hier erfährst Du, welche Möglichkeiten internationale Strukturen bieten und wo ihre Grenzen liegen. Wir betrachten die Funktionsweise von Trusts und einer niederländischen BV sowie die Gründungs-, Verwaltungs- und laufenden Kosten. Für Dich in Deutschland gilt: Auslandsvermögen lässt Steuer- und Meldepflichten nicht entfallen. Dazu zählt auch der automatische Informationsaustausch. Am Ende kannst Du besser einschätzen, welche Fragen vor einer Entscheidung geklärt werden sollten.
Wichtigste Erkenntnisse
- Ordne zuerst Deine Ziele und Risiken: Wohnsitz, Vermögensart und familiäre Situation beeinflussen, welche Struktur passen kann.
- Ein Trust und eine Stiftung funktionieren unterschiedlich. Entscheidend ist, wer das Vermögen verwaltet und wer darüber bestimmen kann.
- Eine niederländische BV kann helfen, Privat- und Unternehmensvermögen rechtlich zu trennen. Sie hebt Haftungsrisiken jedoch nicht automatisch auf.
- Beziehe Gründung, laufende Verwaltung, steuerliche Folgen und Substanzanforderungen in den Kostenvergleich ein.
- Auslandsstrukturen befreien Dich nicht von deutschen Steuer- und Meldepflichten. Berücksichtige auch den automatischen Informationsaustausch.
Asset Protection – welche Vorteile bietet das Ausland?
Internationale Strukturen können Vermögen auf verschiedene Anlageklassen, Rechtsräume und Währungssysteme verteilen. Beim Vermögensschutz durch Auslandsstrukturen kommt es darauf an, wie diese Bausteine zusammenspielen.
Offshore-Stiftungen und Asset-Protection-Trusts
Stiftungen und Trusts unterscheiden sich darin, wie Vermögen gehalten und verwaltet wird. Für Deine Planung ist wichtig, welche Rolle Du selbst behalten möchtest und wer über die Vermögenswerte entscheidet. Eine niederländische STAK bietet eine weitere Möglichkeit: Der Vorstand kann die Kontrolle ausüben, während Zertifikatsinhaber keine Kontrolle über die Vermögenswerte haben.
Ein bekanntes Beispiel ist die STAK Yukos International. Die Yukos-Gesellschaft Financial Performance Holding übertrug Vermögenswerte auf diese STAK, um die Interessen der Aktionäre zu schützen. Der Fall zeigt, wie wichtig die konkrete Verteilung von Kontrolle und wirtschaftlichen Interessen ist. Die Bezeichnung einer Struktur allein sagt nicht aus, wer tatsächlich entscheidet.
Stiftungsstandorte Panama und Nevis
Panama und Nevis kommen als Standorte für Offshore-Stiftungen infrage. Für einen Vergleich sind die jeweiligen Gründungsregeln, die Verwaltung und die rechtliche Behandlung der Vermögenswerte wichtig. Prüfe außerdem, wie sich die Struktur in Deine übrige Vermögensplanung einfügt. Dieselbe Bezeichnung bedeutet nicht automatisch dieselben Rechte oder Abläufe.
Eine internationale Aufteilung kann die Abhängigkeit von einzelnen Ländern und Währungssystemen verringern. So lassen sich etwa Beteiligungen, Immobilien und Finanzvermögen verschiedenen Bausteinen zuordnen. Beim Vermögensschutz durch Auslandsstrukturen zählt nicht die Zahl der Länder, sondern ob die Aufteilung nachvollziehbar und praktisch zu verwalten ist.
Deutsche Hinzurechnungsbesteuerung
Eine ausländische Gesellschaft ist nicht allein aufgrund ihres Sitzes außerhalb Deutschlands steuerlich unabhängig. Für die Beurteilung zählen unter anderem ihre Tätigkeit, die tatsächliche Kontrolle und die Art ihrer Einkünfte. Auch eine Struktur, die Vermögenswerte aus verschiedenen Ländern bündelt, braucht eine klare wirtschaftliche Funktion.
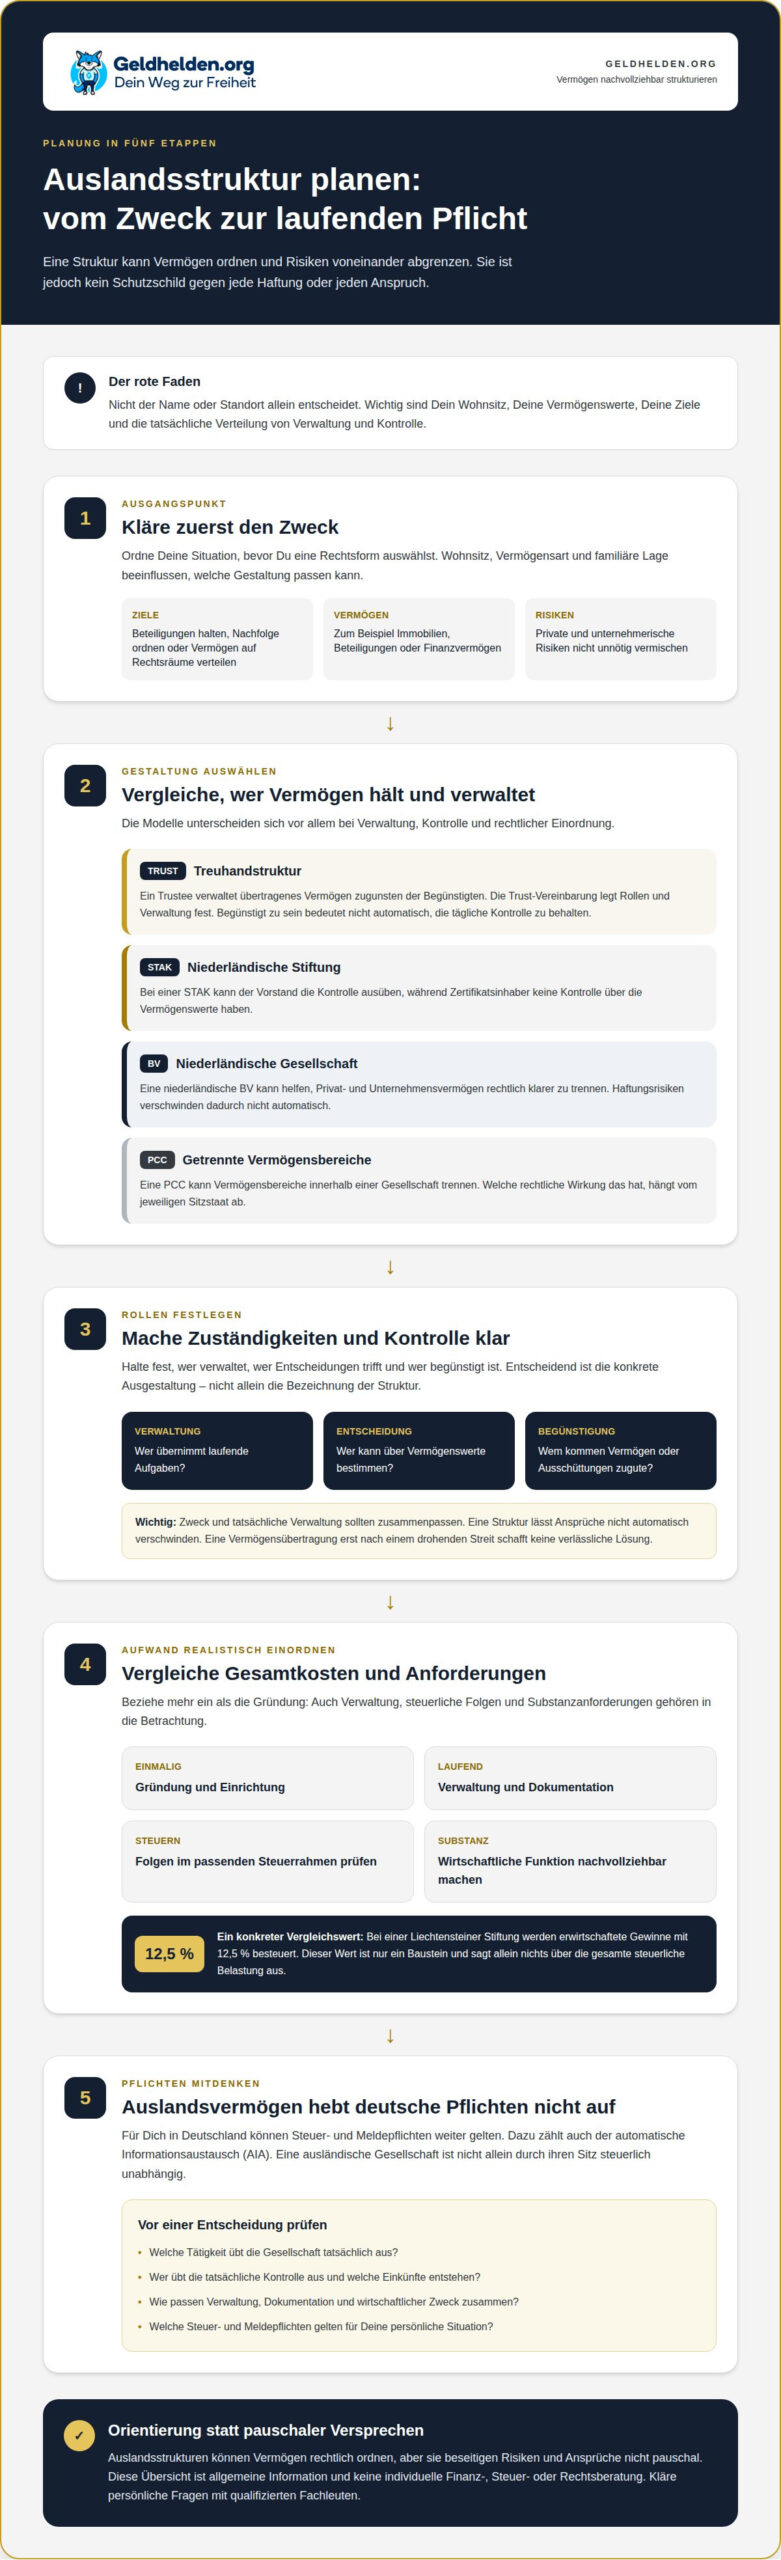
Die Entscheidung für eine Stiftung oder Gesellschaft sollte deshalb nicht nur auf einer möglichen steuerlichen Wirkung beruhen. Vergleiche auch, wer Verwaltungsaufgaben übernimmt und wie Entscheidungen dokumentiert werden. Bei einer Liechtensteiner Stiftung werden erwirtschaftete Gewinne mit 12,5 % besteuert. Dieser Wert ist nur ein Baustein im Vergleich und sagt für sich allein nichts über die gesamte Belastung aus.
Gründung und Verwaltung von Auslandsstrukturen
Eine sinnvolle Planung beginnt mit dem Zweck: Soll die Struktur Beteiligungen halten, die Nachfolge ordnen oder Vermögen auf mehrere Rechtsräume verteilen? Anschließend lassen sich Zuständigkeiten, Begünstigte und Verwaltungsaufgaben passend festlegen. Eine Liechtensteiner Stiftung und eine niederländische STAK verfolgen unterschiedliche Gestaltungsansätze.
Auch eine PCC, also eine Gesellschaft mit getrennten Vermögensbereichen, kann Teil der Überlegungen sein. Entscheidend ist, welche rechtliche Wirkung diese Trennung im jeweiligen Sitzstaat hat. Achte darauf, dass Zweck und tatsächliche Verwaltung zusammenpassen. So wird die Auslandsstruktur zu einem nachvollziehbaren Teil Deiner Vermögensplanung und nicht zu einer zusätzlichen Ebene ohne klare Aufgabe.
Asset-Protection-Trusts
Ein Asset-Protection-Trust ordnet Vermögen über eine Treuhandstruktur. Dabei zählen nicht nur der Standort, sondern auch die Personen, die verwalten, entscheiden und begünstigt werden.
Cook-Island-Trust
Der Cook-Island-Trust ist ein Beispiel für einen Trust zur Vermögensstrukturierung. Ein Trustee verwaltet das übertragene Vermögen zugunsten der Begünstigten. Das kann interessant sein, wenn Du Zuständigkeiten klar festlegen möchtest, statt Vermögenswerte selbst zu verwalten.
Der Name des Standorts allein sagt jedoch wenig über den tatsächlichen Schutz aus. Entscheidend sind die Trust-Vereinbarung, die übertragenen Vermögenswerte und die konkrete Kontrolle. Ein Trust lässt Ansprüche nicht automatisch verschwinden. Auch der Zeitpunkt der Einrichtung spielt eine Rolle: Vermögen erst nach einem drohenden Streit zu übertragen, schafft keine verlässliche Lösung.
Common-Law-Trust
Ein Common-Law-Trust ist eine Treuhandgestaltung, bei der ein Trustee Vermögen für Begünstigte verwaltet. Der Stifter überträgt Vermögenswerte und legt im Trust-Dokument fest, wie sie verwaltet werden sollen. Wichtig ist, diese Rollen auseinanderzuhalten: Begünstigt zu sein bedeutet nicht automatisch, die tägliche Kontrolle über das Vermögen zu behalten.
Die Vereinbarung kann Zuständigkeiten und Ausschüttungen regeln, muss aber zu Deinem persönlichen Ziel passen. Geht es etwa um Nachfolge, Immobilien oder Unternehmensanteile? Je nach Gestaltung unterscheiden sich Kontrolle und Zugriff. Der Begriff Common Law bezeichnet keine weltweit einheitliche Trust-Regel. Maßgeblich sind der gewählte Rechtsrahmen und die konkrete Urkunde.
Bei einer Scheidung oder bei Forderungen von Gläubigern solltest Du deshalb nicht von einem automatischen Schutz ausgehen. Ein Trust ändert die Verwaltung, beseitigt aber nicht pauschal mögliche Ansprüche. In Deutschland können zudem steuerliche Folgen entstehen, obwohl der Trust ausserhalb Deutschlands errichtet wurde. Nach § 15 AStG können Vermögen und Erträge ausländischer intransparenter Familienstiftungen und Trusts unter bestimmten Voraussetzungen dem inländischen Stifter oder Begünstigten zugerechnet werden, wie das Bundesministerium der Justiz erläutert.
Vor einer Übertragung solltest Du mehrere Fragen klären: Welche Vermögenswerte sollen eingebracht werden? Wer wird Trustee? Welche Rechte behältst Du persönlich? Wer erhält Leistungen und unter welchen Bedingungen? Bei einer Immobilie sind zudem Eigentum, laufende Verwaltung und mögliche Einkünfte zu berücksichtigen. Die Antworten zeigen, ob die Struktur zu Deinem Alltag passt oder unnötige Komplexität schafft.
Auch die Dokumentation zählt. Halte Zweck, Rollen und Entscheidungen nachvollziehbar fest und plane die laufende Verwaltung ein. Deutsche Steuer- und Meldepflichten verschwinden durch einen ausländischen Trust nicht; dazu gehört auch der automatische Informationsaustausch (AIA). Wenn Du die Grundlagen solcher Strukturen besser einordnen möchtest, können die Webinare zu Vermögensschutz und finanzieller Freiheit einen verständlichen Überblick geben.
Haftungstrennung von Privat- und Betriebsvermögen
Eine Kapitalgesellschaft kann geschäftliche Vermögenswerte rechtlich bündeln und von privaten Vermögenswerten trennen. Dabei zählt nicht nur die Gesellschaftsform, sondern auch, wie Du sie tatsächlich führst.
Eine Holding hält Beteiligungen an anderen Unternehmen. Eine Objektgesellschaft kann bestimmte Vermögenswerte, etwa eine Immobilie, einer eigenen Gesellschaft zuordnen. So lassen sich Geschäftstätigkeiten und Vermögenswerte organisatorisch voneinander abgrenzen. Eine pauschale Abschirmung entsteht dadurch nicht: Verträge, Finanzierung und tatsächliche Geschäftsführung beeinflussen, welche Risiken bestehen bleiben.
Stell Dir ein Unternehmen mit zwei Bereichen vor: Ein Betrieb führt das operative Geschäft, eine weitere Gesellschaft hält eine Immobilie. Diese Aufteilung kann geschäftliche Risiken voneinander trennen. Entsteht im Betrieb ein Streit, gehören die Vermögenswerte der anderen Gesellschaft nicht allein wegen gemeinsamer Eigentümer automatisch zum selben Unternehmen. Entscheidend bleiben die jeweiligen Rechtsverhältnisse und der konkrete Anspruch.
- Holding: Sie hält Beteiligungen und kann die Eigentümerstruktur ordnen.
- Objektgesellschaft: Sie bündelt zum Beispiel eine Immobilie oder andere klar zugeordnete Vermögenswerte.
- Betriebsgesellschaft: Sie führt das operative Geschäft und trägt die damit verbundenen vertraglichen Risiken.
Haftungstrennung schützt nicht vor jedem Zugriff. Eine persönliche Bürgschaft kann eine private Verpflichtung neben der Gesellschaft schaffen. Auch Vermögensverschiebungen kurz vor einem Anspruch können rechtlich angreifbar sein. Nach § 1375 Abs. 3 BGB unterbleibt die Hinzurechnung einer Vermögensminderung, wenn sie mindestens zehn Jahre vor Beendigung des Güterstands eingetreten ist, laut Bundesministerium der Justiz. Der Zeitpunkt und der Anlass einer Übertragung zählen also.
Durchgriffshaftung bezeichnet die Möglichkeit persönlicher Haftung trotz einer Gesellschaftsstruktur. Die Trennung auf dem Papier genügt daher nicht, wenn private und betriebliche Vorgänge vermischt werden. Getrennte Konten, klare Verträge und eine nachvollziehbare Buchführung helfen, die tatsächlichen Abläufe abzubilden. Auch die Geschäftsführung muss zur gewählten Struktur passen.
Bei einer Ehe in Deutschland spielt zusätzlich der Güterstand eine Rolle. Ohne Ehevertrag gilt grundsätzlich die Zugewinngemeinschaft nach §§ 1363 ff. BGB. Für eine Verfügung über das Vermögen im Ganzen ist nach § 1365 BGB grundsätzlich die Zustimmung des anderen Ehegatten erforderlich. Eine Holding ändert diese persönlichen Rahmenbedingungen nicht automatisch.
Prüfe vor einer Strukturentscheidung auch Besteuerung und Meldepflichten. Eine ausländische Gesellschaft hebt deutsche Pflichten nicht auf; der automatische Informationsaustausch (AIA) kann Informationen über Finanzkonten übermitteln. Ob eine Struktur sinnvoll ist, hängt daher auch von Tätigkeit, Wohnsitz und Vermögensart ab. Eine ausländische Holding sollte eine nachvollziehbare wirtschaftliche Funktion haben und nicht nur als Name im Register bestehen.
Ob Holding, Beteiligungsgesellschaft oder Objektgesellschaft: Die Wahl richtet sich danach, welche Vermögenswerte zugeordnet und welche Risiken organisatorisch getrennt werden sollen. Eine Holding oder Beteiligungsgesellschaft kann Beteiligungen bündeln, eine Objektgesellschaft bestimmte Vermögenswerte aufnehmen. So bleibt die rechtliche Zuordnung in der Unternehmensstruktur nachvollziehbar, statt verschiedene Funktionen in einer Einheit zusammenzufassen.
Für den Vermögensschutz sollte die Gesellschaftsform zur tatsächlichen Zuordnung der Werte passen. Die Struktur kann Risiken voneinander trennen, ersetzt aber nicht die Prüfung der einzelnen Gesellschaften und ihrer Vermögenswerte. Wenn Du mehrere Gesellschaften nutzt, halte ihre Aufgaben und Zuordnungen klar auseinander. So bleibt erkennbar, welche Gesellschaft Beteiligungen hält, welche bestimmte Vermögenswerte bündelt und welche das operative Geschäft führt.
Kosten und Wirtschaftlichkeit internationaler Strukturen
Internationale Vermögensstrukturen unterscheiden sich nach Zweck, laufendem Aufwand und steuerlicher Behandlung. Wirtschaftlich sinnvoll sind sie erst, wenn der mögliche Nutzen die Gründungs- und Verwaltungskosten im Verhältnis zum eigenen Vermögen rechtfertigt.
Kosten internationaler Vermögensstrukturen
Zu den Kosten zählen nicht nur die Gründung und Dokumente. Auch Buchführung, Jahresabschlüsse, Verwaltung und eine tatsächliche organisatorische Präsenz können laufenden Aufwand verursachen. Die Höhe hängt davon ab, welche Aufgaben die Struktur übernimmt und wie viele Vermögenswerte sie hält.
Diese Beträge zeigen: Eine Struktur sollte nicht allein wegen eines möglichen Steuervorteils gewählt werden. Entscheidend ist, ob ihr Zweck den Aufwand dauerhaft rechtfertigt.
Auch Steuern gehören in die Rechnung. Eine reine Vermögensverwaltung ist nicht mit einem Gewerbebetrieb gleichzusetzen. Prüfe außerdem, wie Ausschüttungen und Einkünfte in Deutschland behandelt werden.
Für eine Schweizer GmbH gilt 500.000 € als Richtwert, ab dem sie für größere Strukturen sinnvoll sein kann. Das ist keine automatische Schwelle für jedes Privatvermögen. Vermögensart, Verwaltungsaufwand und Steuerfolgen entscheiden mit. Wer Immobilien und Unternehmensbeteiligungen zusammenführt, muss auch deren unterschiedliche Erträge und Risiken berücksichtigen.
Vergleich von Stiftung, Trust, Holding und GmbH
Eine Stiftung hält Vermögen für einen festgelegten Zweck; bei einem Trust verwaltet ein Trustee es zugunsten von Begünstigten. Eine Holding hält Beteiligungen an Unternehmen. Eine ausländische GmbH ist eine Kapitalgesellschaft, die geschäftliche Vermögenswerte und Risiken bündeln kann.
Diese Strukturen erfüllen unterschiedliche Aufgaben. Bei einer Stiftung stehen Vermögensbindung und Nachfolge im Mittelpunkt. Beim Trust sind die Rollen von Trustee und Begünstigten zentral. Eine Holding ordnet Beteiligungen, während eine Gesellschaft wie die GmbH eher für operative Tätigkeiten oder klar getrennte Vermögensbereiche genutzt wird.
Auch Verträge sind wichtig: Gesellschaftsverträge und Vereinbarungen legen fest, wer entscheiden darf, welche Aufgaben gelten und wie Erträge verteilt werden. Halte diese Zuständigkeiten klar fest. Eine internationale Struktur ersetzt weder eine passende Vertragsgestaltung noch die Prüfung ihrer steuerlichen Folgen in Deutschland.
Internationale Diversifikation kann die Abhängigkeit von einzelnen Anlageklassen, Ländern und Währungen verringern. Eine Aufteilung auf Immobilien, Beteiligungen und Finanzkonten kann helfen, unterschiedliche Risiken wie Inflation, Bankenkrisen oder Währungsabwertungen abzufedern. Sie beseitigt diese Risiken nicht und kann den Verwaltungsaufwand erhöhen. Beziehe deshalb auch mögliche staatliche Zugriffe und laufende Pflichten in Deine Abwägung ein.
Trennung von Privat- und Unternehmensvermögen durch eine niederländische BV
Eine niederländische BV ist eine Kapitalgesellschaft, die geschäftliche Tätigkeiten und Vermögenswerte in einer eigenen rechtlichen Einheit bündeln kann. Sie kann für Unternehmer interessant sein, die private und betriebliche Risiken bewusster voneinander abgrenzen möchten. Ein umfassender Schutz entsteht dadurch jedoch nicht automatisch.
Die BV kann als operative Gesellschaft tätig sein oder als Holding Anteile an einer Tochtergesellschaft halten. Zum Beispiel kann die Work BV das Tagesgeschäft betreiben, während eine Holding BV die Beteiligung hält. So lassen sich Zuständigkeiten und Vermögensbereiche klarer strukturieren. Welche Aufteilung passt, hängt von Deiner Situation und den geplanten Tätigkeiten ab.
Für die Gründung wird häufig ein Mindeststartkapital von 0,01 € genannt. Ob dieser Betrag aktuell gilt, solltest Du vor der Gründung anhand verlässlicher niederländischer Quellen prüfen. Er sagt wenig über die wirtschaftliche Tragfähigkeit oder die laufenden Pflichten aus. Eine BV braucht einen nachvollziehbaren Geschäftszweck und muss entsprechend ihrer tatsächlichen Tätigkeit verwaltet werden. Eine bloße Eintragung ohne passende Abläufe schafft keine belastbare Trennung.
Auch die Beteiligungsverhältnisse beeinflussen die steuerliche Behandlung. Für eine Beteiligungsfreistellung wird häufig eine Beteiligung von mindestens 5 % genannt; weitere Voraussetzungen können gelten. Für eine niederländische steuerliche Einheit werden häufig mindestens 95 % bei Anteilen, Stimmrechten sowie Gewinn- und Kapitalansprüchen angeführt. Die geltenden Voraussetzungen solltest Du aktuell prüfen: Es handelt sich um unterschiedliche Regelungen mit unterschiedlichen steuerlichen Folgen.
Die niederländische Besteuerung gehört deshalb in die Planung. Häufig genannte Körperschaftsteuersätze sind 25,8 % und ein ermäßigter Satz von 19 % für die erste Einkommensstufe bis zu einem zu versteuernden Einkommen von 200.000 €. Diese Angaben können sich ändern und sollten vor einer Entscheidung anhand aktueller niederländischer Quellen geprüft werden. Sie betreffen die niederländische Gesellschaft; Deine deutsche Steuerpflicht hängt zusätzlich von Wohnsitz, Tätigkeit und persönlicher Einordnung ab. Auch mögliche Meldepflichten und der automatische Informationsaustausch (AIA) sind zu berücksichtigen.
Substanz zählt ebenfalls. Angaben zu Gehaltsausgaben von mindestens 100.000 € und eigenen Büroräumen, die mindestens 24 Monate zur Verfügung stehen, lassen sich nicht pauschal als allgemeine Mindestanforderungen für jede BV bestätigen. Prüfe, ob und welche Anforderungen für Deine konkrete Struktur gelten. Tatsächliche Vorgaben können die laufenden Kosten prägen und zeigen, warum eine BV nicht einfach als Briefkastenlösung behandelt werden sollte.
Das bedeutet: Trenne Konten, Verträge und Geschäftsvorgänge sauber. Lege schriftlich fest, welche Gesellschaft Vermögen hält, welche Risiken sie übernimmt und wer Entscheidungen trifft. Bürgschaften oder unklare Geldflüsse können die gewünschte Trennung unterlaufen. Prüfe außerdem deutsche Steuer- und Meldepflichten, bevor Du Vermögen überträgst. Eine BV ist ein Organisationsinstrument, kein automatischer Schutz vor Gläubigern oder Haftungsansprüchen.
Wenn Du die Struktur einer ausländischen Gesellschaft besser einordnen möchtest, findest Du in den Webinaren zu Auslandsfirmen und Vermögensschutz einen passenden Einstieg.
Als ergänzende Struktur kommt auch eine niederländische Stiftung infrage. Sie hat keine Mitglieder oder Anteilseigner. Stiftungen können Vermögenswerte langfristig halten, die Nachfolge ordnen und privates Vermögen von der direkten persönlichen Verfügung trennen. Das ist eine andere Form der Vermögenszuordnung als bei der BV und kann als eigener Teil der Planung betrachtet werden, insbesondere wenn Vermögen langfristig gehalten oder die Nachfolge geregelt werden soll. Ob eine niederländische Stiftung in das niederländische Unternehmensregister eingetragen werden muss, hängt unter anderem von ihrer Tätigkeit ab. Auch die Aussage, für eine niederländische Familienstiftung bestehe keine Veröffentlichungspflicht, solltest Du anhand aktueller verlässlicher Quellen prüfen.
Die Gründung einer niederländischen Stiftung sollte rechtlich sorgfältig vorbereitet werden. Welche sprachlichen und formalen Vorgaben für Satzung und Übersetzungen gelten, solltest Du vorab anhand aktueller niederländischer Quellen prüfen.
Geldhelden
Geldhelden hilft Dir, Auslandsstrukturen als Teil einer umfassenderen Vermögensstrategie einzuordnen. Grundlagen vermitteln Geldschutz-Akademie und Freiheits-Akademie. Der Freiheits-Call bietet allgemeine Orientierung, keine individuelle Finanzberatung.
Wichtig ist die klare Abgrenzung: Geldhelden ist weder Finanzberater noch Bank oder Versicherung und verkauft keine eigenen Anlageprodukte. Geldhelden bietet Orientierung und Begleitung, aber keine individuelle Rechts- oder Steuerberatung. Lass die rechtlichen und steuerlichen Folgen Deiner persönlichen Situation deshalb von qualifizierten Fachleuten beurteilen. So kannst Du Wissen, Umsetzung und individuelle Prüfung sinnvoll verbinden.
Wenn Du Deine nächsten Überlegungen ordnen möchtest, sieh Dir die Lernangebote zu Geldschutz und finanzieller Freiheit an.
Lege den nächsten Schritt bewusst fest
Vermögensschutz durch Auslandsstrukturen beginnt nicht mit möglichst vielen Gesellschaften, sondern mit klaren Entscheidungen: Welche Risiken möchtest Du ordnen? Welche Vermögenswerte sollen getrennt bleiben? Und welche laufende Verwaltung kannst Du dauerhaft leisten? Eine schlanke, nachvollziehbare Struktur ist oft hilfreicher als zusätzliche Komplexität.
Bevor Du handelst, formuliere Deine Ziele und offenen Fragen. Lass die rechtlichen und steuerlichen Folgen Deiner persönlichen Situation von qualifizierten Fachleuten beurteilen. So kannst Du Wissen, Umsetzung und individuelle Prüfung sinnvoll verbinden, ohne allgemeine Informationen mit persönlicher Beratung zu verwechseln.
Für Deinen nächsten Lernschritt stehen Dir die Freiheits-Akademie, die Geldschutz-Akademie und die Krypto-Akademie zur Verfügung. Sie behandeln unterschiedliche Bereiche finanzieller Eigenständigkeit und können Dir helfen, Deine Überlegungen weiter zu ordnen.
Wenn Du Dich in Ruhe mit den Möglichkeiten beschäftigen möchtest, entdecke die Webinare von Geldhelden. Geh Deinen Weg informiert und in Deinem eigenen Tempo.
Häufige Fragen
Welche Kosten entstehen für Gründung, Verwaltung und laufenden Betrieb typischer Auslandsstrukturen?
Die Gesamtkosten hängen von der Komplexität der Struktur und ihren Aufgaben ab. Neben Einrichtung und laufender Buchführung können Übersetzungen, beglaubigte Dokumente, Berichtsarbeiten und spätere Änderungen hinzukommen. Auch eine Auflösung kann Aufwand verursachen. Eine einfache Gesellschaft mit wenigen Vermögenswerten stellt andere Anforderungen als mehrere miteinander verbundene Einheiten. Plane neben den Gründungskosten auch Zeit für die laufende Organisation ein.
Wie wirken sich Auslandsstrukturen auf Erbschaftsteuer, Schenkungsteuer und Nachfolgeplanung in Deutschland aus?
Für die deutsche steuerliche Einordnung kommt es darauf an, wem Vermögen zugerechnet wird und welche Rechte die Beteiligten behalten. Bei der Nachfolge solltest Du Eigentum, Verfügungsmacht und Begünstigung getrennt betrachten. Eine Stiftung oder ein Trust kann Abläufe für spätere Generationen ordnen, verändert aber nicht automatisch die steuerliche Behandlung. Halte außerdem fest, wer Entscheidungen treffen darf und wie sich Änderungen in der Familie auf die vorgesehenen Abläufe auswirken.
Welche Risiken bestehen durch Anfechtung, Gläubigerzugriff, Insolvenz oder Scheingestaltung?
Risiken entstehen besonders dann, wenn Verträge und tatsächliche Abläufe nicht zusammenpassen. Werden etwa private und geschäftliche Ausgaben über dasselbe Konto bezahlt oder Vermögenswerte ohne nachvollziehbare Gegenleistung verschoben, können Fragen zu Eigentum und Kontrolle aufkommen. Im Insolvenzfall sind außerdem bestehende Verträge, Sicherheiten und Zahlungsflüsse relevant. Eine Struktur sollte daher eine echte Aufgabe erfüllen und durch nachvollziehbare Unterlagen sowie konsequente Verwaltung gestützt werden.
Welche deutschen Transparenz-, Register- und Geldwäschepflichten gelten für ausländische Vermögensstrukturen?
Prüfe sowohl die Offenlegungsvorgaben am Sitz der Struktur als auch Deine deutschen Steuer- und Erklärungspflichten. Je nach Rolle können Angaben zu Eigentümern, wirtschaftlich Berechtigten, Vermögenswerten und Einkünften erforderlich sein. Banken können zudem Nachweise zur Herkunft der Gelder und zu den beteiligten Personen verlangen. Bewahre Gründungsunterlagen, Verträge und Buchungsnachweise geordnet auf. Welche Angaben erforderlich sind, hängt von Rechtsform, Tätigkeit und Deiner Verbindung zur Struktur ab.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.