Mehr Anlagen bedeuten nicht automatisch eine bessere Streuung. Internationale Vermögensdiversifikation heißt, dein Vermögen auf verschiedene Anlagearten und Länder zu verteilen, statt es von einer einzigen Entwicklung abhängig zu machen. Dabei zählt nicht nur, was du kaufst: Auch Fonds, Währungen und die Rechtsräume deiner Anlagen beeinflussen, wie dein Vermögen aufgestellt ist.
Es ist nachvollziehbar, dass du nach einer Aufteilung suchst, die dir mehr Übersicht und Eigenständigkeit gibt. Doch eine einmal gewählte Verteilung bleibt nicht automatisch passend. Entwickeln sich einzelne Anlagen unterschiedlich, verschieben sich ihre Anteile am Gesamtvermögen. Beim Rebalancing richtest du diese Anteile regelmäßig wieder an deiner Zielaufteilung aus. So behältst du den Überblick über deine Risiken, statt die Verteilung allein dem Markt zu überlassen.
Hier erfährst du, wie Sachwerte, Finanzwerte und Geldwerte zusammenwirken, welche Rolle Fonds und Währungen spielen und was unterschiedliche Rechtsräume verändern können. Außerdem geht es darum, warum regelmäßiges Rebalancing wichtig ist und welche Risiken du dabei berücksichtigen solltest. Zu Auslandsanlagen gehören auch steuerliche Pflichten: Durch den automatischen Informationsaustausch können Finanzkonten grenzüberschreitend gemeldet werden.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Ordne dein Vermögen nach Sachwerten, Finanzwerten und Geldwerten. So erkennst du leichter, wo sich Risiken häufen.
- Betrachte bei Anlagen im Ausland nicht nur den Markt, sondern auch Währung, Rechtsraum und mögliche Meldepflichten.
- Fonds können viele Anlagen bündeln. Entscheidend ist, wie sich ihre Bestandteile im Verhältnis zu deinen übrigen Anlagen entwickeln.
- Wechselkurse können Gewinne und Verluste ausländischer Aktien beeinflussen. Ihre Wirkung hängt auch davon ab, wie sie sich zu den Aktienmärkten bewegen.
- Regelmäßiges Rebalancing hilft, deine Aufteilung an den eigenen Zielen auszurichten, wenn sich die Anlageanteile verschieben.
Beispiele zur Vermögensaufteilung bei unterschiedlichen Anlagebeträgen
Eine Aufteilung in Sachwerte, Finanzwerte und Geldwerte macht sichtbar, welche Anlageklassen dein Vermögen prägen. Die folgenden Beispiele zeigen mögliche Verhältnisse, keine allgemeingültigen Empfehlungen.
Anlageklassen und Währungsräume kombinieren
Die Kombination verschiedener Anlageklassen und Währungsräume verteilt dein Vermögen auf unterschiedliche Werttreiber. Das kann wichtig sein, wenn du nicht allein von einer Anlageform oder dem Euro abhängig sein möchtest. Zu den Sachwerten können etwa Immobilien oder Edelmetalle zählen, zu den Finanzwerten beispielsweise Fonds und zu den Geldwerten liquide Mittel. Jede Anlage bringt eigene Risiken mit sich: Immobilien sind nicht jederzeit verfügbar, Wertpapiere schwanken und Bargeld verliert bei Inflation an Kaufkraft.
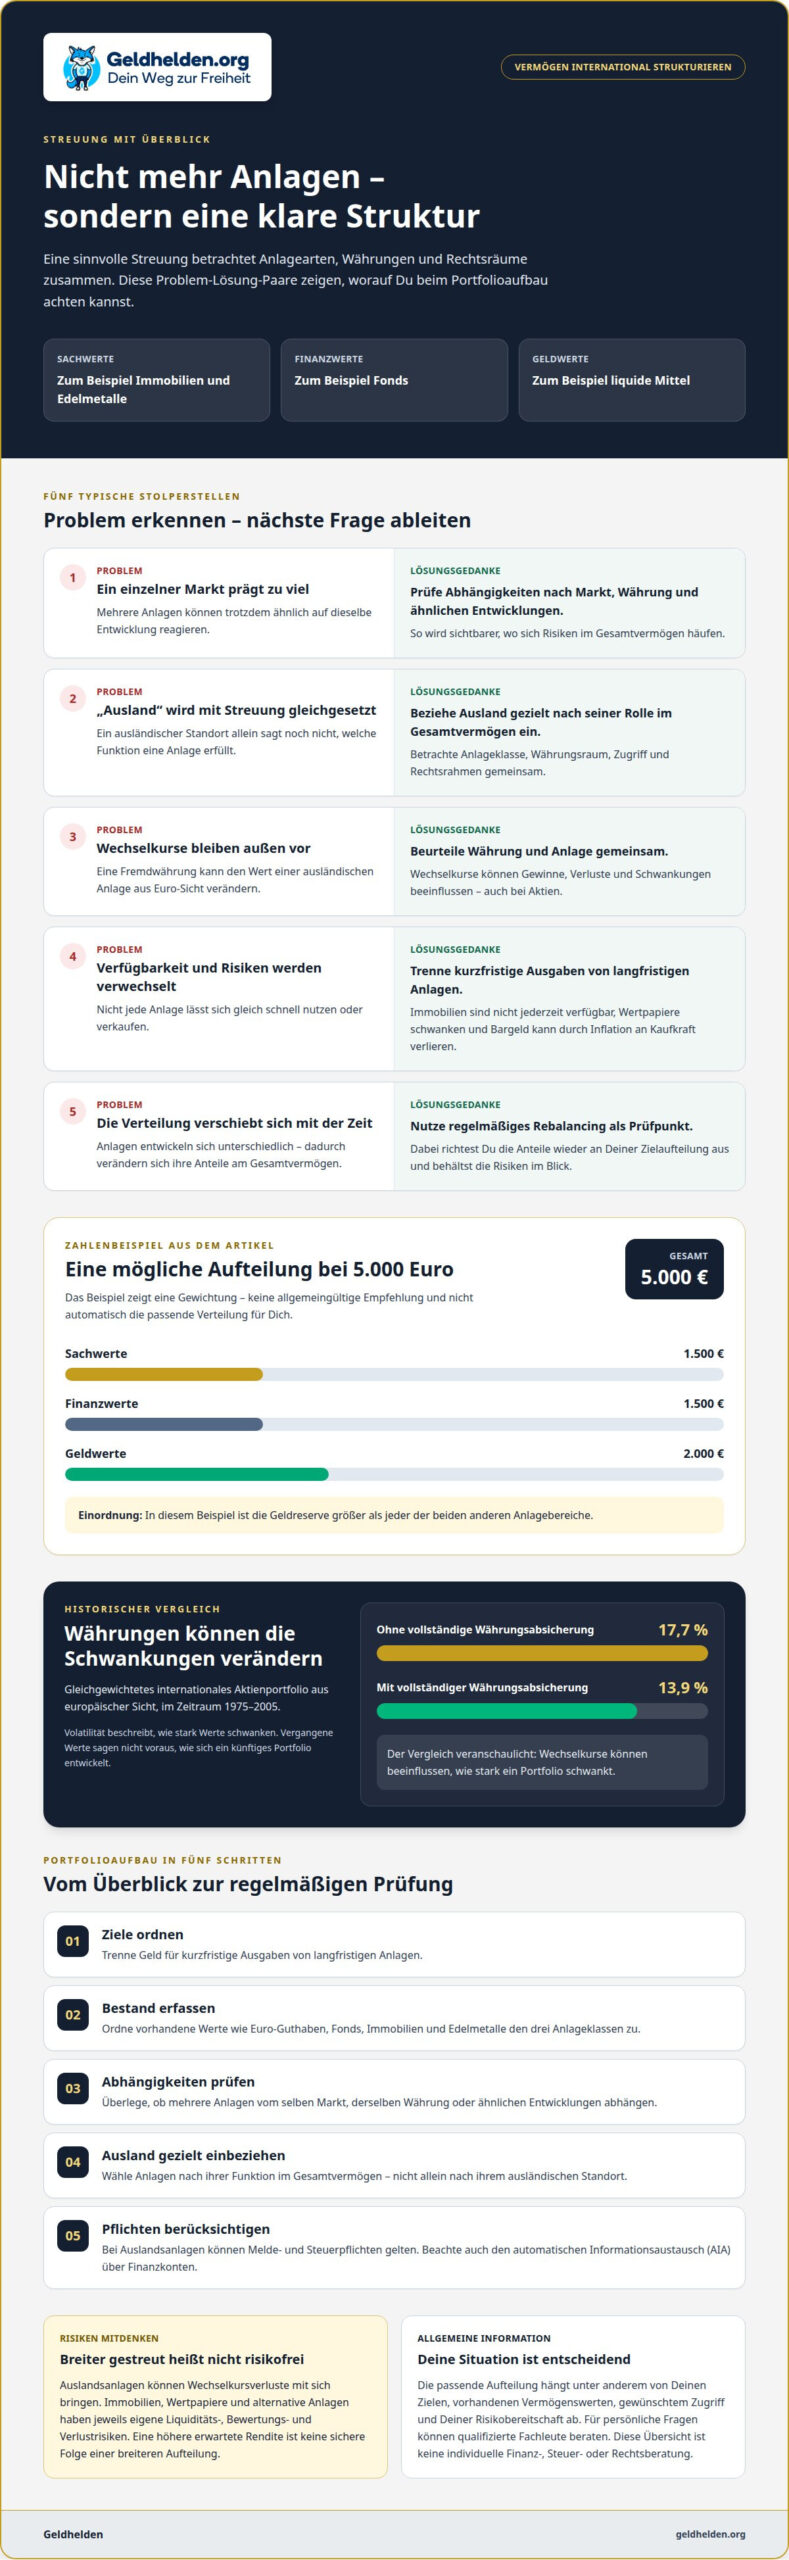
Bei 5.000 Euro zeigt ein Beispiel 1.500 Euro in Sachwerten, 1.500 Euro in Finanzwerten und 2.000 Euro in Geldwerten. Das Verhältnis setzt damit auf eine größere Geldreserve, ohne Finanzwerte oder Sachwerte auszuschließen. Bei 10.000 Euro entfallen im Beispiel 3.000 Euro auf Sachwerte und 3.500 Euro auf Finanzwerte. Bei 100.000 Euro sind 35.000 Euro für Sachwerte und 30.000 Euro für Geldwerte vorgesehen. Diese Beträge veranschaulichen unterschiedliche Gewichtungen, nicht die passende Verteilung für jede Person.
Ausländische Anlagen können zusätzliche Währungsrisiken mit sich bringen. Steigt oder fällt eine Fremdwährung gegenüber dem Euro, verändert sich aus deiner Sicht der Wert der Anlage. Der möglichen breiteren Streuung stehen deshalb potenzielle Wechselkursverluste gegenüber. Auch eine Immobilie im Ausland hängt nicht nur von ihrem Standort ab: Verkaufbarkeit, laufende Kosten und rechtliche Rahmenbedingungen beeinflussen das Risiko.
Auslandsanteil und Portfolioaufbau
Der Auslandsanteil gibt an, welcher Teil deines Portfolios außerhalb des Heimatmarkts investiert ist. Einen allgemein passenden festen Anteil gibt es nicht. Die Verteilung richtet sich nach deinen Anlagezielen, vorhandenen Vermögenswerten, dem gewünschten Zugriff und deiner Risikobereitschaft. Betrachte Währungsräume und Anlageklassen gemeinsam, statt lediglich den Anteil ausländischer Anlagen zu erhöhen.
Ein international diversifiziertes Portfolio lässt sich in nachvollziehbaren Schritten aufbauen:
- Ziele ordnen: Trenne Geld für kurzfristige Ausgaben von langfristigen Anlagen, damit Verfügbarkeit und Renditeerwartung nicht verwechselt werden.
- Bestand erfassen: Ordne vorhandene Werte wie Euro-Guthaben, Fonds, Immobilien und Edelmetalle den drei Anlageklassen zu.
- Abhängigkeiten prüfen: Betrachte, ob mehrere Anlagen vom selben Markt, derselben Währung oder ähnlichen Entwicklungen abhängen.
- Ausland gezielt einbeziehen: Wähle Anlagen nach ihrer Funktion im Gesamtvermögen, nicht allein nach ihrem ausländischen Standort.
- Pflichten berücksichtigen: Bei Auslandsanlagen können Melde- und Steuerpflichten eine Rolle spielen. Der automatische Informationsaustausch über Finanzkonten ist dabei ebenfalls zu beachten.
Bei Einlagen oberhalb von 100.000 Euro greift die deutsche Einlagensicherung nicht; laut Bundesministerium der Justiz können sie im Abwicklungsfall abhängig von Gläubigerstellung und Abwicklungsentscheidung von einem Bail-in betroffen sein. Deshalb zählt nicht nur die Rendite eines Geldwerts, sondern auch die mögliche Konzentration bei einer Bank. Alternative Anlagen können eine Streuung ergänzen, haben jedoch eigene Bewertungs-, Liquiditäts- und Verlustrisiken. Eine höhere erwartete Rendite ist keine sichere Folge einer breiteren Aufteilung.
Internationale Diversifikation nach Rechtsordnung und Regulierung
Diversifikation verteilt Anlagen auf unterschiedliche Märkte, Branchen und Rechtsräume. Sie soll verhindern, dass ein einzelnes Ereignis das gesamte Vermögen gleichermaßen trifft. Deshalb zählt nicht nur der Anteil ausländischer Aktien. Auch die Verwahrung bei Banken, die Währung und die jeweils geltenden Regeln beeinflussen, wie deine Anlagen zusammenwirken.
Außerhalb des Euroraums kannst du Anlagen aus weiteren Währungsräumen einbeziehen, etwa aus der Schweiz oder den USA. Schweizer Anlagen können ein Gegengewicht zu Investitionen im Euroraum bilden. Eine andere Währung kann den Euro-Wert einer Anlage verändern, während ein anderer Rechtsraum eigene Regelungen mit sich bringt. Internationale Streuung bedeutet deshalb nicht, einfach möglichst viele Länder hinzuzufügen. Entscheidend ist die Rolle jeder Anlage in deinem Gesamtvermögen.
Währungen wirken auf Aktienportfolios, auch wenn du Aktien nicht direkt in der jeweiligen Landeswährung kaufst. Ein gleichgewichtetes internationales Aktienportfolio hatte aus europäischer Sicht zwischen 1975 und 2005 eine Volatilität von 17,7 Prozent ohne vollständige Währungsabsicherung und 13,9 Prozent mit vollständiger Absicherung. Volatilität beschreibt, wie stark Werte schwanken. Die Werte veranschaulichen, dass Wechselkurse die Schwankungen beeinflussen können; sie sagen nicht voraus, wie sich ein künftiges Portfolio entwickelt.
Auch die Streuung über Branchen ist wichtig. Wer Aktien aus Technologie, Gesundheit und Energie hält, verteilt Anlagen auf Unternehmen mit unterschiedlichen Geschäftsmodellen. Eine Krise in einer Branche muss andere Bereiche nicht gleichermaßen treffen. Ein allgemeiner Marktrückgang kann jedoch mehrere Branchen zugleich belasten. Prüfe deshalb, ob mehrere Fonds ähnliche Unternehmen oder Branchen enthalten. Unterschiedliche Fondsnamen bedeuten nicht automatisch unterschiedliche Risiken.
Wie werden ausländische Kapitalerträge in Deutschland besteuert? Die steuerliche Einordnung hängt unter anderem von deiner Situation, der Art des Ertrags und den jeweils geltenden Regeln ab. Eine pauschale Aussage zu allen ausländischen Kapitalerträgen wäre daher nicht verlässlich. Individuelle Fragen gehören in eine qualifizierte Steuerberatung.
Welche deutschen Meldepflichten gelten für ausländische Konten und Depots? Der automatische Informationsaustausch über Finanzkonten, auch AIA oder AEOI genannt, ist der Austausch bestimmter Kontoinformationen zwischen teilnehmenden Staaten. Allein daraus lässt sich nicht ableiten, welche Erklärungs- oder Mitwirkungspflichten für dich persönlich gelten.
Welche Kosten und Gebühren entstehen bei internationalen Investments? Je nach Anlage können Transaktions-, Depot-, Fonds- und Wechselkurskosten anfallen. Auch Überweisungen oder die Verwahrung im Ausland können Kosten verursachen. Welche Posten tatsächlich relevant sind, hängt von der Anlage und den dafür geltenden Bedingungen ab.
Welche Risiken entstehen durch Doppelbesteuerung und wie helfen Doppelbesteuerungsabkommen? Bei grenzüberschreitenden Einkünften kann mehr als ein Staat steuerlich zuständig sein. Doppelbesteuerungsabkommen sollen die Besteuerungsrechte zwischen Staaten koordinieren und Doppelbelastungen begrenzen. Welche Regelung greift, hängt vom jeweiligen Abkommen und der Art des Einkommens ab.
Wenn du die Zusammenhänge ausländischer Anlagen, Währungen und Rechtsräumen weiter einordnen möchtest, können die Webinare zu Vermögensschutz und finanzieller Freiheit einen verständlichen Einstieg bieten.
Investmentfonds als Möglichkeit zur Risikostreuung
Ein Investmentfonds bündelt Kapital und verteilt es auf mehrere Wertpapiere oder Projekte. Für dein Portfolio kommt es darauf an, welche Anlagen enthalten sind und wie sie sich zueinander verhalten.
Ein Aktienfonds kann Anteile an Unternehmen aus verschiedenen Branchen und Ländern halten. Ein Fonds mit vielen Wertpapieren streut stärker als der Kauf einer einzelnen Aktie, schützt aber nicht vor allgemeinen Marktrückgängen. Prüfe deshalb, ob mehrere Fonds dieselben Unternehmen oder Märkte abbilden. Hinter unterschiedlichen Namen kann sich eine ähnliche Zusammensetzung verbergen.
Harry Markowitz zeigte 1952 in „Portfolio Selection“, wie Wertpapiere mit nicht vollständig gleichlaufenden Renditen das Portfoliorisiko beeinflussen können. Der Grundgedanke: Fallen zwei Anlagen nicht immer gleichzeitig, können Verluste einer Position teilweise durch die andere ausgeglichen werden. Für diesen Diversifikationseffekt darf ihre Korrelation nicht 1 betragen. Korrelation beschreibt, wie ähnlich sich Anlagen bewegen.
Fonds sorgen nicht automatisch für eine sinnvolle Streuung. Ein Branchenfonds bündelt beispielsweise Unternehmen aus einem einzelnen Bereich. Entwickelt sich dieser Bereich schwach, können viele Fondsbestandteile zugleich an Wert verlieren. Ein breit angelegtes Portfolio kann solche Konzentrationen verringern, wenn seine Anlagen unterschiedliche Risiken aufweisen. Auch die Verwaltung durch Fondsmanagerinnen und Fondsmanager erspart dir nicht, die Zusammensetzung zu prüfen.
Für deutsche Investmentgesellschaften und Kapitalanlagegesellschaften gilt der Grundsatz der Risikomischung. § 214 KAGB und § 243 KAGB sehen vor, dass sie ihre Mittel danach anlegen. Das ist ein Rahmen für die Anlage, aber keine Zusage, dass ein Fonds keine Verluste macht. Entscheidend bleiben Anlageziel, enthaltene Werte und Schwankungen.
Währungspositionen zur Risikoreduzierung
Eine Währungsposition gleicht mögliche Wechselkursbewegungen aus und kann dadurch Schwankungen ausländischer Anlagen mindern. Bei nicht abgesicherten Auslandsanleihen können Währungen bis zu 95 Prozent zu den Wertschwankungen beitragen. Als mögliche Daumenregel wird eine Absicherung von 50 Prozent des Aktienportfolios genannt, etwa über long USD/short CAD oder long EUR/short AUD. Solche Positionen sollten mindestens alle drei Monate überprüft werden.
Eine Absicherung ist kein kosten- und risikofreier Renditehebel. Sie kann Wechselkursverluste dämpfen, aber auch mögliche Währungsgewinne begrenzen. Ob sie zu dir passt, hängt davon ab, welche Währungen deine Anlagen enthalten und wie stark du Schwankungen in Euro reduzieren möchtest.
Zusammenhang von Rendite und Risiko
Rendite und Risiko hängen in der Portfoliotheorie statistisch zusammen. Mehr erwartete Rendite bedeutet nicht automatisch mehr tatsächliche Rendite, sondern kann stärkere Wertschwankungen mit sich bringen. JPMAM erwartet für ein klassisches 60/40-Portfolio langfristig eine jährliche Rendite von 6,4 Prozent. Bei einer Beimischung von 30 Prozent alternativen Anlagen steigt die Erwartung laut JPMAM auf 6,9 Prozent; das Risiko-Rendite-Verhältnis könnte sich um ein Viertel verbessern.
Das sind Erwartungen, keine Ergebnisse für dein Portfolio. 2022 fielen Aktien und Anleihen eines klassischen 60/40-Portfolios gleichzeitig, als Inflation und steigende Zinsen beide Anlagearten belasteten. Vergleiche deshalb nicht nur Renditewerte. Achte auch auf mögliche Verluste, Schwankungen und darauf, ob du das investierte Kapital bei Bedarf verfügbar hast.
Korrelation zwischen Heimatwährung und Aktienmärkten
Währungen bewegen sich nicht unabhängig von Aktienmärkten. Für Anleger im Euroraum kann der Wechselkurs deshalb den Euro-Wert ausländischer Aktien beeinflussen. Entscheidend ist die konkrete Entwicklung: Eine Fremdwährung kann parallel zu Aktien steigen, fallen oder sich zeitweise entgegengesetzt bewegen.
Zwischen 1975 und 2005 bewegte sich der Yen tendenziell in dieselbe Richtung wie Aktienmärkte. Von Ende 2003 bis Ende 2008 verlor er stark an Wert, während Aktien boomten, und umgekehrt. Im Jahr 2008 stieg der Yen deutlich, als Aktienmärkte einbrachen. Die Beziehung zwischen Wechselkursen und Aktienmärkten kann sich je nach Zeitraum unterschiedlich entwickeln. Solche Entwicklungen zeigen: Eine Währung ist nicht automatisch ein Gegengewicht zu Aktien.
Auch der Heimatmarkt verändert die Sicht auf Wechselkurse. Für einen Anleger aus dem Euroraum wäre bei kanadischen Aktien in einer beschriebenen Berechnung eine zusätzliche CAD-Short-Position von 42 Prozent der Aktienposition optimal gewesen. „Short“ bedeutet hier, auf einen fallenden Wert der kanadischen Währung gegenüber der Gegenposition zu setzen. Das Beispiel ist an eine bestimmte Berechnung gebunden, keine allgemeine Vorgabe für jedes Portfolio.
Wie unterscheiden sich internationale ETFs, Fonds und Direktanlagen? Ein ETF bildet meist einen Index ab und bündelt dadurch zahlreiche Aktien in einem Wertpapier. Bei einem aktiv verwalteten Fonds wählen Fondsmanagerinnen oder Fondsmanager die Anlagen aus. Bei Direktanlagen kaufst du einzelne Aktien, Anleihen oder Immobilien selbst.
Der MSCI ACWI umfasst Large- und Mid-Cap-Aktien aus 23 entwickelten Ländern und 24 Schwellenländern. Er deckt rund 85 Prozent des global investierbaren Aktienuniversums ab. Ein entsprechender ETF bietet damit Zugang zu vielen Märkten über ein einzelnes Wertpapier. Die breite Streuung nimmt dir jedoch nicht das Währungsrisiko: Die zugrunde liegenden Unternehmen erzielen Umsätze in unterschiedlichen Währungen.
Ein Vergleich mit regionalen Indizes macht die Unterschiede greifbar. Der Euro Stoxx 50 bildet 50 große, liquide Unternehmen der Eurozone ab. Der S&P 500 umfasst 500 führende US-Unternehmen und steht für etwa 80 Prozent der US-Marktkapitalisierung. Ein Anleger, der beide Märkte kombiniert, verteilt seine Aktien auf mehrere Wirtschaftsräume, trägt aber weiterhin Euro- und US-Dollar-Wechselkursrisiken.
Immobilienfonds und Anleihen bringen andere Einflussfaktoren ins Portfolio. Offene Immobilienfonds können Objekte verschiedener Nutzungsarten, Standorte und Größen halten. Ihr Wert hängt damit auch von Immobilienmärkten und den jeweiligen Objekten ab. Bei Auslandsanleihen können Währungen bis zu 95 Prozent der Wertschwankungen ausmachen. Eine internationale Streuung sollte deshalb Anlageart, Markt und Währung gemeinsam betrachten.
Prüfe bei Fonds zuerst den zugrunde liegenden Index oder die enthaltenen Anlagen. Vergleiche anschließend deren Länder- und Währungsanteile mit deinen übrigen Positionen. Ein ETF auf den S&P 500 und ein Fonds mit ähnlichen US-Aktien schaffen weniger zusätzliche Marktstreuung, als zwei verschiedene Namen vermuten lassen. So erkennst du, welche Entwicklungen dein Portfolio tatsächlich tragen.
Aufteilung des Vermögens auf Sachwerte, Finanzwerte und Geldwerte
Eine Vermögensstrategie wird greifbarer, wenn du drei Bereiche getrennt betrachtest: Sachwerte, Finanzwerte und Geldwerte. Diese Einteilung zeigt, welche Aufgaben einzelne Anlagen erfüllen und wo sich Risiken häufen können. Sie ersetzt nicht die Prüfung konkreter Anlagen, macht aber die Struktur deines Vermögens sichtbar. Internationale Vermögensdiversifikation beginnt damit, nicht nur Länder, sondern auch die Funktionen deiner Anlagen zu betrachten.
Sachwerte umfassen beispielsweise Immobilien und Edelmetalle. Sie stehen für greifbare Vermögensgegenstände, können aber im Wert schwanken und sind nicht immer rasch verkäuflich. Bei einer Immobilie beeinflussen Lage, Zustand und Vermietbarkeit ihren Wert. Edelmetalle wiederum werfen keine laufenden Erträge ab. Beide Anlagearten können langfristig eine Rolle spielen, bringen aber eigene Verlustrisiken mit sich.
Finanzwerte sind etwa Aktien, Anleihen und Fonds. Aktien verbriefen Anteile an Unternehmen und können von deren Entwicklung profitieren. Anleihen begründen eine Forderung gegenüber einem Herausgeber. Fonds bündeln mehrere Anlagen, doch wie breit sie streuen, hängt von den enthaltenen Werten ab. Geldwerte sind vor allem Guthaben und liquide Mittel. Sie lassen sich für Ausgaben einsetzen, können aber durch Inflation an Kaufkraft verlieren. Keine dieser Anlageklassen ist grundsätzlich überlegen.
Eine alte Orientierung findet sich im Talmud: je ein Drittel für Grund und Boden, Handel und bare Mittel. Das ist ein historisches Denkmodell, keine fertige Aufteilung für heutige Haushalte. Als mögliche Orientierung wird manchmal eine Reserve in Höhe der Fixkosten von 3-6 Monaten genannt. Das ist keine allgemeingültige Regel: Welche Rücklage passt, hängt etwa von deinen Ausgaben, deinem Einkommen und deiner persönlichen Situation ab. Sie dient der kurzfristigen Handlungsfähigkeit und sollte nicht mit langfristig investiertem Kapital verwechselt werden. Internationale Vermögensdiversifikation kann diese Einteilung ergänzen, ersetzt aber nicht die Entscheidung, welche Mittel du verfügbar halten möchtest.
Ein Rebalancing-Beispiel beginnt mit einer Zielaufteilung von je 33 Prozent für die drei Anlageklassen. Steigt eine Klasse stärker als die anderen, verschiebt sich ihr Anteil am Gesamtvermögen. Im Beispiel beträgt der Wert der Sachwerte nach einem Jahr 40.000 Euro und jener der Finanzwerte 30.000 Euro. Anschließend werden 7.000 Euro aus Sachwerten in Finanzwerte übertragen. So wird die bestehende Verteilung aktiv angepasst, statt sie dem bisherigen Kursverlauf zu überlassen.
Für die Überprüfung kannst du eine feste Regel wählen. Bei der Schwellenwert-Methode kann eine Abweichung von 5-10 Prozent von der Zielaufteilung als beispielhafter Anlass dienen, das Portfolio anzupassen. Das ist keine allgemein passende Vorgabe; ob sie für dich sinnvoll ist, hängt von deiner Situation und deinen Zielen ab. Viele Anleger prüfen ihr Portfolio mindestens einmal pro Jahr und passen es bei Bedarf an. Verkäufe können allerdings Kosten und steuerliche Folgen haben. Berücksichtige diese Aspekte, bevor du einzelne Positionen veränderst.
Eine klare Strategie verbindet Zielanteile mit dem Zweck jeder Anlage: Reserve für Ausgaben, Finanzwerte für Beteiligungen und Sachwerte als zusätzliche Vermögensform. Die Aufteilung sollte zu deinem Zeithorizont und deiner Bereitschaft passen, zwischenzeitliche Verluste auszuhalten. Ein Webinar zu Vermögensschutz und finanzieller Freiheit kann dir helfen, diese Zusammenhänge weiter einzuordnen.
Geldhelden
Geldhelden vermittelt allgemeine Informationen und Orientierung zu Vermögensschutz und internationalen Anlagen. Wenn du deine Kenntnisse zu Anlageklassen, Währungsräumen und Rechtsordnungen vertiefen möchtest, bieten die Geldschutz-Akademie und die Freiheits-Akademie passende Lernangebote. Die Freiheits-Call Beratung dient ebenfalls der allgemeinen Orientierung und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung.
Bei persönlichen Fragen zu deiner steuerlichen oder rechtlichen Situation wende dich an qualifizierte Fachleute. So unterscheidest du allgemeine Informationen von einer Beratung, die deine individuellen Umstände berücksichtigt.
Wenn du dich näher mit diesen Themen beschäftigen möchtest, melde dich gern bei Geldhelden.
Mach aus deiner Strategie einen bewussten nächsten Schritt
Internationale Vermögensdiversifikation ist kein einmaliger Beschluss, sondern eine Entscheidung, die sich an deinen Lebenszielen orientieren sollte. Was heute zu deinem Zeithorizont passt, kann sich ändern, wenn sich deine Pläne, Ausgaben oder dein Umgang mit Schwankungen verändern. Halte deshalb fest, warum du bestimmte Anlagearten und Währungsräume gewählt hast. So werden spätere Anpassungen nachvollziehbarer und hängen weniger von kurzfristigen Marktbewegungen ab.
Wenn du dein Wissen weiter vertiefen möchtest, bieten die Freiheits-Akademie, die Geldschutz-Akademie und die Krypto-Akademie unterschiedliche Lernzugänge rund um finanzielle Freiheit und Vermögensschutz. Wir sind keine klassische Finanzberatung, keine Bank, keine Versicherung. Wir geben keine Rechts- oder Steuerberatung. Für individuelle Fragen ist qualifizierte Beratung wichtig.
Du möchtest dich in Ruhe mit Vermögensschutz und finanzieller Freiheit beschäftigen? Entdecke die passenden Webinare und gehe deinen nächsten Schritt mit mehr Klarheit.
Häufige Fragen zur internationalen Vermögensstreuung
Warum ist Rebalancing notwendig?
Rebalancing hilft dir, unbeabsichtigte Konzentrationen im Portfolio zu erkennen und deine Anlagestrategie einzuhalten. Ohne Anpassung kann eine stark gestiegene Position immer mehr Gewicht bekommen, obwohl du ursprünglich andere Schwerpunkte gesetzt hast. Durch regelmäßiges Gegenprüfen werden solche Verschiebungen sichtbar. Das bedeutet nicht, dass du jede kurzfristige Marktbewegung ausgleichen musst. Häufige Umschichtungen können Aufwand verursachen und Kosten oder steuerliche Folgen haben.
Was erreichen Anleger:innen durch Diversifikation?
Anleger:innen verringern durch Diversifikation ihre Abhängigkeit von einzelnen Unternehmen, Branchen, Ländern oder Anlagearten. Gerät beispielsweise ein bestimmter Wirtschaftszweig unter Druck, müssen nicht automatisch alle anderen Positionen ähnlich betroffen sein. Das kann die Auswirkungen einzelner Verluste auf das Gesamtvermögen begrenzen. Diversifikation verhindert jedoch weder Verluste noch schützt sie vor einem Rückgang, der mehrere Märkte zugleich betrifft. Sie ordnet Risiken, statt sie verschwinden zu lassen.
Was ist Diversifikation?
Diversifikation bedeutet, Anlagen bewusst auf unterschiedliche Werttreiber zu verteilen. Statt ausschließlich Aktien eines Unternehmens oder einer Branche zu halten, könntest du verschiedene Anlageformen und Märkte einbeziehen. Entscheidend ist, ob diese Positionen tatsächlich unterschiedlich auf wirtschaftliche Entwicklungen reagieren. Zehn Fonds mit nahezu denselben Aktien können weiterhin ein konzentriertes Risiko ergeben. Die Anzahl der Anlagen allein sagt daher wenig über die Qualität der Streuung aus.
Wie funktioniert das Rebalancing?
Beim Rebalancing vergleichst du deine aktuelle Vermögensaufteilung mit den Zielanteilen deiner Strategie. Weicht eine Position deutlich ab, kannst du sie durch Verkäufe oder neue Einzahlungen anpassen. Neue Einzahlungen können kleinere Verschiebungen ausgleichen, ohne dass du andere Anlagen sofort verkaufen musst. Berücksichtige vor einer Umschichtung mögliche Handelskosten, steuerliche Auswirkungen und die Frage, ob sich deine ursprünglichen Ziele verändert haben.
Welche Anlageklassen und Regionen eignen sich zur internationalen Diversifikation?
Je nach Zielsetzung kommen Aktien, Anleihen, Geldwerte, Immobilien und weitere Sachwerte infrage. Bei Regionen zählt nicht nur der Name eines Landes, sondern auch die Zusammensetzung der Anlage: Ein Fonds kann in vielen Ländern investieren und dennoch stark von wenigen großen Unternehmen abhängen. Prüfe daher Länder, Branchen, Währungen und Anlagearten gemeinsam. Auch Verfügbarkeit, mögliche Verluste und dein Anlagehorizont beeinflussen, welche Kombination für dich sinnvoll sein kann.
Wie lässt sich das Währungsrisiko bei internationalen Anlagen absichern?
Eine Möglichkeit sind Anlagen, die Wechselkursbewegungen ganz oder teilweise absichern. Dadurch lassen sich Währungsschwankungen begrenzen, doch auch mögliche Gewinne aus günstigen Wechselkursbewegungen können kleiner ausfallen. Zudem kann eine Absicherung Kosten verursachen und schützt nicht vor Kursverlusten der zugrunde liegenden Anlage. Überlege deshalb zuerst, welche Fremdwährungen dein Portfolio tatsächlich enthält und ob du Schwankungen in Euro verringern oder bewusst in Kauf nehmen möchtest.
Welche Risiken bergen politische Ereignisse, Sanktionen und Kapitalverkehrskontrollen?
Politische Entscheidungen können den Zugang zu Vermögenswerten, Zahlungswegen oder Märkten beeinträchtigen. Sanktionen können bestimmte Transaktionen einschränken, während Kapitalverkehrskontrollen Überweisungen oder den Geldumtausch erschweren können. Auch Änderungen von Regeln oder bei der Verwahrung können praktische Folgen für ausländische Anlagen haben. Das Risiko hängt vom jeweiligen Land, der Anlage und den beteiligten Finanzinstituten ab. Berücksichtige bei internationaler Streuung daher neben Markt- und Währungsrisiken auch den Zugang zu deinen Anlagen und die rechtlichen Rahmenbedingungen.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.