Der Verkauf deiner privat gehaltenen Kryptowährungen kann in Deutschland nach einer Haltefrist von einem Jahr steuerfrei sein, auch wenn du zuvor Staking oder Lending genutzt hast. Beim Krypto-Staking und -Lending sind jedoch die erhaltenen Belohnungen oder Zinsen steuerlich getrennt vom späteren Verkauf zu betrachten. Genau dieser Unterschied wird leicht übersehen.
Vielleicht hältst du deine Coins schon länger und fragst dich, ob Erträge aus dem Verleihen oder Staken die Haltefrist verändern. Die kurze Antwort: Für den Verkauf gilt weiterhin die Jahresfrist. Die Erträge selbst können trotzdem steuerpflichtig sein. Hier erfährst du, wie sich Staking und Lending unterscheiden, wie ihre Erträge in Deutschland eingeordnet werden und worauf du bei Halte- und Bindungsfristen achten solltest.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Außerdem geht es um die praktische Seite: Was passiert, wenn du verkaufen möchtest, deine Coins aber noch gebunden sind? Wir ordnen Liquiditäts- und Kursrisiken verständlich ein, damit du die steuerliche Behandlung nicht mit der Frage verwechselst, wann du tatsächlich wieder auf deine Kryptowährungen zugreifen kannst.
Wichtigste Erkenntnisse
- Ein Verkauf privat gehaltener Kryptowährungen kann nach einer Haltefrist von einem Jahr steuerfrei sein, auch nach Staking oder Lending. Erträge aus diesen Aktivitäten sind davon getrennt zu betrachten.
- Staking-Belohnungen können als sonstige Einkünfte steuerpflichtig sein. Die jährliche Freigrenze beträgt 256 Euro; wird sie überschritten, zählt der volle Betrag.
- Staking und Lending funktionieren unterschiedlich: Beim Staking unterstützt Du ein Netzwerk, beim Lending überlässt Du Coins anderen Marktteilnehmern gegen Zinsen.
- Gebundene Coins lassen sich nicht immer sofort verkaufen. Prüfe deshalb, wie Sperrfristen, mögliche Auszahlungsverzögerungen und Kursschwankungen Deine Liquidität beeinflussen.
- Dokumentiere Erträge und Transaktionen sorgfältig und berücksichtige geltende Meldepflichten, etwa den automatischen Informationsaustausch (AIA/AEOI).
Krypto steuerfrei verkaufen – auch nach Staking oder Lending?
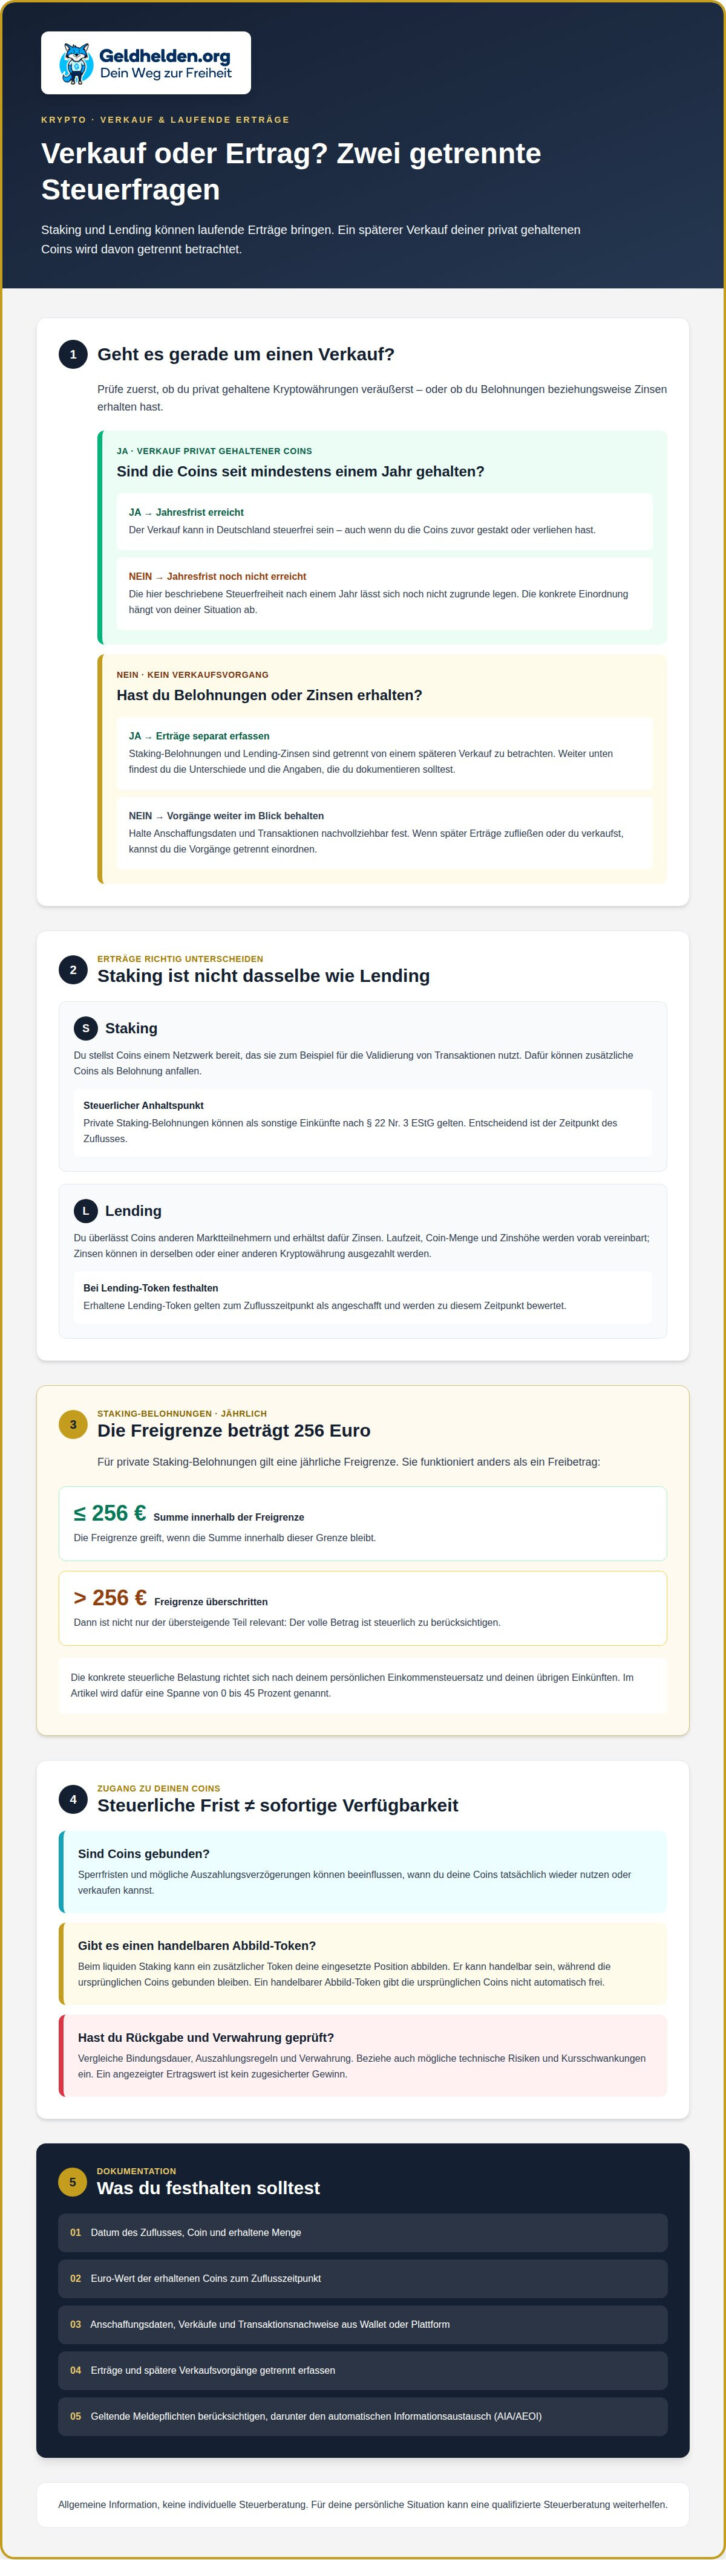
Ja. Privat gehaltene Kryptowährungen können in Deutschland nach einer Haltefrist von einem Jahr steuerfrei verkauft werden, auch wenn Du sie zuvor gestakt oder verliehen hast. Die Besteuerung laufender Erträge ist davon getrennt zu betrachten. Beim Krypto-Staking und -Lending solltest Du deshalb den Verkauf und erhaltene Belohnungen oder Zinsen auseinanderhalten.
Funktionsweise von Staking und Lending
Beim Staking stellst Du Coins einem Netzwerk bereit, das sie etwa zur Validierung von Transaktionen nutzt. Dafür können zusätzliche Coins als Belohnung anfallen. Beim Lending verleihst Du Kryptowährungen an andere Marktteilnehmer und erhältst Zinsen. Staking unterstützt den Netzwerkbetrieb, Lending beruht auf der zeitweisen Überlassung Deiner Coins.
Beim Vergleich von Anbietern und Erträgen zählen mehr als die angezeigten Prozentsätze. Berücksichtige Gebühren, Verwahrung, Bindungsdauer und Auszahlungsregeln. Die Rendite hängt vom Coin, der Plattform und den Angebotsbedingungen ab. Ein angezeigter Wert ist kein zugesicherter Gewinn.
Beim Lending werden Laufzeit, Coin-Menge und Zinshöhe vorab vereinbart. Zinsen können in derselben oder einer anderen Kryptowährung ausgezahlt werden. Erhaltene Lending-Token gelten zum Zeitpunkt des Zuflusses als angeschafft und werden zu diesem Zeitpunkt bewertet.
Natives und liquides Staking
Beim nativen Staking setzt Du Coins direkt im Netzwerk ein, statt sie einer Börse zum Staken zu überlassen. Beim liquiden Staking erhältst Du für Deine eingesetzten Coins einen zusätzlichen Token, der Deine Position abbildet. Dieser Token kann handelbar sein, während die ursprünglichen Coins gebunden bleiben.
Beim Börsen-Staking übernimmt die Plattform das Staken für Dich. Das kann den Ablauf vereinfachen, doch Du gibst vorübergehend die Kontrolle über Deine Krypto-Assets ab. Prüfe vorab die Auszahlungsregeln und ob ein ausgegebener Token frei übertragbar ist. So erkennst Du, ob ein handelbarer Abbild-Token tatsächlich Deine ursprünglichen Coins freigibt.
Kryptowährungen staken oder verleihen
Beide Wege beginnen mit der Auswahl eines Coins, einer Plattform und der gewünschten Laufzeit. Danach legst Du die Menge fest und stimmst den Bedingungen zu. Beim Staking erfolgt die Teilnahme über ein Netzwerk, im DeFi-Bereich oder über eine Börse. Beim Lending müssen die Vertragsbedingungen auch Zinsen und Rückgabe regeln.
Vergleiche zuerst die Bindungsdauer und den Rückgabeprozess. Lies anschließend, wer die Verwahrung übernimmt und wie Erträge ausgezahlt werden. Berücksichtige auch mögliche technische und marktbedingte Risiken. Erst danach entscheidest Du, ob Du Coins überträgst oder selbst im Netzwerk stakst.
Für einen späteren Verkauf solltest Du Anschaffungsdaten, Zuflüsse und Transaktionen getrennt festhalten. Notiere auch den Euro-Wert der erhaltenen Coins zum Zuflusszeitpunkt. Berücksichtige geltende Meldepflichten, darunter den automatischen Informationsaustausch (AIA/AEOI). So kannst Du Erträge und Verkaufsvorgänge in Deiner Dokumentation klar voneinander unterscheiden.
Besteuerung von Staking-Belohnungen in Deutschland
Erhältst Du privat Staking-Belohnungen, gelten diese in Deutschland als sonstige Einkünfte nach § 22 Nr. 3 EStG. Entscheidend ist der Zufluss der Belohnung. Notiere deshalb, wann Du neue Coins erhältst und welchen Wert sie zu diesem Zeitpunkt haben. Eine spätere Kursbewegung ändert nicht rückwirkend den Zeitpunkt des Zuflusses.
Für solche Einkünfte gilt eine jährliche Freigrenze von 256 Euro. Bleibt die Summe innerhalb dieser Grenze, greift sie. Wird sie überschritten, zählt nicht nur der übersteigende Teil: Der volle Betrag ist steuerlich relevant. Eine Freigrenze funktioniert damit anders als ein Freibetrag, bei dem nur der darüberliegende Betrag zählt.
Die steuerliche Belastung richtet sich nach Deinem persönlichen Einkommensteuersatz. Dieser kann laut der dargestellten Einordnung zwischen null und 45 Prozent liegen. Die konkrete Wirkung hängt auch von Deinen übrigen Einkünften ab. Für eine nachvollziehbare Berechnung brauchst Du daher sowohl die erhaltenen Rewards als auch deren Wert beim Zufluss.
Erfasse jede Belohnung möglichst zeitnah. Halte Datum, Coin, Menge und Euro-Wert fest und speichere die zugehörigen Transaktionsnachweise aus Deinem Wallet oder von der Plattform. Bei Ethereum können Rewards beispielsweise regelmäßig in derselben Währung eingehen. Eine saubere Übersicht erleichtert es, die Jahressumme zu bilden und die Freigrenze korrekt einzuordnen.
Das Bundesministerium der Finanzen veröffentlichte sein Schreiben zu Einzelfragen der ertragsteuerrechtlichen Behandlung virtueller Währungen und sonstiger Token am 10.5.2022. Ein Schreiben vom 06. März 2025 behandelt die Haltefrist nach Staking oder Lending. Für Dich ist wichtig, Erträge und einen späteren Verkauf getrennt zu erfassen: Die Belohnung und die Veräußerung betreffen unterschiedliche steuerliche Vorgänge.
Auch die Art der Tätigkeit kann eine Rolle spielen. Einkünfte aus Blockerstellung können gewerblich sein, wenn die Tätigkeit nachhaltig ist und die Voraussetzungen eines Gewerbebetriebs nach § 15 Abs. 2 EStG erfüllt. Wer lediglich privat Coins stakt, sollte diesen Sonderfall nicht automatisch auf die eigene Situation übertragen. Maßgeblich sind Tätigkeit und tatsächliche Umstände.
Der steuerliche Unterschied zwischen privatem Staking und einer gewerblichen Tätigkeit macht eine sorgfältige Dokumentation wichtig. Eine Tabelle mit Zuflussdatum, Coin-Menge und Euro-Wert schafft eine gute Grundlage für die Jahresübersicht. Sie ersetzt keine individuelle Steuerberatung, hilft aber dabei, dass einzelne Rewards bei der Erfassung nicht untergehen.
Wenn Du die steuerlichen Grundlagen rund um Kryptowährungen verständlich vertiefen möchtest, findest Du in einem Webinar zu Kryptowährungen einen passenden Lernrahmen. So kannst Du Begriffe und Abläufe besser einordnen, bevor Du Deine Unterlagen für das Steuerjahr zusammenstellst.
Lock-up-Zeiten und Mindest-Staking-Schwellen
Beim Staking sind zwei Fragen entscheidend: Wie viele Coins musst Du einsetzen, und wann kannst Du wieder darüber verfügen? Während einer Sperrfrist bleiben die eingesetzten Kryptowährungen im Netzwerk gebunden. Ein Verkauf ist dann nicht ohne Weiteres möglich. Für Deine Planung zählt daher nicht nur die Belohnung, sondern auch der Zugang zu Deinem eingesetzten Anteil.
Die Dauer ergibt sich aus den Regeln des jeweiligen Netzwerks oder der Plattform. Nach dem Beenden des Stakings können weitere Schritte nötig sein, bevor die Coins wieder in Deiner Wallet verfügbar sind. Maßgeblich sind die Freigaberegeln des Protokolls und ein möglicher Auszahlungsprozess. Lies diese Bedingungen vor dem Einsatz, nicht erst dann, wenn Du verkaufen möchtest.
Ethereum zeigt, wie stark die Mindestschwelle vom gewählten Weg abhängt. Für das Staking als Validator müssen 32 ETH eingezahlt werden, um die Validator-Software zu aktivieren. Dabei speichert der Validator Informationen, verarbeitet Transaktionen und fügt neue Blöcke zur Blockchain hinzu. Wer diesen eigenen Weg wählt, bindet daher einen erheblichen Coin-Anteil nach den Netzwerkregeln.
Ein Staking-Angebot über eine Börse kann anders organisiert sein: Die Plattform übernimmt den Vorgang für Dich. Mindestbetrag, Sperrfrist und Freigabe richten sich nach den Bedingungen des Angebots. Eine angezeigte Einstiegsschwelle sagt allein noch nichts darüber aus, wann Du Deine Coins zurückerhältst. Entscheidend sind die vollständigen Regeln für Ein- und Auszahlungen.
Beim liquiden Staking erhältst Du zusätzlich einen Token, der Deine eingesetzte Position abbildet. Das bedeutet nicht, dass die ursprünglich gestakten Coins dadurch freigegeben werden. Prüfe getrennt, ob der Abbild-Token handelbar ist und wann das Netzwerk die eingesetzten Coins freigibt. Ein Verkauf des Tokens hebt die Bindung der ursprünglichen Position nicht automatisch auf.
Für Deine Liquiditätsplanung hilft eine einfache Reihenfolge:
- Prüfe vor dem Staken die Mindestmenge und die geltende Bindungsdauer.
- Ermittle, welche Freigabeschritte nach dem Beenden erforderlich sind.
- Trenne eingesetzte Coins von frei verfügbaren Beständen in Deiner Übersicht.
- Plane Verkäufe nicht mit Coins, die noch an eine Sperrfrist gebunden sind.
Diese Trennung wird besonders wichtig, wenn der Markt während einer Sperrfrist fällt. Bei einem Beispiel sinkt 1 ETH von 2.500 € auf 1.500 €. Der Wertverlust beträgt 1.000 €, während die verleihende oder stakende Person nicht verkaufen kann. Der Zeitpunkt der Freigabe entscheidet dann darüber, wann wieder gehandelt werden kann.
Auch steuerlich solltest Du Transaktionen und Zuflüsse nachvollziehbar dokumentieren. Bewahre Angaben zu Coin-Menge, Einsatz und Rückgabe auf. Meldepflichten bleiben unabhängig von einer Sperrfrist relevant, darunter der automatische Informationsaustausch (AIA/AEOI). Sperrfristen ändern also weder die Verfügbarkeit Deiner Coins noch die Pflicht, steuerlich relevante Vorgänge geordnet festzuhalten.
Marktvolatilität und Liquiditätsrisiken
Staking und Lending sind bei Börsen und dezentralen Finanzdiensten unterschiedlichen Risiken ausgesetzt. Dezentral bedeutet hier, dass Abläufe auf einer Blockchain nicht von einer einzelnen zentralen Stelle gesteuert werden.
Schwankungen und Liquidität
Marktvolatilität bezeichnet schnelle Kursveränderungen einer Kryptowährung. Ein Liquiditätsrisiko entsteht, wenn Du Deine Coins nicht rechtzeitig verkaufen oder zurückerhalten kannst. Beides ist relevant, weil ein gebundener Bestand während eines Kursrückgangs nicht ohne Weiteres verfügbar ist.
Beim Lending können vereinbarte Zinsen in derselben Kryptowährung ausgezahlt werden, die Du verliehen hast. Sinkt deren Kurs, fällt auch der Euro-Wert der Zinsen. Eine Auszahlung in einer anderen Kryptowährung bringt ein zusätzliches Kursrisiko mit sich, denn auch ihr Wert kann schwanken. Der Zinssatz allein zeigt daher nicht, welchen Euro-Betrag Du am Ende erhältst.
Beim Staking bestimmen die Netzwerkregeln, wann eingesetzte Coins wieder freigegeben werden. Eine Verkaufsentscheidung lässt sich nicht immer sofort umsetzen, wenn der Freigabeprozess noch läuft. Plane deshalb verfügbare Bestände getrennt von gebundenen Coins. So verwechselst Du einen angezeigten Kontostand nicht mit tatsächlich verfügbaren Mitteln.
Variable Zinsen verändern ebenfalls die Rechnung. Passt sich der Zinssatz während der Nutzung an, kann der tatsächliche Ertrag von der anfänglichen Anzeige abweichen. Beim Lending solltest Du deshalb sowohl die Zinsregel als auch die Rückgabebedingungen lesen. Beim Staking sind der Freigabeprozess und mögliche Netzwerkabzüge wichtig.
Sicherheit bei Börsen und DeFi-Protokollen
Die Sicherheit hängt davon ab, wer die Coins verwahrt und wie Transaktionen ausgeführt werden. Bei einer Börse überlässt Du die Verwahrung einer Plattform. Bei dezentralen Finanzdiensten steuern häufig sogenannte Smart Contracts die Abläufe. Das sind Programme auf der Blockchain, die vereinbarte Bedingungen automatisch ausführen.
Eine automatische Ausführung beseitigt technische Risiken nicht. Ein Programmfehler kann Abläufe beeinträchtigen oder Verluste verursachen. Bei Börsen bestehen andere Abhängigkeiten, weil Du für Zugriff und Rückgabe auf die Plattform angewiesen bist. Prüfe deshalb, ob Du selbst die Kontrolle über Deine Schlüssel behältst und welche Regeln für Auszahlungen gelten.
Auch Validatoren unterliegen den Regeln des Netzwerks. Eine Blockchain kann den eingesetzten Anteil kürzen, wenn ein Validator täuschend oder böswillig handelt. Dieses Risiko betrifft den Betrieb des Validators und ist nicht dasselbe wie ein Plattformausfall.
Die Markets in Crypto-Assets Regulation gilt in der Europäischen Union seit Ende 2024. Yield-Dienste bieten derzeit nicht dieselben Schutzmaßnahmen wie MiCAR-regulierte Dienste. Unterscheide daher zwischen dem Angebot einer Plattform und einem regulierten Dienst. Dokumentiere Transaktionen und beachte geltende Meldepflichten, darunter den automatischen Informationsaustausch (AIA/AEOI).
Unterschiede zwischen Krypto-Lending und Staking
Staking und Lending können Erträge bringen, beruhen aber auf unterschiedlichen Vorgängen. Beim Staking unterstützt Du ein Netzwerk, beim Lending überlässt Du Coins anderen Marktteilnehmern. Die Unterscheidung ist wichtig, wenn Du Verwahrung, Rückgabe und mögliche Verluste vergleichst. Eine angezeigte Rendite allein sagt wenig über diese Bedingungen aus.
Staking ist an den Proof of Stake gebunden. Eingesetzte Coins ermöglichen die Teilnahme an der Blockchain und ihrer Konsensfindung. Validatoren können dafür neue Coins als Vergütung erhalten. Das unterscheidet sich vom Proof of Work, bei dem Netzwerke wie Bitcoin auf Mining setzen. Beim Staking hängt der Ertrag vom Netzwerk und den jeweiligen Teilnahmebedingungen ab.
Beim Lending verleihst Du Kryptowährungen an andere Marktteilnehmer. Die Parteien vereinbaren Dauer, Coin-Menge und Zinshöhe im Vorfeld. Plattformen können vom Darlehensnehmer Sicherheiten verlangen. Ein LTV von 50 % bedeutet beispielsweise: Für 500 € Kredit werden 1.000 € Sicherheit hinterlegt. Der Kreditgeber trägt dabei weiterhin Risiken rund um Rückzahlung und Verwahrung.
Auch die Kontrolle über Deine Coins unterscheidet sich. Beim eigenen Staking setzt Du sie für die Netzwerkfunktion ein. Bei einer Börse übernimmt die Plattform diesen Vorgang für Dich. Beim Lending überlässt Du Coins anderen zur Nutzung. In beiden Fällen können Bedingungen Deine sofortige Verfügbarkeit einschränken. Prüfe daher Gebühren, Laufzeit und Rückgabeprozess gemeinsam, statt nur auf die angegebene Zinshöhe zu schauen.
- Zweck: Staking unterstützt die Blockchain, Lending stellt Coins für eine vereinbarte Nutzung bereit.
- Ertrag: Staking bringt Netzwerkbelohnungen; Lending zahlt vereinbarte Zinsen.
- Risiko: Beim Staking zählen Netzwerkregeln und eingesetzte Coins. Beim Lending kommen Rückzahlung und Sicherheiten hinzu.
- Verfügbarkeit: Sperr- und Rückgaberegeln bestimmen, wann Du wieder über Deine Coins verfügst.
Auch steuerlich sind die Vorgänge nicht gleichzusetzen. Staking-Belohnungen gelten bei privater Nutzung als sonstige Einkünfte nach § 22 Nr. 3 EStG. Die Einordnung von Lending-Zinsen ist nicht abschließend geklärt; neben § 22 Nr. 3 EStG wird auch § 20 Abs. 1 Nr. 7 EStG diskutiert. Halte deshalb Erträge und Transaktionen getrennt fest.
Welche Variante passt, hängt davon ab, ob Dir Netzwerkbeteiligung oder ein vereinbarter Verleih wichtiger ist. Für eine vertiefte Einordnung der Mechanismen kannst Du ein Webinar zu Kryptowährungen nutzen und die Unterschiede vor einer Entscheidung systematisch abwägen. Für steuerliche Folgen kann außerdem relevant sein, ob neue virtuelle Währungseinheiten aus einem Hard Fork verkauft werden. Ein solcher Gewinn kann in Deutschland als privates Veräußerungsgeschäft steuerpflichtig sein, wenn zwischen Anschaffung und Verkauf nicht mehr als ein Jahr liegt (§ 22 Nr. 2 i.V.m. § 23 Abs. 1 Satz 1 Nr. 2 EStG).
Private Veräußerungsgewinne aus virtuellen Währungen sind in Deutschland steuerbar, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt (§ 23 Abs. 1 Nr. 2 EStG).
Geldhelden: Krypto-Akademie
Die Krypto-Akademie hilft Dir, Grundlagen zu Wallets, Netzwerken und Ertragsmodellen besser einzuordnen. Sie eignet sich, wenn Du Staking und Lending nicht nur nach angezeigten Zinsen beurteilen, sondern auch Verwahrung, Bindungsfristen und mögliche Verluste verstehen möchtest.
Nutze das Gelernte, um Deine Fragen zu ordnen und Entscheidungen bewusster vorzubereiten. Die Akademie bietet allgemeine Bildung, keine individuelle Finanz-, Steuer- oder Rechtsberatung. Für Deine persönliche steuerliche Situation ist eine qualifizierte Fachperson zuständig. Beachte außerdem Meldepflichten, etwa den automatischen Informationsaustausch (AIA/AEOI).
Wenn Du die Grundlagen strukturiert vertiefen möchtest, findest Du passende Lernangebote im Kursangebot rund um Kryptowährungen. Melde Dich gern bei Geldhelden, wenn Du mehr über die Krypto-Akademie erfahren möchtest.
Triff Deine nächste Krypto-Entscheidung bewusst
Mach aus Wissen einen klaren Entscheidungsrahmen. Bevor Du Kapital bindest, überlege, welches Ziel Du verfolgst, wie viel Bewegungsfreiheit Du brauchst und welche Risiken Du tragen kannst. So wird aus einer vermeintlich einfachen Renditefrage eine bewusste Abwägung. Beim Krypto-Staking und -Lending zählt nicht nur, was ein Angebot verspricht, sondern auch, ob es zu Deinem Umgang mit Verfügbarkeit und Verantwortung passt.
Halte Deine Überlegungen schriftlich fest. Welche Bedingungen sind für Dich unverzichtbar? Welche Unsicherheit wäre ein Ausschlussgrund? Eine klare eigene Linie hilft Dir, Angebote sachlicher zu beurteilen und Entscheidungen nicht allein von kurzfristigen Kursbewegungen leiten zu lassen.
Wenn Du die Zusammenhänge weiter vertiefen und Deine Fragen sortieren möchtest, kannst Du an einem Webinar zu Kryptowährungen teilnehmen. Für persönliche steuerliche oder rechtliche Fragen ist eine qualifizierte Fachperson der passende Ansprechpartner. Geh den nächsten Schritt in Deinem Tempo und triff Deine Entscheidungen mit Klarheit.
Häufige Fragen zu Staking und Lending
Was ist Staking?
Staking bedeutet, Kryptowährungen für die Beteiligung an einem Proof-of-Stake-Netzwerk einzusetzen. Das Netzwerk nutzt sie für Aufgaben wie die Prüfung von Transaktionen. Als Gegenleistung können neue Coins gutgeschrieben werden. Beim Betrieb eines Ethereum-Validators sind dafür 32 ETH erforderlich. Wer weniger einsetzen möchte, kann auf andere Teilnahmeformen stoßen, deren Bedingungen sich nach Netzwerk oder Plattform richten.
Börsen: Wo kannst Du Deine Coins staken?
Du kannst Coins bei einer Börse staken, wenn sie ein entsprechendes Angebot für das gewählte Netzwerk bereitstellt. Welche Kryptowährungen verfügbar sind, richtet sich nach der jeweiligen Plattform. Prüfe beim konkreten Coin, ob die Börse Deine Position verwahrt, wie Belohnungen gutgeschrieben werden und welche Bedingungen für die Rückgabe gelten. Auch ein Börsenangebot ist mit Verwahrungs- und Kursrisiken verbunden.
Was bedeutet das konkret?
Konkret heißt Staking: Du weist Deine Coins einem Netzwerk oder einem Staking-Angebot zu, statt sie für einen Verkauf verfügbar zu halten. Bei einem Validator tragen sie zur Funktion der Blockchain bei; bei einem Börsenangebot übernimmt die Plattform diesen Vorgang. Prüfe vor der Bestätigung, welche Menge gebunden wird und wie sich das Staking beenden lässt. So weißt Du, welcher Anteil kurzfristig verfügbar bleibt.
Was ist Krypto-Lending und wie funktioniert es?
Krypto-Lending bedeutet, Kryptowährungen an andere Marktteilnehmer zu verleihen. Vor Beginn werden üblicherweise Laufzeit, Coin-Menge und Zinsen vereinbart. Die Zinszahlung kann in derselben oder einer anderen Kryptowährung erfolgen. Plattformen können vom Kreditnehmer Sicherheiten verlangen. Neben dem Zinssatz ist für Dich wichtig, wie die Rückzahlung geregelt ist und welche Folgen eine verspätete oder ausbleibende Rückzahlung hätte.
Was ist der Unterschied zwischen Lending und Staking?
Beim Staking setzt Du Coins für die Teilnahme eines Netzwerks ein; beim Lending überlässt Du sie anderen zur Nutzung. Dadurch unterscheiden sich die möglichen Ertragsquellen und die Bedingungen, die Du prüfen musst. Ein Netzwerk kann Regeln für Validatoren durchsetzen, während bei einem Kreditverhältnis Rückzahlung und Sicherheiten entscheidend sind. Frage bei jedem Angebot zuerst: Wer nutzt die Coins, und wodurch entsteht die Auszahlung?
Wie sieht es mit der Regulierung aus?
Die Markets in Crypto-Assets Regulation (MiCAR) gilt in der Europäischen Union seit Ende 2024. Welche Anforderungen greifen, hängt davon ab, welche Art von Dienst angeboten wird; nicht jedes Staking- oder Lending-Angebot ist gleich einzuordnen. Yield-Dienste bieten derzeit nicht dieselben Schutzmaßnahmen wie MiCAR-regulierte Dienste. Beachte außerdem geltende Meldepflichten, darunter den automatischen Informationsaustausch (AIA/AEOI), soweit er Deine Situation betrifft.
Was unterscheidet Krypto-Staking und Krypto-Lending steuerlich?
Bei privat erhaltenen Staking-Belohnungen kann § 22 Nr. 3 EStG gelten; dafür beträgt die jährliche Freigrenze 256 Euro. Bei Lending-Erträgen wird ebenfalls eine Einordnung als sonstige Einkünfte nach § 22 Nr. 3 EStG diskutiert, daneben § 20 Abs. 1 Nr. 7 EStG. Halte deshalb Zuflüsse und spätere Verkäufe getrennt fest. Die persönliche steuerliche Einordnung hängt von den Umständen ab.
Welche Gebühren und Mindestbeträge gelten beim Staking und Lending?
Gebühren und Mindestbeträge richten sich nach Netzwerk, Plattform und gewähltem Angebot. Für einen eigenen Ethereum-Validator müssen 32 ETH eingezahlt werden, um die Validator-Software zu aktivieren. Das ist keine allgemeine Mindestmenge für jedes Staking-Angebot. Beim Lending bestimmen Plattformregeln und Vertragsbedingungen den Einstieg. Prüfe vorab auch mögliche Netzwerkgebühren und ob Kosten die tatsächlich gutgeschriebenen Erträge mindern.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.