Ein Auslandsumzug macht nicht automatisch jedes Vermögen steuerfrei. Wenn du Vermögen ins Ausland transferierst, hängt die mögliche Wegzugsbesteuerung unter anderem von bestimmten Beteiligungen an Kapitalgesellschaften ab. Nach Angaben des Bundesministeriums der Justiz kann sie greifen, wenn du in den letzten fünf Jahren mehr als 1 % an einer Kapitalgesellschaft gehalten hast und in den letzten zwölf Jahren mindestens sieben Jahre in Deutschland steuerpflichtig warst. Dabei können stille Reserven besteuert werden, also Wertzuwächse, die noch nicht durch einen Verkauf realisiert wurden.
Vielleicht fragst du dich, ob schon eine Überweisung ins Ausland steuerliche Folgen auslöst. Entscheidend ist, Vermögenstransfer, Wegzug und mögliche Steuerpflichten auseinanderzuhalten. Auch Anzeigepflichten und der automatische Informationsaustausch zwischen Staaten spielen eine Rolle. Wer diese Punkte übersieht, riskiert unangenehme Überraschungen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Hier erfährst du, welche Regeln nach dem Wegzug wichtig sind, wann eine beschränkte oder erweiterte beschränkte Steuerpflicht eine Rolle spielen kann und warum ausländische Gesellschaften, LLCs oder Stiftungen keine Abkürzung an Pflichten vorbei sind. So erhältst du eine klare Grundlage, um Chancen und Risiken internationaler Vermögensstrukturen besser einzuordnen.
Wichtigste Erkenntnisse
- Trenne den bloßen Vermögenstransfer vom steuerlichen Wegzug: Entscheidend sind unter anderem dein Wohnsitz, deine Einkünfte und deine Beteiligungen.
- Prüfe, welche Einkünfte nach dem Umzug weiterhin in Deutschland steuerpflichtig sein können und welche Regeln für eine erweiterte beschränkte Steuerpflicht gelten.
- Beziehe Währungsrisiken und die Verteilung deines Vermögens auf verschiedene Länder und Rechtssysteme in deine Planung ein.
- Behalte Anzeigepflichten und den automatischen Informationsaustausch zwischen Staaten im Blick, auch bei Konten und Strukturen im Ausland.
- Ordne ausländische Gesellschaften, LLCs und Stiftungen nicht isoliert ein: Ihre steuerlichen Folgen hängen von ihrer konkreten Nutzung und deiner persönlichen Situation ab.
Was bedeutet beschränkte Einkommensteuerpflicht nach einem Wegzug ins Ausland?
Nach dem Wegzug endet die deutsche Steuerpflicht nicht automatisch für alle Einkünfte. Entscheidend sind dein steuerlicher Wohnsitz, verbleibende Einkünfte in Deutschland und mögliche Beteiligungen.
Steuerliche Folgen des Wegzugs
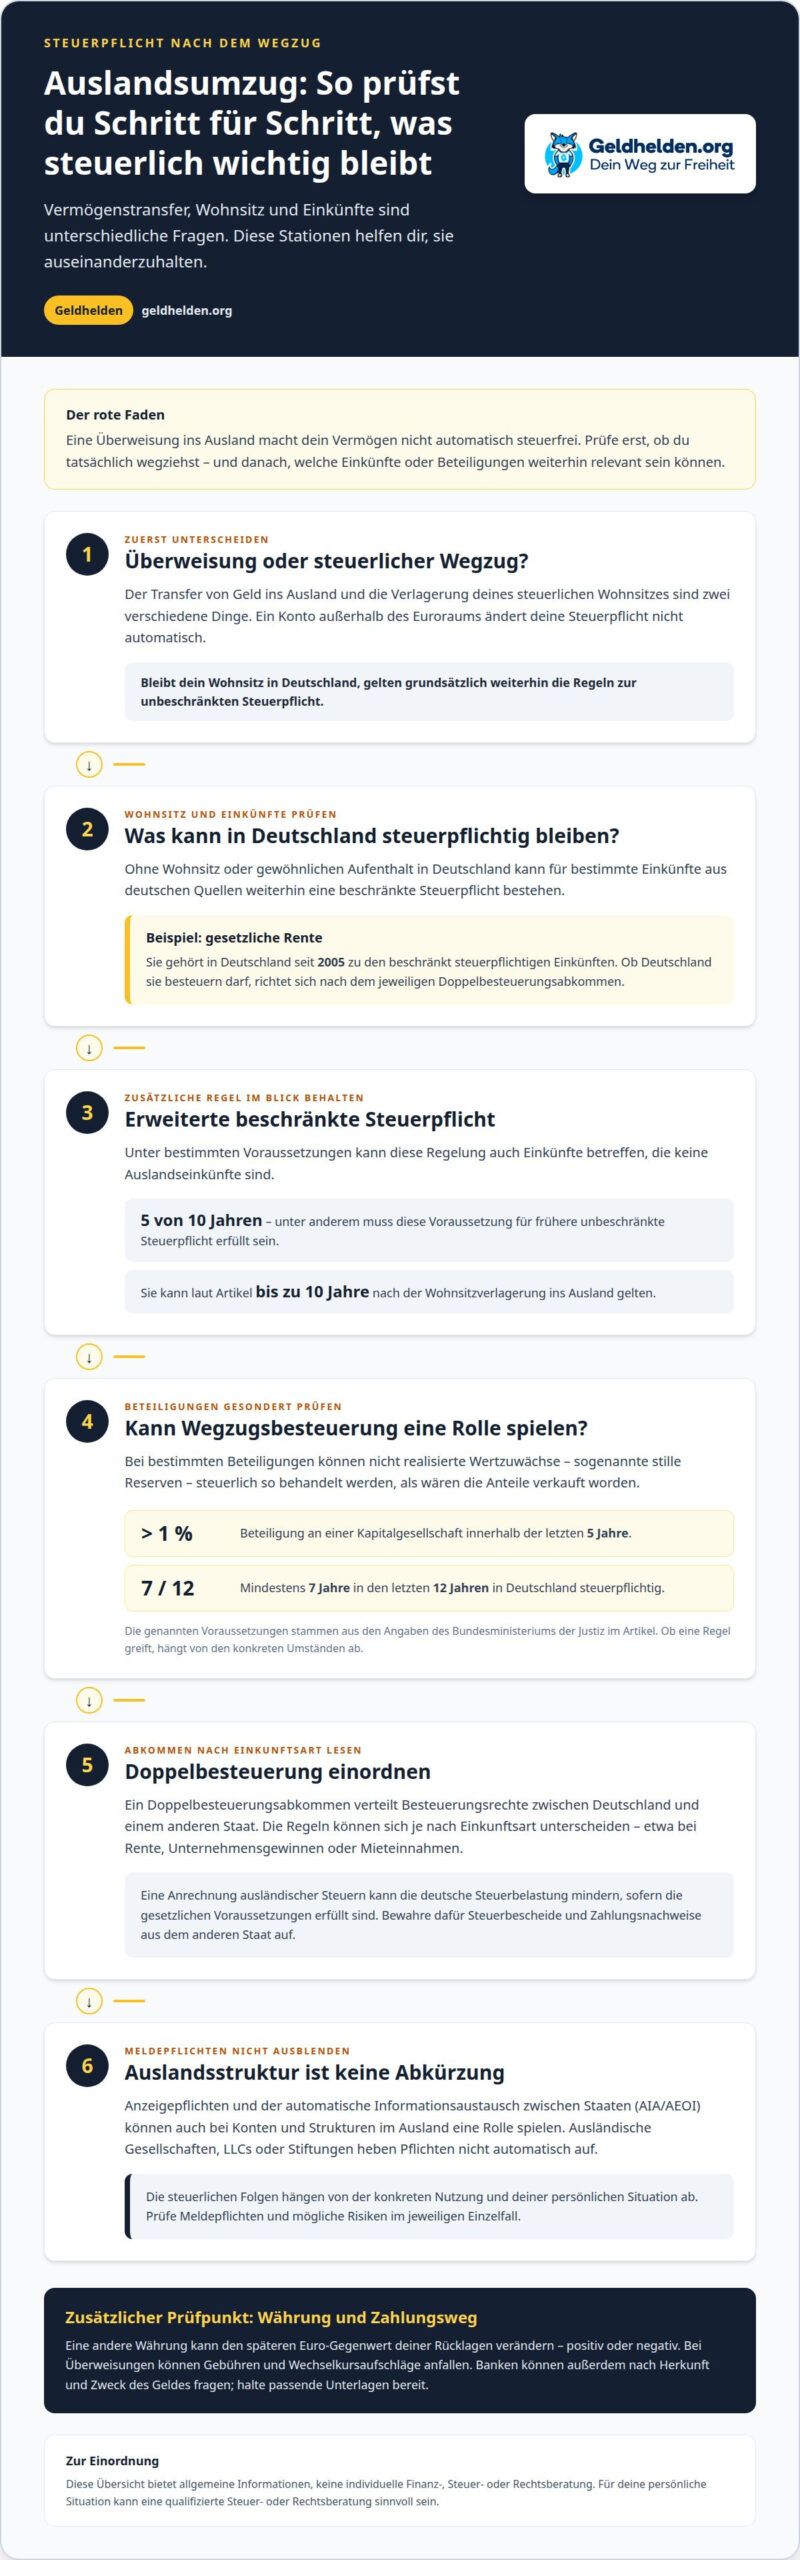
Ein Wegzug verändert, welcher Staat welche Einkünfte besteuern darf. Ohne Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland bleibt eine beschränkte Steuerpflicht für bestimmte deutsche Einkünfte möglich. Dazu zählen etwa Einkünfte aus deutschen Quellen. Die gesetzliche Rente gehört in Deutschland seit 2005 zu den beschränkt steuerpflichtigen Einkünften. Ob Deutschland sie besteuern darf, richtet sich nach dem jeweiligen Doppelbesteuerungsabkommen.
Zusätzlich kann die erweiterte beschränkte Einkommensteuerpflicht greifen. Voraussetzung ist unter anderem, dass du in den letzten zehn Jahren mindestens fünf Jahre unbeschränkt steuerpflichtig warst. Nach Angaben des Bundesministeriums der Justiz kann diese Regelung bis zu zehn Jahre nach der Wohnsitzverlagerung ins Ausland gelten. Sie betrifft unter bestimmten Voraussetzungen auch Einkünfte, die keine Auslandseinkünfte sind.
Bei bestimmten Beteiligungen kann außerdem Wegzugssteuer anfallen: Deutschland behandelt stille Wertzuwächse dann steuerlich so, als wären Anteile verkauft worden. Nach Angaben des Bundesministeriums der Justiz betrifft die Regelung unter anderem Beteiligungen von mehr als 1 % innerhalb der letzten fünf Jahre. Eine Voraussetzung ist, dass du in den letzten zwölf Jahren mindestens sieben Jahre in Deutschland steuerpflichtig warst.
Panama, Paraguay und Costa Rica werden als mögliche Ziele für einen steuerlichen Neustart betrachtet. Ein niedrigerer Steuersatz allein klärt jedoch nicht, wo du steuerlich ansässig bist oder welche Einkünfte Deutschland weiterhin erfassen darf. Prüfe daher Wohnsitz, Einkunftsart und anwendbare Abkommen gemeinsam. Für Ehegatten beträgt der im Text genannte Schenkungssteuerfreibetrag laut Bundesministerium der Justiz 500.000 Euro.
Doppelbesteuerungsabkommen und Steueranrechnung
Ein Doppelbesteuerungsabkommen verteilt Besteuerungsrechte zwischen Deutschland und einem anderen Staat. Es soll verhindern, dass dieselben Einkünfte doppelt besteuert werden, legt aber je nach Einkunftsart unterschiedliche Regeln fest. Eine Anrechnung ausländischer Steuern kann die deutsche Steuerbelastung mindern, sofern die gesetzlichen Voraussetzungen erfüllt sind. Bewahre dafür Steuerbescheide und Zahlungsnachweise aus dem anderen Staat auf.
Bei einer Rente können Abkommen andere Zuständigkeiten festlegen als bei Unternehmensgewinnen oder Mieteinnahmen. Prüfe deshalb das Abkommen für dein Zielland und die konkrete Einkunftsart. Die pauschale Annahme „im Ausland versteuert bedeutet in Deutschland erledigt“ greift zu kurz.
Zahlungsweg und steuerliche Einordnung sind zwei verschiedene Fragen. SEPA wickelt Euro-Zahlungen innerhalb des SEPA-Raums ab, während SWIFT internationale Zahlungsnachrichten übermittelt. Spezialisierte Zahlungsdienste bieten weitere Überweisungswege. Vergleiche vorab deren Wechselkurse und Gebühren.
Bei größeren Überweisungen fragen Banken nach Herkunft und Zweck des Geldes. Halte passende Unterlagen bereit, etwa Verkaufsverträge, Erbschaftsunterlagen oder frühere Kontoauszüge. Für Bargeld gelten andere praktische Anforderungen als für Wertpapiere, Immobilien oder Unternehmensanteile: Eine Überweisung verschiebt Geld, überträgt aber nicht automatisch das Eigentum an solchen Vermögenswerten.
Für Länder außerhalb der EU gelten zusätzlich die Vorgaben des Ziellands; Sanktionen können Zahlungen blockieren. Gehe bei größeren Beträgen geordnet vor: Prüfe die Empfängerdaten, belege die Herkunft, vergleiche Wechselkurs und Gebühren und sichere anschließend den Zahlungsbeleg. Fehlerhafte Angaben, Betrug, Kontosperren und Sanktionsbeschränkungen sind mögliche Risiken.
Währungsrisiken und Diversifikation
Ein Konto außerhalb des Euroraums verändert deine Steuerpflicht nicht automatisch, wohl aber deine Währungsexponierung. Bleibt dein Wohnsitz in Deutschland, gelten grundsätzlich weiterhin die Regeln zur unbeschränkten Steuerpflicht. Kapital in eine andere Währung zu verlagern, ist daher eine Anlageentscheidung und kein Ersatz für eine steuerliche Prüfung. Manche Anleger möchten einen Teil ihres Vermögens außerhalb der Währungsunion verwahren. Das kann Klumpenrisiken im Heimatmarkt senken, beseitigt aber weder Wechselkursrisiken noch mögliche Verluste anderer Anlagen.
Ein einfaches Beispiel: Deine Ausgaben fallen überwiegend in Euro an, ein Teil deiner Rücklagen liegt aber in Schweizer Franken. Sinkt der Franken gegenüber dem Euro, kann der in Euro umgerechnete Wert dieser Rücklage fallen. Steigt er, kann der Umrechnungseffekt positiv ausfallen. Der Wechselkurs beeinflusst also, welchen Betrag du später tatsächlich für Miete, Pflege oder Reisen nutzen kannst. Plane deshalb nicht nur anhand des Kontostands, sondern auch danach, in welcher Währung deine künftigen Ausgaben anfallen.
Bei einer Auslandsüberweisung können an mehreren Stellen Kosten entstehen: Die Bank oder der Zahlungsdienst berechnet möglicherweise eine Überweisungsgebühr, und der Wechselkurs kann einen Aufschlag gegenüber dem Referenzkurs enthalten. Bei Zahlungen über Zwischenbanken können weitere Kosten hinzukommen. Vergleiche vor dem Auftrag den Auszahlungsbetrag in der Zielwährung, nicht nur die angezeigte Gebühr. Kläre auch, ob Gebühren vom überwiesenen Betrag abgezogen werden oder zusätzlich anfallen.
Eine belastbare Diversifikation bedeutet nicht, Vermögen einfach auf möglichst viele Konten zu verteilen. Sie betrachtet Anlagearten, Länder, Rechtssysteme und Währungen im Zusammenhang. Ein Konto in einem anderen Land, eine Immobilie und Wertpapiere können unterschiedliche Risiken mit sich bringen. Prüfe für jede Position:
- Währung: Passt sie zu deinen geplanten Ausgaben, etwa laufenden Kosten in Euro?
- Land und Verwahrung: Welche Rechtsordnung gilt für das Konto oder die Anlage?
- Liquidität: Wie schnell kannst du auf das Vermögen zugreifen, wenn du es brauchst?
- Gesamtrisiko: Bewegen sich mehrere Anlagen ähnlich, obwohl sie in verschiedenen Ländern liegen?
Auch eine breite Streuung schützt nicht vor jedem Verlust. Sinkt der Euro, kann der Umrechnungswert ausländischer Anlagen steigen. Ein Kursverlust dieser Anlagen kann den möglichen Gewinn zugleich aufzehren. Bedenke außerdem: Ausländische Konten sind nicht unsichtbar. Der automatische Informationsaustausch, kurz AIA, ermöglicht teilnehmenden Staaten, bestimmte Finanzkontodaten auszutauschen. Eine internationale Struktur hebt Melde- und Steuerpflichten nicht auf.
Für deine Planung hilft eine einfache Reihenfolge: Notiere zuerst die Währungen deiner Einnahmen und Ausgaben. Ordne danach Konten und Anlagen nach Währung und Land. Vergleiche anschließend Gebühren, Wechselkurs und Zugriffsmöglichkeiten, bevor du Kapital verschiebst. Die Webinare zur internationalen Vermögensplanung können dir dabei helfen, Währungsrisiken und Zugriffsmöglichkeiten gemeinsam in deine Überlegungen einzubeziehen.
Anzeigepflichten gegenüber dem Finanzamt
Eine Auslandsüberweisung ist nicht automatisch eine Steuererklärung oder eine Meldung an das Finanzamt. Unterscheide die steuerliche Erklärung deiner Einkünfte von möglichen Meldepflichten nach der Außenwirtschaftsverordnung (AWV).
Meldepflichten bei Auslandsüberweisungen
Die AWV-Meldung erfasst bestimmte grenzüberschreitende Zahlungen zu statistischen Zwecken. Ob eine Zahlung darunterfällt, hängt von ihrer Art und dem zugrunde liegenden Vorgang ab. Eine Überweisung zwischen eigenen Konten ist daher nicht dasselbe wie eine Zahlung für einen Unternehmensanteil oder eine Immobilie. Ordne den Zahlungsgrund ein, bevor du davon ausgehst, dass die Überweisung meldepflichtig ist.
Eine AWV-Meldung ersetzt keine steuerliche Erklärung. Erhältst du zum Beispiel Mieteinnahmen aus einer deutschen Immobilie, musst du deren steuerliche Behandlung gesondert betrachten. Auch Erträge auf einem ausländischen Konto können steuerlich relevant bleiben. Der automatische Informationsaustausch (AIA) ermöglicht teilnehmenden Staaten, bestimmte Finanzkontodaten auszutauschen. Ein Auslandskonto bedeutet deshalb nicht, dass Einkünfte oder Kontodaten außerhalb staatlicher Meldewege liegen.
Schwellenwerte und Meldefristen
Schwellenwert und Frist für eine AWV-Meldung hängen von der konkreten Meldeart und dem Zahlungsvorgang ab. Prüfe vor der Überweisung, ob eine Ausnahme greift und welche Frist für genau diesen Vorgang gilt. Pauschale Aussagen zu sämtlichen Auslandszahlungen führen leicht zu falschen Schlüssen. Halte den Zahlungsbeleg und deine Einordnung des Vorgangs fest.
Bei einer Gestaltung mit Anteilen, Darlehen oder wiederkehrenden Zahlungen können mehrere Vorgänge zusammenkommen. Dokumentiere deshalb, wer zahlt, wer empfängt und welchem Zweck die Zahlung dient. So kannst du tatsächliche Zahlungsflüsse von steuerpflichtigen Einkünften oder Erträgen unterscheiden.
Für deine Unterlagen hilft eine klare Zuordnung. Lege zu jeder größeren Auslandszahlung den Kontoauszug, den Vertrag und eine kurze Beschreibung des Zwecks ab. Bei einem Unternehmensanteil kann das der Kaufvertrag sein; bei einer Überweisung zwischen eigenen Konten helfen die Auszüge beider Konten. So lassen sich Zahlungen später gegenüber Bank, Finanzamt oder Meldebehörde nachvollziehbar einordnen.
Prüfe außerdem, ob eine Zahlung mit einer Steuererklärung oder weiteren Meldepflicht zusammenhängt. Beispiel: Du überweist Verkaufserlöse ins Ausland und erzielst zugleich Erträge aus dem Verkauf von Anteilen. Die Überweisung und die Besteuerung des Gewinns sind getrennte Fragen. Dokumentiere beides getrennt, damit du eine Meldung nicht mit der Erklärung steuerlicher Einkünfte verwechselst.
Für eine geordnete Prüfung notierst du vor dem Transfer den Betrag, die beteiligten Personen, den Zahlungsgrund und das Zielland. Ordne den Vorgang anschließend der passenden Meldeart zu und halte die einschlägige Frist schriftlich fest. Bewahre Bestätigung und Belege gemeinsam auf. So lässt sich auch später nachvollziehen, weshalb Geld geflossen ist und wie du den Vorgang eingeordnet hast.
Ausländische Gesellschaften, LLCs und Stiftungen
Eine ausländische Gesellschaft ordnet Vermögen rechtlich einer Organisation zu, nicht automatisch dir persönlich. Entscheidend bleiben die tatsächliche Geschäftsführung, das Eigentum, die Nutzung und mögliche Ausschüttungen. Eine Gründung im Ausland beendet deshalb weder eine deutsche Einkommensteuerpflicht noch bestehende Meldepflichten. Wenn du in Deutschland wohnst, bist du grundsätzlich unbeschränkt steuerpflichtig. Plane die Struktur nach ihrem Zweck, nicht nach dem Namen des Landes.
Bei einer US-LLC reicht die Bezeichnung „Limited Liability Company“ nicht aus, um ihre deutsche steuerliche Einordnung festzulegen. Deutschland und die USA können eine Gesellschaft unterschiedlich behandeln. Der Deutsch-Amerikanische Freundschaftsvertrag von 1953 ist ein rechtlicher Bezugspunkt, aber kein pauschaler Schutz vor deutscher Besteuerung. Entscheidend sind die konkrete Ausgestaltung, die tatsächlichen Abläufe und die Frage, wem Gewinne zugerechnet werden.
Auch Zypern zeigt, warum ein niedrigerer Steuersatz allein kein vollständiges Konzept ist. Die Körperschaftsteuer beträgt dort laut den zugrunde liegenden Angaben 12,5 %. Dieser Satz betrifft die Gesellschaft, nicht automatisch deine persönliche Einkommensteuer. Prüfe deshalb getrennt, wo die Gesellschaft steuerlich erfasst wird, wie Ausschüttungen behandelt werden und ob ein Doppelbesteuerungsabkommen einschlägig ist. Ein Abkommen verteilt Besteuerungsrechte, es beseitigt nicht jede Erklärungspflicht.
Eine Familienstiftung kann Vermögen langfristig bündeln und die Nachfolge strukturieren. Sie ist jedoch keine einfache Hülle, die Eigentum und Kontrolle unverändert bei dir lässt. Wiederkehrende Belastungen gehören in jede langfristige Planung und können die Wirkung einer Gestaltung deutlich verändern.
Vor einer Übertragung solltest du diese Punkte schriftlich gegenüberstellen:
- Vermögen: Welche Konten, Immobilien, Anteile oder Rücklagen sollen übertragen werden?
- Kontrolle: Wer entscheidet über Ausgaben, Geschäftsführung und Ausschüttungen?
- Steuern: Wo werden Erträge besteuert, und welche Folgen entstehen bei einer Ausschüttung?
- Nachfolge: Wie wirken sich Stiftung oder Gesellschaft auf Erben und Schenkungen aus?
Auch stille Reserven verdienen Aufmerksamkeit. Eine Übertragung von Unternehmensanteilen oder Wirtschaftsgütern kann deutsche Besteuerungsrechte berühren und dadurch steuerliche Folgen auslösen. Seit 2025 erfasst die Wegzugsbesteuerung unter bestimmten Voraussetzungen auch Investmentfondsanteile im Privatvermögen. Genannt werden Fondsanteile mit Anschaffungskosten von mindestens 500.000 € sowie große Bestände mit mindestens 1 % Beteiligung. Prüfe beide Kriterien anhand deiner Anlage, bevor du Vermögen in eine Struktur einbringst.
Halte Gesellschaftsvertrag, Kontobelege, Beschlüsse und Nachweise zur Herkunft der Mittel geordnet bereit. Bei einer US-LLC, einer Stiftung oder einer Schweizer Gesellschaft sollten Steuer- und Rechtsfragen gemeinsam betrachtet werden. So erkennst du früh, ob die geplante Struktur zu deinem Wohnsitz, deinen Einkünften und deiner Nachfolge passt.
Welche legalen Möglichkeiten gibt es, Vermögen aus Deutschland ins Ausland zu transferieren?
Der passende Weg hängt davon ab, welches Vermögen du bewegen willst und warum. Eine Überweisung verschiebt Geld zwischen Konten, überträgt aber nicht automatisch Wertpapiere, Immobilien oder Unternehmensanteile. Beginne deshalb mit einer Bestandsaufnahme. Notiere zu jedem Vermögenswert Eigentümer, Verwahrort, Währung und geplanten Zweck.
Bankguthaben: Du kannst Geld von einem deutschen Konto auf ein Konto im Ausland überweisen. Vergleiche vorher Empfängerangaben, Gebühren und Wechselkurs. Eine Zahlung in Euro innerhalb des SEPA-Raums läuft anders ab als eine internationale Zahlung in Fremdwährung. Halte fest, ob das Zielkonto dir selbst oder einer anderen Person gehört. So lässt sich der wirtschaftliche Zweck nachvollziehen.
Wertpapiere: Statt Anlagen zu verkaufen, kannst du einen Depotwechsel und die Übertragung der Wertpapiere prüfen. Dabei werden Positionen zwischen Verwahrstellen übertragen, nicht als Geld ausgezahlt. Kläre vorab, ob das ausländische Depot dieselben Wertpapiere verwahren kann und welche Unterlagen für die Einstandswerte benötigt werden. Ein Verkauf mit anschließendem Neukauf ist ein anderer Vorgang und kann eigene steuerliche Folgen haben.
Immobilien und Unternehmensanteile: Eine Überweisung ins Ausland ändert nicht den Eigentümer eines Grundstücks oder einer Gesellschaft. Dafür braucht es eine rechtliche Übertragung nach den Regeln des jeweiligen Vermögenswerts. Bei einer Immobilie zählen insbesondere Eigentumsverhältnisse und Standort. Bei Anteilen sind Gesellschaftsvertrag, Beteiligungsstruktur und mögliche stille Reserven zu prüfen. Eine geplante Auswanderung kann diese Fragen zusätzlich beeinflussen.
Digitale Vermögenswerte: Kryptowährungen lassen sich an eine selbst verwaltete digitale Geldbörse übertragen. Prüfe vor dem Transfer die Empfängeradresse und das passende Netzwerk. Eine falsch eingegebene Adresse kann dazu führen, dass du den Zugriff auf die Werte verlierst. Halte außerdem nachvollziehbar fest, wann du übertragen hast und welchem Zweck der Vorgang diente. Ein digitaler Transfer hebt steuerliche oder meldebezogene Pflichten nicht auf.
Eine vorausschauende internationale Vermögensplanung kann auch einen späteren Wegzug vorbereiten. Das ist keine Aufforderung, Vermögen zu verbergen: Steuerliche Pflichten und der automatische Informationsaustausch zwischen Staaten bleiben relevant. Ordne den Transfer deshalb in dieser Reihenfolge:
- Lege fest, welche Werte du bewegen willst und welches Ziel du verfolgst.
- Wähle für jeden Wert den passenden Übertragungsweg, etwa Überweisung oder Depotübertrag.
- Prüfe mögliche Steuerfolgen, Meldepflichten und rechtliche Anforderungen vor der Umsetzung.
- Bewahre Verträge, Bestätigungen und Buchungen geordnet auf.
Bei größeren Vorhaben ist es sinnvoll, die steuerliche und rechtliche Einordnung mit qualifizierten Fachleuten zu besprechen. So lassen sich Vermögensübertragung, möglicher Wegzug und spätere Nutzung gemeinsam betrachten. Zur Vorbereitung kannst du in den Webinaren zur Vermögensplanung im Ausland die Fragen zu Übertragungsweg und Zielstruktur ordnen, bevor du über die Umsetzung entscheidest.
Geldhelden: Freiheits-Akademie
Die Freiheits-Akademie von Geldhelden hilft dir, internationale Vermögensplanung und finanzielle Freiheit besser einzuordnen. Sie eignet sich, wenn du nach den steuerlichen und rechtlichen Grundlagen deine nächsten Fragen strukturieren möchtest. In der Geldschutz-Akademie beschäftigst du dich mit Ansätzen für eine breitere Vermögensaufstellung, in der Krypto-Akademie mit digitalen Vermögenswerten. Für eine persönliche Fragestellung zu deiner Planung ist der Freiheit Call eine mögliche Anlaufstelle.
Die Inhalte dienen der Orientierung und ersetzen keine individuelle Steuer- oder Rechtsberatung. Geldhelden gibt keine Rechts- oder Steuerberatung. Gerade bei einem geplanten Wegzug, einer ausländischen Gesellschaft oder möglichen Meldepflichten solltest du deine konkrete Lage zusätzlich mit qualifizierten Fachleuten besprechen. So kannst du Lerninhalte von verbindlichen Entscheidungen unterscheiden und nächste Schritte bewusster vorbereiten.
Wenn du deine internationale Vermögensplanung weiter durchdenken möchtest, entdecke die Lernangebote und Beratungen von Geldhelden.
Mach aus deiner Planung einen klaren nächsten Schritt
Eine internationale Vermögensstruktur beginnt nicht mit einer Überweisung, sondern mit einer Entscheidung: Was soll sich für dich verändern, und welche Verantwortung bist du bereit zu übernehmen? Wenn du Vermögen ins Ausland transferieren möchtest, halte zuerst dein Ziel, die geplante Nutzung und offene Fragen schriftlich fest. So wird aus einer großen Idee ein überschaubarer nächster Schritt.
Unterscheide zwischen allgemeiner Orientierung und der verbindlichen Einordnung deines persönlichen Falls. Gerade bei Wegzug, Gesellschaften und steuerlichen Folgen kommt es auf das Zusammenspiel deiner Umstände an. Eine individuelle Prüfung durch qualifizierte Fachleute kann helfen, die passende Vorgehensweise zu bestimmen. Plane außerdem Zeit für Dokumentation und spätere Überprüfungen ein, damit deine Struktur zu deinem Leben passt.
Du musst nicht alles auf einmal entscheiden. Beginne mit einer Frage, die für dich jetzt am wichtigsten ist, und vertiefe sie in Ruhe. Entdecke die Geldhelden-Webinare zur Vermögensplanung und nutze sie als nächsten Orientierungsschritt. Geh informiert und in deinem eigenen Tempo weiter.
Häufige Fragen zum Vermögenstransfer ins Ausland
Was ist die Wegzugsbesteuerung?
Die Wegzugsbesteuerung kann eine Steuerzahlung auslösen, obwohl du deine Unternehmensanteile nicht verkauft hast. Das ist wichtig für die Liquiditätsplanung: Der steuerliche Anlass und der tatsächliche Geldzufluss fallen dann auseinander. Nach Angaben des Bundesministeriums der Justiz kann die Zahlung auf Antrag in sieben gleichen Jahresraten erfolgen; in der Regel sind dafür Sicherheiten erforderlich. Plane deshalb mögliche Steuerzahlungen ein, bevor du über verfügbare Mittel entscheidest.
Die Voraussetzungen im Detail: Für wen gilt die Wegzugsbesteuerung?
Betroffen sein können nicht nur Gesellschafter einer Kapitalgesellschaft. Auch Einzelunternehmer und unter bestimmten Umständen Gesellschafter von Personengesellschaften können einer Wegzugsbesteuerung unterliegen. Für die Prüfung hilft eine Übersicht über deine Unternehmensformen, Beteiligungen und steuerlichen Wohnzeiten. Sammle dafür Gesellschaftsverträge, Beteiligungsnachweise und frühere Steuerunterlagen. Bei Fondsanteilen solltest du zusätzlich prüfen, ob die seit 2025 geltenden Regeln für bestimmte Investmentanteile deine Situation betreffen.
Warum überhaupt ins Ausland?
Ein Umzug kann zu einem Lebensentwurf passen, der Arbeit, Familie und Vermögensplanung über Ländergrenzen hinweg verbindet. Für manche zählt die Nähe zu Angehörigen, für andere ein neuer Alltag oder eine unternehmerische Perspektive. Mach deine Beweggründe konkret: Notiere, wo du künftig leben willst, welche Einnahmen du brauchst und welche Bindungen in Deutschland bleiben. So vergleichst du Länder nach Alltagstauglichkeit statt allein nach Steuersätzen.
Was ist ein Niedrigsteuerland?
Für den Vergleich mit Deutschland gilt ein Land als Niedrigsteuerland, wenn die Einkommensteuerbelastung einer unverheirateten Person mit einem Einkommen von 77.000 € um mehr als ein Drittel niedriger ist. Dieser Maßstab bezieht sich auf ein bestimmtes Vergleichsprofil. Er sagt allein noch nicht, wie deine persönlichen Einkünfte besteuert werden. Prüfe daher zusätzlich, welche Einkunftsarten das Zielland erfasst und ob besondere Regeln für neu zugezogene Personen gelten.
Welche Auswirkungen hat der Wegzug auf die Schenkung- und Erbschaftsteuerpflicht?
Für die steuerliche Einordnung zählen unter anderem die Ansässigkeit von Schenker, Erblasser und Empfänger sowie die Art des übertragenen Vermögens. Deutschland hat Abkommen zur Vermeidung der Doppelbesteuerung bei Erbschaften und Schenkungen mit Dänemark, Frankreich, Griechenland, Schweden, der Schweiz und den USA. Prüfe bei einer geplanten Übertragung zuerst, ob ein solches Abkommen für die beteiligten Personen und Vermögenswerte einschlägig ist.
Welche Steuern können beim Transfer von Geld oder Vermögen ins Ausland anfallen?
Welche Steuer relevant wird, hängt davon ab, ob du Geld verschenkst, eine Anlage verkaufst oder Vermögen in eine Gesellschaft einbringst. Für eine Schenkung oder einen Erbfall können andere Regeln gelten als für laufende Kapitalerträge. Ein bloßer Kontowechsel ist deshalb nicht mit einem Verkauf gleichzusetzen. Halte Anlass der Übertragung und beteiligte Eigentümer fest, damit sich der Vorgang steuerlich richtig einordnen lässt.
Was ist bei einem Wegzug aus Deutschland und der Verlagerung von Vermögen steuerlich zu beachten?
Erstelle vor dem Umzug eine Übersicht deiner Vermögenswerte, Einkünfte und bestehenden Verträge. Notiere auch, welche wirtschaftlichen Tätigkeiten oder Immobilien in Deutschland weiterlaufen. Lege Belege zu Anschaffung, Eigentum und geplanten Übertragungen geordnet ab. Bei einer Gesellschaft gehören dazu Geschäftsunterlagen und Angaben zur tatsächlichen Leitung. Diese Vorbereitung hilft, spätere Erklärungen konsistent zu halten und offene Punkte gezielt mit qualifizierten Fachleuten zu besprechen.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.