Die höchste Dividendenrendite ist nicht automatisch die beste Wahl. Bei Aktien mit hoher Dividende zählt neben der Ausschüttung auch, ob das Unternehmen sie tragen kann. Eine Aktie zu 60 Euro mit 1,20 Euro Dividende je Aktie kommt auf 2 Prozent Rendite. Der Prozentwert allein sagt aber nicht, ob die Zahlung künftig bleibt.
Du möchtest regelmäßige Erträge erzielen und zugleich dein Vermögen im Blick behalten? Verständlich. Eine hohe Ausschüttung wirkt attraktiv, kann aber auch auf einen stark gefallenen Aktienkurs oder wachsenden Druck auf das Unternehmen hindeuten. Entscheidend ist deshalb nicht nur die Zahl, sondern auch, was dahintersteckt.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Hier erfährst du, wie du die Dividendenrendite berechnest und einordnest, welche Chancen und Risiken europäische, deutsche und US-Aktien mit sich bringen und wann ein ETF eine Alternative sein kann. Außerdem lernst du Kriterien kennen, mit denen du Ausschüttungen besser beurteilst, statt dich allein von einer hohen Prozentzahl leiten zu lassen.
Wichtigste Erkenntnisse
- Beurteile eine hohe Ausschüttung nicht isoliert: Die finanzielle Tragfähigkeit des Unternehmens ist entscheidend.
- Nutze die Dividendenrendite als Vergleichswert und prüfe, wie Aktienkurs und Ausschüttung sie beeinflussen.
- Vergleiche europäische, deutsche und US-Unternehmen nicht nur nach Rendite, sondern auch nach Geschäftsmodell und Ausschüttungshäufigkeit.
- Ein Dividenden-ETF kann Einzelaktien bündeln, bringt aber eigene Risiken und Auswahlkriterien mit sich.
- Wäge laufende Ausschüttungen gegen mögliche Kursverluste und Kürzungen ab, bevor du eine Anlage auswählst.
1. Europäische Dividenden-Aktien: Welche sind die besten?
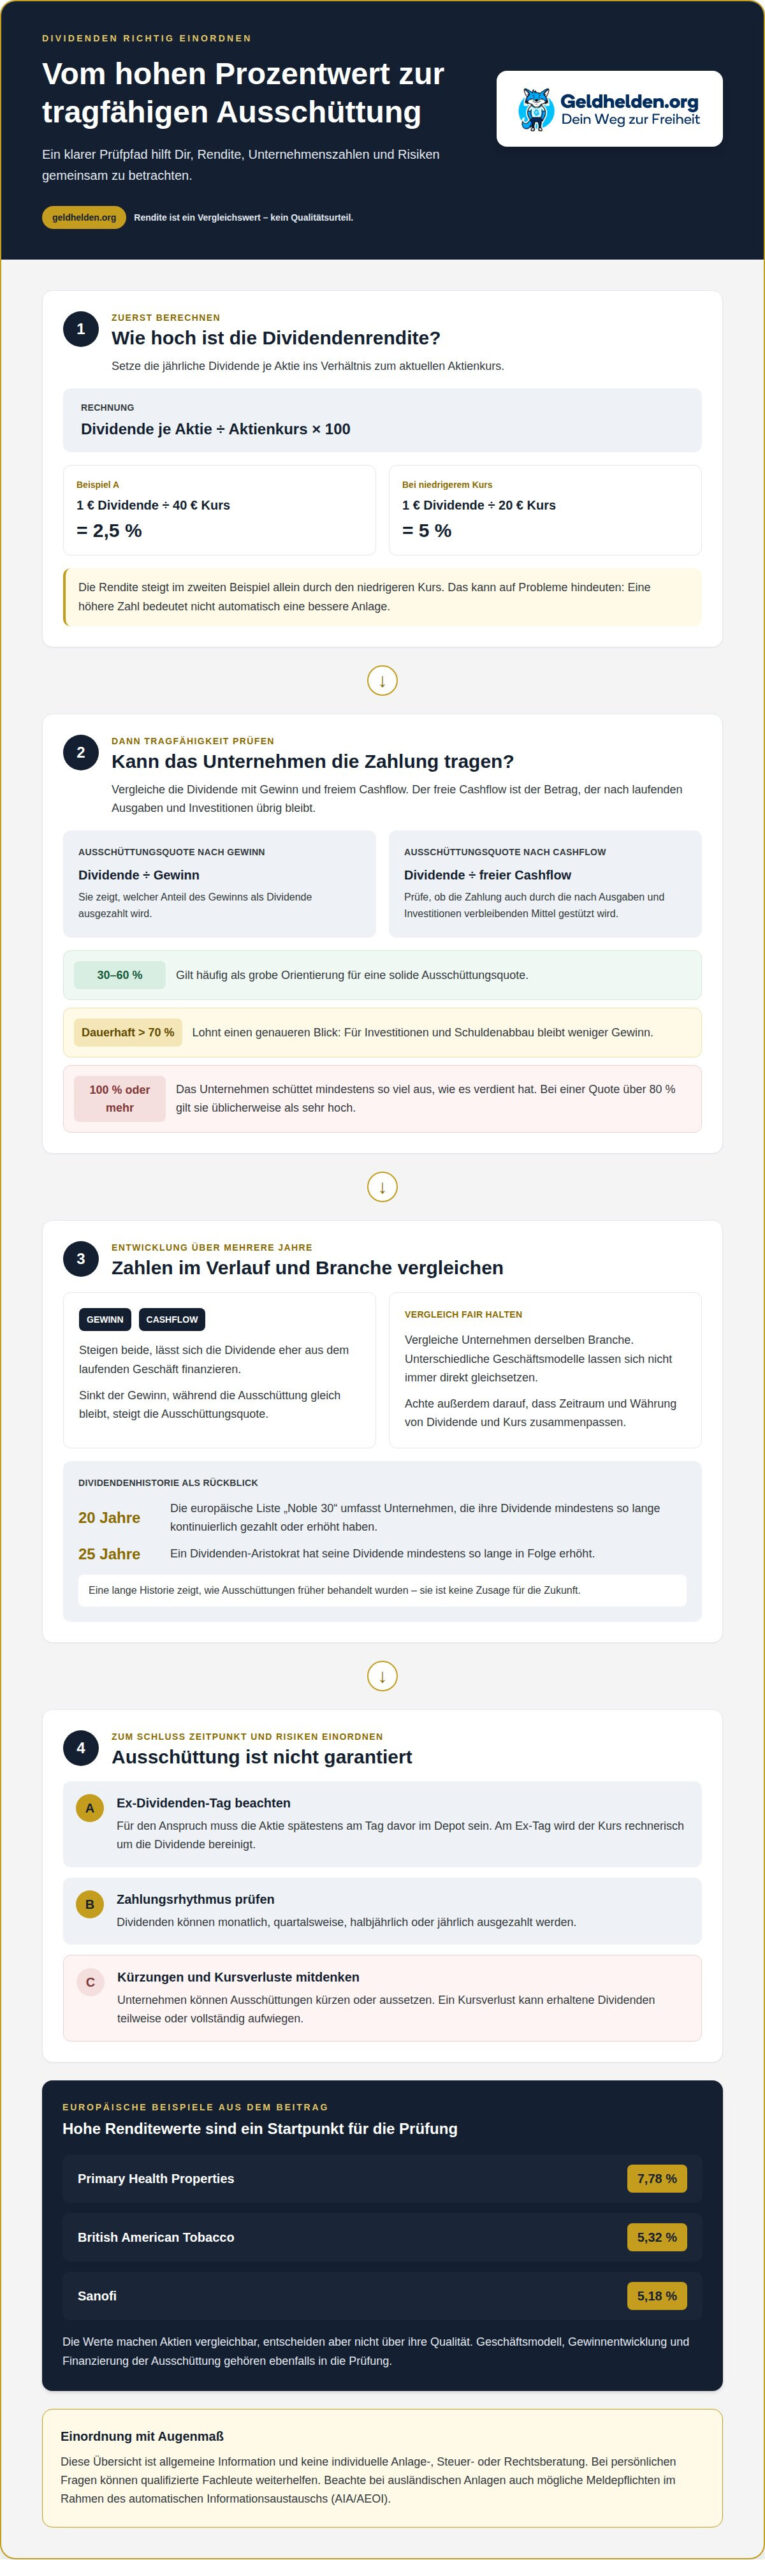
Besonders hohe Renditen zeigen in europäischen und internationalen Beispielen Primary Health Properties mit 7,78 Prozent, British American Tobacco mit 5,32 Prozent und Sanofi mit 5,18 Prozent. Diese Werte machen die Aktien vergleichbar, aber nicht automatisch zur besten Wahl: Entscheidend sind Geschäftsmodell, Gewinnentwicklung und die Finanzierung der Ausschüttungen.
Betrachte bei Gewinn und Cashflow die Entwicklung über mehrere Jahre: Steigen beide, lässt sich eine Dividende eher aus dem laufenden Geschäft finanzieren. Sinkt der Gewinn, während die Ausschüttung gleich bleibt, steigt die Ausschüttungsquote. Sie zeigt, welcher Anteil des Gewinns als Dividende ausgezahlt wird.
Als grobe Orientierung gilt eine Ausschüttungsquote zwischen 30 und 60 Prozent häufig als solide. Liegt sie dauerhaft über 70 Prozent, lohnt ein genauerer Blick. Bei 100 Prozent oder mehr schüttet das Unternehmen mindestens so viel aus, wie es verdient hat. Dann bleibt weniger Gewinn für Investitionen, Schuldenabbau oder schwierigere Geschäftsjahre.
Prüfe zusätzlich die Ausschüttungsquote auf Basis des freien Cashflows. Das ist der Betrag, der nach laufenden Ausgaben und Investitionen übrig bleibt. Teile dafür die Dividende durch den freien Cashflow. Ist die Quote hoch und der Cashflow rückläufig, ist die Ausschüttung weniger solide unterlegt. Vergleiche außerdem Unternehmen derselben Branche, damit unterschiedliche Geschäftsmodelle nicht vorschnell gleichgesetzt werden.
Auch die Historie liefert Hinweise. Die europäische Liste „Noble 30“ umfasst Unternehmen, die ihre Dividende mindestens 20 Jahre kontinuierlich gezahlt oder erhöht haben. Ein Dividenden-Aristokrat hat seine Dividende mindestens 25 Jahre in Folge erhöht. Das ist kein Versprechen für die Zukunft, zeigt aber, wie ein Unternehmen Ausschüttungen in früheren Geschäftsjahren behandelt hat.
Beachte den Ex-Dividenden-Tag: Um Anspruch auf die Ausschüttung zu haben, musst du die Aktie spätestens am Tag davor im Depot haben. Am Ex-Tag wird der Aktienkurs rechnerisch um die Dividende bereinigt. Die Auszahlung ist nicht garantiert. Unternehmen können sie kürzen oder aussetzen. Eine hohe Rendite ist daher nur ein Ausgangspunkt für deine Anlageentscheidung, kein Qualitätsurteil.
Für den Vergleich kannst du in drei Schritten vorgehen: Stelle die Rendite der Ausschüttungsquote gegenüber, betrachte Gewinn und freien Cashflow über mehrere Jahre und prüfe anschließend die Dividendenhistorie. So erkennst du eher, ob eine auffällige Rendite durch belastbare Geschäftszahlen gestützt wird oder vor allem aus einem gesunkenen Aktienkurs resultiert.
Zur Prüfung lässt sich die Ausschüttungsquote auf zwei Grundlagen berechnen: Dividende geteilt durch Gewinn oder Dividende geteilt durch Free-Cash-Flow. Eine Ausschüttungsquote von über 80 % gilt üblicherweise als sehr hoch. Die im Beitrag gelistete Aktie der Allianz weist eine ungefähre Dividendenrendite von 4 % und einen jährlichen Ausschüttungsrhythmus auf.
Dividenden werden am Zahltag monatlich, quartalsweise, halbjährlich oder jährlich an Aktionärinnen und Aktionäre ausgezahlt, die das Wertpapier vor dem Ex-Tag besessen haben. Für den Anspruch muss die Aktie spätestens am Tag vor dem Ex-Dividenden-Tag im Depot sein. Der Ausschüttungsrhythmus ergänzt den Renditevergleich um den Zeitpunkt der Zahlung.
2. Berechnung und Einordnung der Dividendenrendite
Die Dividendenrendite setzt die jährliche Dividende je Aktie ins Verhältnis zum aktuellen Aktienkurs. Sie zeigt rechnerisch, wie hoch die Ausschüttung im Verhältnis zum eingesetzten Betrag ausfällt. Allein sagt sie jedoch wenig über den Anlageerfolg aus. Dafür musst du auch Kursveränderungen und die Entwicklung des Unternehmens berücksichtigen.
Die Rechnung ist einfach: Dividende je Aktie durch Aktienkurs teilen und mit 100 multiplizieren. Zahlt ein Unternehmen jährlich 1 Euro je Aktie und notiert die Aktie bei 40 Euro, ergibt das 2,5 Prozent. Fällt der Kurs bei unveränderter Dividende auf 20 Euro, steigt die Rendite rechnerisch auf 5 Prozent.
Der zweite Wert wirkt attraktiver. Doch die höhere Rendite entsteht hier allein durch den niedrigeren Kurs. Der Markt könnte damit auf Probleme des Unternehmens reagieren. Eine hohe Dividendenrendite ist also ein Anlass, genauer hinzusehen, aber kein automatischer Kaufgrund. Prüfe, ob die Ausschüttung zum Geschäft und zur finanziellen Entwicklung passt.
Auch die verwendeten Werte beeinflussen das Ergebnis. Für eine sinnvolle Rechnung brauchst du die jährliche Dividende je Aktie und den aktuellen Kurs derselben Aktiengattung. Stimmen Zeitraum oder Währung nicht überein, vergleichst du keine passenden Werte. Bei einer ausländischen Aktie müssen Dividende und Kurs zunächst in derselben Währung betrachtet werden.
Prüfe außerdem, ob die angezeigte Dividende bereits gezahlt wurde oder für den kommenden Zeitraum erwartet wird. Eine vergangene Ausschüttung ist ein Rückblick, keine Zusage für die nächste Zahlung. Ändert ein Unternehmen seine Dividende, verändert sich auch die Rendite. Sie schwankt zudem mit dem Aktienkurs, selbst wenn die Dividende gleich bleibt.
Beim Vergleich von Aktien mit hoher Dividende hilft eine feste Reihenfolge: Kläre zuerst den Berechnungszeitraum, teile dann die Dividende durch den Kurs und prüfe anschließend die Unternehmenszahlen. Stelle nicht einfach die höchsten Prozentwerte nebeneinander. Vergleiche Unternehmen derselben Branche und beziehe ihre Geschäftsentwicklung ein. So wird die Rendite zu einem Baustein deiner Strategie, nicht zu einem Gesamturteil.
Die Dividendenrendite bildet nicht die gesamte Wertentwicklung ab. Ein Kursverlust kann die erhaltene Ausschüttung teilweise oder vollständig aufwiegen. Umgekehrt kann ein steigender Kurs den Gesamtwert deiner Anlage erhöhen, obwohl die laufende Rendite sinkt. Betrachte deshalb Kurs und Ausschüttung gemeinsam, statt dich auf eine einzelne Prozentzahl zu konzentrieren.
Wenn du die Berechnung sicherer einordnen und deine nächsten Schritte strukturieren möchtest, findest du in den Webinaren zu Geldanlage und Vermögensaufbau weitere Orientierung.
3. Dividenden-ETFs als Alternative zu Einzelaktien
Hochdividendenaktien, Dividenden-ETFs und der MSCI World unterscheiden sich vor allem in Auswahl und Streuung. Einzelaktien hängen stärker von einzelnen Unternehmen ab. Ein Dividenden-ETF bündelt mehrere Aktien nach festgelegten Regeln. Der MSCI World bildet dagegen breite Aktienmärkte ab und konzentriert sich nicht allein auf hohe Ausschüttungen. Welche Variante besser abschneidet, hängt von Kursentwicklung, Ausschüttungen und Betrachtungszeitraum ab.
Ein Dividenden-ETF kann dein Vermögen auf Unternehmen aus verschiedenen Ländern oder Branchen verteilen. Fällt eine einzelne Aktie deutlich, betrifft das nicht automatisch alle Positionen im Fonds gleichermaßen. Die Streuung schützt jedoch nicht vor einem Rückgang des gesamten Aktienmarkts. Auch ein Fonds mit vielen Titeln kann Verluste erleiden, wenn die enthaltenen Unternehmen oder Märkte unter Druck geraten.
Bei der Auswahl kommt es zuerst auf den zugrunde liegenden Index an. Ein Fonds kann Aktien nach ihrer aktuellen Dividendenrendite gewichten oder Unternehmen mit beständigen Ausschüttungen bevorzugen. Daraus ergeben sich unterschiedliche Schwerpunkte. Prüfe deshalb die enthaltenen Länder, Unternehmen und Branchen. Eine hohe Fondsrendite sagt allein nichts darüber aus, wie stabil die Erträge oder die Unternehmen sind.
Dividenden-ETFs gibt es mit verschiedenen Ausrichtungen: europäische Ausschütter, weltweit investierende Hochdividendenfonds oder Fonds mit Fokus auf wachsende Dividenden. Das sind Kategorien, keine Empfehlung für ein bestimmtes Produkt. Vergleiche vor einer Entscheidung die Indexregeln, größten Positionen, Länder- und Branchenverteilung sowie laufenden Fondskosten. So erkennst du, ob der Fonds zu deiner gewünschten Streuung passt.
Auch die Ausschüttungsart spielt eine Rolle. Ein ausschüttender ETF leitet erhaltene Dividenden an Anleger weiter. Bei einem wiederanlegenden ETF fließen die Erträge zurück in den Fonds. Das entscheidet, ob du laufende Zahlungen erhältst oder die Erträge im Fonds bleiben. Lies die Produktinformationen und prüfe, wie der Fonds mit Ausschüttungen ausländischer Unternehmen umgeht.
Für einen aussagekräftigen Vergleich mit dem MSCI World brauchst du einen klaren Maßstab. Stelle nicht nur die aktuelle Dividendenrendite gegenüber, sondern betrachte auch Kursentwicklung und Gesamtertrag über denselben Zeitraum. Der MSCI World dient als breiter Aktienmarktvergleich, während ein Dividendenfonds gezielt ausschüttende Unternehmen auswählt. Keine der beiden Strategien garantiert höhere Gewinne oder bessere Ergebnisse in jedem Geschäftsjahr.
Für deine Entscheidung hilft ein einfacher Ablauf: Bestimme, ob laufende Ausschüttungen oder eine breite Marktabdeckung wichtiger sind. Vergleiche anschließend Index, Streuung, Kosten und Ausschüttungsart. Prüfe zuletzt, ob du die Schwankungen des Fonds tragen kannst. So beurteilst du ETFs nach ihrer tatsächlichen Zusammensetzung und Strategie statt nach ihrem Namen.
4. Beispiele deutscher und US-amerikanischer Dividendenaktien
Deutsche Aktien zeigen, wie stark Rendite und Auszahlung je Aktie auseinanderliegen können. Für 2025 werden bei Freenet eine Dividendenrendite von 5,6 Prozent und eine Dividende von 1,97 Euro je Aktie genannt. BASF kommt auf 5,1 Prozent bei 2,25 Euro je Aktie. Bei Allianz stehen 4,4 Prozent Rendite und 15,40 Euro je Aktie gegenüber.
Damit ist die Frage nach der Höhe direkt beantwortet: Freenet und BASF zählen zu den Beispielen mit höheren Renditen. Die absolute Zahlung hängt jedoch auch vom Aktienkurs ab. Vergleiche daher beides, statt nur auf den Eurobetrag je Aktie zu achten.
Weitere deutsche Beispiele aus 2025 sind Mercedes-Benz Group mit 5,83 Prozent, Daimler Truck mit 5,09 Prozent und Volkswagen-Vorzugsaktien mit 5,08 Prozent. Auch Hannover Rück mit 4,70 Prozent und die Münchener Rück mit 4,27 Prozent gehören in diesen Vergleich. Die Prozentwerte sind Momentaufnahmen des jeweiligen Berechnungszeitraums, keine festen Zusagen für kommende Jahre.
Eine hohe Auszahlung je Aktie bedeutet nicht automatisch eine hohe Rendite. Dafür musst du sie ins Verhältnis zum Aktienkurs setzen. Prüfe außerdem, ob Geschäftsjahr und Ausschüttungshöhe mit den Angaben anderer Unternehmen vergleichbar sind.
Auch US-Unternehmen bieten unterschiedliche Beispiele. Altria weist in der aufgeführten Liste eine Dividendenrendite von 5,51 Prozent auf, Realty Income 5,71 Prozent. Für den 10. August 2026 werden bei Verizon Communications 6,02 Prozent und bei Pfizer 6,36 Prozent erwartete Dividendenrendite genannt. „Erwartet“ beschreibt dabei eine Schätzung, nicht eine garantierte Auszahlung.
Die Zahlungsrhythmen unterscheiden sich ebenfalls. Viele Unternehmen in den USA zahlen quartalsweise, während deutsche Unternehmen meist jährlich ausschütten. Realty Income wird in der Übersicht mit monatlicher Ausschüttung und ungefähr 6 Prozent Rendite geführt. Häufigere Zahlungen können den Geldfluss anders verteilen, erhöhen aber nicht automatisch den Gewinn oder die Gesamtrendite.
Nutze diese Werte als Ausgangspunkt, nicht als Rangliste der besten Aktien. Wende auf jede Aktie dieselben Prüfschritte an: Rendite, Dividendenbetrag je Aktie, Geschäftsentwicklung und Ausschüttungshistorie. Vergleiche anschließend Unternehmen ähnlicher Branchen. Eine starke Dividendenhistorie kann Orientierung geben, sagt aber nicht sicher voraus, wie sich Gewinn oder Zahlung künftig entwickeln.
Für eine langfristige Anlage zählt auch das Wachstum des Unternehmens. Eine aktuell hohe Ausschüttung hilft wenig, wenn Gewinne und verfügbare Mittel zurückgehen. Umgekehrt kann eine niedrigere Rendite mit über Jahre steigenden Ausschüttungen interessant sein. Entscheidend ist, ob das Unternehmen die Zahlung aus seinem Geschäft tragen kann und wie sich der Kurs entwickelt.
5. Chancen und Risiken hoher Dividendenrenditen
Eine hohe Dividendenrendite kann laufende Einnahmen aus Wertpapieren schaffen. Als grobe Orientierung liegt eine nachhaltige Rendite häufig zwischen 3 und 6 Prozent. Doch eine Zahl allein zeigt nicht, ob das Unternehmen die Ausschüttung dauerhaft finanzieren kann. Prüfe deshalb Geschäftsmodell, Gewinne und Geldfluss gemeinsam. Eine attraktive Prozentzahl ist ein Anfang, kein vollständiges Urteil.
Der entscheidende Haken: Die Rendite steigt auch dann, wenn der Aktienkurs fällt und die Dividende unverändert bleibt. Sinkt eine Aktie wegen geschäftlicher Probleme, wirkt ihre Ausschüttung rechnerisch plötzlich höher. Eine hohe Rendite kann deshalb eine Chance oder ein Warnsignal sein. Vergleiche den Kursverlauf mit den Unternehmenszahlen, bevor du die Ausschüttung als regelmäßige Einnahme einplanst.
Auch die Branche zählt. Unternehmen desselben Sektors reagieren häufig auf ähnliche wirtschaftliche Entwicklungen. Enthält dein Depot mehrere europäische Energie- oder Finanzwerte, können Belastungen einer Branche mehrere Positionen zugleich treffen. Streue deshalb nicht nur nach Aktiennamen. Prüfe Länder, Geschäftsmodelle und Branchen, damit dein Vermögen nicht von einem einzigen wirtschaftlichen Treiber abhängt.
Ein Blick auf den Gesamtmarkt zeigt, wie unterschiedlich Wertpapiere schwanken können. Die Ein-Jahres-Wertentwicklung der erfassten europäischen Dividendenaktien reichte von minus 42,72 Prozent bis plus 110,22 Prozent. Diese Spanne macht klar: Dividenden und Kursbewegungen gehören zusammen. Eine Ausschüttung gleicht einen starken Kursverlust nicht automatisch aus.
In Deutschland zählt außerdem der Unterschied zwischen Brutto- und Nettodividende. Das Bundesministerium der Finanzen nennt für Kapitalerträge einen Steuersatz von 25 Prozent. Auf Dividenden im Privatvermögen kommen grundsätzlich Solidaritätszuschlag und gegebenenfalls Kirchensteuer hinzu. Für deine Planung zählt daher nicht allein die angekündigte Zahlung. Beziehe auch die steuerliche Behandlung ein und berücksichtige mögliche Meldepflichten. Bei grenzüberschreitenden Anlagen gehört der automatische Informationsaustausch (AIA/AEOI) ebenfalls in die Gesamtbetrachtung.
Ein klarer Prüfablauf hilft, vorschnelle Entscheidungen zu vermeiden: Vergleiche die Rendite mit dem Kursverlauf. Prüfe dann, ob Gewinne und verfügbarer Geldfluss die Ausschüttung tragen. Betrachte anschließend die Branchenverteilung deines Depots und kalkuliere mit dem Betrag nach Steuern. So erkennst du, ob laufende Einnahmen zu deinem Anlageziel passen oder ein einzelner Prozentwert dich ablenkt.
Hohe Ausschüttungen können für Anleger interessant sein, die laufende Erträge suchen. Verpflichtend sind sie jedoch nicht und können gekürzt oder ausgesetzt werden. Plane daher nicht mit einer Dividende als festem Einkommen. Eine ausgewogene Strategie berücksichtigt auch mögliche Kursverluste und den Anteil deines Vermögens, der von einzelnen Unternehmen abhängt.
Wenn du Chancen, Risiken und Vermögensstreuung strukturiert einordnen möchtest, kannst du dich in den Webinaren zu Geldanlage und Vermögensschutz mit den Grundlagen beschäftigen.
Geldhelden: Freiheits-Akademie
Die Freiheits-Akademie hilft dir, Geldentscheidungen in eine umfassendere Vermögensstrategie einzuordnen. Sie passt besonders, wenn du neben Dividenden auch Streuung und finanzielle Eigenständigkeit besser verstehen möchtest. Für einen breiteren Blick auf Vermögensschutz gibt es außerdem die Geldschutz-Akademie.
Auch mit mehr Wissen bleiben Aktien und ETFs schwankungsanfällig. Eine Ausschüttung ist nicht garantiert und ersetzt nicht die Prüfung deiner eigenen Ziele, finanziellen Lage und Risikobereitschaft. Bei Anlagen über Ländergrenzen hinweg solltest du außerdem Meldepflichten wie den automatischen Informationsaustausch (AIA/AEOI) berücksichtigen. Individuelle Steuerfragen gehören in die Hände qualifizierter Fachleute.
Wenn du deine nächsten Schritte in Ruhe ordnen möchtest, besuche geldhelden.org und informiere dich über die Freiheits-Akademie.
Mach aus der Rendite eine bewusste Entscheidung
Eine tragfähige Anlagestrategie beginnt nicht mit der Suche nach dem höchsten Prozentwert. Sie beginnt mit der Frage, welche Aufgabe die Anlage in deinem Vermögen erfüllen soll. Laufende Erträge können wichtig sein. Ebenso zählen Flexibilität, breite Streuung und die Fähigkeit, Kursschwankungen auszuhalten. Aktien mit hoher Dividende passen deshalb nicht automatisch zu jedem Ziel oder jeder Lebensphase.
Lege vor einer Entscheidung fest, welche Kriterien für dich zählen. Notiere, wie viel Schwankung du tragen kannst und welchen Stellenwert regelmäßige Ausschüttungen haben. So vergleichst du Anlagen anhand deiner eigenen Maßstäbe, statt einer vermeintlich besten Aktie hinterherzulaufen. Bei persönlichen Anlage-, Steuer- oder Rechtsfragen ist eine qualifizierte Fachperson die richtige Anlaufstelle.
Wenn du deine Überlegungen zu Vermögensaufbau und finanzieller Eigenständigkeit weiterentwickeln möchtest, entdecke die Geldhelden-Webinare als nächsten Lernschritt. Geh in deinem Tempo vor und triff Entscheidungen, die du nachvollziehen kannst.
Häufige Fragen zu Dividendenaktien
Europäische Dividenden-Aktien: Welche sind die besten?
Eine allgemeingültige Rangliste der besten europäischen Dividendenaktien gibt es nicht. Erstelle stattdessen eine Vorauswahl anhand deiner Ziele: Soll die Aktie laufende Einnahmen liefern oder langfristiges Wachstum unterstützen? Vergleiche anschließend Unternehmen ähnlicher Branchen. Achte darauf, ob der Ertrag zu deinem Anlagehorizont passt und ob du mögliche Schwankungen tragen kannst. So wird die Auswahl nachvollziehbar, statt von einem Spitzenwert bestimmt zu sein.
Was sind Dividendenaktien?
Dividendenaktien sind Anteile an Unternehmen, die Ausschüttungen an ihre Aktionäre beschließen können. So kommt neben möglichen Kursveränderungen eine weitere Ertragsquelle hinzu. Die Zahlung ist jedoch kein fester Zins, sondern hängt von Entscheidungen des Unternehmens ab. Prüfe beim Vergleich auch, ob du ausgezahlte Beträge nutzen oder wieder anlegen möchtest. Diese Entscheidung beeinflusst, wie du deine Anlage organisierst.
Regelmäßige Einnahmen: Welche Dividendenstrategien gibt es?
Du kannst Ausschüttungen als laufende Einnahmen nutzen oder wieder anlegen. Eine weitere Möglichkeit ist, Unternehmen mit unterschiedlichen Zahlungsterminen zu kombinieren, damit die Einnahmen nicht alle zur selben Zeit anfallen. Dafür brauchst du einen Ausschüttungskalender und solltest deine geplanten Ausgaben danebenlegen. Entscheidend ist, dass die Strategie zu deinem Bedarf passt und nicht nur auf möglichst häufige Zahlungen zielt.
Sichere Aktien mit hoher Dividende: Welche lohnen sich 2026 wirklich?
Keine Aktie lässt sich allein wegen ihrer Dividende als sicher einstufen. Für eine Auswahl im Jahr 2026 solltest du die aktuelle Geschäftslage, die Finanzierung der Ausschüttung und mögliche Veränderungen im jeweiligen Markt betrachten. Frage dich außerdem, ob du einen vorübergehenden Rückgang des Aktienkurses aushalten kannst. Eine sinnvolle Entscheidung beruht auf mehreren Kriterien und deinem Anlageziel, nicht auf einer vermeintlichen Empfehlung für alle.
Welche Unternehmen zahlen monatliche Dividenden?
Realty Income ist das konkrete Unternehmen, das in diesem Artikel als Beispiel genannt wird. Bei der Suche nach weiteren Kandidaten hilft der Ausschüttungskalender des jeweiligen Unternehmens: Achte auf den Zahlungsrhythmus und angekündigte Änderungen. Prüfe außerdem, ob die Zahlung zu deinem geplanten Geldbedarf passt. Eine monatliche Gutschrift allein sagt noch nichts über die Entwicklung des Aktienkurses oder den Gesamtwert deiner Anlage aus.
Wer zahlt derzeit die höchste Dividende weltweit?
Eine dauerhaft verlässliche weltweite Spitzenposition lässt sich nicht festlegen. Aktienkurse verändern sich, und Ranglisten können unterschiedliche Zeiträume oder Berechnungsweisen nutzen. Ein Unternehmen kann deshalb in einer Übersicht vorn liegen und später anders eingeordnet werden. Wenn du aktuelle Kandidaten vergleichst, achte darauf, dass alle Werte denselben Stichtag und dieselbe Berechnungsgrundlage haben. So vermeidest du, ungleiche Angaben direkt miteinander zu vergleichen.
Wie lange muss ich Aktien halten, um eine Dividende zu bekommen?
Eine allgemeingültige Mindesthaltedauer von mehreren Wochen oder Monaten gibt es nicht. Maßgeblich ist der Anspruchszeitpunkt des jeweiligen Unternehmens. Unterscheide im Unternehmenskalender den Ex-Tag, den Stichtag und den Auszahlungstag. Notiere diese Termine vor einem geplanten Kauf und beachte, dass die tatsächliche Gutschrift später erfolgen kann. Ein Kauf allein im Hinblick auf eine bevorstehende Zahlung ersetzt keine Prüfung des Unternehmens.
Wie viel Geld brauche ich, um von Dividenden zu leben?
Das hängt davon ab, wie viel du nach Steuern für deine jährlichen Ausgaben benötigst und welche Ausschüttungen dein Depot tatsächlich erzielt. Beginne mit deinem persönlichen Ausgabenplan und rechne verschiedene Szenarien durch, darunter geringere Zahlungen und Kursverluste. Berücksichtige auch, dass Dividenden gekürzt oder ausgesetzt werden können. Eine einzelne Beispielsumme ist kein allgemeingültiger Zielwert, denn Bedarf, Anlage und steuerliche Situation unterscheiden sich.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.