Inflation macht Abwarten nicht automatisch sicherer. Eine Geldanlage in unsicheren Zeiten kann sinnvoll sein, wenn Du zuerst Deine existenziellen Risiken absicherst und Dein Geld anschließend passend zu Anlagehorizont und Risikobereitschaft streust. Steigende Preise können die Kaufkraft Deiner Ersparnisse mindern, während Wertpapiere, Immobilien und andere Anlagen zeitweise deutlich schwanken.
Vielleicht fragst Du Dich: Solltest Du in Krisen lieber abwarten oder trotzdem investieren? Beides kann sinnvoll sein. Entscheidend ist, ob Du kurzfristig auf das Geld angewiesen bist und wie viel Schwankung Du tragen kannst. Eine durchdachte Geldanlage schützt nicht vor Verlusten, hilft Dir aber, Dein Vermögen nicht vollständig von einer Anlageklasse oder Region abhängig zu machen.
Hier erfährst Du, wie Inflation und Krisen Deine Kaufkraft beeinflussen, warum eine Notreserve und der Schutz vor existenziellen Risiken Vorrang vor langfristigen Anlagen haben und wie Diversifikation hilft, Unsicherheit einzuordnen. So kannst Du Deine nächsten Schritte bewusster planen, statt aus Sorge vorschnell zu handeln.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Streue Dein Vermögen über verschiedene Anlageklassen, Regionen und Branchen, statt Dich von einer einzigen Entwicklung abhängig zu machen.
- Betrachte Gold und andere Edelmetalle höchstens als mögliche Beimischung: Sie können ebenfalls im Wert schwanken und Verluste verursachen.
- Vergangene Krisen zeigen, dass Märkte stark fallen und sich unterschiedlich schnell erholen können. Ein langfristiger Plan kann helfen, Kurzschlussentscheidungen zu vermeiden.
- Vergleiche die mögliche Entwicklung Deiner Anlagen mit dem Kaufkraftverlust durch Inflation, statt nur auf den Kontostand zu schauen.
- Sichere zuerst Deine grundlegenden finanziellen Risiken und halte Geld für absehbare Ausgaben verfügbar, bevor Du langfristig investierst.
1. Diversifikation über Anlageklassen, Regionen und Branchen
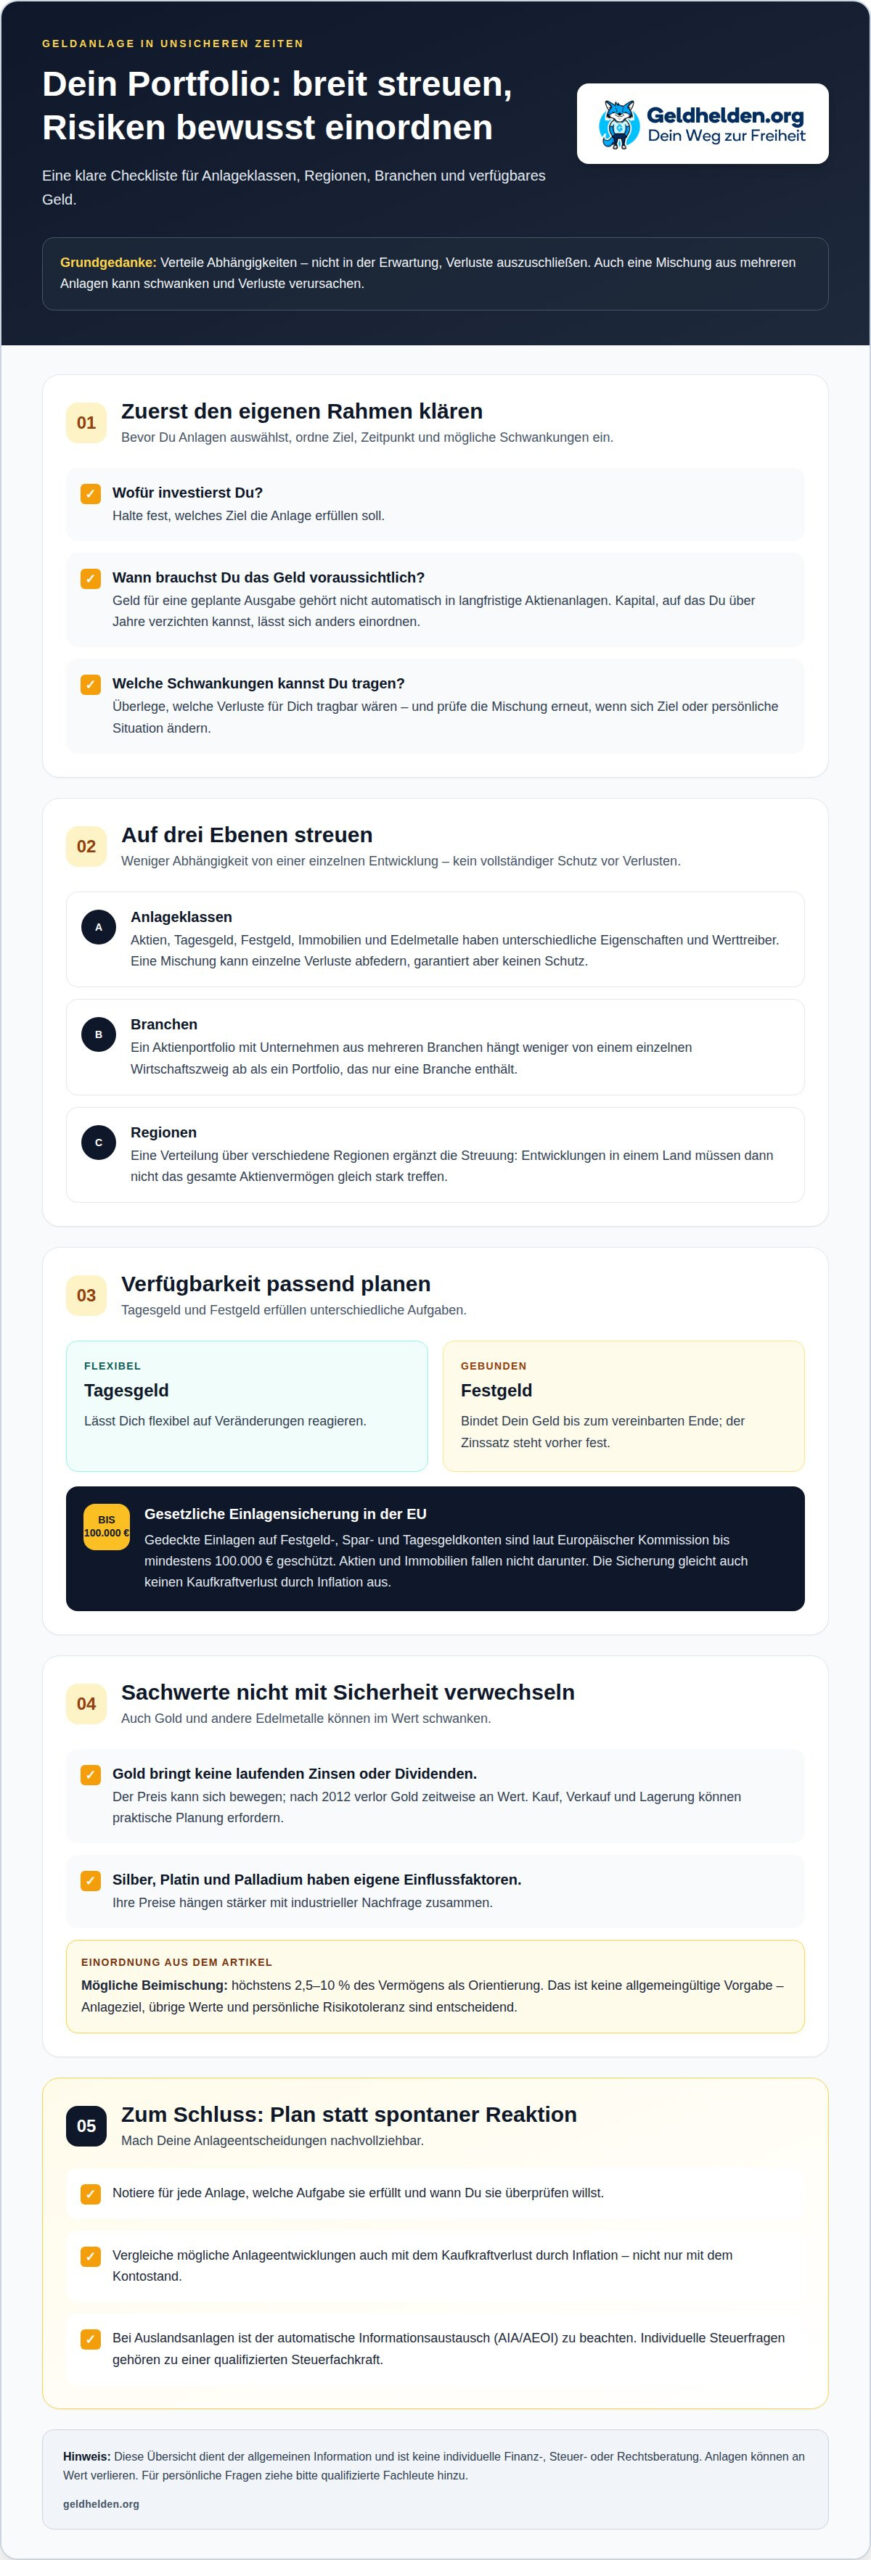
Eine Geldanlage in unsicheren Zeiten sollte nicht von einer einzigen Entwicklung abhängen. Aktien können langfristig Chancen bieten, schwanken aber mitunter deutlich. Tagesgeld bleibt flexibel, während Festgeld Dein Geld für einen vereinbarten Zeitraum bindet. Immobilien und Edelmetalle folgen eigenen Werttreibern. Eine Mischung kann einzelne Verluste abfedern, garantiert aber keinen Schutz vor Verlusten.
Auch innerhalb einer Anlageklasse kommt es auf die Verteilung an. Ein Aktienportfolio mit Unternehmen aus mehreren Branchen hängt weniger von einem einzelnen Wirtschaftszweig ab. Wer nur Aktien einer Branche hält, ist von deren Problemen stärker betroffen als jemand mit breiter gestreuten Anlagen. Eine Streuung über verschiedene Regionen ergänzt diesen Ansatz. Entwicklungen in einem Land müssen dann nicht das gesamte Aktienvermögen gleich stark treffen.
Lege vor der Auswahl einen klaren Rahmen fest. Notiere, wofür Du investierst, wann Du das Geld voraussichtlich brauchst und welche Schwankungen Du tragen kannst. Geld für eine geplante Ausgabe gehört nicht automatisch in langfristige Aktienanlagen. Kapital, auf das Du über Jahre verzichten kannst, lässt sich anders einordnen. Prüfe Deine Mischung regelmäßig, besonders wenn sich Dein Anlageziel oder Deine persönliche Situation verändert.
Tagesgeld und Festgeld erfüllen unterschiedliche Aufgaben. Tagesgeld lässt Dich flexibel auf Veränderungen reagieren. Festgeld bindet das Geld bis zum vereinbarten Ende, dafür steht der Zinssatz vorher fest. Einlagen auf Festgeld-, Spar- und Tagesgeldkonten sind in der Europäischen Union laut Europäischer Kommission durch die gesetzliche Einlagensicherung bis mindestens 100.000 € geschützt. Diese Grenze schützt nicht vor Kaufkraftverlust durch Inflation.
Wie funktioniert die gesetzliche Einlagensicherung bis 100.000 Euro? Sie schützt gedeckte Einlagen bei Banken in der Europäischen Union bis mindestens 100.000 €, laut Europäischer Kommission. Aktien und Immobilien fallen nicht darunter, und die Sicherung gleicht keinen Kaufkraftverlust durch steigende Preise aus.
Welche steuerlichen Regeln gelten in Deutschland für Kapitalerträge und den Sparer-Pauschbetrag? Die steuerliche Behandlung hängt von der Art der Kapitalerträge und Deiner persönlichen Situation ab. Bei Auslandsanlagen ist außerdem der automatische Informationsaustausch (AIA/AEOI) zu beachten. Individuelle Fragen solltest Du mit einer qualifizierten Steuerfachkraft klären.
Eine Geldanlage in unsicheren Zeiten wird nachvollziehbarer, wenn Du Dich an Deinen Zielen statt an Schlagzeilen orientierst. Verteile Anlagen auf verschiedene Klassen, Regionen und Branchen, ohne einen vollständigen Schutz vor Schwankungen zu erwarten. Ein konkreter Schritt: Halte für jede Anlage schriftlich fest, welche Aufgabe sie erfüllt und wann Du sie überprüfen willst. So erkennst Du eher, ob eine Veränderung zu Deinem Plan passt oder nur eine spontane Reaktion wäre.
2. Was macht eine Geldanlage krisensicher?
Eine krisensichere Anlage gibt es nicht. Gold, Immobilien und Kryptowährungen reagieren unterschiedlich auf Inflation, Zinsen und Marktstimmung. Entscheidend ist daher nicht das Etikett „sicher“, sondern die Aufgabe eines Vermögenswerts im Portfolio. Gold kann für manche Anleger einen Ausgleich zu anderen Anlagen bieten. Es bringt jedoch keine laufenden Zinsen oder Dividenden.
Gold ist ein Sachwert: Sein Wert beruht auf einem begrenzten Rohstoff, nicht auf einem Zahlungsversprechen eines Unternehmens. In großen Krisen hat Gold historisch eine Werterhaltungsfunktion gezeigt. Trotzdem bleibt der Preis beweglich. Nach 2012 verlor Gold zeitweise an Wert. Wer zu einem ungünstigen Zeitpunkt verkauft, realisiert möglicherweise einen Verlust. Auch Lagerung und Handel verlangen praktische Planung.
Silber, Platin und Palladium unterscheiden sich von Gold. Ihre Preise hängen stärker mit industrieller Nachfrage zusammen. Das kann ihre Entwicklung zusätzlich beeinflussen. Edelmetalle gehören deshalb nicht automatisch in jedes Portfolio. Eine Orientierung für die Beimischung nennt höchstens 2,5 bis zehn Prozent des Vermögens. Das ist keine allgemeingültige Vorgabe. Anlageziel, übrige Werte und persönliche Risikotoleranz bestimmen die passende Gewichtung.
Gold wirft keine laufenden Erträge ab. Ein sogenanntes Total-Return-Portfolio betrachtet dagegen die gesamte Wertentwicklung: mögliche Kursgewinne und laufende Erträge, etwa aus Aktien oder Zinsen. Gold kann darin eine ergänzende Rolle spielen, ersetzt aber keine Ertragsquelle. Auch ein breit gestreutes Portfolio schützt nicht vor Verlusten. Es verteilt Abhängigkeiten und macht sichtbar, welche Risiken Du eingehst.
Welche Risiken und Kosten haben Gold, Immobilien und Kryptowährungen als Krisenanlage? Goldpreise schwanken; beim Kauf, Verkauf und bei der Lagerung können Kosten entstehen. Immobilien erfordern unter anderem Instandhaltung und können Leerstand aufweisen. Kryptowährungen schwanken stark und müssen sorgfältig verwahrt werden. Bei allen drei Anlagearten sind Verluste möglich.
Prüfe vor dem Investieren drei Punkte: Welche Aufgabe soll der Sachwert erfüllen? Wie lange kannst Du das Kapital entbehren? Welche Verluste wären für Dich tragbar? Diese Reihenfolge trennt eine langfristige Strategie von einem spontanen Kauf aus Sorge. Gerade bei Kryptowährungen zählen außerdem technisches Verständnis und sicherer Umgang mit digitalen Zugangsdaten. Eine Einführung in digitale Vermögenswerte kann Dir helfen, Chancen und Risiken besser einzuordnen.
Betrachte Edelmetalle daher als mögliche Ergänzung zur Streuung, nicht als Garantie. Wenn Du Gold, Immobilien oder digitale Werte hinzunimmst, solltest Du ihre jeweilige Aufgabe und mögliche Nachteile im Zusammenhang mit Deinen übrigen Anlagen prüfen. So bleibt Deine Strategie auch in unruhigen Märkten nachvollziehbar.
3. Auswirkungen vergangener Wirtschaftskrisen auf Börsen und Geldanlagen
Vergangene Krisen zeigen: Märkte fallen nicht nach einem einheitlichen Muster. Nach dem Platzen der Dotcom-Blase und den Anschlägen vom 11. September dauerte es knapp drei Jahre bis zum Börsentief. Weitere vier Jahre vergingen, bis die Indizes ihre Vorkrisenstände wieder erreichten. Wer damals investiert war, erlebte lange Schwankungen. Der Zeitraum allein erklärt jedoch nicht, wie sich eine einzelne Geldanlage entwickelte.
Auch die Finanzkrise verlief anders. Die Börsen erreichten nach 18 Monaten ihren Tiefststand; 2013 waren frühere Höchststände wieder erreicht. Während der Coronapandemie verlor der DAX in den ersten Wochen fast 40 Prozent seines Wertes. Solche Einbrüche belasten Anleger. Sie zeigen zugleich, warum ein Verkauf aus Angst einen Verlust festschreiben kann. Wer investiert, sollte deshalb vorher klären, wann das Kapital gebraucht wird.
Die Erholung verläuft nicht gleichmäßig. Besonders starke Börsentage können nahe an besonders schwachen Phasen liegen. Beim S&P 500 entfielen rund drei Viertel der besten Tage von 1996 bis 2025 auf einen Bärenmarkt oder die ersten zwei Monate eines neuen Bullenmarktes. Wer während eines Einbruchs aussteigt, kann solche Erholungstage verpassen. Das ist kein Argument, Verluste auszusitzen, wenn das Geld dringend benötigt wird. Es ist ein Grund, den Anlagehorizont vorab festzulegen.
Anleihen verhalten sich ebenfalls nicht losgelöst von Krisen. Ihr Kurs kann sinken, wenn Marktzinsen steigen, besonders bei längeren Laufzeiten. Deutsche Staatsanleihen mit einer Restlaufzeit von zehn, 15 oder 20 Jahren rentierten Mitte März 2025 mit etwa 2,76 bis 3,05 Prozent. Diese Angabe beschreibt den damaligen Stand, nicht die künftige Rendite. Laufzeit, Kaufpreis und Zeitpunkt des Verkaufs beeinflussen das Ergebnis.
Welche Vor- und Nachteile haben Bundesanleihen und Geldmarktfonds? Bundesanleihen haben einen festgelegten Rückzahlungszeitpunkt, doch ihr Kurs kann bis dahin schwanken. Geldmarktfonds investieren in kurzfristige Anlagen und lassen sich meist leichter handeln. Ihr Wert und ihre Erträge können sich jedoch verändern, und Gebühren mindern die Rendite.
Vergleiche beide Anlageformen mit Deinem Bedarf. Für einen festen Ausgabenzeitpunkt kann die Laufzeit einer Bundesanleihe wichtig sein. Bei Geldmarktfonds solltest Du auf die enthaltenen Anlagen, Kosten und Schwankungen achten. Eine frühere Börsenerholung oder eine angezeigte Rendite sagt für sich genommen nicht voraus, was als Nächstes geschieht. Entscheidend sind Deine Ziele und der Zeitraum, für den Du das Kapital anlegen kannst.
Ein praktischer Schritt: Notiere für jede Anlage ihren Zweck und den geplanten Verkaufszeitpunkt. Trenne Geld für kurzfristige Ausgaben von langfristigem Kapital. So musst Du Aktien oder Anleihen nicht allein wegen eines vorübergehenden Kursrückgangs verkaufen. Krisen wie die Finanzkrise und die Pandemie zeigen, wie unterschiedlich Märkte reagieren. Deine Strategie sollte diese Unterschiede berücksichtigen.
4. Inflation und Kaufkraftverlust
Inflation bedeutet, dass Waren und Dienstleistungen im Durchschnitt teurer werden. Mit demselben Geldbetrag kaufst Du dann weniger. Die Europäische Zentralbank strebt für den Euroraum eine Inflationsrate von circa 2 % an. Das ist ein Zielwert, keine Aussage über die Preise in jedem einzelnen Jahr. Für Deine Planung zählt deshalb auch, wie sich Deine eigenen Ausgaben entwickeln.
Ein einfacher Vergleich macht den Effekt greifbar. Bei einer Inflation von 2 % sinkt die Kaufkraft von 100 € innerhalb von fünf Jahren auf 90,39 €. Auf dem Konto steht weiterhin derselbe Betrag, doch sein Gegenwert im Alltag ist geringer. Bei höheren Preissteigerungen fällt dieser Unterschied stärker aus. Der Kaufkraftverlust entsteht schrittweise und ist deshalb leicht zu übersehen.
Auch Zinsen verändern das Bild. Entscheidend ist nicht nur, was ein Konto nominal abwirft, sondern was nach der Preissteigerung übrig bleibt. Bei 1.000 € Anlage zu 0,5 % Zinsen und einer Inflationsrate von 2,0 % beträgt der reale Wertverlust nach einem Jahr 1,5 %. Der Vergleich zeigt: Ein positiver Zinssatz allein bewahrt Dein Kapital nicht zwingend vor Kaufkraftverlust.
Prüfe für jede Anlage drei Aspekte: mögliche Rendite, Preisentwicklung und Zeitraum. Eine kurzfristig schwankende Anlage kann ungeeignet sein, wenn Du das Geld bald brauchst. Umgekehrt kann dauerhaft unverzinstes Guthaben bei steigenden Preisen real an Wert verlieren. Deine Entscheidung hängt davon ab, wann Du das Kapital benötigst und welche Verluste Du tragen kannst.
Bei Aktien zählt die Entwicklung der Unternehmen hinter den Wertpapieren. Steigende Kosten können Gewinne belasten, während Unternehmen zugleich ihre Preise anpassen können. Das Ergebnis hängt von Branche, Wettbewerb und Nachfrage ab. Auch ein breit gestreuter Aktienfonds bleibt Kursschwankungen ausgesetzt. Achte beim Thema Inflationsschutz deshalb nicht nur auf vergangene Renditen, sondern auch auf Risiken und Anlagehorizont.
Festverzinsliche Anlagen reagieren anders auf Inflation. Bleiben die Zinszahlungen gleich, sinkt ihre Kaufkraft bei steigenden Preisen. Gold und Immobilien gelten häufig als Sachwerte, doch auch ihre Preise können fallen. Zudem gewinnen Sachwertinvestitionen in erneuerbare Energien an Bedeutung – hier bietet etwa Sonalis Photovoltaikanlagen für Privathaushalte, Gewerbebetriebe sowie für Kapitalanleger an. Keine dieser Anlagen gleicht Inflation automatisch aus. Die reale Rendite berücksichtigt, wie viel Kaufkraft nach Abzug der Preissteigerung tatsächlich verbleibt.
Ein praktischer Schritt: Stelle Deine erwarteten Einnahmen den absehbaren Ausgaben gegenüber. Trenne kurzfristig benötigtes Geld von Kapital, das länger investiert bleiben kann. Vergleiche anschließend die möglichen Erträge jeder Anlage mit Deiner persönlichen Teuerung, etwa bei Energie, Lebensmitteln oder Gesundheit. So wird sichtbar, welche Teile Deines Vermögens besonders von gleichbleibenden Preisen oder festen Zinsen abhängen.
Vermeide Entscheidungen, die sich allein auf eine einzelne Inflationszahl stützen. Die amtliche Rate bildet einen Durchschnitt ab, Dein persönlicher Warenkorb kann davon abweichen. Berücksichtige auch Gebühren und Steuern, denn sie beeinflussen, was Dir tatsächlich bleibt. Eine passende Strategie verbindet Liquidität für absehbare Ausgaben mit Anlagen, deren Chancen und Risiken Du verstehst.
5. Absicherung existenzieller Risiken vor Geldanlage
Bevor Du langfristig investierst, sollte Dein Alltag finanziell handlungsfähig bleiben. Eine Geldanlage kann schwanken oder sich nicht kurzfristig verkaufen lassen. Wird dann eine unerwartete Rechnung fällig, musst Du womöglich zu einem ungünstigen Zeitpunkt verkaufen. Deshalb steht der Schutz vor finanziellen Engpässen an erster Stelle. Erst danach planst Du Anlagen, deren Wert zwischenzeitlich sinken kann.
Als Notreserve gelten oft etwa drei bis sechs Monatsgehälter. Halte diesen Betrag kurzfristig verfügbar, zum Beispiel auf einem Tagesgeldkonto. Die passende Höhe hängt davon ab, wie regelmäßig Dein Einkommen ist und welche Ausgaben Du tragen musst. Bei schwankenden Einnahmen oder hohen festen Kosten kann ein größerer Puffer sinnvoll sein. Entscheidend ist, dass Du im Notfall auf die Reserve zugreifen kannst.
Wie viel Notgroschen solltest Du halten und wo anlegen? Eine verbreitete Orientierung sind drei bis sechs Monatsgehälter als Notreserve. Lege das Geld auf einem leicht zugänglichen Konto an, statt es langfristig in Aktien, Immobilien oder Kryptowährungen zu binden.
Prüfe Deine finanziellen Verpflichtungen, bevor Du Kapital langfristig bindest. Dazu gehören laufende Wohnkosten, Kredite und absehbare Reparaturen. Ein konkreter Schritt: Trenne diese Ausgaben von Geld, auf das Du tatsächlich verzichten kannst. So musst Du bei einer kaputten Heizung oder einer unerwarteten Nachzahlung nicht automatisch Wertpapiere verkaufen. Für größere Ausgaben kannst Du zusätzlich einen eigenen, verfügbaren Betrag einplanen.
Auch Deine persönliche Situation beeinflusst die Reihenfolge. Wer kurz vor dem Ruhestand steht, kann andere Zeithorizonte und Einkommensquellen haben als jemand mit laufendem Arbeitseinkommen. Berücksichtige, welche Einnahmen verlässlich sind und welche Verpflichtungen bestehen bleiben. Für eine geplante größere Anschaffung solltest Du das benötigte Kapital nicht zugleich als langfristige Anlage einplanen. Ein schriftlicher Überblick hilft, mögliche Lücken früh zu erkennen.
Immobilien zeigen besonders deutlich, warum Liquidität wichtig ist. Eine Wohnung lässt sich nicht immer kurzfristig verkaufen, ohne beim Preis oder Zeitpunkt Abstriche zu machen. Auch bei Aktien oder Fonds kann ein Verkauf während eines Marktrückgangs Verluste festschreiben. Das heißt nicht, dass Du solche Anlagen grundsätzlich meiden solltest. Investiere langfristig nur Kapital, das Du nicht für laufende Ausgaben oder absehbare Notfälle brauchst.
Gehe vor einer langfristigen Anlage diese Reihenfolge durch: Ermittle Deine festen Ausgaben, bilde eine verfügbare Reserve und plane bekannte größere Zahlungen ein. Erst danach bestimmst Du, welcher Betrag für Anlagen mit längerer Bindung infrage kommt. So richtet sich die Geldanlage nach Deinem Leben und nicht umgekehrt. Wenn Du die Grundlagen des Vermögensschutzes weiter vertiefen möchtest, kannst Du an einem Webinar zu Geldschutz und Vermögensplanung teilnehmen.
Geldhelden
Geldhelden hilft Dir, die Bausteine einer Geldschutzstrategie einzuordnen und Deine nächsten Schritte bewusster zu planen. Die Geldschutz-Akademie behandelt Vermögensschutz und Diversifikation; die Freiheits-Akademie ordnet finanzielle Freiheit in einen größeren Zusammenhang ein. Für Lerninhalte zu digitalen Vermögenswerten gibt es die Krypto-Akademie. Wenn Du persönliche Fragen zu Deiner Situation besprechen möchtest, kannst Du den Freiheits-Call nutzen.
Die Angebote vermitteln allgemeine Informationen und ersetzen keine individuelle Finanz-, Steuer- oder Rechtsberatung. Gerade bei konkreten Entscheidungen zu Steuern, Auslandsanlagen oder rechtlichen Pflichten solltest Du qualifizierte Fachleute einbeziehen. So verbindest Du eigenständiges Lernen mit einer passenden Einordnung Deiner persönlichen Lage.
Wenn Du Deine nächsten Schritte rund um Vermögensschutz und Geldanlage besprechen möchtest, nimm unverbindlich Kontakt zu Geldhelden auf.
Mach aus Orientierung Deinen nächsten Schritt
Eine Geldanlage in unsicheren Zeiten beginnt nicht mit dem perfekten Produkt, sondern mit einer bewussten Entscheidung. Halte Deine Ziele und Prioritäten schriftlich fest. Was soll Dein Vermögen für Dich leisten? Welche Entscheidungen möchtest Du besser verstehen? Klare Antworten geben Dir einen Maßstab, um neue Angebote und Anlageideen zu prüfen. Auch spezialisierte Bildungsplattformen wie die Vida360 Academy, die finanzielle Intelligenz mit persönlicher Weiterentwicklung verbinden, unterstützen dabei, fundierte Entscheidungen zu treffen und den eigenen Weg selbstbestimmt zu gestalten.
Gehe Schritt für Schritt vor. Ändere Deine gesamte Strategie nicht aus einem kurzen Impuls heraus. Halte fest, warum Du eine Anlage auswählst und unter welchen Bedingungen Du sie neu bewerten würdest. Keine Strategie nimmt Dir jedes Risiko ab. Sie kann Dir aber helfen, Entscheidungen nachvollziehbar zu treffen und bei Schwankungen handlungsfähig zu bleiben.
Wenn Du Deine Überlegungen vertiefen möchtest, findest Du in einem Webinar zu Geldschutz und Vermögensplanung weitere Impulse. Du entscheidest, welche davon zu Deinen Zielen passen. Fang mit einer überschaubaren Frage an und entwickle daraus Deinen eigenen nächsten Schritt. So wächst Deine finanzielle Selbstbestimmung mit Klarheit und Ruhe.
Häufige Fragen zur Geldanlage in Krisenzeiten
Lohnt sich Investieren bei Inflation?
Ja, Investieren kann sich trotz Inflation lohnen, wenn Anlagezeitraum und Schwankungsrisiko zu Deiner Situation passen. Unverzinstes Guthaben verliert bei steigenden Preisen an Kaufkraft, während Anlagen zeitweise an Wert verlieren können. Geld für eine absehbare Renovierung solltest Du zum Beispiel anders behandeln als Kapital für spätere Lebensjahre. Vergleiche mögliche Erträge nach Kosten und Steuern mit Deinem Bedarf. Die Inflationsrate allein entscheidet weder über den passenden Einstiegszeitpunkt noch über die richtige Aufteilung.
Was macht eine Geldanlage krisensicher?
Vollständige Krisensicherheit bietet keine Geldanlage. Prüfe stattdessen, wovon ihr Wert abhängt, wie schnell Du an Dein Geld kommst und welche Verluste Du tragen kannst. Bei einem Unternehmensanteil zählen etwa Geschäftsmodell und Verschuldung; bei einer Immobilie spielen Zustand und Vermietbarkeit eine Rolle. Auch die Verwahrung ist wichtig: Bei digitalen Anlagen gehören Zugangsdaten und Wiederherstellungsmöglichkeiten zur Risikobetrachtung. Entscheidend ist, dass Du die Funktion und Grenzen jeder Anlage verstehst.
Welche fünf Anlagetipps helfen in Krisenzeiten?
Nutze diese fünf Prüfschritte, bevor Du etwas änderst:
- Formuliere den Zweck jeder Anlage.
- Trenne geplante Ausgaben von langfristigem Kapital.
- Prüfe Kosten und Bedingungen vor dem Kauf.
- Vermeide Entscheidungen allein aufgrund einer Schlagzeile.
- Notiere, wann Du Deine Strategie neu bewertest.
Diese Schritte schaffen einen nachvollziehbaren Rahmen. Sie ersetzen keine individuelle Finanzberatung und verhindern keine Verluste. Sie helfen Dir aber, spontane Entscheidungen von einem begründeten Plan zu unterscheiden.
Geldanlageformen im Überblick: Wie sicher ist was?
Kontoguthaben ist leicht verfügbar, kann aber real an Kaufkraft verlieren. Aktien schwanken mit den Erwartungen an Unternehmen und Wirtschaft. Anleihen hängen unter anderem von Laufzeit und Zinsentwicklung ab. Immobilien lassen sich weniger schnell verkaufen und können Instandhaltung erfordern. Edelmetalle bringen keine laufenden Erträge; Kryptowährungen schwanken stark. Vergleiche daher nicht nur mögliche Erträge, sondern auch Verfügbarkeit, Kosten und mögliche Verluste.
Ist Investieren in der Krise sinnvoll?
Das hängt vor allem davon ab, ob Du das Geld bald brauchst und ob Dein Anlageplan zu Deiner finanziellen Lage passt. Ein Börsenrückgang allein zeigt nicht, ob ein Kauf oder Verkauf sinnvoll ist. Prüfe zuerst, ob sich Deine Ziele, Einnahmen oder Verpflichtungen verändert haben. Sind sie gleich geblieben, kann ein ruhiger Blick auf Deine ursprünglichen Gründe helfen. Wenn Du das Kapital kurzfristig brauchst, ist seine Verfügbarkeit wichtiger als eine mögliche Erholung.
Was passiert mit Geldanlagen in einer Wirtschaftskrise?
Die Folgen hängen von der jeweiligen Anlage ab. Aktienkurse können fallen, wenn Unternehmen geringere Gewinne erwarten; Anleihen können durch veränderte Zinsen an Kurswert verlieren. Auch Immobilienpreise und Rohstoffwerte reagieren auf Nachfrage und Finanzierungskosten. Kontoguthaben zeigt meist keine täglichen Börsenschwankungen, doch Inflation kann seine Kaufkraft mindern. Eine Krise wirkt sich also nicht auf jede Anlage gleich aus. Wichtig sind Zusammensetzung, Laufzeit und Zeitpunkt eines möglichen Verkaufs.
Welche Geldanlage ist bei Inflation ratsam?
Eine Anlage passt nicht für alle. Überlege zuerst, wann Du das Geld brauchst und welche Schwankungen Du tragen kannst. Aktien ermöglichen langfristig die Beteiligung an der Entwicklung von Unternehmen, bleiben aber verlustanfällig. Edelmetalle und Immobilien sind ebenfalls keine automatische Lösung gegen Inflation. Bei kurzfristigen Ausgaben zählt der schnelle Zugriff stärker. Achte außerdem auf Kosten, Steuern und die tatsächliche Entwicklung Deiner Ausgaben. So vergleichst Du Anlagen nach ihrer Aufgabe statt nach einem vermeintlichen Schutzversprechen.
Wie lege ich mein Geld am sichersten an?
Was „am sichersten“ ist, hängt davon ab, welches Risiko Du vermeiden möchtest. Geht es um kurzfristigen Zugriff, zählen Verfügbarkeit und Einlagenschutz. Geht es um den Erhalt der Kaufkraft, musst Du zusätzlich die Preisentwicklung berücksichtigen. Beim langfristigen Vermögensaufbau werden Schwankungen und mögliche Verluste wichtiger. Lege deshalb zuerst fest, wofür das Geld gedacht ist. Informiere Dich über Bedingungen und Risiken und hole bei konkreten Finanz-, Steuer- oder Rechtsfragen qualifizierte individuelle Beratung ein.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.