Was, wenn dein Vermögen nicht durch eine einzige große Krise gefährdet ist, sondern durch Risiken, die du bisher kaum beachtet hast? Finanzielle Selbstverteidigung beginnt nicht mit Panik oder komplizierten Konstrukten, sondern mit einem klaren Blick auf deine eigene Lage.
Vielleicht fragst du dich, welchen Ratschlägen du trauen kannst. Edelmetalle, Kryptowährungen, Auslandskonten und digitale Privatsphäre: Zu jedem Thema gibt es selbstbewusste Empfehlungen, aber oft wenig Erklärung dazu, was zu deinem Leben passt. Deine Unsicherheit ist verständlich. Ein Schutzplan sollte nicht aus Angst entstehen, sondern aus nachvollziehbaren Entscheidungen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
In diesem Artikel lernst du, finanzielle Risiken nüchtern einzuordnen und mögliche Schutzbereiche ohne unnötigen Fachjargon zu verstehen. Du bekommst eine Orientierung für realistische nächste Schritte und dafür, wie du informiert, legal und eigenverantwortlich entscheidest. Dazu betrachten wir Ansätze von Edelmetallen und internationalen Immobilien bis zu Kryptowährungen, Auslandskonten und Datenschutz. Wichtig: Der automatische Informationsaustausch zwischen Staaten (AIA/AEOI) bedeutet, dass ein Auslandskonto keine Geheimhaltung vor Steuerbehörden verspricht. Die 7-Speichen-Geldschutz-Strategie kann dir als Orientierung dienen, ist aber keine pauschale Empfehlung. Bei persönlichen Steuer-, Rechts- oder Finanzfragen brauchst du qualifizierte Fachleute.
Wichtigste Erkenntnisse
- Finanzielle Selbstverteidigung bedeutet, informiert zu handeln, Risiken zu begrenzen und deine Entscheidungsfähigkeit zu stärken. Absolute Sicherheit ist kein realistisches Ziel.
- Nutze die sieben Schutzbereiche als Orientierung, nicht als Vorlage für eine pauschale Vermögensaufteilung.
- Internationale Strukturen können zusätzliche Pflichten und Komplexität mit sich bringen. Kläre mögliche Folgen, bevor du handelst.
- Beginne mit einer Bestandsaufnahme: Halte deine Ziele, Verpflichtungen, deinen Liquiditätsbedarf und deine persönliche Risikotoleranz fest.
- Die Geldschutz-Akademie und die Freiheits-Akademie vermitteln Wissen zu Vermögensschutz und finanzieller Freiheit, ohne individuelle Ergebnisse zu versprechen.
Finanzielle Selbstverteidigung: Was der Begriff wirklich bedeutet
Finanzielle Selbstverteidigung heißt, informiert zu handeln, Risiken zu begrenzen und deine Fähigkeit zu stärken, selbstbestimmte Entscheidungen zu treffen. Es geht nicht darum, dich von Banken, Behörden oder anderen Menschen abzuschotten. Geheimhaltung um jeden Preis und ein garantiert geschütztes Vermögen sind keine realistischen Ziele.
Finanzielle Selbstverteidigung ist ein Prozess der Risikostreuung, kein einzelnes Produkt. Sie umfasst mehr als Geldanlagen: Auch Eigentumsrechte, persönliche Daten und digitale Privatsphäre gehören dazu. Diese Bereiche hängen zusammen. Wenn du digitale Konten nutzt, solltest du neben der Bequemlichkeit auch den Schutz deiner Zugangsdaten und persönlichen Informationen berücksichtigen.
Der Begriff erinnert an allgemeine Prinzipien der Selbstverteidigung: aufmerksam sein, Grenzen erkennen und vorbeugen. Auf deine Finanzen übertragen heißt das, mögliche Schwachstellen zu kennen und überlegt zu handeln, statt aus Angst vorschnelle Entscheidungen zu treffen.
Welche Risiken gehören zur finanziellen Selbstverteidigung?
Risiken sind keine sicheren Vorhersagen. Es sind mögliche Entwicklungen, die du je nach deiner Situation unterschiedlich gewichten solltest. Eine erste Orientierung bieten diese Bereiche:
- Inflation: Steigende Preise können die Kaufkraft deines Geldes mindern.
- Konzentrationsrisiken: Wenn ein großer Teil deines Vermögens an einer Anlage, einem Anbieter oder einer Einnahmequelle hängt, kann ein Problem dort besonders stark ins Gewicht fallen.
- Betrug: Täuschungsversuche können darauf abzielen, dich zu einer Zahlung oder zur Herausgabe von Zugangsdaten zu bewegen. Sei besonders vorsichtig, wenn jemand Druck macht oder schnelle Gewinne verspricht.
- Datenmissbrauch: Gestohlene oder unbedacht weitergegebene Daten können deine Privatsphäre und den Zugang zu digitalen Konten beeinträchtigen.
- Politische Veränderungen: Neue Regeln oder wirtschaftliche Entscheidungen können bestehende Bedingungen verändern. Welche Folgen das hat, hängt vom jeweiligen Fall ab.
Welche Risiken für dich besonders wichtig sind, hängt unter anderem von deinem Vermögen, deiner Lebensphase und deinen Verpflichtungen ab. Wer kurz vor dem Ruhestand steht, hat möglicherweise andere Prioritäten als jemand mit regelmäßigen Einnahmen und langfristigen Plänen. Auch mögliche Ausgaben für Wohnen, Gesundheit oder Angehörige spielen eine Rolle. Nutze eine allgemeine Risikoliste deshalb als Ausgangspunkt und prüfe anschließend deine eigene Lage.
Was finanzielle Selbstverteidigung nicht verspricht
Keine Strategie kann sämtliche Verluste, Betrugsversuche oder Veränderungen ausschließen. Eine breite Streuung kann die Abhängigkeit von einzelnen Bereichen verringern, beseitigt aber nicht die Risiken von Anlagen und Entscheidungen. Angebote mit angeblich sicheren Gewinnen oder garantierter Absicherung solltest du kritisch prüfen. Hohe Versprechen ersetzen keine verständliche Erklärung der Risiken.
Information hilft dir, Zusammenhänge zu verstehen und bessere Fragen zu stellen. Sie ist jedoch keine individuelle Finanz-, Steuer- oder Rechtsberatung. Geldhelden ist eine Bildungsplattform, kein Finanzberater, keine Bank und keine Versicherung und verkauft keine eigenen Anlageprodukte. Wenn eine Entscheidung persönliche steuerliche oder rechtliche Folgen haben kann, lass deine konkrete Situation von qualifizierten Fachleuten prüfen. So verbindest du Eigenverantwortung mit sorgfältiger Vorbereitung.
Die 7-Speichen-Geldschutz-Strategie: Schutzbereiche im Zusammenhang verstehen
Die 7-Speichen-Geldschutz-Strategie ordnet Vermögensschutz in sieben Themenfelder ein. Sie ist ein Bildungsmodell, keine fertige Vermögensaufteilung und keine individuelle Anlageempfehlung. Die Bereiche können sich ergänzen, bringen aber jeweils eigene Risiken, Kosten und Pflichten mit sich. Du musst nicht möglichst viele Speichen umsetzen. Wichtiger ist, zu verstehen, welche Fragen zu deiner persönlichen Lage passen.
Sachwerte, digitale Vermögenswerte und internationale Streuung
Edelmetalle und internationale Immobilien sind unterschiedliche Sachwerte. Edelmetalle lassen sich anders verwahren und nutzen als Immobilien, die laufende Verwaltung und Entscheidungen vor Ort mit sich bringen können. Kryptowährungen sind digitale Vermögenswerte, deren Wert stark schwanken kann. Bei eigener Verwahrung trägst du außerdem Verantwortung für Zugangsdaten und Sicherungskopien. Eine internationale Ausrichtung macht eine Anlage nicht automatisch sicherer oder steuerlich vorteilhafter.
- Edelmetalle: Können einen Sachwertbaustein bilden. Zu bedenken sind Preisschwankungen, Verwahrung und Wiederverkauf.
- Internationale Immobilien: Können Vermögen über Länder und Immobilienmärkte verteilen. Standort, Verwaltung und mögliche rechtliche oder steuerliche Folgen spielen mit hinein.
- Kryptowährungen: Ermöglichen digitale Vermögenswerte und bei eigener Verwahrung direkte Kontrolle über den Zugang. Kursschwankungen, technische Fehler oder verlorene Zugangsdaten sind zentrale Risiken.
Konten, Strukturen und Privatsphäre rechtlich einordnen
Die übrigen Speichen betreffen Finanzbeziehungen, Unternehmensstrukturen und Daten. Ein Konto im Ausland kann organisatorisch zu einer internationalen Lebens- oder Geschäftssituation passen. Eine Auslandsgesellschaft ist eine rechtliche Unternehmensstruktur, keine Abkürzung zu steuerlichen Vorteilen. Die Flag Theory beschreibt, wie sich verschiedene Lebensbereiche wie Wohnsitz, Geschäftstätigkeit und Vermögen über Länder hinweg betrachten lassen. Jede solche Verbindung kann zusätzliche Komplexität mitbringen.
Bei Auslandskonten und internationalen Strukturen ist der automatische Informationsaustausch (AIA/AEOI) wichtig: Finanzdaten können zwischen teilnehmenden Staaten an Steuerbehörden übermittelt werden. Das bedeutet nicht automatisch, dass im Ausland Steuern anfallen. Es bedeutet aber, dass Melde- und Steuerpflichten korrekt eingeordnet werden müssen. Bei konkreten Fragen zu einer internationalen Struktur solltest du die geltenden Regeln für deine persönliche Situation fachlich prüfen lassen.
- Auslandskonten: Können internationale Bankgeschäfte erleichtern. Wichtig sind Zugang, Gebühren, geltende Pflichten und der Informationsaustausch.
- Flag Theory: Hilft, internationale Lebensbereiche gedanklich zu ordnen. Die passende Gestaltung hängt von deiner tatsächlichen Situation ab.
- Auslandsgesellschaften: Können geschäftlichen Zwecken dienen. Gründung, laufende Pflichten und steuerliche Einordnung sind sorgfältig zu prüfen.
- Datenschutz und digitale Privatsphäre: Schützen persönliche Informationen und Zugänge. Sie dienen nicht dazu, Vermögen oder Aktivitäten zu verschleiern.
Als Prüfhilfe kannst du bei jeder Speiche vier Fragen stellen: Welche Funktion könnte sie für mich haben? Was kann dabei schiefgehen? Welche Pflichten entstehen? Und hängt sie von einer anderen Speiche ab? So wird aus einer Themenliste eine nachvollziehbare Orientierung, ohne dass daraus eine pauschale Empfehlung wird. Wenn du die Zusammenhänge vertiefen möchtest, geben dir die Webinare zu Vermögensschutz und finanzieller Freiheit einen möglichen Einstieg.
Mythen und Grenzen: Was finanzielle Selbstverteidigung leisten kann
Vermögensschutz klingt manchmal nach einer einzigen cleveren Lösung. Doch pauschale Versprechen halten einer genaueren Prüfung selten stand. Ein Auslandskonto oder mehrere Anlagearten können bestimmte Risiken verändern, bringen aber auch neue Fragen mit sich. Die folgende Gegenüberstellung hilft dir, große Versprechen von realistischen Möglichkeiten zu unterscheiden.
| Mythos | Wirklichkeit |
|---|---|
| „Ein Auslandskonto schützt mein Geld automatisch.“ | Ein anderer Verwahrungsort kann Risiken verändern, aber neue Abhängigkeiten und Pflichten mit sich bringen. |
| „Wenn ich streue, kann ich nicht verlieren.“ | Streuung kann die Abhängigkeit von einzelnen Anlagen verringern. Verluste bleiben möglich. |
| „Internationale Strukturen sind immer steuerlich günstiger.“ | Die steuerliche Einordnung hängt von den konkreten Umständen ab. Ein Auslandsbezug ist kein pauschaler Steuervorteil. |
| „Privatsphäre bedeutet, dass niemand von meinem Vermögen erfährt.“ | Datenschutz schützt persönliche Informationen. Er hebt gesetzliche Melde- und Steuerpflichten nicht auf. |
Bedeutet ein Auslandskonto automatisch mehr Schutz?
Nein. Ein Konto in einem anderen Land kann verändern, wie du auf dein Geld zugreifst und welche Stelle es verwahrt. Zugleich musst du dich mit anderen Abläufen und möglichen zusätzlichen Anforderungen auseinandersetzen. Prüfe, ob du Kontoinformationen verstehst, Unterlagen zuverlässig verwalten kannst und auch bei technischen oder organisatorischen Problemen handlungsfähig bleibst. AIA/AEOI gehört ebenfalls zu den Punkten, die du bei Auslandskonten berücksichtigen solltest.
Internationale Finanzstrukturen sind nicht automatisch steuerlich vorteilhaft. Eine legale Steueroptimierung bewegt sich innerhalb der geltenden Regeln und ist nicht dasselbe wie Steuerhinterziehung. Entscheidend sind die tatsächlichen Umstände, nicht allein der Standort eines Kontos oder einer Gesellschaft. Bevor du eine Struktur einrichtest, solltest du ihre laufenden Anforderungen und möglichen Folgen fachlich prüfen lassen. Allgemeine Informationen können dir helfen, die richtigen Fragen zu stellen, aber keine persönliche Beurteilung ersetzen.
Ist Diversifikation gleich Sicherheit?
Nein. Wenn du Vermögen auf verschiedene Anlagen verteilst, hängt es möglicherweise weniger stark von einem einzelnen Wert ab. Das schützt aber nicht vor allgemeinen Marktrückgängen oder Verlusten. Auch mehrere Anlagen können schwer verkäuflich sein oder gleichzeitig an Wert verlieren. Entscheide deshalb nicht allein nach der Zahl der Anlagearten. Berücksichtige auch, wann du Geld verfügbar brauchst und welche Schwankungen du tragen kannst.
Risiken unterscheiden sich außerdem nach ihrer Ursache. Ein Konzentrationsrisiko entsteht, wenn ein großer Teil deines Vermögens an einer Stelle liegt. Ein Liquiditätsrisiko betrifft den schnellen Zugriff auf Geld. Ein Marktrisiko beschreibt mögliche Wertverluste; ein Verwahrungsrisiko betrifft, wie und wo Vermögenswerte gehalten werden. Für deine konkrete finanzielle, steuerliche oder rechtliche Lage können qualifizierte Fachleute eine individuelle Einschätzung geben.
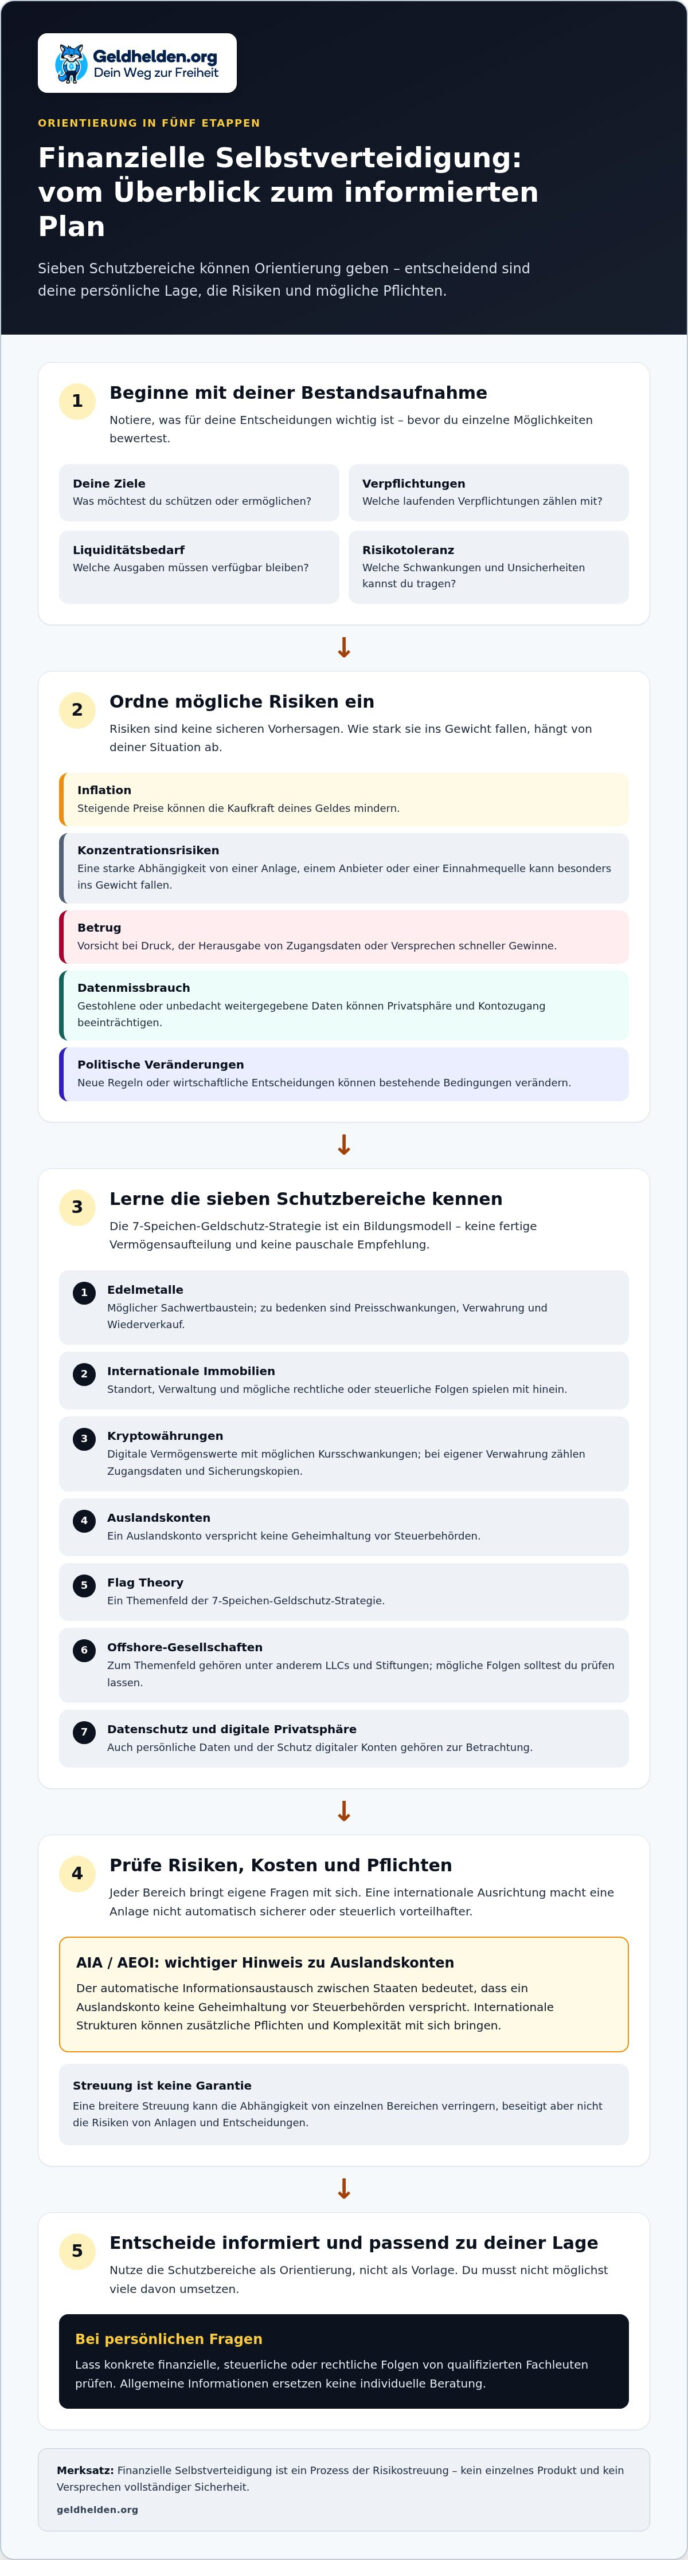
Finanzielle Selbstverteidigung: Die richtige Reihenfolge
Ein guter Schutzplan beginnt nicht mit dem Kauf eines Produkts oder der Eröffnung eines Kontos. Er beginnt mit einem klaren Bild deiner Situation. Welche Ziele hast du? Welche Ausgaben und Verpflichtungen stehen an? Wie schnell musst du auf einen Teil deines Geldes zugreifen können? Deine Antworten helfen dir, Möglichkeiten sinnvoll zu prüfen, statt dich von lauten Empfehlungen treiben zu lassen.
Die eigene finanzielle Ausgangslage erfassen
Schaffe zuerst eine übersichtliche Bestandsaufnahme. Eine einfache Liste reicht für den Anfang. Halte fest, was du besitzt, was du schuldest und welche regelmäßigen Ausgaben anfallen. Nimm auch wichtige Unterlagen, digitale Konten und sensible Daten in den Blick. So erkennst du eher, wo Informationen fehlen oder ein einzelner Zugang besonders wichtig ist. Wähle noch keine Anlage aus. Markiere zunächst offene Fragen und mögliche Schwachstellen.
Maßnahmen prüfen und Schritt für Schritt umsetzen
Nutze die folgende Reihenfolge als allgemeine Orientierung. Sie ist keine persönliche Anlageempfehlung und sollte zu deinen Zielen und Verpflichtungen passen.
- Lege deine Ziele fest. Notiere, was du schützen oder ermöglichen möchtest, etwa finanzielle Beweglichkeit, eine geplante Ausgabe oder einen geordneten Überblick über deine Unterlagen.
- Prüfe Verpflichtungen und Liquiditätsbedarf. Überlege, welche Ausgaben absehbar sind und welcher Teil deines Vermögens kurzfristig verfügbar bleiben muss. Eine Maßnahme, die den Zugriff erschwert, kann unpassend sein, wenn du das Geld bald brauchst.
- Bestimme deine Risikotoleranz. Frage dich, welche Wertschwankungen oder Verluste du tragen könntest, ohne deine laufenden Verpflichtungen zu gefährden. Wenn du unsicher bist, halte die Frage fest, statt sie mit einer spontanen Entscheidung zu übergehen.
- Vergleiche passende Möglichkeiten. Schreibe zu jeder Option auf, welchen möglichen Nutzen sie hat, welche Kosten entstehen können, wie zugänglich dein Geld bleibt und welche Nachteile oder Pflichten dazugehören. Frage dich auch: Verstehst du, wie die Maßnahme funktioniert?
- Setze nur den nächsten nachvollziehbaren Schritt um. Kläre offene Punkte, bewahre wichtige Unterlagen geordnet auf und prüfe die Entscheidung später erneut. Bei komplexen Anlage-, Steuer- oder Rechtsfragen besprich deine persönliche Lage mit dafür qualifizierten Fachleuten.
Eine solche Liste verhindert nicht jedes Risiko. Sie macht aber sichtbar, warum du eine Maßnahme erwägst und worauf du achten solltest. Prüfe deinen Plan regelmäßig und erneut, wenn sich deine Lebenssituation, deine Ziele oder deine Verpflichtungen ändern. Bei Auslandskonten und internationalen Strukturen solltest du auch den automatischen Informationsaustausch (AIA/AEOI) und mögliche Meldepflichten berücksichtigen.
Wenn du die einzelnen Schutzbereiche besser einordnen möchtest, kannst du im Webinar mehr über finanzielle Selbstverteidigung lernen. Es ist ein möglicher nächster Lernschritt, bevor du entscheidest, ob und welche Maßnahme zu deiner Situation passt.
Mit Geldhelden finanzielle Selbstverteidigung strukturiert lernen
Finanzielle Selbstverteidigung wird verständlicher, wenn du Begriffe nicht isoliert, sondern im Zusammenhang lernst. Was bedeutet Streuung konkret? Welche Fragen solltest du bei digitalen Vermögenswerten stellen? Und worin unterscheiden sich ein Konto im Ausland und eine Auslandsgesellschaft? Eine klare Lernstruktur hilft dir, solche Themen Schritt für Schritt einzuordnen, ohne einzelne Informationen vorschnell als persönliche Empfehlung zu verstehen.
Geldhelden ist eine Bildungsplattform für finanzielle Freiheit und Vermögensschutz. Sie wurde 2018 aus einem Investoren-Stammtisch heraus gegründet. Die Geldschutz-Akademie und die Freiheits-Akademie bieten thematische Lernangebote, die Zusammenhänge verständlicher machen. Das kann dir helfen, bessere Fragen zu stellen und mögliche Risiken bewusster abzuwägen. Es verspricht weder einen bestimmten finanziellen Erfolg noch eine passende Lösung für jede Lebenslage.
Wissen zu Geldschutz und finanzieller Freiheit vertiefen
Die sieben Speichen können dir als Landkarte fürs weitere Lernen dienen. Du musst nicht jedes Themenfeld gleichzeitig verfolgen oder daraus eine starre Aufteilung deines Vermögens ableiten. Vielleicht möchtest du zuerst verstehen, wie verschiedene Schutzbereiche zusammenhängen. Im Kursangebot zu Vermögensschutz und finanzieller Freiheit kannst du dich strukturiert mit den Themen beschäftigen. Bei digitalen Vermögenswerten lohnt es sich, besonders auf Kursschwankungen, Verwahrung und den Schutz deiner Zugangsdaten zu achten.
Internationale Konten und Strukturen werfen zusätzlich Fragen zu Zuständigkeiten und Pflichten auf. Der automatische Informationsaustausch (AIA/AEOI) ist dabei ein wichtiger Aspekt. Allgemeine Lerninhalte können dir helfen, solche Themen zu erkennen und einzuordnen. Sie ersetzen aber keine Prüfung deiner konkreten steuerlichen oder rechtlichen Situation.
Der nächste Schritt: Fragen klären und informiert entscheiden
Bevor du etwas umsetzt, halte deine offenen Fragen schriftlich fest. Welches Problem soll die Maßnahme lösen? Welche Nachteile oder laufenden Pflichten könnten entstehen? Wie schnell brauchst du Zugriff auf das betreffende Vermögen? Eine solche Liste schafft Klarheit und hilft dir, Informationen gezielt zu prüfen, statt dich von einzelnen Versprechen leiten zu lassen.
Geldhelden ist eine Bildungsplattform, keine Bank, Versicherung oder Finanzberatung und verkauft keine eigenen Anlageprodukte. Allgemeine Informationen geben Orientierung, sind aber keine individuelle Finanz-, Steuer- oder Rechtsberatung. Lass persönliche Fragen von qualifizierten Fachleuten prüfen, bevor du weitreichende Entscheidungen triffst.
Wenn du die Themen in einem Lernformat weiter vertiefen möchtest, melde dich zum kostenlosen Webinar an. So kannst du dein Verständnis erweitern und anschließend in Ruhe entscheiden, welche Fragen du für deine eigene Situation weiter klären möchtest.
Mach aus deinen Fragen den nächsten Schritt
Du musst nicht sofort einen großen Umbau deiner Finanzen planen. Wähle lieber eine Frage, die für dich gerade wirklich zählt: Wo fehlt dir der Überblick? Welche Entscheidung möchtest du besser verstehen? Und welche Information brauchst du, bevor du handelst? So wird finanzielle Selbstverteidigung zu einem persönlichen Lernweg statt zu einer Liste fremder Empfehlungen.
Schreib deine offene Frage auf und prüfe, welche Informationen noch fehlen. Trenne dabei allgemeines Wissen von dem, was nur Fachleute für deine konkrete Lage beurteilen können. Gerade bei weitreichenden finanziellen, steuerlichen oder rechtlichen Entscheidungen ist es sinnvoll, erst Klarheit zu schaffen und dann bewusst zu entscheiden. Du bestimmst das Tempo.
Wenn du einen verständlichen Einstieg suchst, entdecke im Webinar neue Perspektiven für deinen Vermögensschutz. Nimm eine konkrete Frage mit und nutze das Gelernte, um deinen nächsten Schritt in Ruhe abzuwägen. Du musst nicht alles auf einmal lösen. Jeder gut informierte Schritt stärkt deine Eigenständigkeit.
Häufige Fragen zur finanziellen Selbstverteidigung
Was bedeutet finanzielle Selbstverteidigung?
Im Alltag heißt das vor allem, bei Geldentscheidungen nicht unter Zeitdruck zu handeln. Lege dir eine kurze Prüfroutine an: Was möchte ich erreichen? Welche Unterlagen oder Informationen fehlen mir? Was müsste ich tun, wenn ein Zugang gesperrt ist? Mit solchen Fragen wird finanzielle Selbstverteidigung zu einer konkreten Gewohnheit, nicht zu einem einmaligen Projekt.
Wie kann ich mein Vermögen vor Risiken schützen?
Ein praktischer Anfang ist ein zentraler Überblick über Konten, Anlagen, Verbindlichkeiten und wichtige Dokumente. Notiere außerdem, wo sich die Unterlagen befinden und wie eine Vertrauensperson im Notfall die nötigen Informationen finden könnte. Teile Zugangsdaten nicht unbedacht. Prüfe regelmäßig, ob deine Kontaktdaten aktuell sind und ob du wichtige digitale Zugänge wiederherstellen kannst, falls du dein Gerät verlierst.
Ist ein Auslandskonto vor staatlichem Zugriff geschützt?
Ein Auslandskonto bietet keinen pauschalen Schutz vor staatlichem Zugriff. Wenn du ein solches Konto erwägst, kläre vorab, welche Bedingungen für Zugriff, Kontoführung und Auskunft gelten und welche Unterlagen die Bank von dir verlangt. Berücksichtige auch die für dich geltenden Meldepflichten. Die Details können von deiner persönlichen Situation und den beteiligten Ländern abhängen. Lass sie deshalb fachkundig prüfen.
Ist finanzielle Selbstverteidigung dasselbe wie Steuervermeidung?
Nein. Bei einem konkreten Vorhaben solltest du nicht bei Schlagworten stehen bleiben: Sammle Verträge, Kontoauszüge und Angaben zu Wohnsitz und Einnahmen. Notiere, was du steuerlich klären möchtest. Eine qualifizierte Steuerfachperson kann deine tatsächlichen Umstände beurteilen. So triffst du keine weitreichende Entscheidung allein aufgrund allgemeiner Aussagen im Internet oder eines Versprechens vermeintlicher Einfachheit.
Welche Rolle spielt Diversifikation beim Vermögensschutz?
Prüfe deine Aufteilung nicht nur nach Anlageart, sondern auch danach, bei welchen Anbietern und in welchen Ländern Vermögenswerte verwahrt werden. Halte außerdem fest, welcher Teil kurzfristig verfügbar sein muss und welche Werte du nicht ohne Weiteres verkaufen kannst. Diese Übersicht hilft dir, mögliche Abhängigkeiten zu erkennen. Sie ersetzt keine individuelle Einschätzung und sagt nicht voraus, wie sich Anlagen künftig entwickeln.
Kann ich meine finanzielle Selbstverteidigung selbst organisieren?
Du kannst selbst Unterlagen ordnen, Informationen vergleichen und deine Fragen vorbereiten. Eine einfache Regel für den nächsten Schritt: Handle erst, wenn du Zweck, Aufwand und mögliche Nachteile einer Maßnahme erklären kannst. Bei internationalen Strukturen sowie persönlichen Steuer- oder Rechtsfragen kann zusätzliche Fachkenntnis nötig sein. Allgemeine Bildungsangebote unterstützen dein Verständnis, entscheiden aber nicht, was für deine individuelle Situation passt.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.