Was, wenn du den schwankenden Bitcoin-Kurs nicht ständig beobachten müsstest, um mit Bitcoin zu starten? Genau hier setzt der Bitcoin Sparplan Kurs an: Statt den perfekten Einstiegszeitpunkt zu suchen, investierst du regelmäßig einen festen Betrag. Fällt der Kurs, kaufst du damit mehr Bitcoin. Steigt er, entsprechend weniger.
Deine Sorge vor starken Kursschwankungen ist berechtigt. Ein Sparplan macht Bitcoin nicht sicher und schützt dich nicht vor Verlusten. Im schlimmsten Fall kann dein Einsatz vollständig verloren gehen. Der sogenannte Cost-Average-Effekt kann helfen, regelmäßige Käufe über unterschiedliche Kursstände zu verteilen. Eine Garantie für Gewinne ist das nicht.
In diesem Artikel erfährst du, wie ein Bitcoin-Sparplan funktioniert, worauf du bei automatisierten Käufen achten solltest und warum die sichere Verwahrung deiner Bestände dazugehört. Außerdem geht es um rechtliche Unterschiede im DACH-Raum und um AIA und AEOI, den automatischen Austausch von Finanzdaten. So kannst du besser einschätzen, ob Bitcoin als dritte Speiche einer Geldschutz-Strategie zu dir passt.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Prüfe vor der Einrichtung, ob ein Anbieter regelmäßige Auszahlungen auf deine eigene Wallet ermöglicht und welche Bedingungen dafür gelten.
- Lege deine Sparrate nur aus Geld fest, das du nicht kurzfristig brauchst. Bitcoin kann stark schwanken und im schlimmsten Fall einen Totalverlust bedeuten.
- Der Bitcoin Sparplan Kurs ist nicht allein entscheidend: Regelmäßige Käufe verteilen die Einstiegszeitpunkte, ersetzen aber keine Prüfung der Risiken.
- Verstehe, wie du Zugangsdaten sicher verwahrst, bevor du größere Bestände selbst verwaltest. Die Krypto-Akademie vermittelt dazu vertiefendes Wissen.
- Betrachte Bitcoin als mögliche dritte Speiche einer breiter aufgestellten Geldschutz-Strategie und beachte geltende Meldepflichten wie AIA/AEOI.
Was ist ein Bitcoin Sparplan und wie beeinflusst der Kurs deine Strategie?
Ein Bitcoin-Sparplan kauft in festen Zeitabständen automatisch Bitcoin für einen Betrag, den du vorher festlegst. Du musst also nicht bei jeder Überweisung selbst entscheiden, ob der Kurs gerade günstig erscheint. Bei einer Einmalinvestition legst du dagegen einen größeren Betrag zu einem Zeitpunkt an. Regelmäßige Käufe verteilen deine Einstiege über einen längeren Zeitraum.
Das kann den Umgang mit Kursschwankungen erleichtern. Es schützt dich aber weder vor Verlusten noch garantiert es einen günstigen Durchschnittspreis. Bitcoin bleibt ein volatiler Vermögenswert. Im schlimmsten Fall ist ein Totalverlust möglich. Investiere deshalb nur Geld, auf das du nicht kurzfristig angewiesen bist.
Dollar-Cost-Averaging: So funktioniert die Methode
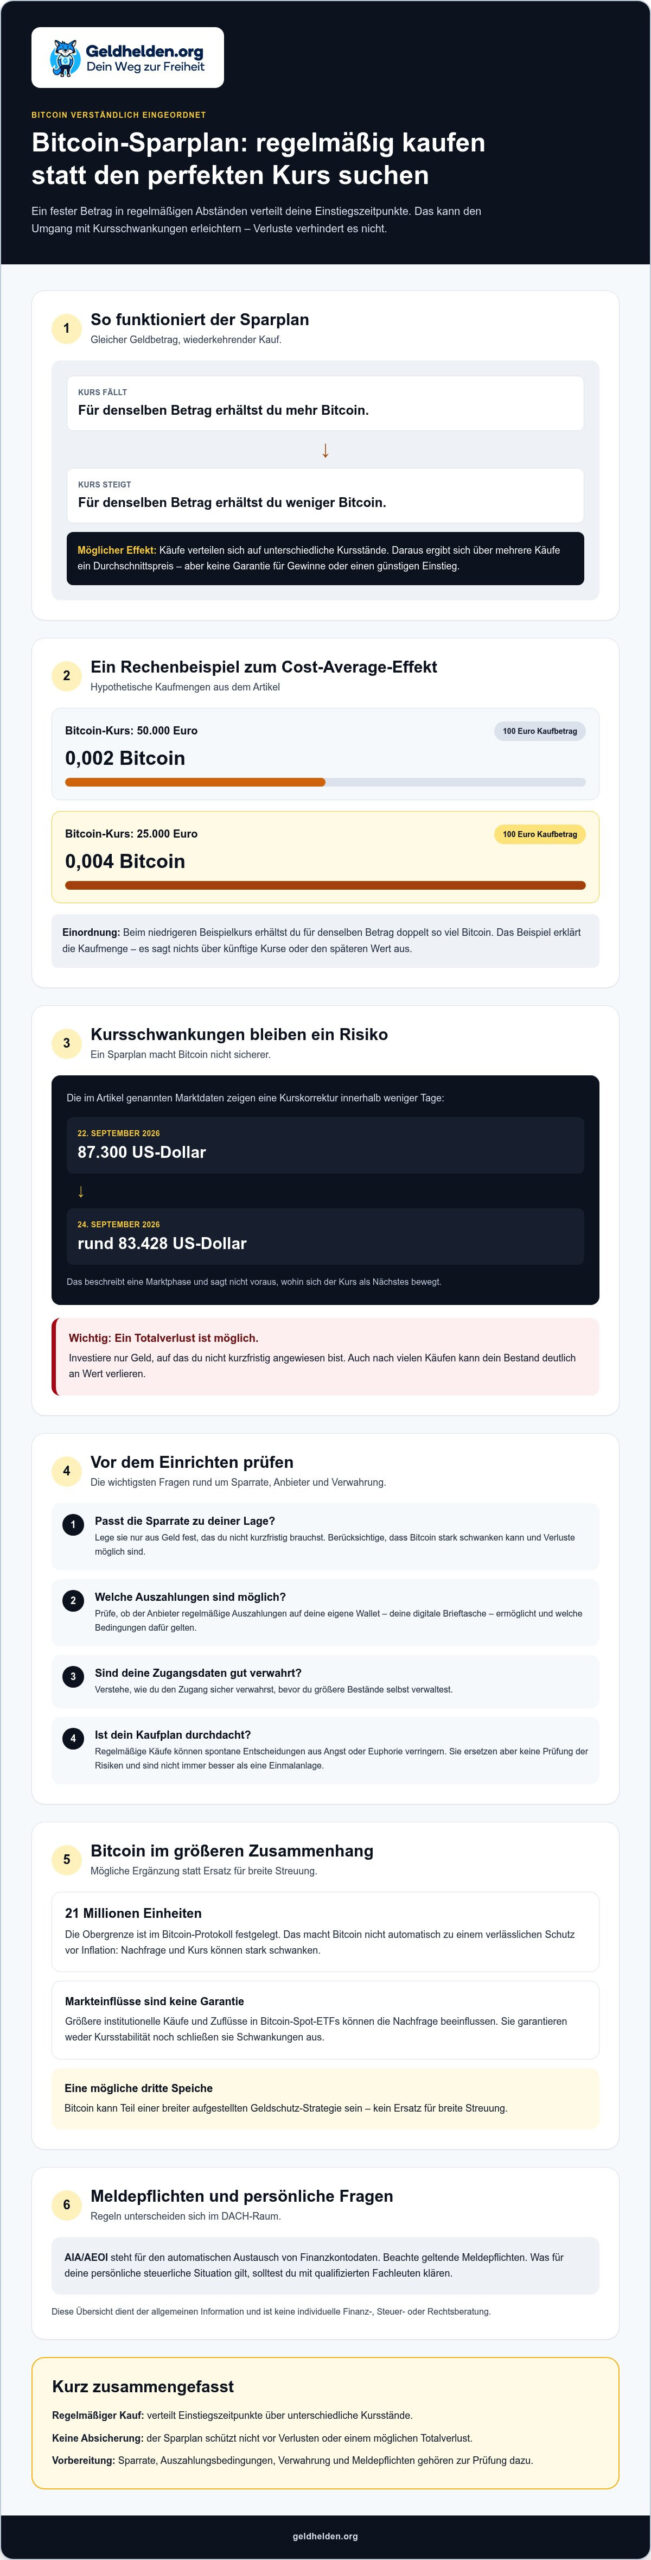
Beim Dollar-Cost-Averaging, kurz DCA, kaufst du regelmäßig für denselben Geldbetrag. Kostet Bitcoin beispielsweise 50.000 Euro, erhältst du für 100 Euro 0,002 Bitcoin. Fällt der Kurs auf 25.000 Euro, kaufst du für dieselben 100 Euro 0,004 Bitcoin. Steigt er, bekommst du für den festen Betrag weniger. Über mehrere Käufe ergibt sich so ein Durchschnittspreis. Mehr dazu erklärt der Artikel zum Durchschnittskosteneffekt.
Der praktische Vorteil: Du musst nicht auf den vermeintlich perfekten Einstiegszeitpunkt warten. Das kann spontane Entscheidungen aus Angst oder Euphorie verringern. Der Bitcoin Sparplan Kurs ist damit weniger eine tägliche Frage nach dem richtigen Zeitpunkt als eine Erinnerung an deinen vorher festgelegten Plan. Voraussetzung ist, dass Sparrate und Risiko zu deiner finanziellen Lage passen.
Was der Bitcoin-Kurs 2026 über das Risiko zeigt
Auch 2026 zeigt der Kurs, wie stark Bitcoin schwanken kann: Am 22. September erreichte er laut den vorliegenden Marktdaten 87.300 US-Dollar, bis zum 24. September korrigierte er auf rund 83.428 US-Dollar. Das beschreibt eine Marktphase, sagt aber nicht voraus, wohin sich der Kurs als Nächstes bewegt.
Ein Grund für das langfristige Interesse ist die im Bitcoin-Protokoll festgelegte Obergrenze von 21 Millionen Einheiten. Im Unterschied zu staatlichen Währungen, deren Geldmenge durch geldpolitische Entscheidungen verändert werden kann, ist die Bitcoin-Menge begrenzt. Das macht Bitcoin nicht automatisch zu einem verlässlichen Schutz vor Inflation. Nachfrage und Kurs können stark schwanken.
Auch größere institutionelle Käufe und Zuflüsse in Bitcoin-Spot-ETFs können den Markt beeinflussen. Sie können die Nachfrage erhöhen, garantieren aber keine Kursstabilität und schließen Schwankungen nicht aus. Bitcoin ist eine mögliche dritte Speiche der 7-Speichen-Geldschutz-Strategie, kein Ersatz für breite Streuung. Beachte zudem geltende Meldepflichten: AIA/AEOI steht für den automatischen Austausch von Finanzkontodaten. Zu deiner persönlichen steuerlichen Situation solltest du qualifizierte Fachleute befragen.
Der Cost-Average-Effekt: Warum fallende Kurse im Sparplan ein Segen sind
Ein fallender Kurs fühlt sich selten gut an. Gerade wenn du deine Ersparnisse schützen möchtest, kann ein deutlicher Rückgang Zweifel auslösen: Solltest du aussteigen oder abwarten? Ein Sparplan nimmt dir diese Entscheidung nicht ab. Er kann aber helfen, weniger spontan auf jede Kursbewegung zu reagieren.
Volatilität als Teil des Vermögensaufbaus
Beim Cost-Average-Effekt investierst du regelmäßig denselben Betrag. Sinkt der Bitcoin-Kurs, erhältst du dafür mehr Bitcoin, steigt er, erhältst du weniger. Bei einem rein hypothetischen Kurs von 50.000 Euro wären 100 Euro 0,002 Bitcoin. Bei 25.000 Euro wären es 0,004 Bitcoin. Die Dollar-Cost-Averaging-Strategie beschreibt dieses Vorgehen mit gleichbleibenden Beträgen in festen Abständen.
Kursschwankungen werden dadurch nicht harmlos. Auch nach vielen Käufen kann dein Bestand zeitweise deutlich an Wert verlieren. Ein regelmäßiger Kauf ist außerdem nicht immer mathematisch besser als eine Einmalanlage, besonders wenn der Kurs danach steigt. Sein möglicher Vorteil liegt auch in der Psychologie: Du musst nicht ständig den vermeintlich perfekten Moment treffen. Für manche Anleger ist ein klarer, vorher festgelegter Rhythmus leichter durchzuhalten als häufige spontane Entscheidungen.
Ein Beispiel über vier Jahre: Du investierst hypothetisch jeden Monat 100 Euro. Nach 48 Monaten hast du insgesamt 4.800 Euro eingezahlt. Wie viele Bitcoin du dafür erhältst, hängt von den tatsächlichen Kaufkursen und möglichen Gebühren ab. Auch der spätere Wert lässt sich nicht vorhersagen. Das Beispiel zeigt den Ablauf, nicht ein mögliches Ergebnis oder eine Erfolgsgarantie.
Bitcoin und Euro: Kaufkraft und Risiko abwägen
Auf einem Sparkonto bleibt der angezeigte Eurobetrag grundsätzlich als Zahl stehen. Steigen jedoch die Preise, kann dieselbe Summe weniger kaufen. Bitcoin hat eine im Protokoll begrenzte Gesamtmenge, sein Marktpreis schwankt aber stark. Das macht ihn nicht automatisch zu einem zuverlässigen Inflationsschutz und schließt Verluste bis hin zum Totalverlust nicht aus.
In der 7-Speichen-Geldschutz-Strategie ist Bitcoin Teil der dritten Speiche, Kryptowährungen. Er sollte nicht dein gesamtes Vermögen ersetzen, sondern kann als ein möglicher Baustein neben anderen stehen. „Abwarten“ ist ebenfalls eine Entscheidung: Dein Geld bleibt dann in seiner bisherigen Form und ist weiterhin möglichen Kaufkraftverlusten ausgesetzt. Das heißt nicht, dass du Bitcoin kaufen musst. Wäge Risiken und eigene Ziele ab. Beachte außerdem Meldepflichten und den automatischen Austausch von Finanzdaten, bekannt als AIA/AEOI. Bei persönlichen Steuerfragen wende dich an qualifizierte Fachleute.
Wenn du die Zusammenhänge zwischen Bitcoin, Kursschwankungen und eigenverantwortlicher Geldanlage besser verstehen möchtest, findest du weitere Orientierung in den Webinaren zu Geldschutz und finanzieller Freiheit.
Bitcoin Kurs-Risiken minimieren: Warum die Verwahrung wichtiger ist als der Preis
Beim Bitcoin Sparplan Kurs schauen viele zuerst auf den Einstiegszeitpunkt. Doch selbst ein günstiger Kaufkurs hilft dir wenig, wenn du später keinen Zugriff auf deine Bestände hast. Kauf und Verwahrung sind zwei getrennte Fragen. Bleiben deine Bitcoin auf einer Handelsplattform, hängt der Zugriff auch von deren Betrieb und deinen Zugangsdaten ab. Technische Angriffe, Ausfälle oder Einschränkungen beim Kontozugriff solltest du bei der Wahl eines Anbieters mitbedenken.
Der Grundsatz „Not your keys, not your bitcoin“ bedeutet: Wer die privaten Schlüssel nicht selbst kontrolliert, ist auf den Verwahrdienst angewiesen. Eine eigene Wallet kann diese Abhängigkeit verringern. Sie schützt jedoch weder vor Kursschwankungen noch vor Verlusten durch eigene Fehler. Bitcoin kann im schlimmsten Fall seinen Wert vollständig verlieren.
Hardware-Wallets: Schlüssel selbst verwahren
Eine Wallet speichert nicht die Bitcoin selbst, sondern verwaltet die Schlüssel, mit denen du über deine Bestände verfügst. Bei einer Hardware-Wallet werden diese Schlüssel auf einem separaten Gerät aufbewahrt. Besonders wichtig sind deine Wiederherstellungswörter: Wer sie kennt, kann unter Umständen auf deine Bestände zugreifen. Bewahre sie deshalb vertraulich und getrennt vom Gerät auf. Gehen sie verloren, kann auch dein eigener Zugriff verloren gehen.
Ein Sparplan, der Bitcoin direkt an deine eigene Wallet sendet, kann die Zeit verkürzen, in der deine Bestände beim Anbieter liegen. Prüfe vorab, ob Auszahlungen an eine externe Wallet möglich sind, wie du die Empfangsadresse kontrollierst und welche Kosten oder Bedingungen gelten. Schütze außerdem deine Zugangsdaten und teile keine Informationen über deine Bestände, wenn es dafür keinen guten Grund gibt. Eigenverwahrung gibt dir mehr Kontrolle, aber auch mehr Verantwortung.
Meldepflichten und rechtliche Transparenz
Selbstverwahrung bedeutet nicht, dass Transaktionen unsichtbar oder von Meldepflichten ausgenommen sind. AIA und AEOI bezeichnen den automatischen Austausch von Finanzinformationen. Zusätzlich gelten seit 2026 in der EU neue Meldevorgaben für Kryptowerte-Dienstleister im Rahmen von DAC8. Anbieter müssen Kundendaten zu Transaktionen erfassen und an Steuerbehörden melden. Der erste automatische Austausch von Daten zum Kalenderjahr 2026 ist für 2027 vorgesehen. Welche Pflichten für dich persönlich gelten, hängt von deiner Situation und deinem Wohnsitz ab.
Rechtmäßige Dokumentation und steuerliche Transparenz gehören zur eigenverantwortlichen Verwahrung. Für individuelle Fragen solltest du qualifizierte Steuer- oder Rechtsfachleute hinzuziehen. Grundlagen zu Wallets und Eigenverwahrung kannst du außerdem im Geldhelden-Kursshop vertiefen.
Bitcoin Sparplan einrichten 2026: Schritt-für-Schritt zur finanziellen Souveränität
Ein Sparplan passt nur dann zu dir, wenn du neben dem regelmäßigen Kauf auch den Weg deiner Bitcoin verstehst. Nimm dir Zeit für die Einrichtung. Mit ein paar sorgfältigen Prüfungen kannst du spätere Unsicherheiten vermeiden. Der Bitcoin Sparplan Kurs wird dadurch nicht berechenbar, aber dein Ablauf lässt sich klar und überschaubar gestalten.
- Prüfe den Anbieter. Kannst du deine Bitcoin an eine eigene Wallet auszahlen lassen, gegebenenfalls automatisiert? Sieh dir Gebühren und mögliche Aufschläge auf den Kaufpreis an. Prüfe außerdem, wie Auszahlungen funktionieren und welche Unterstützung der Anbieter bei Problemen bietet. Benutzerfreundlichkeit zählt, sollte aber nicht die Kontrolle über deine Bestände ersetzen.
- Wähle eine tragbare Sparrate. Verwende nur Geld, das du nicht für laufende Ausgaben oder kurzfristige Vorhaben brauchst. Bitcoin kann stark im Wert schwanken und im schlimmsten Fall einen Totalverlust bedeuten. Wenn ein Kursrückgang dich zu einem Verkauf aus finanzieller Not zwingen könnte, ist die Rate möglicherweise zu hoch.
- Richte den Zahlungsweg ein. Wenn Anbieter und Bank es unterstützen, kannst du einen Dauerauftrag auf dein Konto beim Anbieter einrichten. Prüfe genau, ob damit nur Geld überwiesen oder auch automatisch Bitcoin gekauft werden. Das ist nicht immer derselbe Vorgang.
- Kontrolliere die Wallet-Eingänge. Vergleiche nach dem Kauf den Betrag beim Anbieter mit dem Eingang in deiner Wallet. Prüfe die Empfangsadresse sorgfältig und kontrolliere gelegentlich, ob der vorgesehene Ablauf noch funktioniert.
Anbieter und Sicherheit mit Bedacht auswählen
Vergleiche nicht nur den Kaufpreis. Achte auf die gesamte Gebührenstruktur, verständliche Abläufe und nachvollziehbare Informationen zur Verwahrung. Überlege auch, wie Bitcoin als dritte Speiche in eine breitere Geldschutz-Strategie passt, statt alles auf eine Anlage zu setzen. Die Krypto-Akademie von Geldhelden behandelt vertiefendes Wissen zu Kryptowährungen und Verwahrung.
Häufige Fehler vermeiden
Eine zu hohe Sparrate kann bei fallenden Kursen Druck erzeugen und Panikverkäufe begünstigen. Plane deshalb nur einen Betrag, mit dem du auch in schwierigen Marktphasen umgehen kannst. Sichere zudem deine Wiederherstellungswörter, oft „Seed Phrase“ genannt, sorgfältig und teile sie mit niemandem. Wer sie verliert oder preisgibt, riskiert den Zugang zu den eigenen Beständen.
Reagiere nicht auf jede Schlagzeile sofort. Lege vorher fest, wann du deinen Plan überprüfst, und ändere ihn nicht aus einem kurzen Impuls heraus. Dokumentiere Käufe und beachte deine steuerlichen Pflichten. AIA/AEOI bezeichnet den automatischen Austausch von Finanzkontodaten. Bei Fragen zu deiner konkreten Meldesituation kann dich eine qualifizierte Fachperson beraten.
Wenn du deine nächsten Schritte rund um Bitcoin und eigenverantwortlichen Vermögensschutz besser einordnen möchtest, findest du weitere Orientierung in den Webinaren zu Geldschutz und finanzieller Freiheit.
Bitcoin als Teil der 7-Speichen-Strategie: Mehr als nur Spekulation
Bitcoin kann mehr sein als ein kurzfristiger Handel. In der 7-Speichen-Geldschutz-Strategie stehen Kryptowährungen an dritter Stelle. Die Idee dahinter: Vermögen nicht nur auf eine Anlage oder einen einzigen Ort zu stützen. Weitere Speichen sind Edelmetalle, internationale Immobilien, Auslandskonten, die Flaggenstrategie, Auslandsgesellschaften sowie Datenschutz und digitale Privatsphäre. Jede Speiche hat eigene Chancen und Risiken. Bitcoin allein ist kein vollständiger Vermögensschutz.
Bitcoin lässt sich über das Internet übertragen, ohne dass eine einzelne Bank die Überweisung selbst abwickelt. Das Netzwerk kennt keine Landesgrenzen, deine rechtlichen und steuerlichen Pflichten aber schon. Sie richten sich unter anderem nach deinem Wohnsitz und deiner persönlichen Situation. Auch bei Kryptowerten können Meldepflichten und der automatische Austausch von Finanzdaten, bekannt als AIA/AEOI, relevant sein. Für individuelle Fragen solltest du qualifizierte Fachleute hinzuziehen.
Eine durchdachte Aufstellung kann unterschiedliche Vermögenswerte und Verwahrorte berücksichtigen. Edelmetalle und Auslandskonten erfüllen andere Aufgaben als Bitcoin. Entscheidend ist nicht, alles gleichzeitig umzusetzen, sondern zu verstehen, welche Risiken du verteilst und welche neuen Risiken entstehen können.
Freiheit beginnt mit Verständnis
Bitcoin kann dir mehr Eigenverantwortung ermöglichen, besonders wenn du deine Bestände selbst verwahrst. Das bedeutet aber auch, dass du für Zugang und Sicherung selbst zuständig bist. Bitcoin bleibt stark schwankungsanfällig und kann im schlimmsten Fall seinen gesamten Wert verlieren. Geldhelden wurde 2018 von Marco Lachmann-Anke aus einem Investoren-Stammtisch heraus gegründet. Heute zählt die Plattform nach eigenen Angaben über 10.000 Mitglieder. Im Mittelpunkt steht Wissen, das dir hilft, finanzielle Entscheidungen eigenständiger einzuordnen.
Deine nächsten Schritte
Du musst nicht auf den vermeintlich idealen Bitcoin Sparplan Kurs warten, aber du musst auch nicht sofort investieren. Beginne mit Wissen: Prüfe, ob ein Sparplan zu deinen Zielen passt, welche Summe du entbehren kannst und wie du deine Bestände verwahren würdest. Eine kleine Sparrate ist kein Muss und verhindert keine Verluste. Nimm dir Zeit, die Risiken zu verstehen, bevor du eine Entscheidung triffst.
Wenn du das Zusammenspiel der verschiedenen Speichen besser verstehen möchtest, kannst du dir die Webinare zu Geldschutz und finanzieller Freiheit ansehen. Für vertiefende Inhalte zu Bitcoin und Eigenverwahrung findest du außerdem Kurse rund um Kryptowährungen. Geldhelden bietet allgemeine Bildungsinhalte, keine individuelle Anlage-, Steuer- oder Rechtsberatung.
Gestalte deinen Vermögensschutz Schritt für Schritt
Ein Bitcoin-Sparplan kann helfen, Käufe über die Zeit zu verteilen. Der Cost-Average-Effekt macht Kursschwankungen jedoch nicht harmlos und garantiert keine Gewinne. Bitcoin kann stark an Wert verlieren, bis hin zum Totalverlust. Wähle daher nur eine Sparrate, die du langfristig entbehren kannst.
Der Bitcoin Sparplan Kurs ist nur ein Teil deiner Entscheidung. Ebenso wichtig sind die passende Verwahrung und ein Platz für Bitcoin in einer breiter aufgestellten Vermögensstrategie. Behalte auch deine steuerlichen Pflichten und den automatischen Informationsaustausch AIA/AEOI im Blick. Bei persönlichen Fragen können qualifizierte Fachleute weiterhelfen.
Geldhelden wurde 2018 von Marco Lachmann-Anke gegründet und zählt nach eigenen Angaben über 10.000 Mitglieder. Wenn du die 7-Speichen-Strategie als Ganzes kennenlernen möchtest, melde dich zum kostenlosen Geldhelden-Webinar an. Dort kannst du die Zusammenhänge in Ruhe einordnen und deine nächsten Schritte überlegt angehen.
Du musst nicht alles auf einmal entscheiden. Fang mit Wissen an, prüfe deine Möglichkeiten und gehe deinen Weg in deinem eigenen Tempo.
Häufige Fragen zum Bitcoin-Sparplan
Ist ein Bitcoin Sparplan sicher?
Nein, ein Bitcoin-Sparplan ist weder sicher noch risikofrei. Regelmäßige Käufe verteilen deine Einstiegszeitpunkte, schützen dich aber nicht vor starken Kursschwankungen. Der Bitcoin-Preis kann deutlich fallen, und im schlimmsten Fall kann dein Einsatz vollständig verloren gehen. Zusätzlich bestehen Verwahrungsrisiken, etwa wenn du Zugangsdaten verlierst oder ein Anbieter Probleme bekommt. Investiere daher nur Geld, dessen Verlust du verkraften kannst.
Wie viel Geld sollte ich monatlich in Bitcoin investieren?
Eine pauschal passende Summe gibt es nicht. Wähle nur einen Betrag, den du langfristig entbehren kannst, nachdem laufende Ausgaben und finanzielle Rücklagen berücksichtigt sind. Frage dich auch, ob du einen starken Kursrückgang aushalten könntest, ohne verkaufen zu müssen. Wenn dich schon eine kleine Kursschwankung nachts wach hält, kann das ein Zeichen sein, die Sparrate niedriger anzusetzen oder zunächst abzuwarten.
Was passiert mit meinem Sparplan, wenn der Bitcoin-Kurs stark fällt?
Wenn dein Sparplan weiterläuft, kaufst du bei niedrigeren Kursen für denselben Betrag mehr Bitcoin. Das kann deinen durchschnittlichen Kaufpreis beeinflussen, verhindert aber keine Verluste. Der Gesamtwert deiner bisherigen Käufe kann weiter sinken, auch deutlich. Ob Käufe bei einem starken Kursrückgang automatisch fortgesetzt werden, hängt von den Einstellungen und Bedingungen des Anbieters ab. Prüfe diese vorab und entscheide nicht allein aufgrund einer kurzfristigen Schlagzeile.
Kann ich meinen Bitcoin-Sparplan jederzeit stoppen oder ändern?
Das hängt vom Anbieter und den dort geltenden Bedingungen ab. Häufig lassen sich Sparpläne anpassen oder pausieren, doch prüfe vor dem Start, welche Möglichkeiten tatsächlich bestehen und wie du sie nutzt. Ein Dauerauftrag bei deiner Bank ist außerdem ein eigener Zahlungsauftrag. Eine Änderung oder Kündigung des Sparplans beim Anbieter stoppt ihn nicht zwangsläufig automatisch. Kontrolliere daher beide Einstellungen und bestätige Änderungen nachvollziehbar.
Muss ich Gewinne aus meinem Bitcoin-Sparplan versteuern?
Das hängt von deinem Wohnsitz, dem Zeitpunkt des Kaufs und deiner persönlichen Situation ab. In Deutschland gilt 2026 grundsätzlich weiterhin eine einjährige Haltefrist für private Veräußerungen. In Österreich und der Schweiz gelten andere steuerliche Regeln. Zudem können Meldepflichten und der automatische Informationsaustausch, kurz AIA/AEOI, relevant sein. Dokumentiere Käufe und Verkäufe sorgfältig. Für deine persönliche steuerliche Einordnung solltest du eine qualifizierte Fachperson in deinem Land befragen.
Welche Wallet ist für einen Bitcoin-Sparplan am besten geeignet?
Eine passende Wallet hängt davon ab, wie viel Verantwortung du selbst übernehmen möchtest. Für längerfristige Eigenverwahrung kann eine Hardware-Wallet infrage kommen. Sie verwahrt deine geheimen Zugangsschlüssel getrennt vom alltäglichen Computer oder Smartphone. Entscheidend ist, dass du das Gerät und die Wiederherstellungswörter sicher handhabst. Gehen diese Wörter verloren oder geraten in falsche Hände, kannst du den Zugriff auf deine Bitcoin verlieren. Informiere dich vor der Einrichtung gründlich.
Kann ich Bitcoin auch anonym über einen Sparplan kaufen?
Ein Sparplankauf über einen Dienstleister ist nicht automatisch anonym. Anbieter können Identitäts- und Transaktionsdaten erfassen. Für Kryptowerte-Dienstleister gelten zudem Meldevorgaben. Bitcoin-Adressen enthalten zwar nicht unmittelbar deinen Namen, Transaktionen auf der Blockchain sind jedoch öffentlich einsehbar und können unter Umständen zugeordnet werden. Beachte geltende Meldepflichten und den automatischen Informationsaustausch AIA/AEOI. Versuche nicht, gesetzliche Pflichten zu umgehen, und hole bei Unsicherheit fachkundigen Rat ein.
Warum sollte ich Bitcoin statt Gold als Sparplan wählen?
Du musst dich nicht zwingend für Bitcoin oder Gold entscheiden. Beide Anlagen unterscheiden sich: Bitcoin ist digital und kann selbst verwahrt werden, schwankt aber stark im Preis und kann im schlimmsten Fall vollständig an Wert verlieren. Gold ist ein physischer Vermögenswert und bringt eigene Fragen zu Lagerung und Zugriff mit sich. In einer breiter aufgestellten Strategie können sie unterschiedliche Rollen spielen. Welche Aufteilung zu dir passt, hängt von deinen Zielen und deiner Risikobereitschaft ab.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.