Gold allein macht ein Portfolio nicht inflationsfest. Wer Inflationsschutz-Strategien ganzheitlich betrachtet, bezieht mehrere Bausteine ein: Aktien ermöglichen eine Beteiligung an Unternehmen, Anleihen bringen Zins- und Kursrisiken mit, und Gold kann als Wertreserve dienen, wirft aber keine laufenden Erträge ab. Kein einzelner Baustein schützt in jedem Inflationsumfeld.
Der Wunsch, die eigene Kaufkraft zu erhalten, ist verständlich. Doch eine Anlage, die in einer Marktphase hilft, kann in einer anderen schwächeln. Entscheidend ist deshalb nicht die Suche nach dem einen perfekten Schutz, sondern ein Vermögensmix, der zu Deinem Zeithorizont, Deinem Sicherheitsbedürfnis und Deiner finanziellen Situation passt.
In diesem Artikel erfährst Du, wie Aktien und breit gestreute Fonds, Sachwerte, Gold und Anleihen als mögliche Ergänzungen einzuordnen sind. Du lernst auch ihre Grenzen kennen und erfährst, warum Streuung wichtig ist. So kannst Du besser beurteilen, welche Überlegungen für Dein Portfolio relevant sind, ohne Risiken auszublenden oder Schutz zu erwarten, den keine Anlage verlässlich verspricht.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Ordne Anlagen nach ihrer Aufgabe im Portfolio ein: Wachstum, laufende Erträge oder mögliche Wertreserve.
- Prüfe bei Sachwerten und Rohstoffen, wodurch ihr Wert entsteht und welche Schwankungen oder Nachteile dazugehören.
- Beziehe bei Deiner Planung den Zeithorizont, den eigenen Bedarf an verfügbarem Geld und die persönliche Risikobereitschaft ein.
- Verstehe, warum steigende Zinsen Anleihenkurse belasten können und welche Besonderheiten inflationsindexierte Anleihen haben.
- Betrachte Gold und Edelmetalle als mögliche Ergänzung, nicht als alleinigen Schutz vor Kaufkraftverlust.
1. Inflationsschutz – Wie stelle ich mein Portfolio auf?
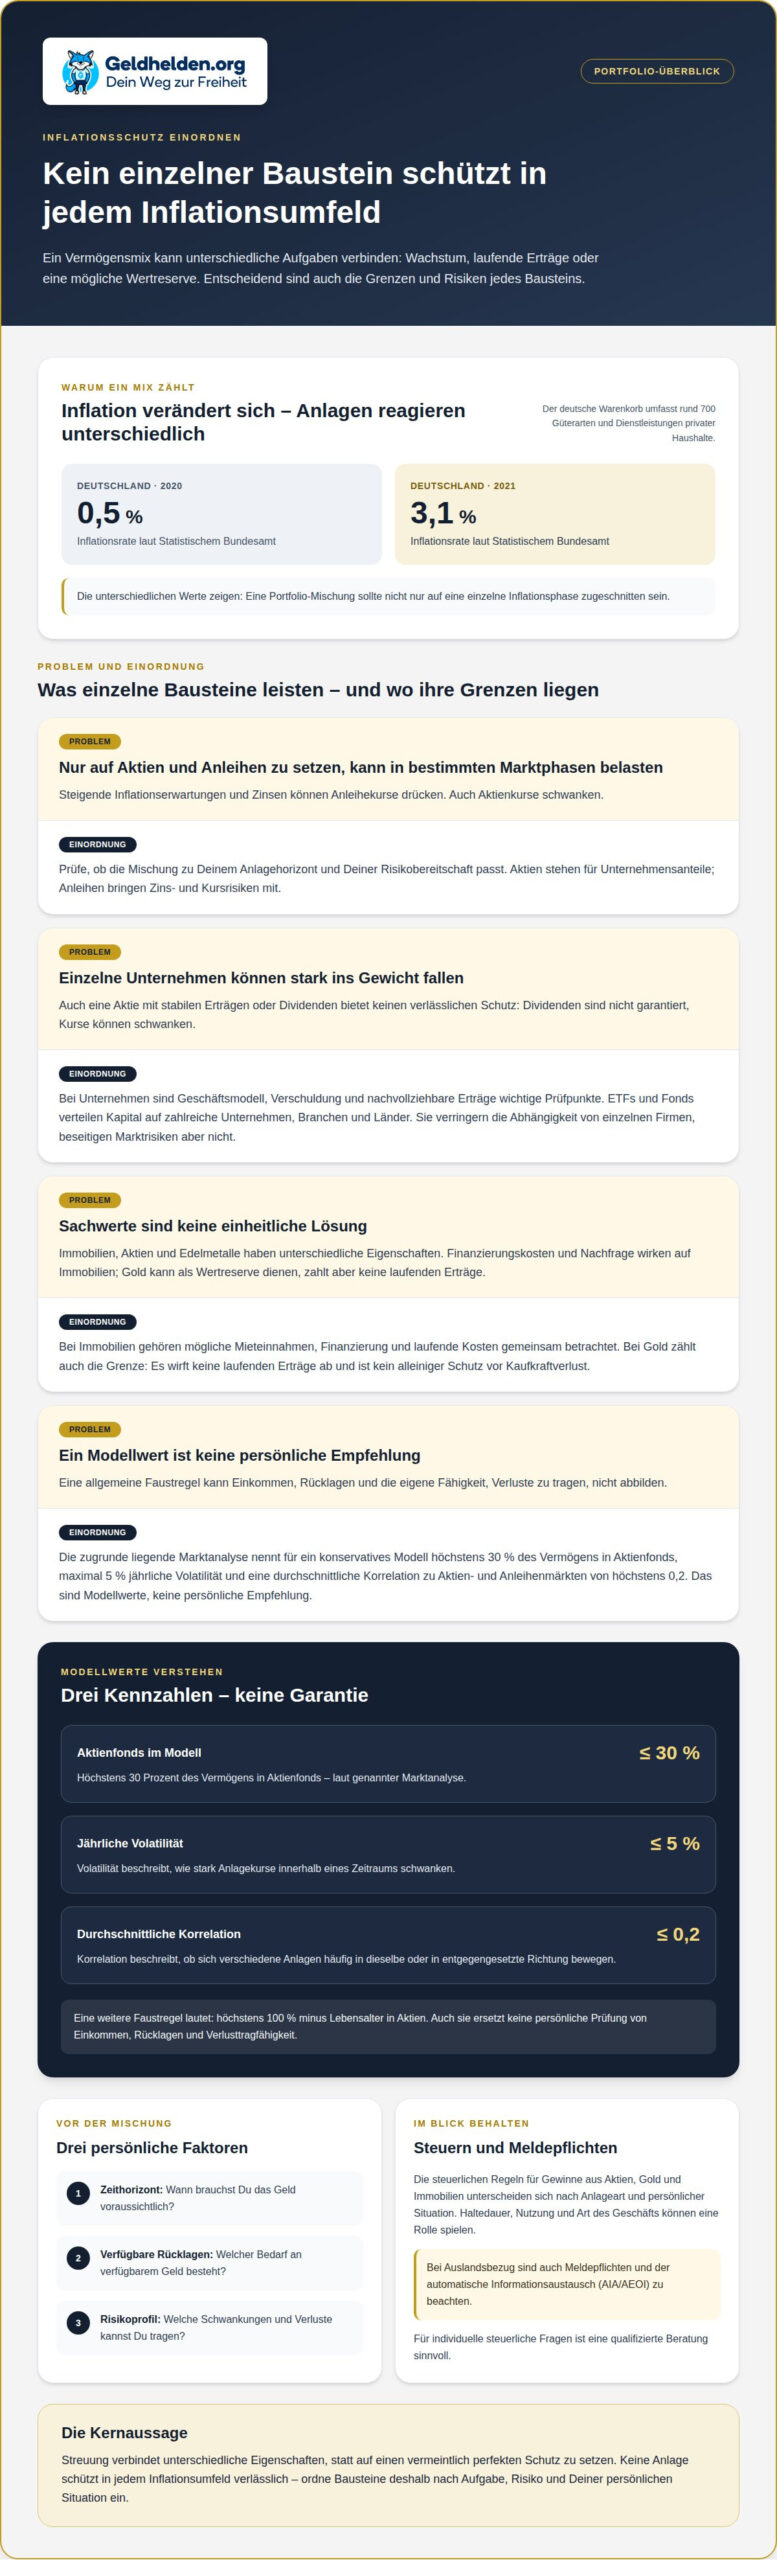
Inflation schmälert die Kaufkraft, doch sie betrifft nicht jede Ausgabe gleich. Laut Statistischem Bundesamt umfasst der deutsche Warenkorb rund 700 Güterarten und bildet Waren sowie Dienstleistungen privater Haushalte ab. Die Inflationsrate lag in Deutschland 2020 bei 0,5 Prozent und 2021 bei 3,1 Prozent, jeweils laut Statistischem Bundesamt. Diese unterschiedlichen Werte zeigen: Ein Portfolio sollte nicht auf eine einzelne Inflationsphase zugeschnitten sein.
Traditionelle Portfolios aus Aktien und Anleihen können in bestimmten Marktphasen unter Druck geraten. Mercer hält fest, dass solche Portfolios in einem disinflationären Umfeld besonders gut liefen. Steigen Inflationserwartungen und Zinsen, können Anleihekurse dagegen sinken. Auch Aktienkurse schwanken. Wer nur auf diese beiden Anlageklassen setzt, sollte prüfen, ob die Mischung zum eigenen Anlagehorizont und zur persönlichen Risikobereitschaft passt.
Aktien von Unternehmen mit Preissetzungsmacht können steigende Kosten eher auffangen, wenn die Unternehmen höhere Preise an ihre Kunden weitergeben. Bei der Auswahl zählen außerdem das Geschäftsmodell, die Verschuldung und nachvollziehbare Erträge. Stabile Dividenden können eine Ergänzung sein, sind aber nicht garantiert. ETFs und Fonds verteilen das Kapital auf zahlreiche Unternehmen, Branchen und Länder. Sie verringern die Abhängigkeit von einzelnen Firmen, beseitigen Marktrisiken jedoch nicht.
Immobilien, Aktien und Edelmetalle sind unterschiedliche Sachwert-Bausteine. Immobilien können bei steigenden Preisen höhere Mieteinnahmen erzielen, während Finanzierungskosten und Nachfrage ebenfalls auf Preise wirken. Aktien verbriefen Unternehmensanteile, Gold zahlt keine laufenden Erträge. Eine breite Streuung verbindet diese unterschiedlichen Eigenschaften, statt auf einen vermeintlich perfekten Schutz zu setzen.
Für ein konservatives Modell nennt die zugrunde liegende Marktanalyse höchstens 30 Prozent des Vermögens in Aktienfonds und eine jährliche Volatilität von maximal 5 Prozent. Volatilität beschreibt, wie stark Anlagekurse innerhalb eines Zeitraums schwanken. Die durchschnittliche Korrelation zu Aktien- und Anleihenmärkten soll dabei 0,2 nicht überschreiten. Korrelation beschreibt, ob sich verschiedene Anlagen häufig in dieselbe oder in entgegengesetzte Richtung bewegen. Das sind Modellwerte, keine persönliche Empfehlung. Eine Faustregel lautet zudem: höchstens 100 Prozent minus Lebensalter in Aktien. Solche Regeln ersetzen keine Prüfung von Einkommen, Rücklagen und Verlusttragfähigkeit.
In Deutschland unterscheiden sich die steuerlichen Regeln für Gewinne aus Aktien, Gold und Immobilien nach Anlageart und Situation. Für die Einordnung zählen unter anderem Haltedauer, Nutzung und Art des Geschäfts; eine individuelle Steuerberatung ist dafür sinnvoll. Bei Auslandsbezug sind auch Meldepflichten und der automatische Informationsaustausch, kurz AIA/AEOI, zu beachten.
Steigende Zinsen können Immobilienfinanzierungen verteuern. Höhere Kreditkosten können die Nachfrage und damit Immobilienpreise beeinflussen. Mieten können sich ebenfalls verändern, während die laufenden Ausgaben für Eigentümer steigen. Prüfe bei einem Immobilieninvestment deshalb Finanzierung, mögliche Mieteinnahmen und laufende Kosten gemeinsam.
Rente, private Altersvorsorge und Versicherungen reagieren ebenfalls unterschiedlich auf Kaufkraftverlust. Bleiben Zahlungen unverändert, können sie real weniger Kaufkraft abdecken. Bei privaten Anlagen hängt die Entwicklung von Erträgen und Schwankungen ab. Für eine ganzheitliche Strategie ordnest Du zuerst Zeithorizont, verfügbare Rücklagen und Risikoprofil ein. Danach verteilst Du Kapital auf Aktien, Fonds und ergänzende Sachwerte und überprüfst die Mischung regelmäßig.
2. Schützen Kunst, Schmuck, Oldtimer oder Edelmetalle gegen Inflation?
Kunst, Schmuck, Oldtimer und Rohstoffe sind Sachwerte, aber keine einheitliche Anlageklasse. Ihr Wert hängt von unterschiedlichen Faktoren ab: Bei Gold zählen unter anderem Angebot und Nachfrage, bei einem Oldtimer Zustand, Modell und Käuferinteresse. Inflation kann mit steigenden Preisen einzelner Sachwerte einhergehen, doch daraus folgt kein verlässlicher Gleichlauf mit den Verbraucherpreisen. Für Dein Vermögen zählt deshalb nicht nur der mögliche Wertzuwachs, sondern auch, wie gut sich ein Objekt kaufen und später verkaufen lässt.
Rohstoffe wie Öl, Kupfer, Weizen oder Holz werden für Energie, Bau und Produktion gebraucht. Steigt die Nachfrage bei begrenztem Angebot, kann das ihre Preise stützen. In inflationären Phasen können solche Preisbewegungen ins Gewicht fallen. Sie verlaufen aber nicht gleichmäßig: Ernteausfälle, Fördermengen, Transportwege und Nachfrageänderungen wirken jeweils anders. Ein Preisanstieg bei Kupfer sagt daher wenig darüber aus, wie sich Weizen oder Öl entwickeln.
Für eine Beimischung gibt es unterschiedliche Möglichkeiten. Ein Rohstofffonds kann in Unternehmen investieren, die Rohstoffe fördern oder verarbeiten, etwa Bergbau- oder Energiefirmen. Deren Aktienkurse hängen jedoch auch von Kosten, Geschäftsführung und der allgemeinen Marktstimmung ab. Ein Rohstofffonds ist daher nicht dasselbe wie der direkte Besitz von Kupfer oder Öl. Prüfe bei einem Produkt, welche Anlagewerte es tatsächlich abbildet und wodurch seine Rendite entsteht.
Rohstoff-ETFs und ETCs unterscheiden sich in ihrer rechtlichen und wirtschaftlichen Struktur. Ein ETF kann beispielsweise Aktien von Rohstoffunternehmen bündeln. Ein ETC bildet dagegen häufig die Entwicklung eines Rohstoffs oder eines Rohstoffkorbs ab. Das Kürzel allein erklärt weder die Besicherung noch die Risiken. Lies deshalb die Produktinformationen zu den zugrunde liegenden Anlagen, den Kosten und möglichen Abweichungen von der Rohstoffpreisentwicklung. Bei Terminkontrakten können außerdem Laufzeiten und deren Wechsel die Wertentwicklung beeinflussen.
Gold steht unter den Edelmetallen besonders im Blick. In den 1970er-Jahren lag die Goldrendite bei jährlich über 30 Prozent. Dieser historische Wert beschreibt eine vergangene Phase, nicht die künftige Entwicklung. Gold zahlt keine Zinsen und kann im Marktpreis deutlich schwanken. Silber und andere Edelmetalle haben eigene Nachfragequellen, etwa Schmuck oder industrielle Anwendungen. Kunst, Schmuck und Oldtimer bringen zusätzlich Fragen zu Echtheit, Zustand, Aufbewahrung und Verkauf mit sich.
Ordne jeden Baustein daher nach seiner Aufgabe ein: Soll er Rohstoffpreise abbilden, das Portfolio breiter aufstellen oder als physischer Sachwert dienen? Vergleiche dazu Anlageform, Kosten, Handelbarkeit und Risiken im passenden Zeitraum. Ein Webinar zu Vermögensschutz und Anlagestrategien kann Dir helfen, diese Unterschiede in ein größeres Bild einzuordnen.
Rohstoffe profitieren häufig direkt von steigender Nachfrage und begrenztem Angebot. Für Kunst, Schmuck und Oldtimer lässt sich daraus jedoch kein allgemeiner Inflationsschutz ableiten. Entscheidend bleiben die jeweiligen Eigenschaften und die konkrete Nachfrage.
3. Inflation im Fokus: Wie schützt Du Dein Vermögen effektiv vor Kaufkraftverlust?
Die Verbraucherpreise in Deutschland stiegen 2023 um 5,9 Prozent, laut Statistischem Bundesamt. Der Durchschnitt beschreibt jedoch nicht jede persönliche Ausgabe gleich. Wer beispielsweise viel für Energie oder Lebensmittel ausgibt, kann Veränderungen anders erleben als jemand mit anderen regelmäßigen Kosten. Für Dich als Anleger ist deshalb wichtig, nicht nur auf eine Inflationszahl zu schauen. Entscheidend ist auch, welche Ausgaben in Deinem Alltag besonders ins Gewicht fallen.
Diversifikation bedeutet, Risiken über verschiedene Anlageklassen, Branchen und Regionen zu verteilen. Aktien ermöglichen eine Beteiligung an Unternehmen, Anleihen reagieren auf Zinsen und Gold folgt eigenen Einflussfaktoren. Eine Mischung kann verhindern, dass Dein gesamtes Vermögen von derselben wirtschaftlichen Entwicklung abhängt. Sie schützt aber nicht vor jedem Verlust. Inflationsschutz-Strategien ganzheitlich zu planen heißt, mögliche Aufgaben und Risiken jeder Anlage gemeinsam zu betrachten.
Auch innerhalb einer Anlageklasse zählt Streuung. Ein ETF oder Fonds kann Aktien vieler Unternehmen bündeln. Der MSCI World bildet mehr als 1.500 Unternehmen ab und verteilt die Anlage damit auf zahlreiche Firmen. Trotzdem solltest Du prüfen, welche Länder und Branchen darin vertreten sind. Ein breit klingender Fonds kann einzelne Wirtschaftsbereiche oder große Unternehmen stärker gewichten als andere.
Auch Regionen entwickeln sich unterschiedlich. Industrieländer und Schwellenländer können verschieden auf wirtschaftliche Veränderungen reagieren. Schwellenländer bieten oft höhere Wachstumschancen, gehen aber auch mit stärkeren Preisschwankungen einher. Eine regionale Streuung kann die Abhängigkeit von einem Wirtschaftsraum verringern. Sie verhindert jedoch keine Verluste, wenn mehrere Märkte gleichzeitig unter Druck geraten.
Unterschiedliche Anlageinstrumente erfüllen verschiedene Aufgaben. Einzelaktien geben Dir einen Anteil an einem Unternehmen, während Fonds mehrere Anlagen bündeln. Anleihen können Zinszahlungen vorsehen, reagieren jedoch auf veränderte Marktzinsen. Prüfe deshalb nicht nur die Produktbezeichnung, sondern auch die enthaltenen Werte und ihre möglichen Reaktionen auf wirtschaftliche Veränderungen.
Der Anlagehorizont beeinflusst, wie Du kurzfristige Schwankungen einordnest. Eine langfristige Geldanlage erstreckt sich normalerweise über mindestens 12 Jahre. Das bedeutet nicht, dass Verluste ausgeschlossen sind. Es gibt Dir vielmehr einen längeren Zeitraum, um zwischenzeitliche Rückgänge auszuhalten. Geld für absehbare Ausgaben sollte deshalb nicht denselben Schwankungen ausgesetzt sein wie Kapital für spätere Ziele.
Um Inflationsschutz-Strategien ganzheitlich zu strukturieren, beginne mit Deinen Zielen und dem Zeitpunkt, zu dem Du das Geld benötigst. Ordne danach jeder Anlage eine Aufgabe zu und verteile Dein Vermögen über Klassen, Branchen und Regionen. Überprüfe die Mischung regelmäßig, wenn sich Deine Lebensplanung oder Dein Geldbedarf ändert. Mercer hält fest, dass keine einzelne Anlageklasse in jedem Inflationsumfeld schützt. Deshalb gehören Vermögensmix und Zeithorizont zusammen.
4. Festverzinsliche Anlagen und aktive Anleihenstrategien
Festverzinsliche Anlagen können für planbare Zahlungen sorgen. Bei klassischen Anleihen erhältst Du vereinbarte Zinsen und später die Rückzahlung des Nennwerts. Doch dieser Betrag ist nicht automatisch vor Kaufkraftverlust geschützt. Steigen Inflationserwartungen und Marktzinsen, verlieren ältere Anleihen mit niedrigeren Zinsen häufig an Attraktivität. Ihre Kurse können vor dem Laufzeitende sinken.
Das zeigte sich auch bei der Zinswende: Mercer verweist auf die aggressive Zinsreaktion im Jahr 2022 als Beispiel für Laufzeitrisiken. Je länger die verbleibende Laufzeit, desto stärker kann eine Anleihe auf veränderte Zinsen reagieren. Aktive Strategien setzen deshalb bei Laufzeiten, Emittenten und der Zusammensetzung des Portfolios an. Sie können Risiken gezielter steuern, verhindern Verluste aber nicht.
Inflationsindexierte Bundeswertpapiere unterscheiden sich von klassischen Anleihen, weil Zinsen und Rückzahlungen an die Inflationsrate gekoppelt sind. Das kann den Kaufkraftschutz unterstützen, während klassische Anleihen feste Zahlungen vorsehen. Auch inflationsindexierte Papiere schwanken im Kurs und können bei einem Verkauf vor Fälligkeit Verluste bringen.
Tagesgeld bietet meist kurzfristigen Zugriff auf das Guthaben, während Festgeld es für eine vereinbarte Laufzeit bindet. Bei hoher Inflation kann die reale Kaufkraft sinken, wenn die Verzinsung die Teuerung nicht ausgleicht. Festgeld ermöglicht mehr Planung über die vereinbarte Laufzeit, schränkt aber die Verfügbarkeit ein. Vergleiche deshalb Zins, Bindung und Deinen absehbaren Geldbedarf.
Auch der Vergleich mit früheren Zinsphasen hilft bei der Einordnung. Die Rendite zehnjähriger Bundesanleihen fiel von 9,15 Prozent im Jahr 1990 auf minus 0,72 Prozent im August 2019. Diese Werte beschreiben unterschiedliche Marktzeiten, nicht die heutige Verzinsung. Ein Anleihenportfolio sollte daher nicht allein auf vergangene Erträge bauen.
Für konservative Anlagen nennt die Marktanalyse einen Anlagehorizont von mindestens fünf Jahren. Ein längerer Zeitraum gibt mehr Zeit, Kursschwankungen auszuhalten, ersetzt aber keine passende Aufteilung. Sachwerte wie Immobilien oder Gold reagieren auf andere Einflüsse als Anleihen. Auch ihre Entwicklung kann schwanken; zudem lassen sie sich nicht immer kurzfristig verkaufen.
Risiken und Kosten unterscheiden sich je nach Anlage: Anleihen tragen Zins-, Ausfall- und Inflationsrisiken, während Fonds laufende Kosten haben können. Bei Festgeld ist die Verfügbarkeit durch die Bindung eingeschränkt; bei Immobilien kann ein Verkauf Zeit brauchen. Bevor Du entscheidest, trenne kurzfristig verfügbares Geld von langfristigem Kapital und prüfe, welche Schwankungen Du tragen kannst.
Stress und Angst können zu schnellen Verkäufen führen, besonders wenn Kurse fallen. Lege deshalb vorher fest, warum eine Anleihe im Portfolio liegt und unter welchen Bedingungen Du die Aufteilung überprüfst. Eine schriftliche Regel, etwa eine Überprüfung bei veränderten Zielen oder wirtschaftlichen Rahmenbedingungen, schafft eine sachliche Grundlage für Entscheidungen.
Anleihen-Portfolios standen bei einem Zins um 0 %; weltweit notierten Anleihen im Gegenwert von über 12 Billionen US-Dollar negativ. Deutsche Privatanleger hielten bei 0 % oder nahe 0 % oft an Sparbuch und Bausparvertrag fest.
5. Gold und Edelmetalle als Portfolio-Beimischung
Gold kann als langfristige Krisenreserve dienen, erfüllt aber eine andere Aufgabe als Aktien oder Immobilien. Es erwirtschaftet keine laufenden Erträge. Sein Nutzen im Portfolio liegt vor allem in seiner möglichen Rolle als Wertreserve und als Ergänzung zu Anlagen, deren Entwicklung stärker von Unternehmen oder Zinsen abhängt. Gold ist damit nicht automatisch ein zuverlässiger Schutz vor jedem Kaufkraftverlust.
Der Blick auf die 1970er-Jahre zeigt, wie stark Gold in einzelnen Phasen steigen kann: Damals lag seine Rendite bei jährlich über 30 Prozent. Dieser historische Wert ist keine Erwartung für kommende Jahre. Gold kann auch an Wert verlieren. Entscheidend sind unter anderem Nachfrage, Angebot, Wechselkurse und die Attraktivität verzinster Anlagen. Steigende Zinsen können Gold weniger interessant erscheinen lassen, weil es selbst keine Zinsen zahlt.
Für eine Beimischung zählt zunächst die Aufgabe im Gesamtvermögen. Als langfristige Krisenreserve nennt die Marktanalyse einen Edelmetallanteil von fünf bis zehn Prozent im Anlagemix. Das ist eine Orientierung, keine persönliche Vorgabe. Deine Rücklagen, geplanten Ausgaben und übrigen Anlagen beeinflussen, welche Gewichtung sinnvoll sein kann. Prüfe auch, ob Gold eine bestehende Konzentration ausgleicht oder lediglich eine weitere Abhängigkeit schafft.
Physisches Gold unterscheidet sich von Wertpapieren auf Gold. Barren und Münzen liegen tatsächlich als Metall vor. Zugleich musst Du Aufbewahrung und späteren Verkauf einplanen. Goldprodukte an der Börse lassen sich meist über ein Wertpapierdepot handeln, bilden aber nicht alle dieselbe Konstruktion ab. Lies deshalb die Produktbeschreibung: Welche Ansprüche hältst Du, wie wird der Goldpreis abgebildet und welche Kosten fallen an?
Silber und andere Edelmetalle können sich anders entwickeln als Gold. Ihre Nachfrage hängt neben dem Anlegerinteresse auch von industriellen Anwendungen ab. Rohstoffe wie Öl oder Kupfer reagieren stärker auf Energiebedarf, Produktion und verfügbare Fördermengen. Mercer nennt Gold und Rohstoffstrategien als mögliche Ergänzungen für Portfolios, die besonders durch Stagflation gefährdet sind. In einer solchen Phase treffen steigende Preise auf eine schwache wirtschaftliche Entwicklung.
Vergleiche Gold deshalb mit anderen Sachwerten, statt sie gleichzusetzen. Immobilien können Mieteinnahmen bringen, sind aber weniger kurzfristig handelbar. Gold erzielt weder Mieteinnahmen noch andere laufende Erträge, lässt sich aber anders im Portfolio einsetzen. Kunst, Schmuck oder Oldtimer wiederum hängen stark von Echtheit, Zustand und Käufernachfrage ab. Diese Unterschiede sind wichtiger als die pauschale Bezeichnung „Sachwert“.
Ein klarer Schritt: Lege zuerst fest, welche Funktion Edelmetalle erfüllen sollen, und prüfe anschließend Anteil, Form und Aufbewahrung gemeinsam. Wenn Du Gold als Teil eines breiteren Vermögensschutzes einordnen möchtest, kannst Du Dich in einem Webinar zu Vermögensschutz und Edelmetallen vertiefend informieren.
Geldhelden
Geldhelden hilft Dir, einzelne Anlagen wie Gold, Aktien und Anleihen in einen größeren Vermögensplan einzuordnen. Wenn Du Deine nächsten Schritte selbst fundierter abwägen möchtest, bieten die Geldschutz-Akademie und die Freiheits-Akademie Lerninhalte zu Vermögensschutz und finanzieller Selbstbestimmung. Für Fragen, die Deine persönliche finanzielle, steuerliche oder rechtliche Situation betreffen, brauchst Du eine qualifizierte Fachperson. Geldhelden bietet keine individuelle Finanz-, Steuer- oder Rechtsberatung und verkauft keine eigenen Anlageprodukte.
Der passende Einstieg hängt davon ab, ob Du zunächst Grundlagen lernen oder Deine Überlegungen im Gespräch sortieren möchtest. Nimm gern Kontakt zu Geldhelden auf, wenn Du Deine Fragen zu einem breiter aufgestellten Vermögensschutz besprechen möchtest.
Mach aus Deiner Einschätzung einen nächsten Schritt
Ein tragfähiger Plan beginnt nicht mit dem nächsten Trend, sondern mit Deinen Zielen: Wann brauchst Du Dein Kapital? Welche Schwankungen kannst Du aushalten? Welche Aufgabe soll jeder Baustein übernehmen? Wenn Du Inflationsschutz-Strategien ganzheitlich angehst, verbindest Du diese Fragen zu einer bewussten Entscheidung, statt einzelne Anlagen unverbunden zusammenzustellen.
Nimm Dir als nächsten Schritt Dein Portfolio vor und notiere, welche Anlagen Wachstum, laufende Erträge oder eine mögliche Wertreserve bieten sollen. Lege ebenso fest, welchen Teil Du verfügbar halten möchtest und wann Du Deine Aufteilung neu bewertest. So bleibt Deine Strategie an Deinem Leben ausgerichtet und nicht an kurzfristiger Unruhe an den Märkten.
Ein Webinar kann Dir helfen, Deine Überlegungen zu Vermögensschutz und finanzieller Selbstbestimmung weiterzuentwickeln. Informiere Dich über passende Geldhelden-Webinare und nimm den nächsten Schritt in Deinem eigenen Tempo. Du musst nicht alles auf einmal entscheiden. Klarheit entsteht, wenn Du informiert abwägst und Deine Entscheidungen an Deinen persönlichen Zielen ausrichtest.
Häufige Fragen zum Inflationsschutz
Was ist Inflation?
Inflation bedeutet, dass das allgemeine Preisniveau steigt und Geld im Durchschnitt weniger Waren und Dienstleistungen kaufen kann. Deine persönliche Teuerung kann davon abweichen: Wer viel für Lebensmittel ausgibt, spürt andere Preisänderungen als jemand mit hohen Wohnkosten. Für Deine Planung hilft ein Blick auf die eigenen regelmäßigen Ausgaben. So erkennst Du, welche Kostenbereiche Deine Kaufkraft besonders beeinflussen.
Also besser Gold als Portfolio-Ergänzung?
Nicht automatisch. Gold kann eine andere Rolle spielen als Anlagen, die Erträge ausschütten oder laufende Zinsen zahlen. Überlege zuerst, was Du mit einer Ergänzung erreichen möchtest: eine Wertreserve, zusätzliche Streuung oder jederzeit verfügbare Mittel. Gold bringt keine laufenden Erträge, und sein Preis schwankt. Wenn Du auf regelmäßige Einnahmen angewiesen bist, passt es allein deshalb möglicherweise nicht zu Deinem Ziel.
Inflation im Fokus: Wie schützt Du Dein Vermögen effektiv vor Kaufkraftverlust?
Ein sinnvoller Anfang ist, Dein Geld nach Verwendungszweck zu ordnen: kurzfristig benötigte Rücklagen, geplante Ausgaben und langfristiges Anlagekapital. So vermeidest Du, dass Du bei einem unerwarteten Bedarf Anlagen ungünstig verkaufen musst. Ordne anschließend jeder Anlage eine klare Aufgabe zu. Prüfe die Verteilung, wenn sich Deine Lebensplanung, Dein Einkommen oder Dein Bedarf an verfügbarem Geld verändert.
Inflationsschutz: Wie stelle ich mein Portfolio auf?
Beginne mit drei Fragen: Wann brauchst Du das Geld? Welche Verluste könntest Du finanziell und emotional tragen? Welche Anlagen besitzt Du bereits, etwa über Fonds oder eine Immobilie? Nutze die Antworten, um Klumpenrisiken zu erkennen. Ein Portfolio ist nicht schon deshalb breit gestreut, weil es mehrere Produkte enthält. Entscheidend ist, ob deren Werte auf unterschiedliche wirtschaftliche Einflüsse reagieren.
Schützen Kunst, Schmuck, Oldtimer oder Edelmetalle gegen Inflation?
Kunst, Schmuck und Oldtimer können ihren Wert behalten oder steigern, bieten aber keinen verlässlichen Inflationsschutz. Bei Kunst zählen etwa Echtheit und die Nachfrage nach dem Künstler, bei Oldtimern sind Zustand und Modell entscheidend. Schmuck wird zusätzlich nach Material und Verarbeitung beurteilt. Vor einem Kauf solltest Du klären, wie sich der Wert einschätzen lässt und wie aufwendig ein späterer Verkauf sein kann. Aufbewahrung und Versicherung können weitere Kosten verursachen.
Welche Anlageklassen schützen langfristig vor Inflation: Aktien, Immobilien, Gold oder Rohstoffe?
Keine dieser Anlageklassen schützt verlässlich in jeder Marktphase. Aktien hängen von Unternehmen und deren wirtschaftlicher Entwicklung ab. Immobilien können Mieteinnahmen bringen, erfordern aber Kapital und lassen sich nicht kurzfristig verkaufen. Gold wirft keine laufenden Erträge ab, Rohstoffpreise reagieren auf Angebot und Nachfrage. Für Deine Auswahl zählen daher auch Liquiditätsbedarf, Zeithorizont und die Schwankungen, die Du aushalten kannst.
Wie kann man Kaufkraft durch breit gestreute ETFs und langfristigen Vermögensaufbau schützen?
Ein breit gestreuter ETF kann viele Unternehmen bündeln und dadurch die Abhängigkeit von einzelnen Firmen verringern. Prüfe, welchen Index der Fonds abbildet, welche Regionen und Branchen darin vertreten sind und welche laufenden Kosten entstehen. Langfristiges Investieren kann helfen, kurzfristige Schwankungen einzuordnen, beseitigt sie aber nicht. Wichtig ist, nur Kapital anzulegen, das Du nicht kurzfristig für geplante Ausgaben brauchst.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.