Ein großes Vermögen allein schützt dich nicht vor finanziellen Rückschlägen. Finanzielle Resilienz aufzubauen heißt, Krisen und unerwartete Ausgaben bewältigen zu können, ohne in existenzielle Schwierigkeiten zu geraten. Entscheidend ist nicht nur, wie viel du besitzt, sondern auch, wie flexibel deine Finanzen auf Veränderungen reagieren.
Vielleicht hast du bereits Rücklagen gebildet und trotzdem das Gefühl, dass deine finanzielle Sicherheit von wenigen Einkommensquellen oder einer einzigen Anlage abhängt. Das ist nachvollziehbar: Sparen ist wichtig, aber nur ein Teil einer widerstandsfähigen Finanzplanung.
Hier erfährst du, was finanzielle Resilienz konkret bedeutet und wie du sie Schritt für Schritt stärken kannst. Wir betrachten, wie ein Überblick über Einnahmen und Ausgaben, verfügbare Rücklagen, zusätzliche Einkommensquellen und eine durchdachte Vermögensaufteilung zusammenspielen. Außerdem geht es darum, deine Vorsorge an die eigene Lebenssituation anzupassen und Risiken realistisch einzuordnen. So erhältst du eine klare Grundlage für bewusstere finanzielle Entscheidungen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Verschaffe dir einen klaren Überblick über Einnahmen, Ausgaben, Verpflichtungen und Rücklagen, bevor du neue Finanzentscheidungen triffst.
- Eine verfügbare Reserve kann helfen, unerwartete Kosten oder einen vorübergehenden Einkommensausfall abzufedern.
- Zusätzliche Einnahmequellen können deine Abhängigkeit von einem einzelnen Einkommen verringern.
- Richte deine Vorsorge an deinen persönlichen Zielen aus und passe sie an, wenn sich deine Lebenssituation verändert.
- Ein Vermögen wird widerstandsfähiger, wenn du Risiken, Flexibilität und eine passende Streuung gemeinsam betrachtest.
1. Was bedeutet finanzielle Stabilität konkret, wie unterscheidet sie sich vom klassischen Sparen?
Finanzielle Resilienz ist die Fähigkeit, Krisen und unerwartete Ausgaben zu bewältigen, ohne in existenzielle Schwierigkeiten zu geraten. Klassisches Sparen bedeutet zunächst, Geld zurückzulegen. Resilienz geht weiter: Sie verbindet Überblick, verfügbare Rücklagen und die Fähigkeit, auf veränderte Lebensphasen zu reagieren. Ein Guthaben allein reicht nicht, wenn laufende Verpflichtungen unklar sind.
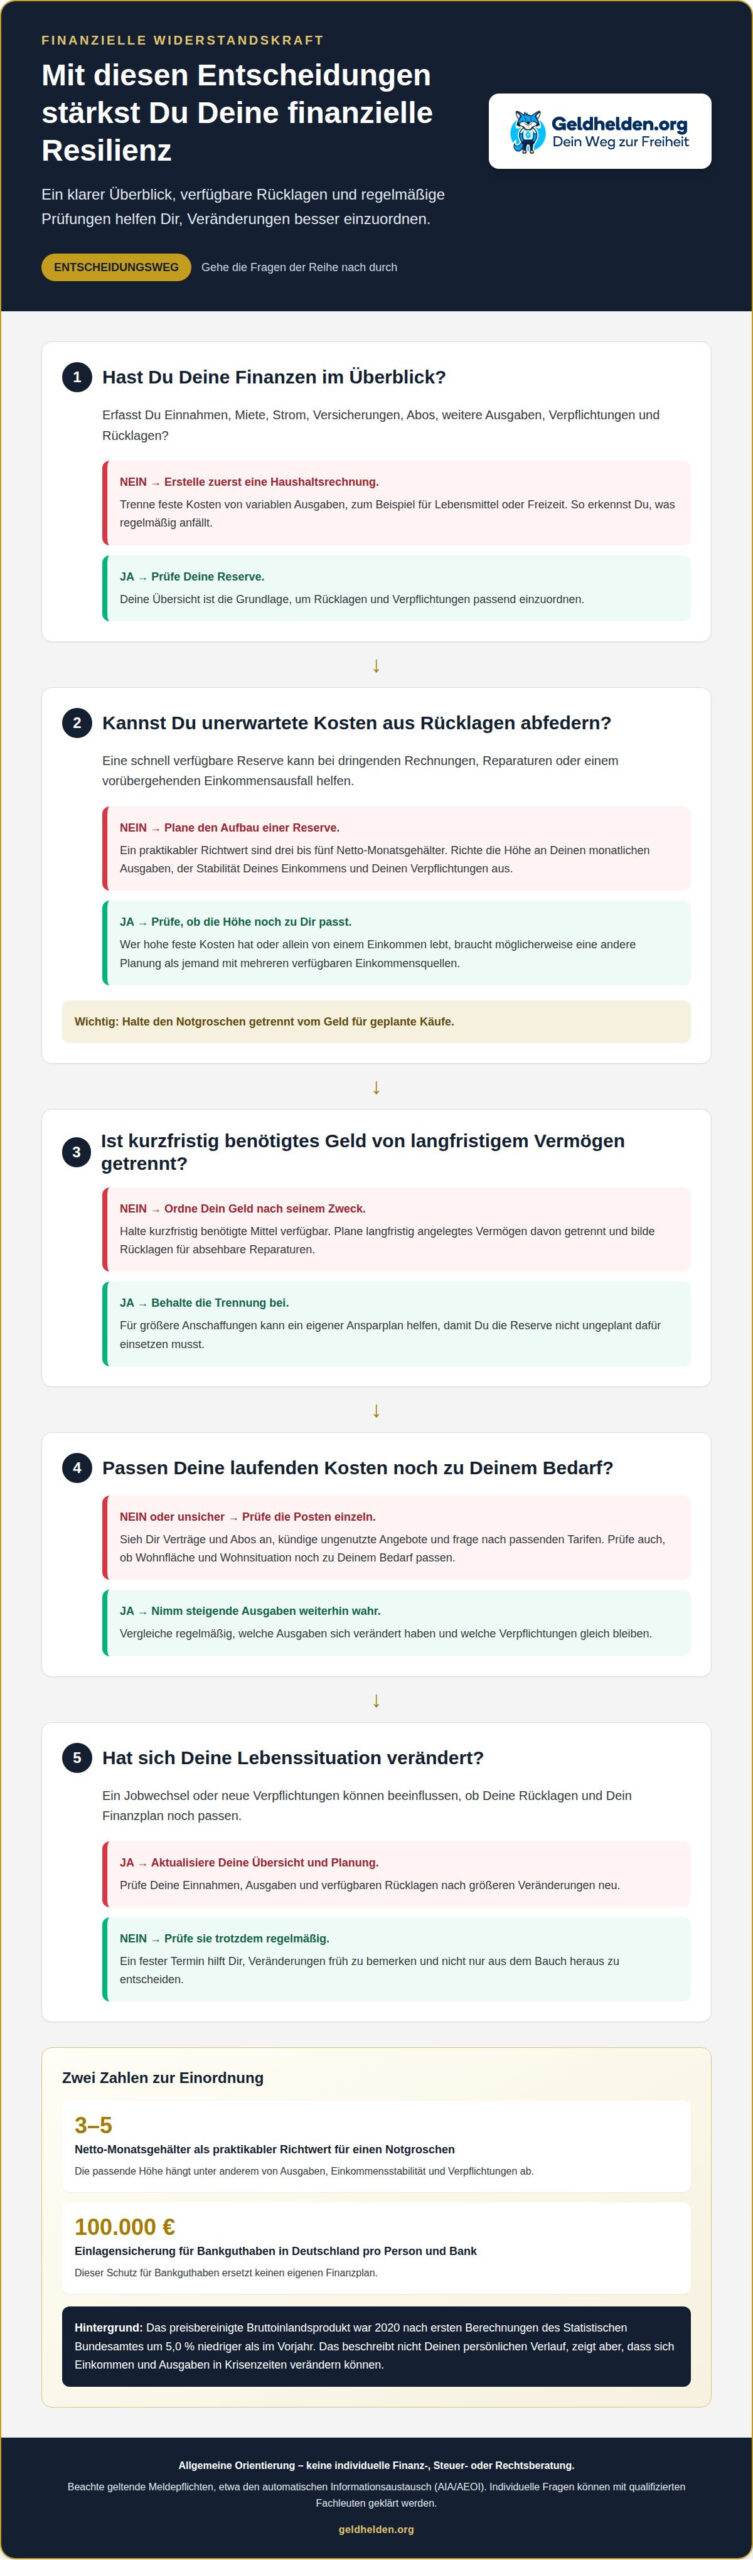
Auch wirtschaftliche Einbrüche zeigen, warum Vorbereitung zählt. Das preisbereinigte Bruttoinlandsprodukt (BIP) war im Jahr 2020 nach ersten Berechnungen des Statistischen Bundesamtes (Destatis) um 5,0 % niedriger als im Vorjahr. Eine solche Zahl sagt nichts über deinen persönlichen Verlauf aus. Sie macht aber deutlich, dass Einkommen und Ausgaben sich in Krisenzeiten verändern können.
Wie hoch sollte ein finanzieller Notgroschen in Deutschland sein? Ein praktikabler Richtwert sind drei bis fünf Netto-Monatsgehälter. Entscheidend sind deine monatlichen Ausgaben, die Stabilität deines Einkommens und bestehende Verpflichtungen. Wer allein von einem Einkommen lebt oder hohe feste Kosten hat, braucht eine andere Planung als jemand mit mehreren verfügbaren Einkommensquellen. Halte die Reserve getrennt vom Geld für geplante Käufe.
Eine Liquiditätsreserve muss schnell verfügbar sein. Der Notgroschen ist der Teil davon, den du gezielt für unerwartete Reparaturen, dringende Rechnungen oder einen vorübergehenden Einkommensausfall bereithältst. Die Bundesanstalt für Finanzdienstleistungsaufsicht weist darauf hin, dass die Einlagensicherung Bankguthaben in Deutschland bis zu 100.000 Euro pro Person und Bank schützt. Das ist ein Schutz für Bankguthaben, aber kein Ersatz für einen eigenen Finanzplan.
Beginne mit einer Haushaltsrechnung: Notiere Einnahmen, Miete, Strom, Versicherungen, Abos und weitere Ausgaben. Vergleiche anschließend feste Kosten mit variablen Ausgaben, etwa für Lebensmittel oder Freizeit. Wie lassen sich Fixkosten wie Miete, Strom, Versicherungen und Abos senken? Prüfe Verträge und Abos einzeln, kündige ungenutzte Angebote und frage nach passenden Tarifen. Bei der Miete kannst du prüfen, ob Wohnfläche und Wohnsituation noch zu deinem Bedarf passen.
Wie schützt du deine Finanzen vor Inflation, Einkommensausfall und unerwarteten Reparaturen? Trenne kurzfristig benötigtes Geld von langfristig angelegtem Vermögen und bilde Rücklagen für absehbare Reparaturen. Prüfe regelmäßig, welche Ausgaben steigen und welche Verpflichtungen gleich bleiben. Für größere Käufe hilft ein eigener Ansparplan, damit du sie nicht ungeplant aus der Reserve bezahlen musst.
Prüfe deine Übersicht regelmäßig und nach größeren Veränderungen, etwa einem Jobwechsel oder neuen Verpflichtungen. So erkennst du, ob deine Rücklagen noch zu deinen Ausgaben passen. Finanzielle Stabilität entsteht nicht durch eine einzelne Zahl, sondern durch das Zusammenspiel von Haushaltsrechnung, liquiden Rücklagen und einem Plan für verschiedene Lebensphasen und Risiken.
2. Bedeutung für finanzielle Sicherheit und Stressabbau
Finanzielle Sicherheit wirkt sich nicht nur auf dein Konto, sondern auch auf deinen Alltag aus. Wenn Rechnungen, Rücklagen und Verpflichtungen übersichtlich geordnet sind, musst du seltener aus dem Bauch heraus entscheiden. Ein konkreter erster Schritt: Lege einen festen Termin fest, an dem du deine Finanzübersicht prüfst. So bemerkst du Veränderungen, bevor sie zu einer dauerhaften Belastung werden.
Auch früh gelernte Vorstellungen prägen den Umgang mit Geld. Wer etwa erlebt hat, dass Geldgespräche in der Familie vermieden wurden, empfindet Planung womöglich als unangenehm. Schreib auf, welche Sätze über Geld du aus deiner Kindheit kennst. Prüfe anschließend jeden Satz anhand deiner heutigen Situation. So unterscheidest du alte Prägungen von aktuellen Entscheidungen, statt sie automatisch zu übernehmen.
Ungewissheit lässt sich nicht vollständig ausschließen. Du kannst aber festlegen, wie du in einer Krise vorgehst. Erstelle einen kurzen Plan mit deinen wichtigsten monatlichen Verpflichtungen, verfügbaren Rücklagen und erreichbaren Ansprechpersonen. Fällt ein Einkommen kurzfristig aus, zeigt dir der Plan, welche Ausgaben zuerst anstehen. Das gibt Orientierung und hilft dir, flexibel auf Veränderungen zu reagieren.
Unabhängigkeit beginnt auch mit verständlichen Gesprächen über Geld. In einer Partnerschaft sollte jede Person wissen, welche Konten, regelmäßigen Zahlungen und finanziellen Verpflichtungen bestehen. Vereinbart beispielsweise einen regelmäßigen Termin, um gemeinsame Ausgaben und anstehende Entscheidungen zu besprechen. Wer allein lebt, kann eine vertraute Person über wichtige Abläufe informieren. So hängt der Überblick nicht nur von einer Person ab.
Wichtige Unterlagen gehören ebenfalls zur Vorsorge. Bewahre Versicherungsdokumente, Kontoübersichten, Ausweispapiere und Kontaktdaten geordnet auf. Halte fest, wo die Originale liegen und wie eine vertraute Person sie im Bedarfsfall findet. Eine geschützte digitale Kopie kann den Zugriff erleichtern. Zugangsdaten solltest du jedoch nicht offen in derselben Ablage speichern. Aktualisiere deine Dokumentenübersicht nach wichtigen Änderungen, etwa einem neuen Vertrag.
Welche Versicherungen sind für finanzielle Resilienz in Deutschland besonders wichtig? Prüfe zuerst, welche Schäden deine finanzielle Existenz stark belasten könnten. Eine private Haftpflichtversicherung kann Ansprüche anderer abdecken; Absicherungen für Gesundheit, Einkommen oder Wohneigentum hängen von deiner Lebenslage ab. Entscheidend sind vorhandene Leistungen, mögliche Lücken und tragbare Beiträge, nicht möglichst viele Verträge.
Finanzielle Selbstständigkeit verlangt zudem, Risiken und Wünsche offen anzusprechen. Wenn du dich mit diesen Zusammenhängen beschäftigen möchtest, können die Webinare zu finanziellen Themen einen strukturierten Einstieg bieten. Sie ersetzen keine individuelle Beratung, helfen dir aber, Fragen für deine persönliche Planung klarer zu formulieren.
Diese Empfehlung ergänzt den Blick auf Partnerschaften. Die Oesterreichische Nationalbank empfiehlt Frauen, auf finanzielle Eigenständigkeit zu achten und in Partnerschaften über Geld zu sprechen.
3. Diversifizierung der Einkommensquellen
Wenn dein Einkommen aus nur einer Quelle stammt, hängt viel von dieser einzigen Säule ab. Ein Nebenjob, freiberufliche Arbeit oder der Verkauf nicht mehr benötigter Dinge kann zusätzliche Einnahmen schaffen. Wähle eine Möglichkeit, die zu deinen Fähigkeiten, deiner verfügbaren Zeit und deiner Lebensphase passt. Zusatzeinkommen entsteht jedoch nicht von selbst: Es braucht Zeit und Planung und kann eigene Ausgaben mit sich bringen. Finanzielle Resilienz aufzubauen beginnt deshalb mit einer ehrlichen Einschätzung dessen, was neben deinem Haupteinkommen machbar ist.
Beginne mit einem klaren Ziel. Möchtest du laufende Kosten abfedern, mehr sparen oder langfristig unabhängiger werden? Ordne mögliche Einnahmen danach, wie regelmäßig sie anfallen und wie viel Aufwand sie erfordern. Wer beispielsweise gelegentlich Gebrauchtes verkauft, erzielt keine verlässlichen monatlichen Einnahmen. Ein Nebenverdienst kann regelmäßiger sein, bindet aber Arbeitszeit. Diese Unterschiede helfen dir, realistische Entscheidungen zu treffen.
Zusätzliche Einnahmen und die Diversifikation einer Geldanlage sind nicht dasselbe. Ein zweites Einkommen stammt aus Arbeit oder einer anderen Einnahmequelle. Eine breit aufgestellte Geldanlage verteilt Vermögen auf unterschiedliche Anlageklassen, Regionen oder Branchen. Diese Streuung kann einzelne Verlustrisiken begrenzen, beseitigt sie aber nicht. Wertentwicklungen bleiben unsicher. Prüfe deshalb, ob die Anlagen zu deinem Zeithorizont und deiner finanziellen Stabilität passen.
Wie unterscheiden sich Tagesgeld, Festgeld und ETF-Sparplan beim Aufbau finanzieller Rücklagen? Tagesgeld ist kurzfristig verfügbar und eignet sich für Geld, auf das du rasch zugreifen möchtest. Festgeld ist für eine vereinbarte Zeit gebunden. Ein ETF-Sparplan investiert regelmäßig in einen Fonds, dessen Wert schwanken kann. Bei kurzfristigen Notfällen ist die Verfügbarkeit zentral, während ein ETF-Sparplan Marktrisiken mit sich bringt.
Lege zunächst fest, welches Geld kurzfristig erreichbar bleiben muss. Die Rücklage für unerwartete Ausgaben sollte nicht von Börsenkursen abhängen. Für den Notgroschen werden häufig drei bis sechs Monatsausgaben als Orientierung genannt. Erst wenn dieser Puffer steht, kannst du einen möglichen Anlagebetrag für längerfristige Ziele bestimmen. Auch dann gilt: Sparen und Investieren sind verschiedene Entscheidungen. Wer finanzielle Resilienz aufbauen möchte, sollte jedem Geldbetrag einen klaren Zweck zuordnen.
Bei Anlagen zählt nicht die Zahl einzelner Produkte, sondern ihre tatsächliche Streuung. Mehrere Fonds können ähnliche Unternehmen enthalten und dadurch stärker zusammenhängen, als es zunächst scheint. Prüfe Anlageklassen, Regionen und Branchen gemeinsam. Wenn du Vermögen über Ländergrenzen hinweg hältst, berücksichtige außerdem mögliche Meldepflichten. Dazu gehört der automatische Informationsaustausch (AIA/AEOI). Rechtliche und steuerliche Fragen gehören in die Hände qualifizierter Fachleute.
Eine einfache Übersicht verbindet beide Seiten deiner Planung: Notiere jede Einnahmequelle, ihre Regelmäßigkeit und den damit verbundenen Aufwand. Halte daneben fest, welche Anlage für kurzfristige, mittelfristige oder langfristige Ziele gedacht ist. Überarbeite diese Zuordnung, wenn sich Arbeit, Gesundheit oder familiäre Verpflichtungen verändern. So triffst du Entscheidungen, die zu deiner Situation passen, statt einer pauschalen Lösung zu folgen.
4. Langfristige Finanz- und Altersvorsorge planen
Eine langfristige Strategie beginnt nicht mit einem Produkt, sondern mit einem Ziel. Schreib auf, was du erreichen möchtest, und halte es konkret fest. Jennifer Brockerhoff empfiehlt, finanzielle Ziele handschriftlich festzuhalten, monatlich erneut aufzuschreiben und bei Bedarf anzupassen. So wird aus einem vagen Wunsch eine überprüfbare Richtung. Diese Struktur hilft dir, Entscheidungen mit deinem gewünschten Leben abzugleichen.
Ein Beispiel macht Ziele greifbar: Du möchtest mit 60 Jahren deine Arbeitszeit deutlich reduzieren. Daraus folgt eine praktische Frage: Welche Ausgaben bleiben dann bestehen, und welche Einnahmen stehen ihnen gegenüber? Berücksichtige Wohnen, Gesundheit, Alltag und persönliche Vorhaben. Wenn Immobilien zu deiner Planung gehören, rechne auch laufende Kosten und mögliche Instandhaltung ein. So bleibt das Ziel mit deiner tatsächlichen Lebenssituation verbunden.
Ordne jedes Ziel einem Zeitraum zu. Geld für absehbare Ausgaben braucht eine andere Planung als Vermögen für den Ruhestand. Ein Sparplan kann regelmäßiges Sparen erleichtern, doch seine Höhe muss zu deinem verfügbaren Einkommen passen. Plane nicht nur den gewünschten Verlauf, sondern berücksichtige auch geringere Einzahlungen, höhere Ausgaben und eine niedrigere Rendite. So bleibt deine Strategie auch bei Veränderungen handlungsfähig.
Was machst du, wenn die Märkte fallen? Jennifer Brockerhoff empfiehlt, durchzuspielen, wie du handeln würdest, wenn die Börse um 30 Prozent einbricht. Dieser Gedankenversuch zeigt, ob du Schwankungen aushalten kannst oder kurzfristig Geld benötigen könntest. Eine Anlagestrategie sollte zu deinen persönlichen Umständen passen und langfristig durchhaltbar sein. Lass dich nicht zu Entscheidungen drängen, die du vorher nicht bedacht hast.
Prüfe deinen Plan regelmäßig und nach wichtigen Veränderungen, etwa beim Übergang in den Ruhestand. Vergleiche deine Ziele mit den tatsächlichen Einnahmen, Ausgaben und verfügbaren Rücklagen. Ändern sich deine Prioritäten, kann sich auch deine Strategie ändern. Eine handschriftliche Notiz vom letzten Monat macht Unterschiede sichtbar. Wichtig ist, Anpassungen bewusst vorzunehmen, statt bestehende Pläne automatisch weiterzuführen.
Vermögensaufbau kann verschiedene Anlageformen und Regionen umfassen. Immobilien, Wertpapiere und andere Anlagen bringen jeweils eigene Chancen und Risiken mit sich. Streuung kann Abhängigkeiten verringern, beseitigt Verlustrisiken aber nicht. Bei Vermögen im Ausland sind außerdem mögliche Meldepflichten zu beachten, darunter der automatische Informationsaustausch (AIA/AEOI). Steuerliche Überlegungen gehören in eine legale Planung; individuelle Fragen solltest du mit qualifizierten Fachleuten besprechen.
Eine belastbare Altersvorsorge verbindet ein klares Ziel mit regelmäßiger Überprüfung und realistischen Szenarien. Halte fest, was du verändern möchtest, wann du den Plan überprüfst und welche Risiken du tragen kannst. So entsteht eine Strategie, die nicht nur auf einem optimistischen Verlauf beruht. Sie lässt dir Spielraum, wenn sich deine Lebensumstände oder finanziellen Möglichkeiten ändern.
5. Finanzielle Resilienz und Vermögen
Ein hoher Kontostand macht deine Finanzen nicht automatisch widerstandsfähig. Entscheidend ist, ob dein Vermögen zu deinen Verpflichtungen und Zielen passt. Wer beispielsweise fast alles in eine einzelne Aktie investiert, hängt stark von deren Entwicklung ab. Wer dagegen nur Vermögenswerte besitzt, auf die sich kurzfristig nicht zugreifen lässt, kann trotz beträchtlichen Vermögens bei einer unerwarteten Rechnung unter Druck geraten.
Trenne deshalb drei Fragen: Was muss verfügbar bleiben? Was soll langfristig wachsen? Welche Schwankungen kannst du finanziell tragen? Diese Punkte sind nicht dasselbe wie deine persönliche Risikobereitschaft. Du kannst dich mit Kursschwankungen wohlfühlen und trotzdem bald Geld benötigen. Oder du kannst Verluste finanziell verkraften, dich damit aber unwohl fühlen. Beide Seiten gehören zu deinen Entscheidungen.
Ein konkreter Test: Überlege, wie du reagieren würdest, wenn die Börse um 30 Prozent einbricht. Würdest du Aktien verkaufen, obwohl du das Geld nicht unmittelbar brauchst? Oder könntest du an deinem Plan festhalten? Die Antwort hilft, die eigene Strategie realistisch auszurichten. Sie macht Schwankungen nicht harmlos. Sie zeigt, ob dein Vermögen und deine Reaktionen zusammenpassen.
Streuung bedeutet mehr, als mehrere Wertpapiere zu besitzen. Sind verschiedene Anlagen denselben Märkten oder Branchen ausgesetzt, können ihre Werte gleichzeitig sinken. Prüfe deshalb, wie sich Anlageklassen, Regionen und Branchen in deinem Vermögen verteilen. Aktien können langfristiges Wachstum ermöglichen, unterliegen aber Wertschwankungen. Immobilien haben andere Eigenschaften, sind jedoch nicht beliebig schnell verfügbar und bringen eigene Risiken mit sich.
Auch alternative Vermögenswerte verlangen eine nüchterne Betrachtung. Edelmetalle werfen keine laufenden Einnahmen ab und ihr Wert kann schwanken. Kryptowährungen können stark im Preis schwanken und erfordern besondere Aufmerksamkeit bei Aufbewahrung und Zugang. Eine breite Aufstellung schützt nicht vor jedem Verlust. Sie kann vielmehr verhindern, dass eine einzelne Entwicklung deine gesamte finanzielle Lage bestimmt.
Gestalte deine Vermögensübersicht so, dass sie dir Entscheidungen erleichtert: Halte fest, welche Anlagen du besitzt, wofür sie gedacht sind und wann du darauf zugreifen können musst. Prüfe anschließend, ob deine laufenden Einnahmen und Verpflichtungen dazu passen. Ein Vermögen, das auf dem Papier groß aussieht, hilft wenig, wenn es im entscheidenden Moment nicht verfügbar ist. Eine flexible Struktur kann dagegen Handlungsspielraum schaffen, ohne dass du jede Anlage sofort verkaufen musst.
Überprüfe die Aufteilung, wenn sich deine Ziele oder Lebensumstände ändern. Ein Wechsel in den Ruhestand kann andere Anforderungen stellen als eine Phase mit regelmäßigem Erwerbseinkommen. Vermeide Entscheidungen aus kurzfristiger Unruhe und bewerte jede Anlage nach ihrem Zweck, ihren Risiken und ihrer Verfügbarkeit. So wird Vermögensaufbau Teil deiner finanziellen Widerstandskraft und nicht zum Selbstzweck.
Wenn du deine Vermögensentscheidungen und Schutzmöglichkeiten strukturiert durchdenken möchtest, kannst du dich für ein Webinar zu Vermögensschutz und finanzieller Freiheit anmelden.
Geldhelden
Geldhelden unterstützt dich dabei, deine finanzielle Widerstandskraft und deinen Vermögensschutz weiterzuentwickeln. Die Freiheits-Akademie, Geldschutz-Akademie und Krypto-Akademie vermitteln Wissen zu unterschiedlichen Bereichen des Vermögensaufbaus und Geldschutzes. Wenn du deine Fragen ordnen möchtest, bietet der Freiheits-Call einen Rahmen für ein persönliches Gespräch.
Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Finanz-, Steuer- oder Rechtsberatung. Gerade bei Anlagen im Ausland sind mögliche Meldepflichten wichtig, darunter der automatische Informationsaustausch (AIA/AEOI). Für Fragen zu deiner persönlichen Situation solltest du qualifizierte Fachleute hinzuziehen.
Wenn du deine nächsten Schritte in Ruhe besprechen möchtest, nimm unverbindlich Kontakt zu Geldhelden auf.
Mach aus deinem Vorhaben einen nächsten Schritt
Ein tragfähiger Finanzplan entsteht nicht durch einen einzigen großen Entschluss. Er entwickelt sich, wenn du deine Ziele regelmäßig mit deinem Alltag abgleichst und Entscheidungen bei Bedarf anpasst. Wähle einen konkreten nächsten Schritt: Halte etwa ein Ziel für die kommende Lebensphase fest oder prüfe deine Vermögensaufteilung im Hinblick auf deine persönliche Risikotragfähigkeit.
Finanzielle Resilienz aufzubauen bedeutet auch, Fragen zuzulassen, bevor du dich festlegst. Was möchtest du schützen? Auf welche Veränderungen willst du dich vorbereiten? Und welche Risiken verstehst du bereits gut genug, um bewusst zu entscheiden? Nimm dir Zeit, Klarheit zu gewinnen, statt dich von schnellen Lösungen drängen zu lassen.
Wenn du deine Gedanken weiterentwickeln und neue Perspektiven kennenlernen möchtest, entdecke die Webinare von Geldhelden. Sie können dir Impulse für deine nächsten Überlegungen geben. Dein Tempo bestimmst du selbst. Jeder durchdachte Schritt stärkt deine Handlungsfähigkeit.
Häufige Fragen zur finanziellen Resilienz
Was ist Resilienz?
Resilienz ist die Fähigkeit, Belastungen zu bewältigen und sich auf veränderte Bedingungen einzustellen. Für eine Person kann das bedeuten, nach einem unerwarteten Ereignis handlungsfähig zu bleiben und neue Lösungen zu entwickeln. Resilienz heißt nicht, dass Krisen spurlos vorübergehen oder gar nicht erst entstehen. Sie beschreibt vielmehr, wie du mit ihnen umgehst und welche Ressourcen dir dabei helfen.
Was bedeutet finanzielle Stabilität konkret, wie unterscheidet sie sich vom klassischen Sparen?
Finanzielle Stabilität zeigt sich daran, ob dein Geldsystem auch bei Veränderungen funktioniert. Sparen ist eine einzelne Handlung: Du gibst einen Teil deines Einkommens nicht sofort aus. Stabilität umfasst zusätzlich den Umgang mit Schulden, regelmäßigen Verpflichtungen und finanziellen Entscheidungen. Wer Geld zurücklegt, aber dauerhaft mehr ausgibt, als hereinkommt, spart zwar zeitweise, hat jedoch keine tragfähige Finanzstruktur.
Finanzielle und ökonomische Resilienz: Was ist der Unterschied?
Finanzielle Resilienz beschreibt die Widerstandskraft einzelner Menschen oder Haushalte im Umgang mit Geld. Ökonomische Resilienz bezieht sich meist auf größere Systeme, etwa Unternehmen, Branchen oder eine Volkswirtschaft. Ein Haushalt kann zum Beispiel auf einen Einkommensausfall reagieren, indem er Ausgaben anpasst. Ein Unternehmen muss möglicherweise Lieferwege oder Geschäftsabläufe verändern. Beide Ebenen hängen zusammen, sind aber nicht dasselbe.
Warum ist finanzielle Resilienz gerade jetzt so wichtig?
Sie ist wichtig, weil sich persönliche Lebensumstände und wirtschaftliche Bedingungen verändern können, ohne dass sich das genau planen lässt. Ein Arbeitsplatzwechsel, eine längere Einkommensunterbrechung oder eine größere notwendige Anschaffung kann den bisherigen Finanzplan durcheinanderbringen. Eine vorbereitete Entscheidungsgrundlage hilft dir, dann nicht alles gleichzeitig lösen zu müssen. Betrachte mögliche Veränderungen regelmäßig neu, statt dich nur auf eine bestimmte Zukunft einzustellen.
Warum reicht ein gefülltes Konto alleine nicht aus, um echte finanzielle Sicherheit zu gewährleisten?
Ein Kontostand zeigt nur einen Teil deiner finanziellen Lage. Er sagt nicht, wie hoch deine laufenden Verpflichtungen sind, ob Geld für wichtige Vorhaben vorgesehen ist oder wie abhängig du von einer Einnahmequelle bist. Auch ein hoher Betrag kann durch ungeplante Ausgaben oder fehlende Übersicht schnell anders wirken. Sicherheit entsteht eher, wenn du weißt, wofür dein Vermögen gedacht ist und wie du auf Veränderungen reagieren kannst.
Welche Finanzprodukte sollte man in Krisenzeiten besser meiden?
Entscheidend ist weniger ein pauschales Verbot als die Frage, ob du Risiken und Bedingungen verstehst. Sei besonders vorsichtig bei Anlagen mit schwer nachvollziehbaren Kosten, hoher Verschuldung, eingeschränkter Verfügbarkeit oder starken Wertschwankungen. Verkaufe nicht allein aus Angst und kaufe nichts nur wegen eines vermeintlichen Krisenschutzes. Prüfe, ob du auf das eingesetzte Geld verzichten kannst und wie ein Verlust deine übrige Planung beeinflussen würde.
Was bedeutet finanzielle Resilienz und wie kann man sie messen?
Finanzielle Resilienz zeigt sich daran, wie gut dein Haushalt finanzielle Belastungen auffangen und auf sie reagieren kann. Eine einzelne Kennzahl bildet das nicht vollständig ab. Nutze stattdessen eine persönliche Bestandsaufnahme: Kannst du regelmäßige Verpflichtungen erfüllen? Sind Einnahmen und Ausgaben nachvollziehbar? Hast du verfügbare Rücklagen und einen Plan für Einkommensänderungen? Wiederhole diese Prüfung nach größeren Veränderungen, etwa einem Umzug oder dem Eintritt in den Ruhestand.
Wie erstellt man ein realistisches Haushaltsbudget und verfolgt Einnahmen und Ausgaben?
Erfasse zuerst sämtliche Einnahmen und ordne dann die Ausgaben nach festen Verpflichtungen, notwendigem Alltag und freiwilligen Käufen. Nutze Kontoauszüge, Rechnungen und Zahlungsübersichten, damit auch unregelmäßige Kosten sichtbar werden. Vergleiche dein Budget mit den tatsächlichen Buchungen und passe geplante Beträge an, wenn sie nicht der Realität entsprechen. Ein Haushaltsbuch oder eine digitale Tabelle genügt, solange du sie regelmäßig pflegst und verstehst.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.