Kann eine Familiengesellschaft Vermögen bündeln und zugleich die Nachfolge erleichtern? Ja. Sie kann Unternehmensanteile, Immobilien und Kapitalvermögen gemeinsam verwalten und die Weitergabe von Anteilen planbarer machen. Auch steuerliche Freibeträge können bei der Gestaltung eine Rolle spielen. Doch Vermögenssicherung für Familien entsteht nicht automatisch: Rechtsform, Gesellschaftsvertrag und familiäre Ziele müssen zusammenpassen.
Der Gedanke dahinter ist nachvollziehbar: Was über Jahre aufgebaut wurde, soll nicht durch Streit, Haftungsfragen oder eine ungeplante Nachfolge auseinanderfallen. Eine Gesellschaft kann dafür klare Regeln schaffen, ist aber kein Schutzschild für jede Situation. Bei einer GbR bestehen zum Beispiel persönliche Haftungsrisiken. Eine Übertragung kurz vor einer Insolvenz kann zudem rechtlich angreifbar sein.
In diesem Artikel erfährst Du, welche Risiken Familienvermögen bedrohen und wie eine Familiengesellschaft Vermögenswerte bündeln kann. Wir ordnen ein, worauf es bei Gestaltung und Nachfolge ankommt, welche steuerlichen Möglichkeiten eine Rolle spielen können und wo die Grenzen liegen. So kannst Du besser einschätzen, ob ein Familienpool zu Deiner Situation passt oder eine andere Form der Planung sinnvoller ist.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Ordne Risiken wie Haftung, Erbstreit und Insolvenz ein, bevor Du eine Vermögensstruktur planst.
- Eine Familiengesellschaft kann Vermögenswerte bündeln und die Nachfolge klarer regeln, ersetzt aber keine passende Gestaltung.
- Lege im Gesellschaftsvertrag fest, wie Entscheidungen, Gewinnverteilung und die Übertragung von Anteilen geregelt werden.
- Beziehe familiäre Ziele, laufende Verwaltung und mögliche steuerliche Folgen gemeinsam in die Planung ein.
- Eine Stiftung oder Gesellschaft ist kein Schutzschild für akute Gläubigerprobleme; Zeitpunkt und rechtmäßige Umsetzung zählen.
Bedrohungen des Familienvermögens durch Scheidung, Erbstreit, Haftung und Insolvenz
Familienvermögen kann durch Konflikte, offene Nachfolgefragen und geschäftliche Verpflichtungen unter Druck geraten. Kläre früh, wem die Werte gehören und welche Regeln dafür gelten.
Scheidung und Erbstreit als Vermögensrisiken
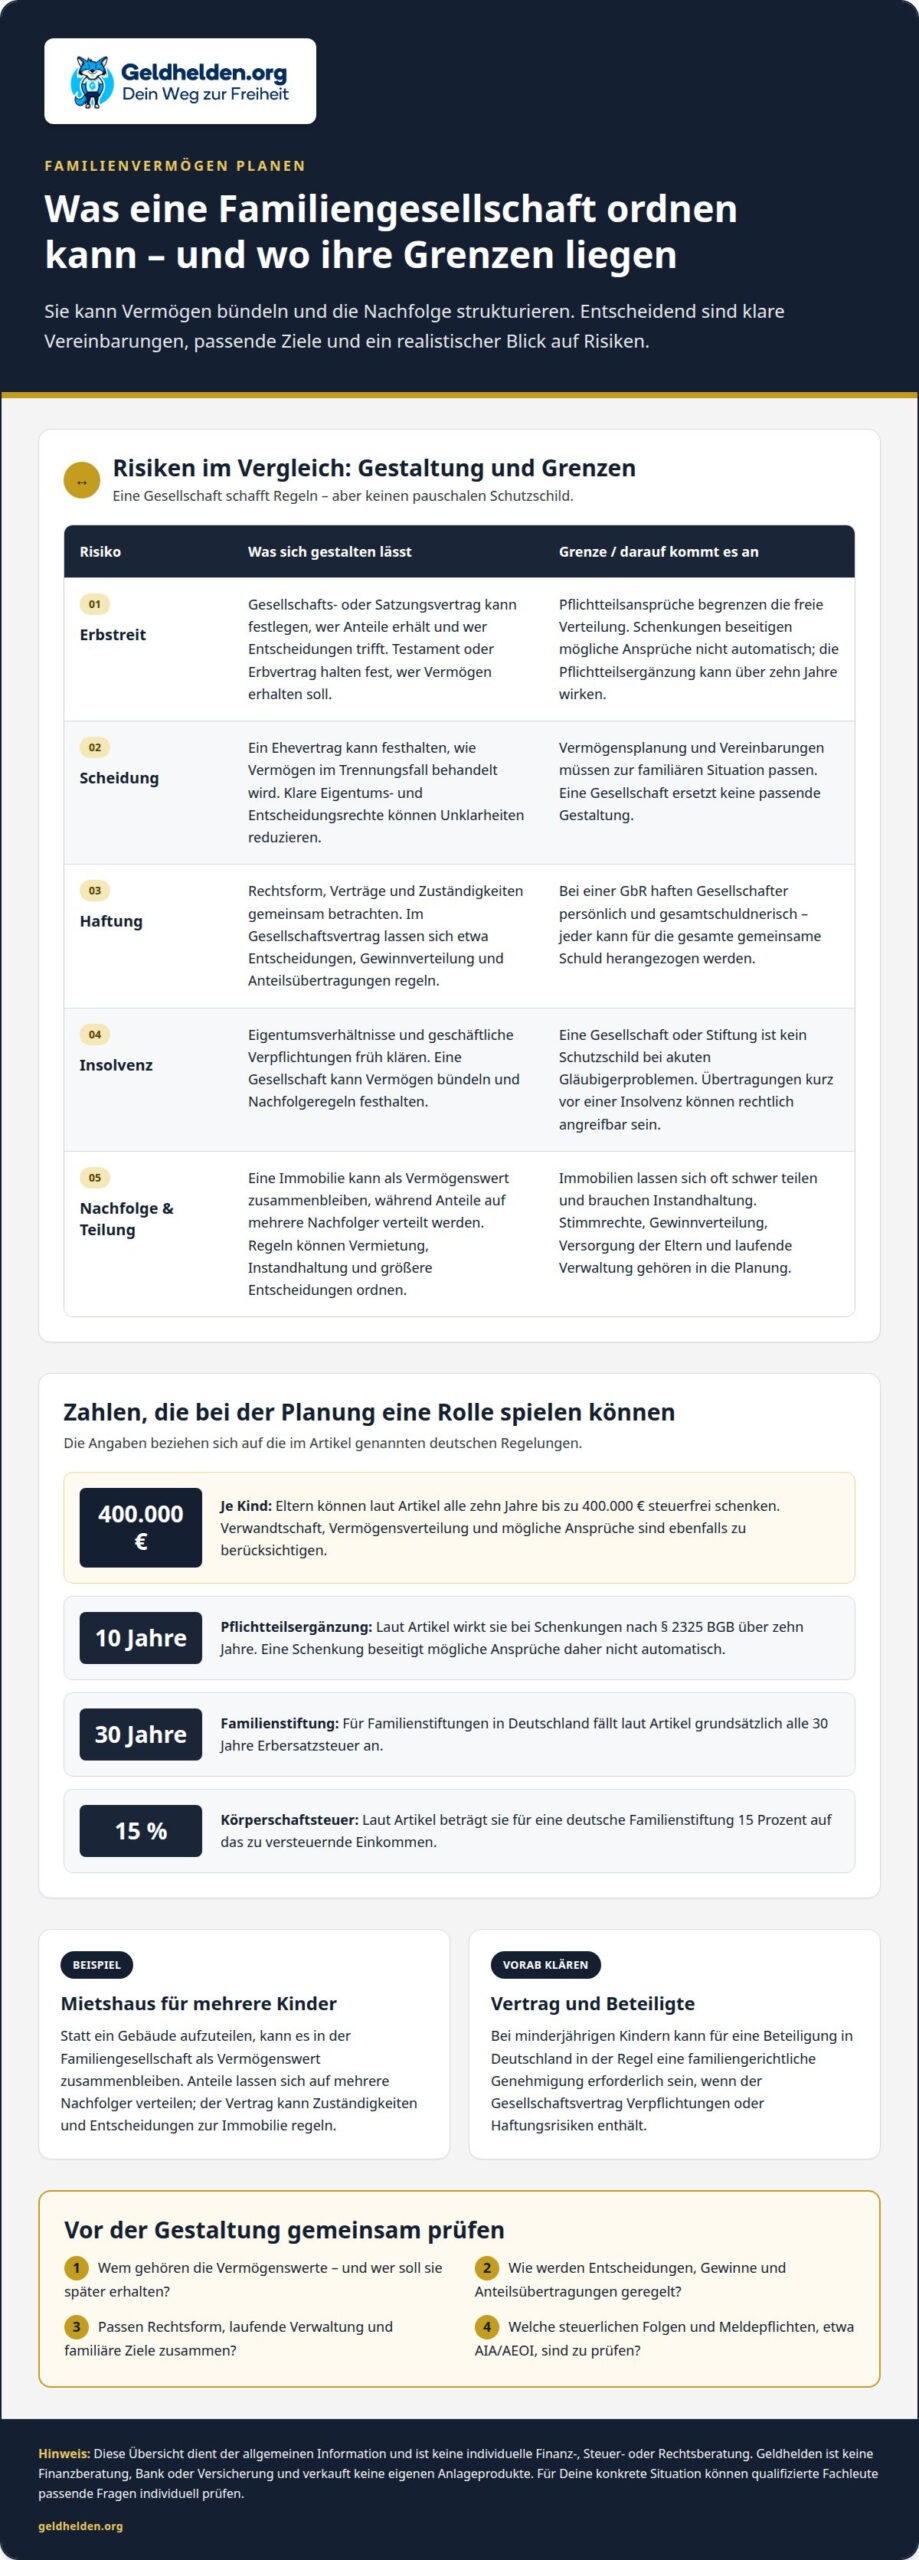
Bei einer Scheidung oder einem Erbstreit können unterschiedliche Vorstellungen die Vermögensplanung blockieren. Das betrifft etwa ein Haus, Unternehmensanteile oder Wertpapiere, wenn Eigentum und Entscheidungsrechte unklar sind. Ein Ehevertrag kann festhalten, wie Vermögen im Trennungsfall behandelt wird. Eine Satzung oder ein Gesellschaftsvertrag kann zusätzlich regeln, wer Anteile erhält und Entscheidungen trifft.
Testament und Erbvertrag legen fest, wer nach dem Tod Vermögen erhalten soll; Pflichtteilsansprüche begrenzen dabei die freie Verteilung. Laut Bundesministerium der Justiz wirkt die Pflichtteilsergänzung bei Schenkungen nach § 2325 BGB über zehn Jahre. Eine Schenkung beseitigt mögliche Ansprüche deshalb nicht automatisch.
Eltern können in Deutschland jedem Kind alle zehn Jahre bis zu 400.000 € steuerfrei schenken, laut Bundesministerium der Justiz. Bei Schenkungen und Erbschaften zählen außerdem Verwandtschaft und Vermögensverteilung. Plane daher Zeitpunkt und mögliche Ansprüche mit ein, besonders wenn eine Immobilie nicht geteilt werden soll.
Haftung und Insolvenz als Gefahren
Haftung bedeutet, für bestimmte Verpflichtungen einstehen zu müssen. Bei einer Insolvenz können Vermögenswerte dem Zugriff von Gläubigern ausgesetzt sein. Gesellschafter einer GbR haften persönlich und gesamtschuldnerisch. Das heißt: Jeder kann für die gesamte gemeinsame Schuld herangezogen werden. Wer privates Vermögen und Unternehmensrisiken verbindet, sollte Rechtsform, Verträge und Zuständigkeiten gemeinsam betrachten.
Versicherungen können bestimmte finanzielle Folgen abfedern. Eine Privathaftpflicht betrifft Schäden, für die Du privat haftest; eine Wohngebäudeversicherung kann versicherte Schäden am Haus abdecken. Hausrat-, Berufsunfähigkeits- und Risikolebensversicherungen setzen andere Schwerpunkte. Prüfe, welche Risiken Dein Vertrag abdeckt und welche Ausschlüsse gelten. Eine Versicherung ersetzt weder klare Eigentumsverhältnisse noch eine Nachfolgeplanung.
Immobilien lassen sich oft schwer teilen und erfordern Instandhaltung; Wertpapiere schwanken im Kurs. Schenkungen und Einlagen in eine Gesellschaft verändern zudem die Eigentumsstruktur. Laut Bundesministerium der Justiz fällt für Familienstiftungen in Deutschland grundsätzlich alle 30 Jahre Erbersatzsteuer an. Diese Steuer bildet einen Vermögensübergang durch Erbschaft in der Stiftung steuerlich nach. Eine Familienstiftung in Deutschland unterliegt als sonstige juristische Person des Privatrechts mit ihrem zu versteuernden Einkommen einer Körperschaftsteuer von 15 Prozent, laut Bundesministerium der Justiz. Körperschaftsteuer ist eine Steuer auf das Einkommen einer Körperschaft, etwa einer Stiftung.
Bei Nichtigerklärung der Errichtung einer Privatstiftung können Vermögenswerte in die Insolvenzmasse eingehen. Unentgeltliche Leistungen können in Deutschland nach § 134 InsO angefochten werden. Übertragungen in deutsche Familienstiftungen können unter Umständen Pflichtteilsergänzungsansprüche auslösen.
Geeignete Familien- und Nachfolgekonstellationen
Eine Familiengesellschaft passt besonders dann, wenn mehrere Angehörige Vermögen gemeinsam halten oder eine Nachfolge vorbereiten. Entscheidend sind nicht nur Immobilien oder Unternehmensanteile, sondern auch die Ziele der beteiligten Generationen. Eine klare Vereinbarung hilft, Verantwortung, Erträge und Kontrolle nachvollziehbar zu ordnen.
Ein Beispiel: Eltern besitzen ein Mietshaus, das später an mehrere Kinder übergehen soll. Eine Aufteilung des Gebäudes kann schwierig sein. In einer Familiengesellschaft bleibt die Immobilie als Vermögenswert zusammen, während Anteile auf mehrere Nachfolger verteilt werden können. Der Gesellschaftsvertrag kann festlegen, wer über Vermietung, Instandhaltung und größere Entscheidungen bestimmt. So wird die Nachfolge nicht dem Zufall einzelner Erbfälle überlassen.
Auch bei einem Familienunternehmen kann ein solcher Rahmen sinnvoll sein. Die übergebende Generation kann Anteile schrittweise weitergeben und zugleich Regeln für die Geschäftsführung festhalten. Vielleicht arbeitet ein Kind im Unternehmen, ein anderes nicht. Der Vertrag kann deshalb Stimmrechte und Gewinnverteilung unterschiedlich ordnen. Bei Personengesellschaften werden Gewinne steuerlich grundsätzlich direkt den Gesellschaftern zugerechnet. Diese Folge gehört in die Planung, bevor Anteile übertragen werden.
Eltern können Vermögen steueroptimiert an Kinder übertragen, indem sie vorhandene Schenkungsfreibeträge einbeziehen und Übertragungen vorausschauend planen. Die Freibeträge richten sich nach dem Verwandtschaftsverhältnis; die zuvor genannten Freibeträge für Kinder bilden dabei einen wichtigen Rahmen. Eine Familiengesellschaft kann die Übertragung von Anteilen strukturieren, ersetzt aber keine Prüfung der steuerlichen Folgen. Auch Erträge, Stimmrechte und die Versorgung der Eltern müssen gemeinsam betrachtet werden.
Bei minderjährigen Kindern ist besondere Sorgfalt nötig. Enthält der Gesellschaftsvertrag Verpflichtungen oder Haftungsrisiken, ist für ihre Beteiligung in Deutschland in der Regel eine familiengerichtliche Genehmigung nach §§ 1643, 1822 BGB erforderlich. Für junge Erwachsene kann ein Gesellschaftsvertrag außerdem den unmittelbaren Zugriff auf Vermögen begrenzen. Entscheidend ist, dass Rechte und Pflichten verständlich geregelt sind und zur jeweiligen Lebenssituation passen.
Eine tragfähige Nachfolgeplanung beginnt mit Gesprächen. Kläre mit allen Beteiligten, wer Vermögen künftig verwaltet, welche Erträge gebraucht werden und wie Konflikte entschieden werden. Bei einer Patchworkfamilie können etwa unterschiedliche Erwartungen an Kinder aus verschiedenen Beziehungen bestehen. Auch betriebswirtschaftliche, rechtliche und familiäre Gesichtspunkte gehören zusammen. Wer diese Fragen früh ordnet, kann die Struktur über Generationen hinweg nachvollziehbar gestalten. Ein Webinar zur Vermögensplanung kann Dir zusätzliche Orientierung für die nächsten Überlegungen geben.
Bei der Vermögensnachfolge ist es wichtig, rechtzeitig mit allen Beteiligten zu sprechen und ihre Vorstellungen abzugleichen. Benenne unterschiedliche Erwartungen offen und kläre, welche Ziele für die Familie maßgeblich sind. So lassen sich Fragen zur künftigen Verwaltung, zur Verteilung von Erträgen und zur Beteiligung einzelner Angehöriger gemeinsam betrachten, bevor verbindliche Entscheidungen fallen. Ausreichend Vorlauf schafft Raum für Rückfragen und sorgfältige Abstimmung.
Bei der Vermögensnachfolgeplanung in Deutschland sollten neben steuerlichen Gesichtspunkten auch die familiäre Situation sowie wirtschaftliche und rechtliche Aspekte berücksichtigt werden. Diese Blickwinkel gehören zusammen: Eine steuerliche Lösung allein sagt noch nicht, ob sie zu den Vorstellungen der Beteiligten passt. Auch wirtschaftliche Auswirkungen und rechtliche Rahmenbedingungen müssen in die Überlegungen einfließen. Eine strukturierte Abstimmung hilft, offene Punkte sichtbar zu machen und Entscheidungen nachvollziehbar vorzubereiten. Ändern sich die Ziele, ist es sinnvoll, die Vereinbarungen erneut gemeinsam zu prüfen.
Asset Protection und Gläubigerschutz
„Asset Protection“ bedeutet Vermögensschutz: Eigentum, Zuständigkeiten und Risiken werden klar geordnet. Eine deutsche Familienstiftung zeigt den Unterschied deutlich. Nach ihrer Anerkennung ist sie eine eigene Rechtspersönlichkeit. Das eingebrachte Vermögen gehört dann der Stiftung, nicht mehr dem Stifter oder seinen Erben. Begünstigte erhalten dadurch nicht automatisch Eigentum an Immobilien oder Kapitalanlagen.
Diese Trennung hat eine wichtige Kehrseite. Übertragenes Vermögen lässt sich nicht wie privates Eigentum beliebig zurückholen oder verteilen. Wer etwa ein Mietshaus in eine Stiftung einbringt, sollte vorher festlegen, wer Erträge erhält und wer über Verkauf oder Instandhaltung entscheidet. Die Satzung bestimmt den Rahmen. Sie muss zum Zweck der Stiftung und zu den Zielen der Familie passen.
Eine Stiftung ist kein Mittel, um bestehende Gläubigeransprüche abzuschütteln. Wird Vermögen zur Sicherung vor Gläubigern übertragen, kann die Errichtung angefochten werden. Unentgeltliche Übertragungen können in Deutschland nach § 4 AnfG innerhalb von vier Jahren angefochten werden. Auch eine Übertragung bei Überschuldung kann rechtlich problematisch sein. Entscheidend sind Anlass, Zeitpunkt und wirtschaftliche Lage.
Deshalb beginnt Vermögensschutz mit einer Bestandsaufnahme, nicht mit einer schnellen Gründung. Ordne zuerst private Vermögenswerte, unternehmerische Risiken und bestehende Verpflichtungen. Wer ein Unternehmen führt und daneben privat Immobilien hält, sollte beispielsweise die Haftungswege getrennt betrachten. Eine passende Struktur kann Risiken ordnen, aber weder bestehende Schulden noch gesetzliche Ansprüche beseitigen.
Auch eine Firma oder ein Konto im Ausland schafft keinen rechtsfreien Raum. Wenn Du solche Strukturen nutzt, musst Du steuerliche Pflichten und Meldepflichten beachten. Dazu gehört der automatische Informationsaustausch, kurz AIA oder AEOI. Dabei können Finanzinformationen zwischen teilnehmenden Staaten ausgetauscht werden. Eine Auslandsstruktur sollte deshalb einen nachvollziehbaren wirtschaftlichen Zweck haben. Verschleierung oder das Verbergen von Vermögen ist keine rechtmäßige Planung.
Steuerliche Folgen gehören ebenfalls zur Prüfung. Eine Stiftung kann Auswirkungen auf Erträge, Ausschüttungen und spätere Erbschaften haben. Bei einer Auslandsstruktur zählen zusätzlich Wohnsitz, tatsächliche Verwaltung und die beteiligten Personen. Diese Faktoren beeinflussen die steuerliche Einordnung. Eine rechtmäßige Gestaltung setzt voraus, dass Unterlagen, Eigentumsverhältnisse und Geldflüsse zusammenpassen.
Praktisch hilft eine klare Reihenfolge: Erfasse Eigentümer und Verpflichtungen, bestimme den gewünschten Zweck, vergleiche passende Rechtsformen und dokumentiere Entscheidungen. Bei einer Stiftung gehören Satzung, Begünstigte und Verwaltung zusammen. Bei einer Familiengesellschaft stehen Gesellschaftsvertrag, Stimmrechte und Haftung im Mittelpunkt. Lass individuelle steuerliche und rechtliche Fragen von qualifizierten Fachleuten prüfen, bevor Du Vermögen überträgst.
Bündelung und Verwaltung von Familienvermögen
Ein Familienpool fasst Vermögenswerte in einer gemeinsamen Struktur zusammen. Dazu zählen etwa Immobilien, Unternehmensanteile und Kapitalvermögen. Statt jedes Objekt einzeln innerhalb der Familie zu verwalten, gelten gemeinsame Regeln für Nutzung, Entscheidungen und Erträge. Das erleichtert den Überblick, verlangt aber klare Zuständigkeiten. Bei einem Mietshaus sollten etwa Instandhaltung, Vermietung und Rücklagen nachvollziehbar geregelt sein.
Für eine Familiengesellschaft kommen häufig eine Gesellschaft bürgerlichen Rechts (GbR) oder eine Kommanditgesellschaft (KG) infrage. Die passende Rechtsform hängt unter anderem davon ab, wer mitarbeitet und welche Verantwortung die Beteiligten übernehmen. Zur Gründung gehören die Wahl der Rechtsform, ein individuell gestalteter Gesellschaftsvertrag, die Einbringung der Vermögenswerte sowie die notarielle und steuerliche Umsetzung. Diese Schritte greifen ineinander.
Bei der Einbringung geht das Eigentum an den betreffenden Vermögenswerten auf die Gesellschaft über. Die bisherigen Eigentümer werden Gesellschafter. Wird beispielsweise ein Mietshaus eingebracht, gehört es anschließend der Gesellschaft und nicht mehr den einzelnen Familienmitgliedern. Ihre Rechte ergeben sich aus den Gesellschaftsanteilen und den vereinbarten Regeln. Diese rechtliche Veränderung sollte vor jeder Übertragung klar sein.
Der Gesellschaftsvertrag ordnet den Alltag. Er kann bestimmen, wer über Reparaturen, Vermietung oder einen Verkauf entscheidet. Auch Gewinnverteilung, Stimmrechte und die Übertragung von Anteilen gehören hinein. Bei mehreren Geschwistern lässt sich etwa festlegen, wie Entscheidungen getroffen werden, wenn ein Familienmitglied verkaufen möchte. Klare Regeln schaffen Orientierung und können Streit über Zugriff und Kontrolle vorbeugen.
Die Verwaltung endet nicht mit der Gründung. Bei privaten Immobilien muss die Gesellschaft darauf achten, keine ungewollte Gewerblichkeit entstehen zu lassen. Laufend fallen Aufgaben wie Buchhaltung und steuerliche Beratung an. Bei wenigen Vermögenswerten kann der Aufwand unverhältnismäßig groß werden. Vor der Bündelung lohnt deshalb ein Vergleich: Welche Verwaltungsarbeit entsteht, und welchen Nutzen bringt die gemeinsame Struktur?
Eine Stiftung verfolgt einen anderen Ansatz. Das Vermögen wird dauerhaft einem festgelegten Zweck zugeordnet und lässt sich nicht wie privates Eigentum beliebig zurückholen. Ein Familienpool kann dagegen Beteiligungen und Verwaltung innerhalb einer Gesellschaft organisieren. Bei einem Haus mit mehreren Eigentümern unterscheiden sich dadurch vor allem die Eigentumsverhältnisse und Entscheidungswege. Welche Form passt, hängt von den Zielen der Familie ab.
Für eine tragfähige Verwaltung braucht es zunächst ein vollständiges Verzeichnis der Vermögenswerte und Eigentümer. Danach werden gewünschte Entscheidungsrechte, Erträge und Regeln für spätere Anteilsübertragungen festgehalten. Bei einer Immobilie gehören auch Zuständigkeiten für laufende Kosten und Instandhaltung dazu. Schließlich müssen Gesellschaftsvertrag, steuerliche Behandlung und tatsächliche Verwaltung zusammenpassen. So bleibt die Struktur über Generationen verständlich, statt neue Unklarheiten zu schaffen.
Familiengesellschaft als Instrument zur Vermögenssicherung
Eine Familiengesellschaft bündelt Vermögenswerte und ordnet Rechte, Verantwortung sowie Nachfolge. Sie kann langfristig Orientierung schaffen, schützt aber nicht automatisch vor jedem Risiko.
Gesellschaftliche Strukturierung des Familienvermögens
Als Instrument verbindet eine Familiengesellschaft Eigentum mit verbindlichen Regeln für Verwaltung und Weitergabe. Die konkrete Gestaltung entscheidet, wer abstimmt, Erträge erhält und Anteile übertragen darf. Bei einem Familienunternehmen kann die ältere Generation beispielsweise Anteile schrittweise weitergeben und zugleich bestimmte Entscheidungsrechte behalten. So bleibt die Unternehmensführung planbar, während die Nachfolge vorbereitet wird.
Der Gesellschaftsvertrag sollte auch schwierige Situationen abbilden. Was gilt, wenn ein Mitglied aussteigen oder Anteile verkaufen möchte? Wer entscheidet über größere Investitionen? Klare Antworten verhindern, dass unterschiedliche Erwartungen die Verwaltung blockieren. Die passende Struktur hängt außerdem davon ab, ob Immobilien, Unternehmensanteile oder Kapitalvermögen eingebracht werden.
Diversifikation des Familienvermögens
Familien können diversifizieren, indem sie Vermögen auf verschiedene Anlageklassen und innerhalb jeder Klasse verteilen. So hängt die finanzielle Lage nicht ausschließlich an einer Immobilie oder einem Unternehmen. Eine Familie mit Mietobjekten kann beispielsweise zusätzlich Wertpapiere und liquide Rücklagen berücksichtigen. Die konkrete Mischung richtet sich nach Anlagehorizont, Liquiditätsbedarf und der Bereitschaft, Wertschwankungen auszuhalten.
Eine Familiengesellschaft bündelt die Verwaltung, ersetzt aber keine Streuung. Selbst mehrere Wohnungen in einer Gesellschaft bleiben Immobilienvermögen. Auch Wertpapiere sollten nicht allein nach einzelnen Unternehmen oder Branchen ausgewählt werden. Entscheidend ist, welche Verluste die Familie tragen kann und wann sie Geld benötigt. Bei der Gestaltung zählen daher sowohl Vermögenswerte als auch Verpflichtungen und geplante Ausgaben.
Planung des langfristigen Vermögensschutzes
Für langfristigen Schutz braucht es einen nachvollziehbaren Plan. Er beginnt mit einem Verzeichnis der Eigentümer, Vermögenswerte, Schulden und laufenden Verpflichtungen. Danach legt die Familie fest, wer verwaltet, wer Erträge erhält und wie Entscheidungen zustande kommen. Diese Reihenfolge macht sichtbar, ob eine Gesellschaft zur tatsächlichen Situation passt.
Die Kosten einer Vermögensberatung oder Nachlassplanung in Deutschland richten sich nach Leistungsumfang, Vermögensstruktur und notwendigem Aufwand. Für eine belastbare Planung müssen außerdem rechtliche, steuerliche und betriebswirtschaftliche Fragen gemeinsam betrachtet werden. Eine individuelle Beratung gehört in die Hände qualifizierter Fachleute.
Lege anschließend fest, wie Anteile bei Tod, Ausstieg oder familiären Veränderungen behandelt werden. Prüfe regelmäßig, ob Gesellschaftsvertrag, Testament und tatsächliche Vermögensverhältnisse noch zusammenpassen. Auch die Liquidität verdient Aufmerksamkeit: Eine Immobilie lässt sich nicht so einfach teilen oder kurzfristig verkaufen wie ein Guthaben. Ein Webinar zur Vermögensplanung kann Dir helfen, die nächsten Fragen für Deine Familienstruktur zu ordnen.
Geldhelden
Geldhelden unterstützt Dich dabei, Vermögensschutz und Nachfolge besser einzuordnen. Wenn Du eine Familiengesellschaft erwägst, helfen die Bildungsangebote, Zusammenhänge rund um Vermögensstruktur und finanzielle Freiheit verständlich zu machen. Die Geldschutz-Akademie und die Freiheits-Akademie vermitteln Wissen für Deine eigenen Überlegungen. Im Freiheits-Call kannst Du Deine Situation und mögliche nächste Schritte besprechen.
Geldhelden ist keine Finanzberatung, Bank oder Versicherungsgesellschaft und bietet keine individuelle Rechts- oder Steuerberatung. Fragen zu Verträgen, Steuern oder der konkreten Gründung einer Gesellschaft gehören zusätzlich in die Hände qualifizierter Fachleute. So kannst Du allgemeines Wissen und persönliche Prüfung sinnvoll verbinden, statt eine komplexe Familienentscheidung allein auf eine Informationsquelle zu stützen.
Wenn Du Deine Vermögensstruktur weiter durchdenken möchtest, kannst Du Dich unverbindlich an Geldhelden wenden.
Mach aus Deinen Überlegungen einen tragfähigen Plan
Der nächste Schritt muss keine sofortige Gründung sein. Beginne mit einer klaren Frage: Welche Entscheidungen möchtest Du selbst steuern, und was soll für Deine Familie langfristig geregelt sein? Daraus entsteht ein sinnvoller Gesprächsrahmen für Deine Angehörigen und qualifizierte Fachleute. Eine gute Planung verbindet Deine Ziele mit den tatsächlichen Möglichkeiten und Grenzen.
Für Deine weitere Orientierung bietet Geldhelden die Freiheits-Akademie, die Geldschutz-Akademie und die Krypto-Akademie. Sie behandeln unterschiedliche Bereiche finanzieller Selbstbestimmung. Die Akademien ersetzen keine individuelle Rechts- oder Steuerberatung, können Dir aber helfen, Deine Fragen gezielter zu formulieren. So wird Vermögenssicherung für Familien nicht zu einer spontanen Einzelentscheidung, sondern Teil einer bewussten Planung.
Wenn Du Deine nächsten Überlegungen in Ruhe sortieren möchtest, nimm an einem Geldhelden-Webinar teil. Geh Deinen Weg Schritt für Schritt und mit einem klaren Blick auf das, was Deiner Familie wichtig ist.
Häufige Fragen zur Vermögenssicherung
Welche steuerlichen Vorteile kann eine Familiengesellschaft bieten?
Eine Familiengesellschaft kann die geordnete Übertragung von Vermögen unterstützen, schafft aber nicht automatisch eine Steuerersparnis. Die steuerliche Behandlung hängt unter anderem von der Rechtsform, den eingebrachten Vermögenswerten und der Gewinnverteilung ab. Bei einer Personengesellschaft werden Gewinne den Gesellschaftern zugerechnet; eine Kapitalgesellschaft wird selbst besteuert. Lass vor einer Gründung prüfen, wie laufende Erträge und spätere Übertragungen zusammenspielen.
Fazit: Ist eine Familiengesellschaft für die Vermögensnachfolge geeignet?
Ja, eine Familiengesellschaft kann zur Vermögensnachfolge passen, wenn mehrere Angehörige gemeinsam Vermögen halten und klare Regeln brauchen. Sie eignet sich besonders, wenn einzelne Werte, etwa ein Unternehmen, nicht aufgeteilt werden sollen. Entscheidend ist, ob die Familie gemeinsame Entscheidungen tragen kann. Bei einer einzelnen Immobilie ohne größeren Verwaltungsbedarf kann der Aufwand dagegen schwerer wiegen als der Nutzen. Vergleiche vor der Umsetzung Ziele, Zuständigkeiten und Folgekosten.
Wann ist der beste Zeitpunkt, sich um Vermögensschutz zu kümmern?
Am besten beginnst Du, solange noch kein akuter Streit oder finanzieller Druck besteht. Ein geplanter Ruhestand, der Eintritt eines Kindes ins Unternehmen oder eine anstehende Übergabe sind konkrete Anlässe, Zuständigkeiten neu zu ordnen. So bleibt Zeit, Ziele mit Angehörigen abzugleichen und notwendige Dokumente aufeinander abzustimmen. Bei drohender Insolvenz sind Vermögensverschiebungen kein verlässlicher Schutz und können rechtlich angefochten werden.
Welche weiteren Möglichkeiten des Vermögensschutzes gibt es?
Neben einer Familiengesellschaft können Testament, Vorsorgevollmacht, Ehevertrag, passende Versicherungen und eine Streuung der Anlagen wichtige Bausteine sein. Wer Auslandsanlagen oder Auslandskonten nutzt, muss geltende Steuer- und Meldepflichten beachten. Dazu zählt der automatische Informationsaustausch, kurz AIA oder AEOI: Finanzinformationen können zwischen teilnehmenden Staaten ausgetauscht werden. Auslandsstrukturen sind daher kein Mittel, Vermögen vor Behörden zu verbergen. Für die konkrete Gestaltung brauchst Du qualifizierte Fachleute.
Wie schützt eine Familienstiftung mein Vermögen?
Eine anerkannte Familienstiftung besitzt das eingebrachte Vermögen selbst; Begünstigte erhalten dadurch nicht automatisch Eigentum daran. Die Stiftungssatzung legt fest, welchem Zweck das Vermögen dient und wer Zuwendungen erhalten kann. Das kann die Verwaltung über Generationen ordnen, schränkt aber die Freiheit des Stifters ein: Übertragenes Vermögen lässt sich nicht beliebig zurückholen. Eine Stiftung schützt außerdem nicht vor Ansprüchen, die aus anfechtbaren Übertragungen entstehen.
Wie verhindert ein Familienpool die Zersplitterung des Vermögens?
Ein Familienpool hält einen Vermögenswert in einer Gesellschaft, während Familienmitglieder Anteile daran besitzen. Bei einem unteilbaren Mehrfamilienhaus muss so nicht jede Wohnung einzeln auf Erben verteilt werden. Stattdessen können Anteile und Stimmrechte den Übergang innerhalb der Familie abbilden. Der Gesellschaftsvertrag sollte auch regeln, was passiert, wenn ein Mitglied aussteigen oder seinen Anteil übertragen möchte. Damit wird die Aufteilung steuerbar, nicht automatisch ausgeschlossen.
Was bedeutet Vermögenssicherung für Familien in Deutschland?
Vermögenssicherung für Familien in Deutschland bedeutet, Vermögenswerte, Verantwortlichkeiten und Nachfolge so zu planen, dass sie zu den familiären Zielen passen. Dazu gehören etwa klare Eigentumsverhältnisse, der Umgang mit Haftungsrisiken und die Vorbereitung einer Erbschaft. Es geht nicht darum, jeden Zugriff auszuschließen. Eine tragfähige Planung bleibt rechtmäßig, berücksichtigt berechtigte Ansprüche und lässt sich im Alltag tatsächlich verwalten.
Welche Möglichkeiten gibt es, Familienvermögen vor Inflation und Verlusten zu schützen?
Kaufkraft- und Verlustrisiken lassen sich nicht vollständig ausschließen, aber durch Streuung begrenzen. Verteile Anlagen auf unterschiedliche Bereiche und nicht nur auf einzelne Werte: Dazu können etwa Immobilien, Wertpapiere und Edelmetalle gehören. Jede Anlage bringt eigene Risiken mit sich; Immobilien können laufende Ausgaben verursachen, Wertpapiere im Kurs schwanken. Prüfe außerdem, ob die Mischung zu Deinem Anlagehorizont und dem Zeitpunkt passt, an dem Deine Familie Geld benötigt.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.