Ein Wohnsitz im Ausland für Anleger schließt einen Wohnsitz in Deutschland nicht automatisch aus: Beide können gleichzeitig bestehen. Entscheidend ist, ob Du Deine deutsche Wohnung tatsächlich aufgibst. Wer die letzte Wohnung in Deutschland verlässt und keine neue im Inland bezieht, muss sich innerhalb von zwei Wochen bei der Meldebehörde abmelden.
Der Wunsch, im Ausland zu leben und das eigene Vermögen selbstbestimmt anzulegen, ist nachvollziehbar. Doch eine Abmeldung beendet nicht automatisch jede steuerliche Verbindung zu Deutschland. Meldestatus, tatsächliche Wohnsituation und steuerliche Ansässigkeit sind unterschiedliche Fragen. Auch den automatischen Informationsaustausch zwischen Staaten solltest Du bei Deinen Plänen berücksichtigen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Hier erfährst Du, was für eine deutsche Wohnung neben dem Auslandswohnsitz gilt, welche Folgen das für Deine Meldung haben kann und worauf Anleger bei Kapitalerträgen achten sollten. So erhältst Du eine Orientierung, bevor Du Entscheidungen zu Deinem Wohnsitz und Vermögen triffst.
Wichtigste Erkenntnisse
- Ein Wohnsitz im Ausland schließt eine deutsche Wohnung nicht automatisch aus. Für die Abmeldung zählt, ob Du Deine letzte Wohnung in Deutschland tatsächlich aufgibst.
- Melderecht und steuerliche Ansässigkeit sind zwei verschiedene Fragen. Auch nach einem Umzug kann Deutschland steuerlich relevant bleiben.
- Eine deutsche Wohnung kann Folgen für Deine Meldung und mögliche Steuerpflichten haben. Entscheidend sind die tatsächliche Nutzung und Deine Lebensverhältnisse.
- Bei Kapitalerträgen spielen deutsche Quellensteuern und Doppelbesteuerungsabkommen eine Rolle. Der automatische Informationsaustausch zwischen Staaten gehört ebenfalls zur Planung.
- Prüfe vor dem Wegzug, wie Auslandsregistrierung, deutsche Wohnung und Depot zusammenwirken. So erkennst Du früh, welche Punkte Du für Deine persönliche Situation klären solltest.
Steuerberatung und praktische Unterstützung beim Wegzug
Ein Wegzug beendet die deutsche Steuerpflicht nicht automatisch. Entscheidend sind Dein steuerlicher Wohnsitz, Deine Wohnung und die Art Deiner Kapitalerträge.
Steuerlicher Wohnsitz und Steuerpflicht
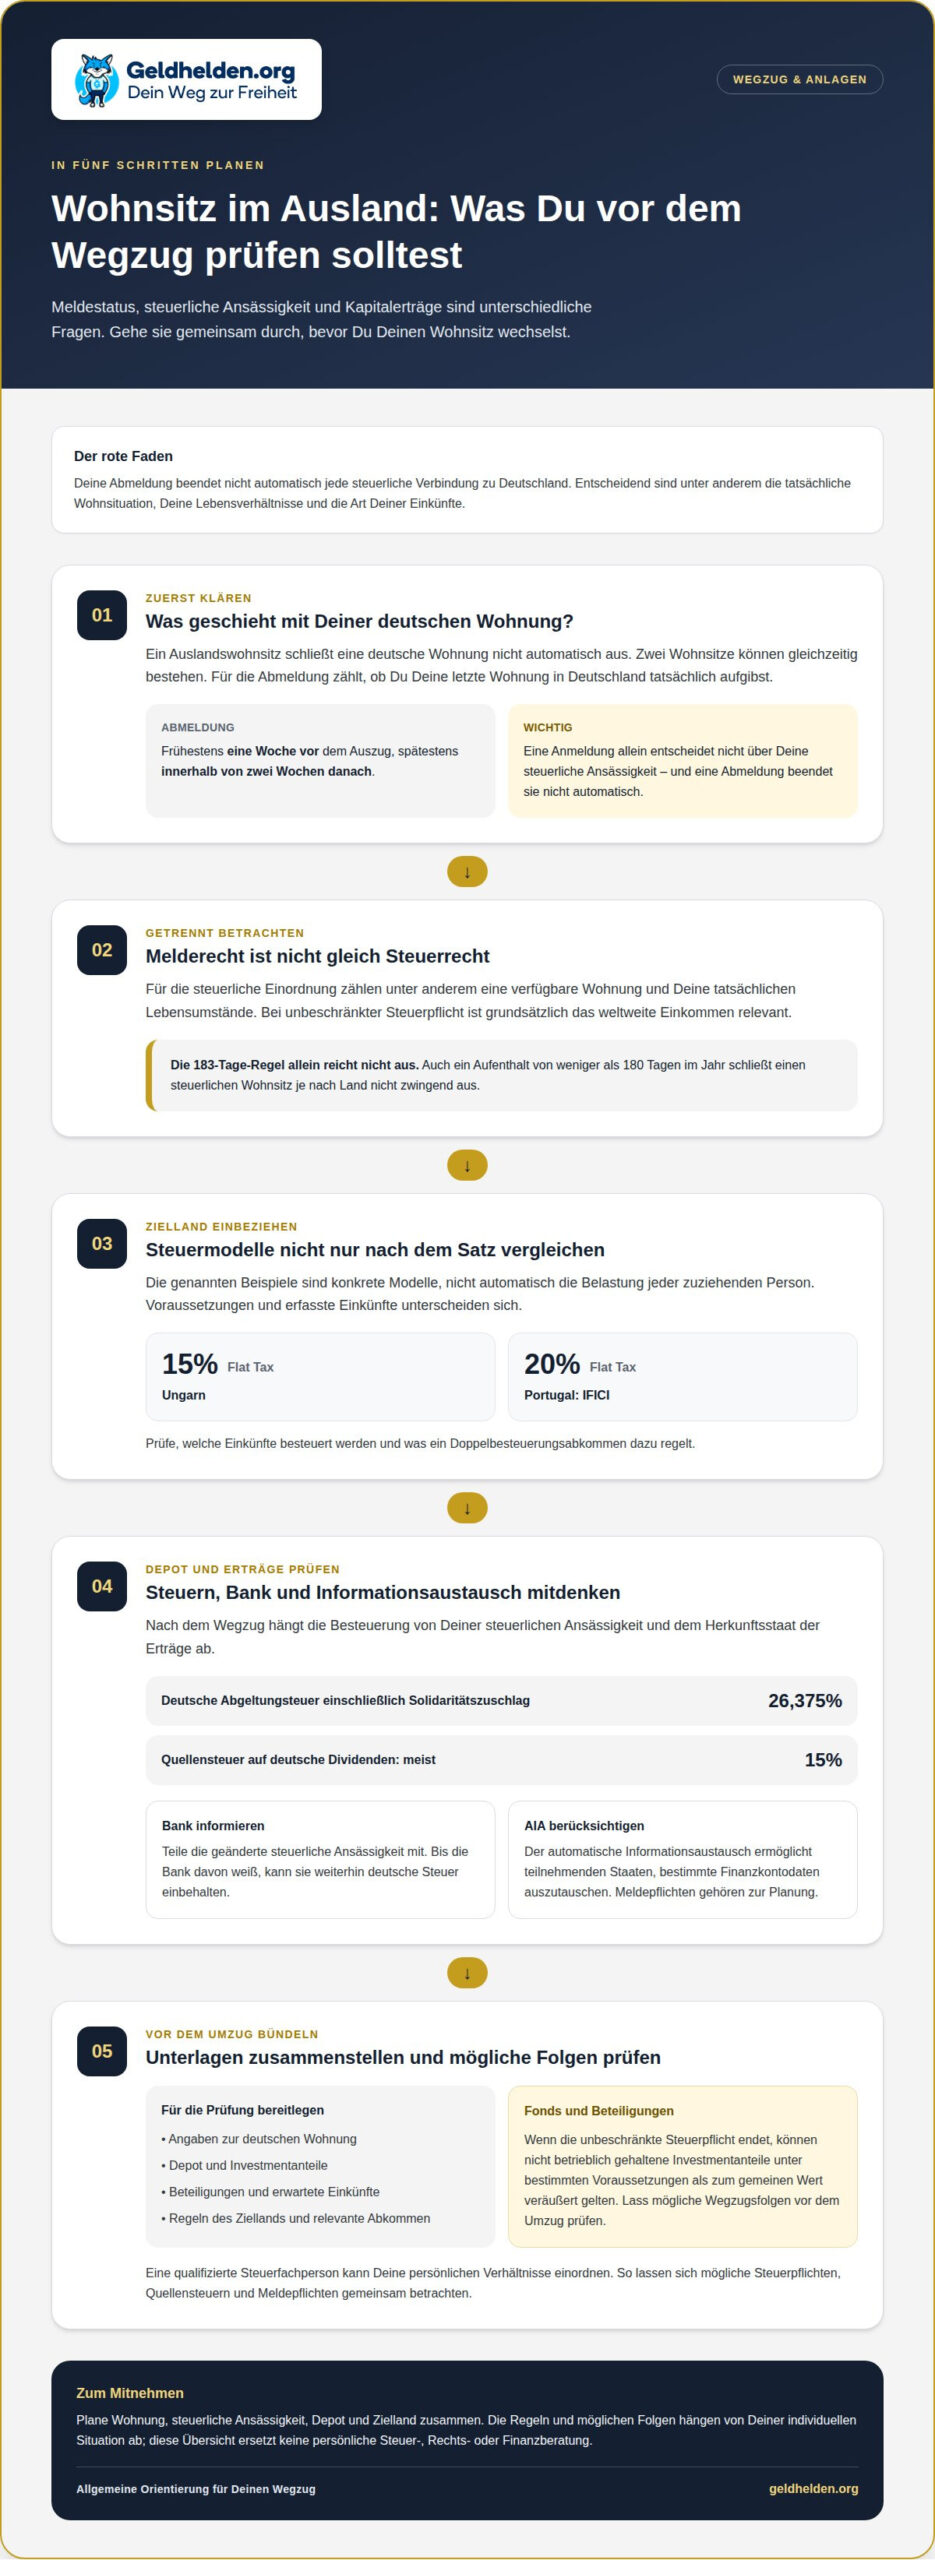
Der steuerliche Wohnsitz bestimmt, ob Deutschland Dich unbeschränkt steuerpflichtig behandelt. Maßgeblich sind §§ 8 und 9 der Abgabenordnung. Wer hier unbeschränkt steuerpflichtig ist, muss grundsätzlich sein weltweites Einkommen in der Steuererklärung berücksichtigen. Das betrifft auch Erträge außerhalb Deutschlands. Ein Aufenthalt von weniger als 180 Tagen pro Jahr schließt einen steuerlichen Wohnsitz je nach Land nicht zwingend aus. Die 183-Tage-Regel allein beantwortet die Frage daher nicht.
Für Anleger zählt mehr als der Tag des Umzugs. Auch verfügbare Wohnungen und die tatsächlichen Lebensumstände können für die steuerliche Einordnung wichtig sein. Ein Wohnsitzwechsel beendet die deutsche Steuerpflicht nicht automatisch. Eine Steuerberatung kann Deine persönlichen Verhältnisse und mögliche Wegzugsfolgen einordnen. Das ist besonders relevant, wenn Du Beteiligungen, Fonds oder Einkünfte aus mehreren Ländern hast.
Steuerliche Bedingungen in Zielländern
Das Zielland bestimmt, wie dortige Regeln Deine Einkünfte erfassen. Die genannten Beispiele zeigen unterschiedliche Modelle: In Ungarn beträgt die Flat Tax 15 Prozent. Für Portugal wird unter IFICI eine Flat Tax von 20 Prozent genannt. Diese Werte beschreiben konkrete steuerliche Modelle, nicht automatisch die Belastung jedes Zuziehenden. Voraussetzungen und erfasste Einkünfte unterscheiden sich.
Vergleiche nicht nur einzelne Steuersätze. Prüfe auch, welche Einkünfte besteuert werden und wie Deutschland sie behandelt. Doppelbesteuerungsabkommen regeln häufig, welcher Staat besteuern darf. Auch Meldepflichten und der automatische Informationsaustausch zwischen Staaten (AIA) gehören zur Planung. Eine legale Steueroptimierung setzt voraus, dass Du Einkünfte korrekt erklärst und geltende Meldepflichten einhältst.
Deutsche Wohnung und steuerliche Ansässigkeit
Eine nutzbare Wohnung in Deutschland kann trotz eines Auslandswohnsitzes steuerlich bedeutsam bleiben. Wenn Du eine solche Wohnung behältst, prüfe, ob sie Dir weiterhin zur Verfügung steht. Eine Anmeldung allein entscheidet nicht über Deine steuerliche Ansässigkeit. Umgekehrt beendet eine Abmeldung nicht automatisch jede deutsche Steuerpflicht. Auch die tatsächlichen Wohnverhältnisse und Deine Lebensbeziehungen spielen eine Rolle.
Das kann auch Investmentanteile betreffen. Wenn durch die Aufgabe des Wohnsitzes oder gewöhnlichen Aufenthalts die unbeschränkte Steuerpflicht endet, gelten nicht betrieblich gehaltene Investmentanteile unter bestimmten Voraussetzungen als zum gemeinen Wert veräußert. Gesetze im Internet beschreibt diese Regelung. Mögliche Wegzugsfolgen solltest Du daher vor dem Umzug prüfen lassen, nicht erst bei der späteren Steuererklärung.
Besteuerung von Kapitalerträgen und Dividenden
Nach dem Wegzug hängt die Besteuerung von Kapitalerträgen davon ab, wo Du steuerlich ansässig bist und aus welchem Staat die Erträge stammen. Deutsche Abgeltungsteuer einschließlich Solidaritätszuschlag wird mit 26,375 Prozent angegeben. Auf deutsche Dividenden kann weiterhin eine Quellensteuer von meist 15 Prozent anfallen. Doppelbesteuerungsabkommen können regeln, wie eine doppelte Belastung vermieden wird.
Informiere Deine Bank über die geänderte steuerliche Ansässigkeit. Bis die Bank davon weiß, kann sie weiterhin deutsche Steuer einbehalten. Kläre außerdem, welche Bescheinigungen und Steuererklärungen Dein Zielland verlangt. Der automatische Informationsaustausch (AIA) ermöglicht teilnehmenden Staaten, bestimmte Finanzkontodaten auszutauschen. Für einen geordneten Wegzug solltest Du deshalb Depotunterlagen, Steuererklärungen und Wohnsitzangaben gemeinsam betrachten.
Praktische Vorbereitung des Wegzugs
Eine strukturierte Vorbereitung hilft, offene Fragen sichtbar zu machen. Stelle für die steuerliche Beratung Angaben zu Deiner deutschen Wohnung, Deinem Depot, Deinen Beteiligungen und den erwarteten Einkünften zusammen. Berücksichtige auch die Regeln des Ziellands und einschlägige Abkommen. So lassen sich mögliche Steuerpflichten, Quellensteuern und Meldepflichten gemeinsam prüfen, statt jede Entscheidung isoliert zu treffen.
Bei Fonds oder Beteiligungen ist eine Prüfung vor dem Wegzug besonders sinnvoll. Gesetze im Internet beschreibt mögliche Folgen für nicht betrieblich gehaltene Investmentanteile, wenn die unbeschränkte Steuerpflicht endet. Eine qualifizierte Steuerfachperson kann beurteilen, wie die Regelung auf Deine Unterlagen anzuwenden ist. So kannst Du den Wohnsitzwechsel gut informiert planen und Deine steuerlichen Angaben konsistent halten.
Kann ich gleichzeitig in Deutschland und im Ausland gemeldet sein?
Ja, ein Wohnsitz in Deutschland und ein weiterer im Ausland sind grundsätzlich gleichzeitig möglich. Gibst Du Deine letzte deutsche Wohnung dauerhaft auf, musst Du Dich abmelden. Meldestatus und Wegzugsbesteuerung sind getrennte Fragen. Bei einem Wohnsitz im Ausland für Anleger ist diese Unterscheidung besonders wichtig, wenn Du Beteiligungen oder Fonds hältst.
Beim dauerhaften Wegzug gelten Fristen: Die Abmeldung erfolgt bei der zuständigen Meldebehörde, frühestens eine Woche vor dem Auszug und spätestens innerhalb von zwei Wochen danach. Ein Scheinwohnsitz begründet keine tatsächliche Auslandsansässigkeit. Entscheidend bleiben die realen Wohn- und Lebensverhältnisse. Bei einem Wohnsitz im Ausland für Anleger solltest Du deshalb eine ausländische Adresse von Deiner tatsächlichen Situation unterscheiden.
Abmeldung und Nachweispflichten beim Wegzug
Die Abmeldung dokumentiert, dass Du Deine letzte Wohnung in Deutschland aufgibst, ohne eine neue im Inland zu beziehen. Für Dich zählt der tatsächliche Auszug, nicht allein die Anmeldung in einem anderen Land. Nach der Abmeldung erhältst Du eine Abmeldebescheinigung. Sie kann für die Anmeldung am neuen Wohnort oder bestimmte Dienstleistungen deutscher Auslandsvertretungen wichtig sein.
Wenn Du die Abmeldung versäumt hast, wende Dich an die Gemeinde, bei der Deine Wohnung gemeldet ist, und frage nach den benötigten Unterlagen. Eine deutsche Botschaft ist keine Meldebehörde. Die Anforderungen im Zielland unterscheiden sich. Dort können ein Ausweis, ein Wohnungsnachweis oder ein Nachweis finanzieller Mittel verlangt werden.
Risiken eines Scheinwohnsitzes im Ausland
Ein Scheinwohnsitz liegt vor, wenn eine ausländische Anmeldung nicht zu den tatsächlichen Wohnverhältnissen passt. Eine Adresse allein beendet die deutsche Steuerpflicht nicht. Bleibt eine Wohnung in Deutschland verfügbar oder liegt Dein tatsächlicher Lebensmittelpunkt weiterhin hier, können Meldestatus und steuerliche Einordnung auseinanderfallen.
Unzutreffende Angaben können zu fehlerhaften Steuererklärungen und späteren Korrekturen führen. Verlasse Dich nicht allein auf eine ausländische Meldebescheinigung. Dokumentiere nachvollziehbar, wann Du tatsächlich ausgezogen bist, welche Wohnungen Dir zur Verfügung stehen und wo Du Dich aufhältst. Auch den automatischen Informationsaustausch zwischen Staaten (AIA) solltest Du bei der Planung berücksichtigen.
Wegzugsbesteuerung auf ETFs, Fonds und Beteiligungen
Die Wegzugsbesteuerung ist von der melderechtlichen Abmeldung zu unterscheiden. § 6 AStG betrifft Anteile an Kapitalgesellschaften, die Du in steuerlich bedeutsamem Umfang hältst. Das ATAD-Umsetzungsgesetz verschärfte diese Regelung 2022. Bei solchen Beteiligungen kann der Wegzug steuerliche Folgen auslösen, obwohl Du nichts verkauft hast.
Seit dem 1. Januar 2025 können laut Darstellung auch ETFs und Fonds unter die Wegzugsbesteuerung fallen. Genannt werden Anschaffungskosten von mehr als 500.000 Euro für einen einzelnen ETF oder Fonds sowie eine Beteiligung von mehr als 1 Prozent an einem Unternehmen oder Fonds. Für gewöhnliche ETF- und Aktieninvestments unterhalb der 1-Prozent-Beteiligungsgrenze greift § 6 AStG nicht direkt.
Ein Beispiel nennt ein Depot mit Anschaffungskosten von 550.000 Euro, einen fiktiven Gewinn von 350.000 Euro und rund 100.000 Euro Steuer. Das ist eine Beispielrechnung, kein allgemeiner Steuersatz. Vor dem Wegzug sollten Anleger Beteiligungsquoten, Anschaffungskosten und Fondsbestände geordnet erfassen. Ein Webinar zu Wegzug und Vermögensschutz kann Dir helfen, diese Themen strukturiert einzuordnen.
Melderechtliche Behandlung einer deutschen Wohnung bei Lebensmittelpunkt im Ausland
Eine deutsche Wohnung kann melderechtlich relevant bleiben, auch wenn Dein Lebensmittelpunkt im Ausland liegt. Entscheidend sind ihre tatsächliche Nutzung und die rechtliche Einordnung, nicht allein Deine Auslandsadresse.
Wer mehrere Wohnungen in Deutschland hat, muss unterscheiden: Nach § 21 BMG gilt die überwiegend genutzte Wohnung als Hauptwohnung, weitere Wohnungen sind Nebenwohnungen. Eine Wohnung im Ausland wird dadurch nicht automatisch zur deutschen Nebenwohnung. Die Anmeldung im Zielland folgt den Regeln dieses Landes. Gerade bei längeren Aufenthalten verlangen viele EU-Länder eine Registrierung.
Gibst Du Deine Wohnung in Deutschland auf und beziehst keine neue im Inland, musst Du Dich innerhalb von zwei Wochen bei der Meldebehörde abmelden. Gesetze im Internet nennt diese Frist für den Auszug ohne anschließenden Bezug einer neuen Wohnung im Inland. Die Abmeldung kann frühestens eine Woche vor dem Auszug erfolgen. Bei einem Verstoß gegen § 17 Abs. 1 BMG kann eine Geldbuße von bis zu 1.000 Euro drohen.
Bleibt eine deutsche Wohnung bestehen, ist ihre tatsächliche Nutzung für die melderechtliche Einordnung wichtig. Wenn Du sie nur gelegentlich nutzt, solltest Du nicht automatisch annehmen, dass sie bedeutungslos ist. Gemeinden können außerdem eine Zweitwohnungsteuer erheben; ihre Höhe richtet sich nach dem jeweiligen Mietwert. Post und behördliche Schreiben an der deutschen Meldeadresse können ebenfalls praktische Folgen haben. Die Meldung allein entscheidet jedoch nicht über Deine steuerliche Ansässigkeit.
Dein Depot ist ein eigener Punkt. Ein Wegzug kann dazu führen, dass ein Broker die Geschäftsbeziehung beendet. Für eine Kündigung werden Fristen zwischen vier Wochen und drei Monaten genannt. Ein Depotübertrag zu einem neuen Broker dauert laut Darstellung etwa 4 bis 8 Wochen. Kläre daher vor dem Umzug schriftlich, ob Dein bestehender Anbieter das Konto im Zielland weiterführt. Bei einem Anbieterwechsel sollten Depotübertrag und mögliche Handelsunterbrechungen in Deine zeitliche Planung einfließen.
Auch ein internationaler Broker löst nicht automatisch alle Fragen. MiFID II ermöglicht zugelassenen Wertpapierdienstleistern grundsätzlich, ihre Leistungen im Rahmen des Europäischen Passes auch in anderen EU-Mitgliedstaaten anzubieten. Das heißt nicht, dass jedes Depot in jedem Zielland unverändert verfügbar bleibt. Entscheidend sind das Wohnsitzland, der Anbieter und die angebotenen Dienstleistungen.
Bei Gesellschaften kann zusätzlich der deutsch-amerikanische Vertrag vom 29.10.1954 für die Bestimmung des maßgeblichen Rechts relevant sein. Ob er auf eine konkrete Gesellschaft zutrifft, ist im Einzelfall zu prüfen. Trenne deshalb bei Deiner Planung die Wohnungsmeldung, die Depotführung und die rechtliche Einordnung einer Gesellschaft. Diese Punkte hängen zusammen, folgen aber unterschiedlichen Regeln.
Abgeltungsteuer und Doppelbesteuerungsabkommen
Nach einem Wegzug können Kapitalerträge weiterhin steuerliche Fragen in Deutschland aufwerfen. Entscheidend sind die Art des Ertrags, sein Herkunftsstaat und Deine steuerliche Ansässigkeit. Ein Doppelbesteuerungsabkommen (DBA) regelt häufig, welcher Staat bestimmte Einkünfte besteuern darf. Es verhindert nicht automatisch jede doppelte Belastung. Für Dividenden, Zinsen und andere Erträge musst Du daher jeweils die geltenden Regeln prüfen.
Für deutsche Kapitalerträge wird die Abgeltungsteuer einschließlich Solidaritätszuschlag mit 26,375 Prozent angegeben. Bei deutschen Dividenden kann zusätzlich eine Quellensteuer von meist 15 Prozent anfallen. Das DBA zwischen Deutschland und Deinem Wohnsitzstaat kann die Behandlung beeinflussen. Entscheidend ist, ob das jeweilige Abkommen die Einkunftsart erfasst und wie eine bereits einbehaltene Steuer berücksichtigt wird. Ein pauschaler Satz für alle Staaten wäre daher keine verlässliche Antwort.
Auch Deine Bank braucht aktuelle Angaben. Informiere Dein Institut über die geänderte steuerliche Ansässigkeit und stelle die erforderlichen Nachweise bereit. Bis die Bank davon weiß, kann sie weiterhin deutsche Steuer abführen. Bewahre Bescheinigungen und Abrechnungen zu Dividenden und Zinsen auf. Daraus geht hervor, welcher Staat bereits Steuern einbehalten hat, und sie erleichtern die spätere Zuordnung in Steuererklärungen.
Das Bundesministerium der Finanzen führt eine Übersicht der deutschen Doppelbesteuerungsabkommen mit Stand 2026. Nutze sie als Ausgangspunkt, um das Abkommen mit Deinem neuen Wohnsitzstaat zu identifizieren. Danach kommt es auf den konkreten Artikel und die betreffende Einkunftsart an. Ein DBA für Einkommen beantwortet nicht automatisch Fragen zu jedem Vermögenswert oder jeder Steuerart. Auch Änderungen Deiner Lebenssituation können für die Einordnung wichtig sein.
Nachlässe solltest Du gesondert prüfen. Ein Abkommen zur Besteuerung von Einkommen beantwortet nicht automatisch, wie ein Nachlass behandelt wird. Bei Vermögen in mehreren Staaten können unterschiedliche steuerliche Anknüpfungspunkte relevant sein, etwa der Wohnsitz und der Ort des Vermögens. Welche Regeln gelten, richtet sich nach den beteiligten Staaten und einschlägigen Vereinbarungen. Behandle Einkommensteuer und Nachlassplanung daher als getrennte Fragen.
Für Anleger heißt das: Trenne laufende Erträge von der späteren Übertragung Deines Vermögens. Ordne jedem Depot das Land, die Ertragsart und die einbehaltene Steuer zu. Auch der automatische Informationsaustausch zwischen Staaten (AIA beziehungsweise AEOI) gehört zur Planung. Teilnehmende Staaten können Finanzkontodaten austauschen. Korrekte Angaben sind daher zentral. Bei grenzüberschreitenden Nachlässen kann eine qualifizierte steuerliche oder rechtliche Fachperson die Regeln der betroffenen Staaten auf Deine Situation anwenden.
Behördliche Registrierungen und Residenz
Ein Umzug ins Ausland verändert nicht automatisch Deine Staatsangehörigkeit oder sämtliche Verwaltungswege. Welche Folgen entstehen, hängt davon ab, ob Du in Deutschland gemeldet bleibst und welche Registrierung Dein neues Wohnsitzland verlangt.
Ein Wohnsitzwechsel ins Ausland hat grundsätzlich keinen Einfluss auf Deine deutsche Staatsangehörigkeit. Das ist wichtig, wenn Du langfristig außerhalb Deutschlands lebst: Die Staatsangehörigkeit und der gemeldete Wohnsitz sind unterschiedliche Dinge. Auch die zuständigen Stellen für Ausweisdokumente richten sich danach, wo Du gemeldet bist. Beantragst Du einen neuen Pass oder Personalausweis im Ausland, gelten besondere Gebührenregelungen. Nach § 1 Abs. 3 Nr. 2 der Personalausweis- und eID-Karten-Gebührenverordnung wird dabei die doppelte Gebühr erhoben.
Auch Dein Fahrzeug kann betroffen sein. Nach einem dauerhaften Wohnsitzwechsel muss es in vielen Ländern neu zugelassen oder umgemeldet werden. Das ist ein eigener Verwaltungsschritt neben der Wohnsitzregistrierung. Die Vorgaben richten sich nach dem neuen Wohnsitzland. Plane Fahrzeugpapiere und Ummeldung in Deine organisatorischen Vorbereitungen ein, statt davon auszugehen, dass ein deutsches Kennzeichen dauerhaft unverändert genutzt werden kann.
Deine Meldeadresse kann beeinflussen, wie Du behördliche Post erhältst. Wann ein gerichtliches Schreiben oder amtliches Dokument als zugestellt gilt, richtet sich nach den jeweils geltenden Zustellungsvorschriften und der Art der Zustellung. Die Meldung an einer deutschen Adresse allein bestimmt nicht, wann die Zustellung rechtlich erfolgt. Wenn Du dort nicht regelmäßig nach Post sehen kannst, bleiben Fristen oder notwendige Reaktionen womöglich unbemerkt. Richte deshalb einen zuverlässigen Weg ein, um wichtige Schreiben zeitnah zu erhalten und darauf zu reagieren. Wann eine Frist beginnt, solltest Du im Zweifel mit der zuständigen Stelle oder qualifizierten Fachleuten klären.
Deine Wahlmöglichkeiten hängen ebenfalls mit dem Wohnsitz zusammen. Ob Du bei Kommunal-, Landtags-, Bundestags- und Europawahlen wahlberechtigt bist und in ein Wählerverzeichnis eingetragen wirst, hängt unter anderem von der jeweiligen Wahl und Deinen persönlichen Voraussetzungen ab. Eine Wohnung in Deutschland bedeutet nicht automatisch, dass Du für alle diese Wahlen registriert bist. Auch nach einer Abmeldung aus Deutschland können deutsche Staatsangehörige unter bestimmten Voraussetzungen an Bundestags- und Europawahlen teilnehmen; für Kommunal- und Landtagswahlen gelten jeweils eigene Regeln. Ob eine Eintragung von Amts wegen erfolgt oder ein Antrag nötig ist und welche Fristen gelten, richtet sich nach der Wahl und Deiner Situation. Prüfe die Vorgaben rechtzeitig bei der zuständigen Wahlbehörde.
Innerhalb der EU richtet sich die Zuständigkeit für die Krankenversicherung unter anderem danach, wo Du beschäftigt bist, ob Du selbstständig arbeitest oder eine Rente beziehst. Ein Rentenbezug kann also zu einer anderen Einordnung führen als eine Beschäftigung im neuen Land. Berücksichtige diese Angaben, wenn Du Deine Versicherungssituation klärst. Wohnsitzregistrierung und Krankenversicherung hängen praktisch zusammen, folgen aber jeweils eigenen Zuständigkeitsregeln.
Geldhelden
Geldhelden unterstützt Dich dabei, Fragen zu Auslandswohnsitz, Vermögensschutz und finanzieller Freiheit strukturiert einzuordnen. Die Freiheits-Akademie und Geldschutz-Akademie vermitteln Wissen für Deine eigene Planung, die Krypto-Akademie ergänzt das Thema digitale Vermögenswerte. Wenn Du Deine persönliche Ausgangslage besprechen möchtest, bietet der Freiheit Call einen Rahmen für Orientierung. Wir sind keine klassische Finanzberatung, keine Bank, keine Versicherung. Wir geben keine Rechts- oder Steuerberatung. Für konkrete steuerliche oder rechtliche Entscheidungen solltest Du qualifizierte Fachpersonen einbeziehen.
Ein Wegzug betrifft mehr als eine Adresse: Meldestatus, Depot, Kapitalerträge und Regeln im Zielland greifen ineinander. Wenn Du Deine nächsten Schritte dazu sortieren möchtest, nimm gern Kontakt zu Geldhelden auf.
Den nächsten Schritt bewusst planen
Ein Wohnsitz im Ausland für Anleger bedeutet mehr als eine neue Adresse. Er verändert den Rahmen, in dem Du Deine finanzielle Zukunft planst. Schau deshalb nicht nur auf ein einzelnes Land oder einen möglichen Steuervorteil. Überlege auch, welche Rolle Beweglichkeit, der Zugriff auf Dein Vermögen und Deine langfristige Lebensplanung spielen sollen. Eine klare Zielsetzung hilft Dir, Informationen zu ordnen und Entscheidungen fundiert zu treffen.
Halte Deine offenen Punkte schriftlich fest: Welche Entscheidung steht zuerst an? Welche Fragen betreffen Deine persönliche Steuersituation und gehören in ein Gespräch mit einer qualifizierten Fachperson? Welche Aspekte möchtest Du selbst besser verstehen? So wird aus einer großen Veränderung ein nachvollziehbarer Plan. Rechtmäßige Gestaltung setzt klare Ziele und die Bereitschaft voraus, die Pflichten in den beteiligten Staaten einzuhalten.
Wenn Du Deine Überlegungen zum Wegzug weiter strukturieren möchtest, kannst Du Dich im Webinar zu Auslandswohnsitz und Vermögensschutz informieren. Geh Deinen Weg mit Ruhe, Klarheit und Eigenverantwortung.
Häufige Fragen zum Wohnsitz im Ausland
Welche Vorteile hat die Abmeldung in Deutschland?
Die Abmeldung schafft einen amtlichen Nachweis, dass Du Deine Wohnung in Deutschland aufgegeben hast. Das kann helfen, widersprüchliche Angaben gegenüber Behörden zu vermeiden und Deinen tatsächlichen Wegzug nachvollziehbar zu dokumentieren. Sie ist jedoch kein steuerlicher Freibrief und ändert nicht automatisch, wie Deine Einkünfte behandelt werden. Ein konkreter Vorteil hängt davon ab, welche Behördengänge oder Nachweise Du in Deinem neuen Wohnsitzland erledigen musst.
Auswandern: Sollte man trotzdem einen Wohnsitz in Deutschland behalten?
Behalte eine deutsche Wohnung nur, wenn sie zu Deinem tatsächlichen Alltag und Deinen Plänen passt. Eine Wohnung für regelmäßige Aufenthalte kann praktisch sein, bringt aber laufende Verpflichtungen mit sich und kann steuerlich oder kommunal relevant werden. Berücksichtige auch eine mögliche Zweitwohnungsteuer. Eine bloße Adresse ohne tatsächliche Nutzung löst Deine Fragen nicht. Entscheidend ist, ob der Nutzen der Wohnung ihre Kosten und möglichen Folgen rechtfertigt.
Welche steuerlichen Folgen hat ein Wohnsitz im Ausland für deutsche Anleger?
Ordne Deine Einkünfte nach Art und Herkunft, bevor Du ihre steuerlichen Folgen einschätzt. Erstelle getrennte Übersichten für Dividenden, Zinsen, Fonds und Unternehmensbeteiligungen. Notiere außerdem, welche Bank oder Gesellschaft die Erträge ausgezahlt hat und welche Steuern bereits einbehalten wurden. Diese Angaben helfen, deutsche und ausländische Steuererklärungen aufeinander abzustimmen. Wegen des automatischen Informationsaustauschs zwischen Staaten sind korrekte und vollständige Angaben besonders wichtig.
Wann gilt man in Deutschland steuerlich als unbeschränkt steuerpflichtig, obwohl man im Ausland wohnt?
Die unbeschränkte Steuerpflicht kann bestehen bleiben, wenn Deine tatsächlichen Verhältnisse weiterhin einen steuerlichen Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland begründen. Für die Einordnung zählen nicht nur einzelne Besuchstage, sondern auch, ob Dir eine Wohnung zur Verfügung steht und wie sich Deine Lebensumstände verteilen. Ein Kalender Deiner Aufenthalte und eine Übersicht über verfügbare Wohnungen können die Sachlage für eine fachliche Prüfung verständlicher machen.
Wie funktioniert die Wegzugsbesteuerung für Anleger mit wesentlichen Unternehmensbeteiligungen?
Bei bestimmten wesentlichen Beteiligungen kann der Wegzug steuerlich wie eine Veräußerung behandelt werden, obwohl Du die Anteile behältst. Für die Vorbereitung sind deshalb Beteiligungsverträge, Anteilshöhe, Anschaffungsunterlagen und aktuelle Unternehmensbewertungen wichtige Dokumente. Unterscheide direkte Beteiligungen an Kapitalgesellschaften von gewöhnlichen Depotpositionen. Das hilft, die jeweils geltende Regel zu prüfen und mögliche Steuerfolgen zeitlich einzuordnen, bevor Du Deinen Wohnsitz verlegst.
Welche Auswirkungen haben Doppelbesteuerungsabkommen auf ausländische Anleger und deutsche Kapitalerträge?
Ein Abkommen kann die Besteuerungsrechte zwischen Deutschland und Deinem Wohnsitzstaat für bestimmte Einkünfte verteilen. Prüfe deshalb jede Ertragsart einzeln, statt von der Behandlung einer Dividende auf Zinsen oder Fonds zu schließen. Für die Zuordnung sind Abrechnungen und Steuerbescheinigungen Deiner Bank hilfreich. Ein Abkommen beseitigt nicht automatisch jede Steuerbelastung und ersetzt auch keine korrekten Angaben gegenüber den beteiligten Steuerbehörden.
Wie lassen sich deutsche Bank- und Wertpapierdepots nach einem Umzug ins Ausland weiterführen?
Besprich mit Deiner Bank nicht nur, ob Dein Depot bestehen bleibt, sondern auch, wie Du es im neuen Wohnsitzland nutzen kannst. Kläre, ob Du dort Wertpapiere kaufen und verkaufen kannst, welche Steuerunterlagen die Bank bereitstellt und wie sie Dividenden oder andere Kapitalmaßnahmen behandelt. Halte die Antworten schriftlich fest. So kannst Du einschätzen, ob Dein bestehendes Depot zu Deiner geplanten Anlagestrategie passt.
Welche Länder bieten für Anleger günstige Steuern auf Kapitalerträge und Vermögen?
Als Beispiele werden unterschiedliche Modelle genannt: Zypern mit einer angegebenen Kapitalertragsteuer von 0 Prozent und Ungarn mit einer Flat Tax von 15 Prozent. Solche Angaben allein zeigen nicht, welche Belastung für Dich entsteht. Entscheidend sind die Voraussetzungen des jeweiligen Regimes, die erfassten Einkünfte und die Regeln des bisherigen Wohnsitzstaats. Vergleiche deshalb die tatsächliche Behandlung Deiner Erträge und Vermögenswerte, nicht nur einen einzelnen Steuersatz.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.