Glaubst Du wirklich, dass Dein Erspartes auf einem deutschen Bankkonto noch vor dem Zugriff des Staates sicher ist? Die Zeichen stehen auf Sturm, und das Vertrauen in das hiesige System bröckelt bei vielen Menschen über 50 massiv. Doch einfach nur ein Konto in der Schweiz oder den USA zu eröffnen, reicht heute nicht mehr aus. Wer beim Thema geld im ausland anlegen fehler vermeiden will, muss heute strategisch klüger vorgehen als noch vor wenigen Jahren.
Ich verstehe Deine Sorgen vor einem möglichen Lastenausgleich oder willkürlichen Kontensperrungen nur zu gut. Es ist Dein hart erarbeitetes Vermögen, und Du hast jedes Recht, es effektiv zu schützen. Aber Vorsicht: Blindem Aktionismus folgt oft das böse Erwachen bei der Steuererklärung oder der Bundesbankmeldung. Wahre finanzielle Freiheit erfordert einen kühlen Kopf und eine präzise Strategie statt bloßer Fluchtreflexe.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
In diesem Artikel erfährst Du, wie Du Dein Kapital international sicherst, ohne über bürokratische Hürden wie den automatischen Informationsaustausch (AIA) oder die AWV-Meldepflicht ab 50.000 Euro zu stolpern. Ich zeige Dir die fünf kritischsten Fehler für das Jahr 2026 und wie Du mit der 7-Speichen-Geldschutz-Strategie echte finanzielle Souveränität erreichst. Wir räumen mit falschen Sicherheitsversprechen auf, damit Du Dein Portfolio unabhängig aufstellen kannst.
Wichtigste Erkenntnisse
- Erfahre, warum echte Diversifikation über Ländergrenzen hinweg heute Dein wichtigster Schutzschild gegen nationale Risiken wie einen möglichen Lastenausgleich ist.
- Lerne, wie Du die häufigsten geld im ausland anlegen fehler umgehst, indem Du internationale Meldepflichten wie AIA und AWV von Beginn an rechtssicher berücksichtigst.
- Verstehe, warum die EU-Einlagensicherung allein kein verlässliches Ruhekissen ist und worauf Du bei der Auswahl stabiler Jurisdiktionen wirklich achten musst.
- Entdecke, wie Du die 7-Speichen-Geldschutz-Strategie nutzt, um Dein Vermögen weit über ein einfaches Auslandskonto hinaus krisenfest zu strukturieren.
- Erhalte einen klaren Fahrplan für Deine finanzielle Souveränität, der auf Transparenz und Eigenverantwortung statt auf riskanten Abkürzungen basiert.
Geld im Ausland anlegen: Warum Diversifikation über Grenzen hinweg heute Pflicht ist
Wer sein gesamtes Vermögen in nur einem Land hält, geht eine riskante Wette ein. Viele Anleger über 50 verlassen sich blind auf die Stabilität ihres Heimatlandes. Sie glauben, ihr Erspartes sei auf dem hiesigen Bankkonto sicher aufgehoben. Das ist ein klassisches Klumpenrisiko. In der Finanzwelt nennen wir das „Home Bias“. Wenn Du alles auf eine Karte setzt, bist Du den politischen und wirtschaftlichen Launen einer einzigen Jurisdiktion schutzlos ausgeliefert. Auslandsinvestitionen sind daher kein Luxus für Millionäre. Sie sind Dein persönlicher Schutzschild gegen unvorhersehbare Krisen.
Oft wird fälschlicherweise angenommen, dass es beim Schritt über die Grenze nur um höhere Zinsen geht. Das ist ein gefährlicher Trugschluss. Während klassische Medien oft nur die Rendite-Jagd im Blick haben, geht es bei einer klugen Strategie um viel mehr: Vermögensschutz. Wer beim Thema geld im ausland anlegen fehler vermeiden will, muss den Fokus von der bloßen Gewinnmaximierung weg hin zur strategischen Sicherheit verschieben. Es geht darum, Dein Kapital dort zu parken, wo die Rahmenbedingungen stabiler sind als zu Hause. Finanzielle Souveränität bedeutet, nicht mehr von der Willkür eines einzelnen Systems abhängig zu sein.
Das „Single Point of Failure“-Risiko Deines Portfolios
Stell Dir vor, Dein gesamtes finanzielles Leben hängt an einem einzigen seidenen Faden. In der IT nennt man das einen „Single Point of Failure“. Fällt dieser eine Punkt aus, bricht das ganze System zusammen. Genau das droht Dir, wenn Dein Konto, Deine Immobilie und Dein Depot alle in derselben Jurisdiktion liegen. Politisch motivierte Zugriffe, plötzliche Kontensperren oder ein drohender Lastenausgleich können Dein Lebenswerk über Nacht gefährden. Echte Souveränität bedeutet, Handlungsoptionen zu haben. Du brauchst Rettungsboote, die bereits im Wasser liegen, bevor der Sturm losbricht. Ein Auslandskonto bietet Dir genau diese notwendige Distanz zum direkten Zugriffsbereich nationaler Behörden.
Internationalisierung als Teil der 7-Speichen-Geldschutz-Strategie
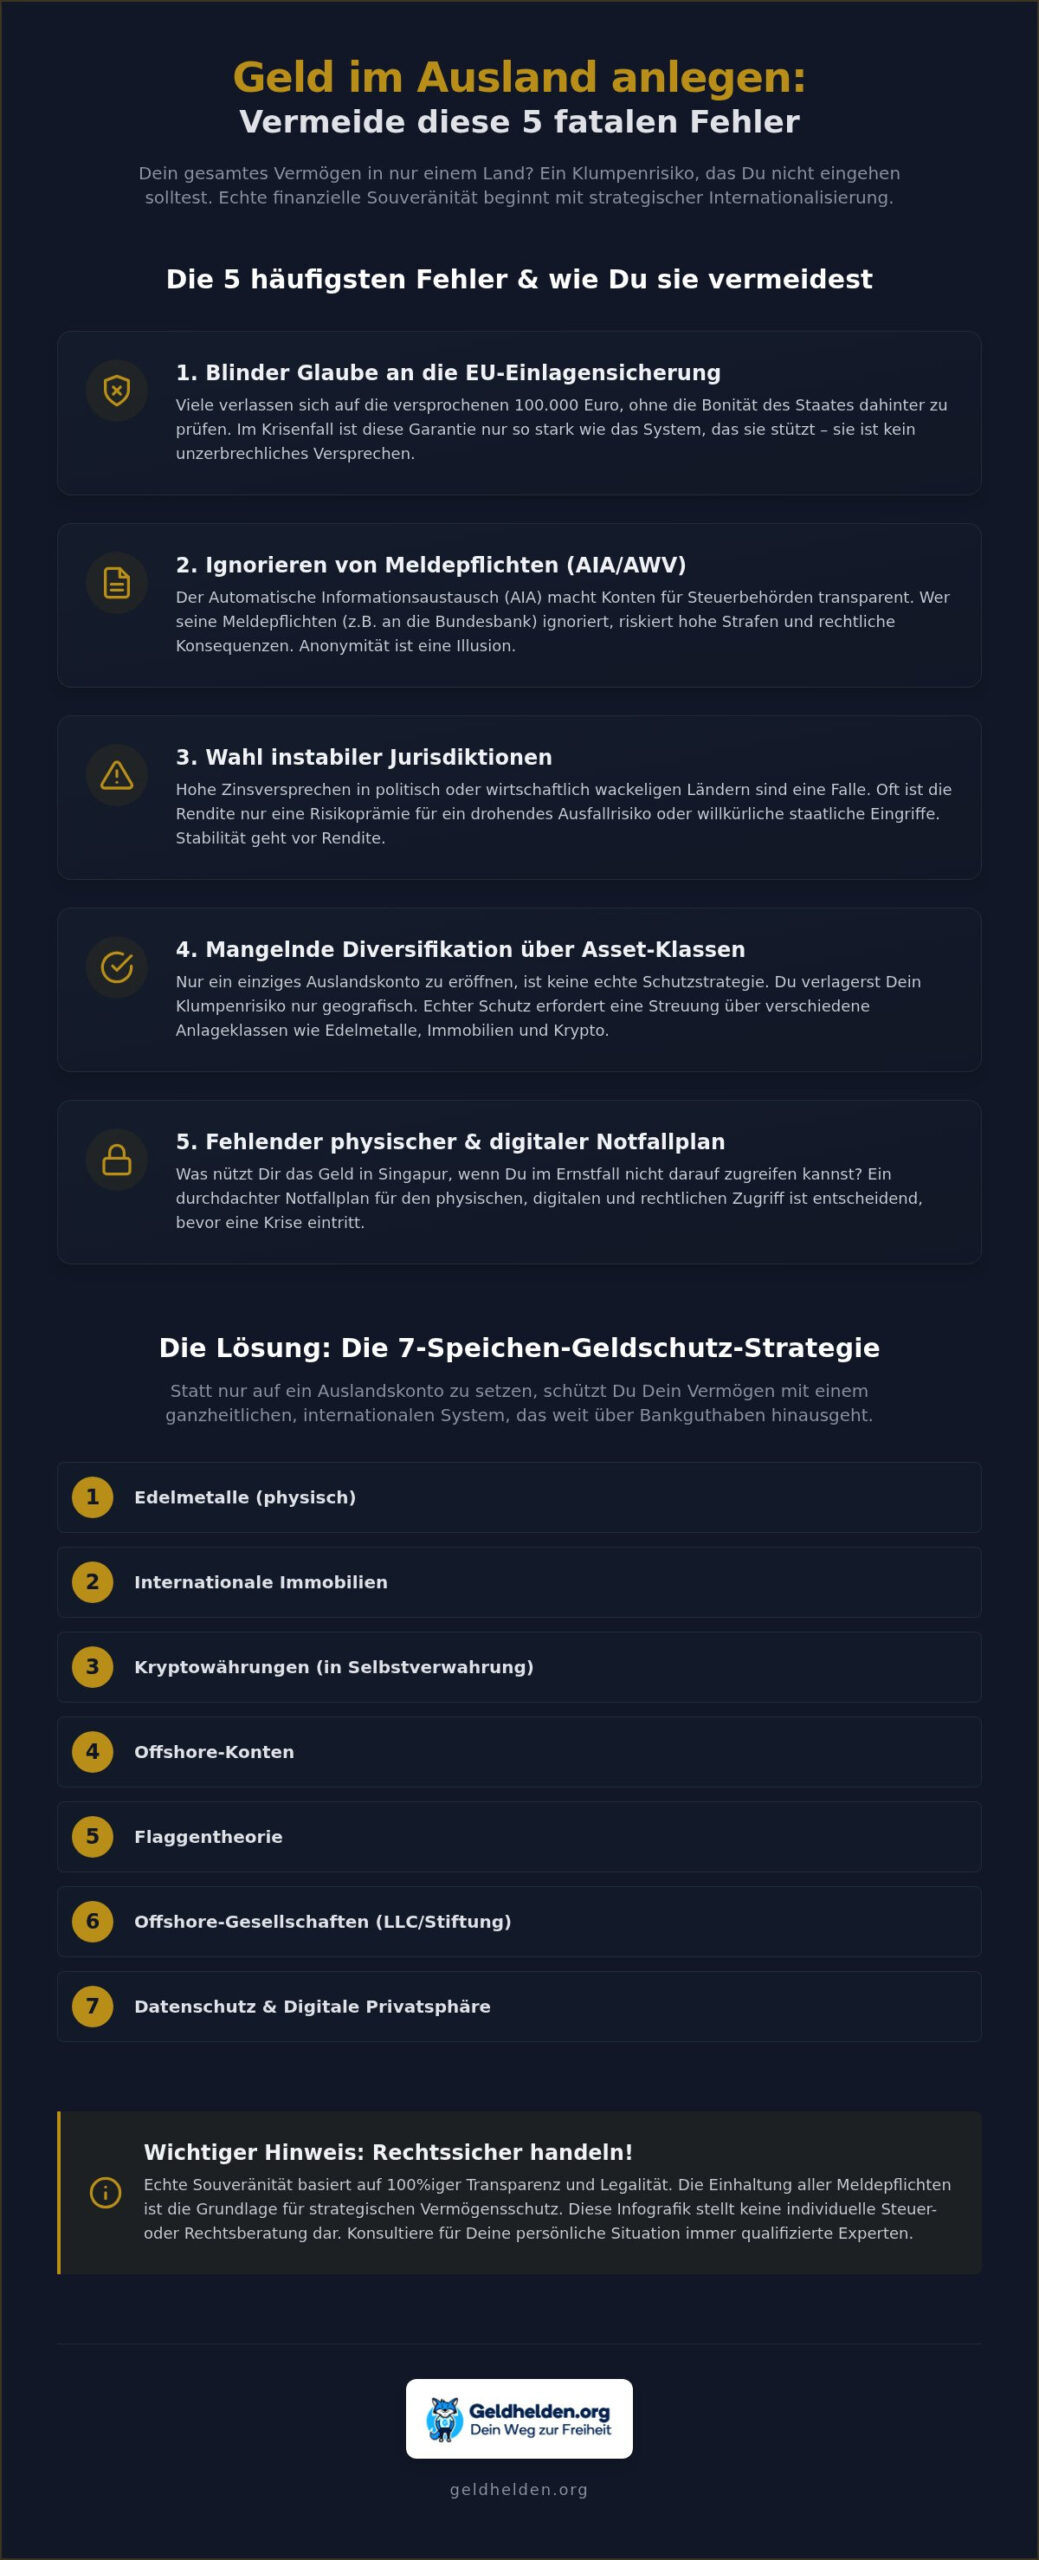
Bei Geldhelden betrachten wir den Schutz Deines Vermögens ganzheitlich. Die Internationalisierung ist dabei ein zentraler Pfeiler unserer 7-Speichen-Geldschutz-Strategie. Zwei dieser Speichen betreffen direkt das Ausland: Speiche 4 (Offshore-Konten) und Speiche 2 (internationale Immobilien). Es geht nicht darum, Gesetze zu umgehen oder Steuern zu hinterziehen. Wir setzen auf volle Transparenz und die Einhaltung aller Meldepflichten wie dem Automatischen Informationsaustausch (AIA/AEOI). Wer legal und klug agiert, schafft sich eine geografische Streuung, die weit über das klassische Aktiendepot hinausgeht. Im Jahr 2026 ist globales Denken keine Option mehr. Es ist die Grundvoraussetzung, um Dein Erspartes langfristig zu sichern.
Die 5 häufigsten Fehler beim Investieren im Ausland
Viele Anleger glauben, der Schritt über die Grenze sei bereits die Lösung aller Probleme. Doch wer unvorbereitet handelt, tauscht oft nur ein Risiko gegen ein anderes ein. Wer die typischen geld im ausland anlegen fehler begeht, riskiert nicht nur Rendite, sondern seine gesamte finanzielle Unabhängigkeit. Wenn Du Dein Vermögen wirklich schützen willst, musst Du die Details kennen. Hier sind die fünf kritischsten Fallstricke, die Dein Erspartes 2026 gefährden können:
- Blinder Glaube an die EU-Einlagensicherung: Viele verlassen sich auf die versprochenen 100.000 Euro, ohne die Bonität des Staates dahinter zu prüfen.
- Ignorieren von Meldepflichten: Der Automatische Informationsaustausch (AIA) macht Anonymität unmöglich. Wer hier schlampt, riskiert massive Probleme mit den Behörden.
- Wahl instabiler Jurisdiktionen: Hohe Zinsen in politisch wackeligen Ländern sind oft eine Risikoprämie für ein drohendes Ausfallrisiko.
- Mangelnde Diversifikation: Nur ein einziges Auslandskonto zu besitzen, ist keine Strategie. Du brauchst verschiedene Assetklassen wie Edelmetalle oder Krypto.
- Fehlender Notfallplan: Was nützt das Geld in Singapur, wenn Du im Ernstfall keinen physischen Zugriff hast oder keine Vollmachten für Deine Angehörigen existieren?
Wenn Du beim Thema geld im ausland anlegen fehler vermeiden willst, ist Wissen Deine stärkste Waffe. Es geht nicht darum, dem System zu entfliehen, sondern es klug zu nutzen.
Das Märchen von der „garantierten“ Sicherheit in der EU
Die gesetzliche Einlagensicherung von 100.000 Euro pro Bank klingt beruhigend. Doch sei ehrlich zu Dir selbst: Wer garantiert die Garantie? Ein Sicherungsfonds ist immer nur so liquide wie der Staat, der ihn im Ernstfall stützen muss. Wenn ein wirtschaftlich schwaches Land eine systemische Bankenkrise erlebt, stoßen diese Versprechen schnell an ihre Grenzen. Achte daher weniger auf die Zinsen und mehr auf das Länderrating. Ein AAA-Rating ist im Zweifel viel mehr wert als ein schönes Werbeversprechen. Eigenverantwortung bedeutet hier, die finanzielle Gesundheit einer Jurisdiktion selbst zu hinterfragen, statt blind auf staatliche Rettungsschirme zu hoffen.
Währungsrisiken und politische Instabilität unterschätzen
Ein Konto in US-Dollar oder Schweizer Franken kann sinnvoll sein, bringt aber Währungsrisiken mit sich. Schwankt der Wechselkurs massiv, schmilzt Deine Kaufkraft in Euro dahin. Noch gefährlicher ist jedoch politische Instabilität. Eine Jurisdiktion muss nicht nur heute sicher sein, sondern auch morgen echte Rechtssicherheit bieten. Wir empfehlen daher oft den Fokus auf Sachwerte im Ausland. Physische Edelmetalle in einem Zollfreilager sind beispielsweise weniger anfällig für Währungsreformen oder plötzliche Gesetzesänderungen als reine Buchgeldforderungen.
Möchtest Du lernen, wie Du diese Risiken systematisch ausschaltest? In unseren kostenfreien Webinaren zeigen wir Dir, wie Du Deine Strategie auf ein solides Fundament stellst.
Steuerfallen und Meldepflichten: So bleibst Du rechtssicher
Wer beim Thema geld im ausland anlegen fehler vermeiden will, muss eines verstehen: Transparenz ist kein Feind, sondern Dein wichtigster Verbündeter. Viele Anleger haben unnötige Angst vor den Behörden. Sie glauben, dass jede Auslandsüberweisung sofort eine Steuerprüfung auslöst. Das Gegenteil ist der Fall. Wer seine Meldepflichten kennt und proaktiv erfüllt, schläft ruhig und schützt sein Vermögen vor rechtlichen Risiken. Legale Steueroptimierung ist ein legitimes Werkzeug, solange Du die Spielregeln einhältst.
AWV-Meldepflicht: Keine Angst vor der Bundesbank
In Deutschland gibt es die Außenwirtschaftsverordnung (AWV). Sie verpflichtet Dich, Zahlungen an das Ausland ab einem Betrag von 50.000 Euro zu melden. Wichtig: Hier geht es nicht um Steuern, sondern um Statistik. Die Bundesbank will lediglich wissen, wie viel Kapital das Land verlässt oder zufließt. Meldepflichtig bist Du als Privatperson, wenn die Summe überschritten wird. Es gibt jedoch Ausnahmen. Kurzfristige Anlagen mit einer Laufzeit von weniger als 12 Monaten müssen oft nicht gemeldet werden. Die Meldung selbst ist unkompliziert per Telefon oder online möglich. Wer sie vergisst, riskiert jedoch unnötige Bußgelder. Es ist reine Formsache, die Du einfach erledigen solltest.
AIA und AEOI: Globaler Datenaustausch verstehen
Das Zeitalter der geheimen Nummernkonten ist vorbei. Durch den Automatischen Informationsaustausch (AIA) tauschen über 100 Länder weltweit Finanzdaten aus. Deine Bank im Ausland meldet Kontostände und Erträge automatisch an das Bundeszentralamt für Steuern. Wer versucht, hier etwas zu verstecken, begeht einen der folgenschwersten geld im ausland anlegen fehler. Anonymität bei Bankkonten ist im Jahr 2026 ein Mythos. Nutze stattdessen Doppelbesteuerungsabkommen (DBA). Diese Verträge zwischen Staaten verhindern, dass Du Deine Gewinne doppelt versteuern musst. Es gibt Jurisdiktionen, die nicht am AIA teilnehmen, doch diese bergen oft andere Risiken wie mangelnde Rechtssicherheit oder schlechte Bankenqualität. Wahre Freiheit entsteht nicht durch Verstecken, sondern durch eine saubere, legale Struktur.
Wenn Du unsicher bist, wie Du Deine internationale Strategie sauber aufbaust, empfehlen wir Dir einen Blick in unsere Freiheitsrezepte. Dort zeigen wir Dir, wie Du den Spagat zwischen maximalem Schutz und voller Legalität meisterst.
Strategische Lösungen: Die 7-Speichen-Geldschutz-Strategie in der Praxis
Wer beim Thema geld im ausland anlegen fehler vermeiden will, braucht mehr als nur ein einzelnes Konto in der Schweiz. Echter Vermögensschutz ist kein Zufallsprodukt, sondern das Ergebnis eines klugen Systems. Wir bei Geldhelden setzen hierfür auf die bewährte 7-Speichen-Geldschutz-Strategie. Es geht darum, Dein Kapital so zu verteilen, dass kein einzelnes Ereignis – sei es eine Bankenpleite, eine Währungsreform oder ein staatlicher Zugriff – Dein gesamtes Lebenswerk vernichten kann. Jede Speiche erhöht Deine persönliche Freiheit und Deine finanzielle Souveränität.
Das Auslandskonto als Basis für Handlungsfähigkeit
Ein Konto außerhalb Deines Wohnsitzlandes ist der erste und wichtigste Schritt. Es sichert Dir den Zugriff auf liquide Mittel, wenn im Heimatland die Schotten dichtgemacht werden. Du solltest ein pfändungssicheres Konto im Ausland eröffnen, um Dich vor willkürlichen Kontensperren zu schützen. Ein Konto im Ausland ohne Wohnsitz zu führen, ist heute vollkommen legal und über spezialisierte Banken oft digital möglich. Wichtig ist dabei die Auswahl: Achte auf Institute in Jurisdiktionen mit hoher Rechtssicherheit und Banken, die nicht am riskanten Investmentbanking teilnehmen, sondern eine hohe Liquiditätsreserve halten.
Sachwerte im Ausland: Immobilien und Edelmetalle
Warten ist keine Strategie. Viele Anleger zögern so lange, bis die regulatorischen Daumenschrauben fest angezogen sind oder der nächste „Black Swan“ die Märkte erschüttert. Doch echte Souveränität erreichst Du nur durch proaktives Handeln. Die meisten geld im ausland anlegen fehler entstehen aus einem Mangel an fundiertem Wissen oder durch das blinde Vertrauen in Berater, die primär ihre eigenen Provisionen im Blick haben. Dein Lebenswerk verdient einen Schutz, der auf Fakten und bewährten Systemen basiert, statt auf vagen Versprechungen.
Vom Wissen zum Handeln: Deine Roadmap
Seit 2018 begleiten wir bei Geldhelden Menschen dabei, sich aus der Abhängigkeit etablierter Systeme zu lösen. Was als kleines Investor-Meetup in Dortmund begann, hat sich zu einer Plattform für Vermögensschutz im deutschsprachigen Raum entwickelt. Mit 11.938 Kunden und einer Trustpilot-Bewertung von 4,7/5 zeigen wir täglich, dass finanzielle Freiheit machbar ist. Wir wissen, dass Theorie allein Dich nicht weiterbringt. Du brauchst praxiserprobte Anleitungen, die Du sofort umsetzen kannst. Mit unseren Freiheitsrezepten erhältst Du genau das. Es ist ein Fahrplan, der die 7-Speichen-Geldschutz-Strategie verständlich macht und Dir zeigt, wie Du Schritt für Schritt internationaler wirst. Wer die typischen geld im ausland anlegen fehler vermeiden will, muss verstehen, dass Diversifikation mehr ist als nur ein Depot bei einer anderen Bank.
Persönliche Begleitung statt anonymer Beratung
Ein klassischer Bankberater wird Dir selten erklären, wie Du Dein Vermögen effektiv vor staatlichem Zugriff schützt. Er ist Teil des Systems, von dem Du Dich unabhängiger machen möchtest. Wir bei Geldhelden agieren als Mentoren auf Augenhöhe. In unserem Freiheits-Webinar analysieren wir die aktuelle Lage für das Jahr 2026. Wir zeigen Dir, welche Jurisdiktionen aktuell wirklich stabil sind und wie Du Deine Strategie auf den Prüfstand stellst. Es geht nicht um graue Theorie, sondern um echte Lösungen für Deine individuelle Situation.
Wenn Du eine maßgeschneiderte Begleitung suchst, ist unser Freiheits-Call der ideale Einstieg. Dort besprechen wir Deine Ziele und prüfen, welche Speichen der Geldschutz-Strategie für Dich aktuell am wichtigsten sind. Für alle, die tiefgreifendes Expertenwissen suchen, bietet die Geldschutz-Akademie den nötigen Rahmen. Hier lernst Du alles über Offshore-Konten, Krypto-Self-Custody und die rechtssichere Gestaltung Deines internationalen Portfolios. Deine Freiheit liegt in Deiner eigenen Verantwortung. Wir liefern Dir das Wissen und die Gemeinschaft, um diesen Weg souverän zu gehen. Fang heute damit an, bevor andere für Dich entscheiden.
Deine finanzielle Freiheit ist eine Entscheidung
Du hast jetzt den Fahrplan für Deinen persönlichen Vermögensschutz in der Hand. Wahre finanzielle Souveränität bedeutet, die typischen geld im ausland anlegen fehler nicht nur zu kennen, sondern sie durch kluge, rechtssichere Strukturen aktiv zu vermeiden. Wir haben gesehen, dass ein einfaches Konto oft nicht reicht. Es braucht das Zusammenspiel der 7-Speichen-Strategie, um Dein Lebenswerk wirklich wetterfest zu machen und Handlungsoptionen außerhalb des direkten staatlichen Zugriffs zu sichern.
Seit 2018 vertrauen 11.938 Kunden auf die Expertise von Marco Lachmann-Anke und das praxiserprobte Wissen von Geldhelden. Wir haben diese Strategien entwickelt, damit Du nicht länger Opfer von Unsicherheit und Willkür bleibst. Jetzt liegt es an Dir, dieses Wissen in die Tat umzusetzen. Deine Freiheit beginnt dort, wo Deine Eigenverantwortung übernimmt.
Bist Du bereit, Dein Vermögen auf ein neues Fundament zu stellen? Sichere Dir jetzt Deinen Platz im kostenlosen Freiheits-Webinar und lerne die 7-Speichen-Strategie kennen! Es ist Zeit für Klarheit und echte Sicherheit. Wir freuen uns darauf, Dich in unserer Gemeinschaft von Gleichgesinnten auf Deinem Weg in die Unabhängigkeit zu begleiten.
Häufig gestellte Fragen zum Vermögensschutz
Ist es legal, Geld im Ausland anzulegen?
Ja, es ist absolut legal. Als EU-Bürger darfst Du Dein Kapital weltweit halten und investieren. Entscheidend ist die Transparenz gegenüber dem Finanzamt. Du musst Deine weltweiten Einkünfte korrekt angeben und versteuern. Viele machen beim geld im ausland anlegen fehler, indem sie fälschlicherweise glauben, Auslandskonten seien per se illegal. Das Gegenteil ist der Fall: Es ist ein legitimes Mittel zum Vermögensschutz, solange Du alle steuerlichen Meldepflichten wie den AIA erfüllst.
Ab welcher Summe muss ich eine Auslandsüberweisung melden?
Zahlungen über 50.000 Euro an Personen oder Unternehmen im Ausland musst Du der Deutschen Bundesbank melden. Diese Regelung dient rein statistischen Zwecken und hat nichts mit Steuern zu tun. Die Meldung erfolgt einfach online oder telefonisch. Beachte, dass diese Grenze für jede einzelne Transaktion gilt. Wer diese Fristen und Grenzen ignoriert, riskiert unnötige Bußgelder. Es ist eine reine Formsache, die Deine finanzielle Souveränität nicht einschränkt und Deinen rechtssicheren Status untermauert.
Was ist der Automatische Informationsaustausch (AIA)?
Der Automatische Informationsaustausch ist ein System, bei dem über 100 Länder Finanzdaten ihrer Bankkunden an die jeweiligen Heimatfinanzämter melden. Ziel ist die Bekämpfung von Steuerhinterziehung. Für Dich bedeutet das: Dein Auslandskonto ist für die Behörden sichtbar. Anonymität ist im modernen Bankwesen ein Mythos. Wir empfehlen daher immer eine transparente Strategie. Nutze legale Wege der Steueroptimierung und Doppelbesteuerungsabkommen, statt auf veraltete Geheimhaltung zu setzen, die heute nicht mehr funktioniert.
Welche Länder gelten 2026 als sicher für Auslandskonten?
Sicherheit ist 2026 relativ und hängt stark vom Länderrating ab. Jurisdiktionen wie die Schweiz, Singapur oder die USA bieten oft eine höhere Rechtssicherheit als viele EU-Staaten. Achte auf Länder mit geringer Staatsverschuldung und stabilen politischen Systemen. Ein AAA-Rating der Jurisdiktion ist wichtiger als ein hohes Zinsversprechen. Wer hier beim geld im ausland anlegen fehler macht, wählt oft instabile Standorte nur wegen der Rendite und gefährdet so sein gesamtes Kapital durch politische Risiken.
Kann das Finanzamt auf mein Auslandskonto zugreifen?
Das Finanzamt erfährt durch den AIA von Deinem Konto, kann aber nicht direkt darauf zugreifen. In Deutschland sind automatisierte Kontenabrufe und Pfändungen an der Tagesordnung. Ein Konto im Ausland schafft eine rechtliche Hürde. Für eine Pfändung müssten deutsche Behörden im Ausland einen langwierigen Rechtsweg beschreiten. Das verschafft Dir wertvolle Zeit und Handlungsspielraum. Du bleibst Herr über Dein Vermögen, solange Du Deine steuerlichen Pflichten ordnungsgemäß erfüllst und keine Angriffsfläche bietest.
Brauche ich für ein Auslandskonto einen Wohnsitz vor Ort?
Nein, ein Wohnsitz vor Ort ist für viele Auslandskonten nicht erforderlich. Es gibt spezialisierte Banken und digitale Finanzdienstleister, die Konten für Nicht-Ansässige (Non-Residents) eröffnen. Das ist ein zentraler Baustein der Flaggentheorie. Du trennst Deinen Wohnsitz von Deinem Vermögensstandort. So erhöhst Du Deine Flexibilität und schützt Dein Kapital vor regionalen Krisen. Die Kontoeröffnung erfolgt heute oft bequem per Video-Ident-Verfahren von Deinem heimischen Sofa aus, ganz ohne Reiseaufwand.
Wie schütze ich mein Auslandsvermögen vor Inflation?
Echten Inflationsschutz bieten nur Sachwerte, die nicht beliebig vermehrt werden können. Wir setzen hierbei auf Speiche 1 und 3 unserer Strategie: Edelmetalle und Kryptowährungen. Physisches Gold in einem Schweizer Zollfreilager entzieht sich dem direkten Zugriff des Geldsystems. Bitcoin in Deiner eigenen Verwahrung (Self-Custody) ist unabhängig von Zentralbankentscheidungen. Die Kombination aus geografischer Streuung und harten Assets ist Deine beste Versicherung gegen den schleichenden Kaufkraftverlust Deines Ersparten durch die Geldpolitik der Notenbanken.
Was passiert mit meinem Geld im Ausland im Erbfall?
Im Erbfall gilt meist das Recht Deines letzten Wohnsitzes, während für die Abwicklung vor Ort oft das lokale Recht der Jurisdiktion greift. Das kann komplex werden. Wir empfehlen, frühzeitig Vorkehrungen zu treffen. Strukturen wie eine US-LLC oder eine Stiftung können den Übergang an Deine Erben massiv vereinfachen. So verhinderst Du, dass Dein mühsam aufgebautes Auslandsvermögen jahrelang in internationalen Bürokratie-Mühlen feststeckt oder durch hohe Kosten und langwierige Prozesse aufgezehrt wird.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.