Der bequemste Weg zu Gold ist nicht automatisch der, bei dem du Gold besitzt. Ob du Edelmetalle physisch oder digital hältst, macht einen grundlegenden Unterschied: Barren und Münzen sind tatsächliches Eigentum, Goldwertpapiere bilden den Goldpreis ab, und CFDs setzen auf Preisbewegungen, ohne dass du das Edelmetall besitzt.
Der Wunsch nach einem greifbaren Vermögenswert ist nachvollziehbar. Doch physischer Besitz bringt Aufwand mit sich: Du musst Kauf, Transport und sichere Lagerung einplanen. Digitale Anlagen lassen sich oft einfacher verwalten, haben aber eigene Kosten und Risiken, etwa durch die Produktstruktur oder den Anbieter.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Hier erfährst du, wie sich physische Edelmetalle, Goldwertpapiere und CFDs bei Besitz, Verwaltung, Kosten und Risiken unterscheiden. Wir erklären, worauf es beim Vergleich von physischem Gold und Goldwertpapieren ankommt und warum ein CFD kein Goldbestand ist. So kannst du besser beurteilen, welche Form zu deinen Zielen und deinem Umgang mit Risiken passt.
Wichtigste Erkenntnisse
- Physische Edelmetalle bedeuten direkten Besitz, aber auch Aufwand für Kauf, Transport und Lagerung. Beziehe diese Punkte in deinen Vergleich ein.
- Goldwertpapiere können die Verwaltung vereinfachen. Prüfe, ob das jeweilige Produkt eine Auslieferung ermöglicht und welche Kosten und Risiken mit seiner Struktur verbunden sind.
- Ein CFD ist kein Goldbestand: Du setzt damit auf Preisbewegungen, ohne das Edelmetall selbst zu besitzen. Das verändert die Risiken grundlegend.
- Bei digitalen Anlagen zählen nicht nur der Goldpreis, sondern auch Anbieter, Einlösung und mögliche Änderungen der Rahmenbedingungen.
- Bei Anlagen im Ausland können Meldepflichten und der automatische Informationsaustausch relevant sein. Beziehe diese Aspekte in deine Planung ein.
Physisches Gold oder Goldwertpapiere – was lohnt sich mehr?
Beim Vergleich zählt nicht nur der Goldpreis, sondern auch, wie du die Anlage später nutzen willst. Ob du Edelmetalle physisch oder digital hältst, beeinflusst zum Beispiel die Stückelung, den Überblick über deine Bestände und den Aufwand beim Verkauf.
Physischer Goldbesitz
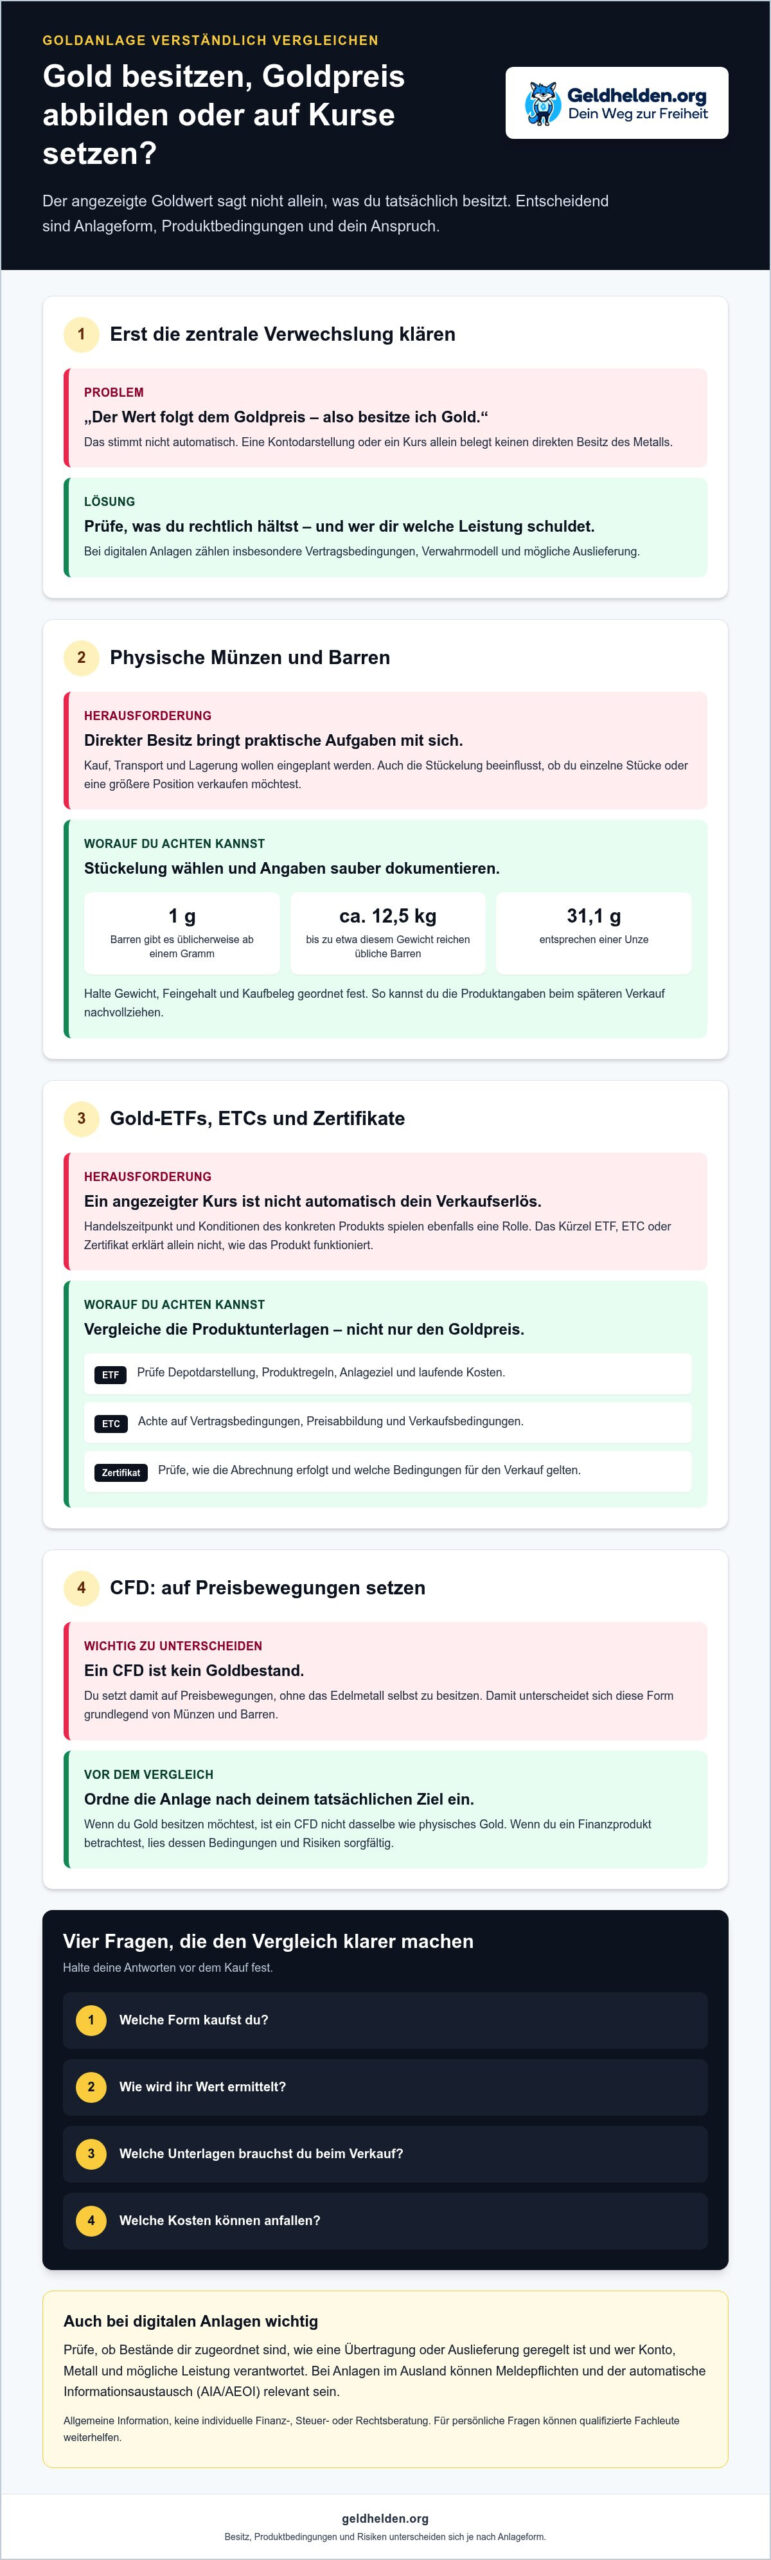
Bei Münzen und Barren spielt die Stückelung eine praktische Rolle. Goldbarren reichen üblicherweise von einem Gramm bis zu etwa 12,5 Kilogramm. Kleine Einheiten lassen sich anders aufteilen als ein großer Barren. Überlege deshalb vor dem Kauf, ob du einzelne Stücke verkaufen oder eine größere Position als Ganzes behandeln möchtest.
Halte Kaufbelege sowie Angaben zu Gewicht und Feingehalt geordnet fest. So behältst du deine Bestände im Blick und kannst die Produktangaben beim späteren Verkauf nachvollziehbar zuordnen.
Gold-ETFs, ETCs und Zertifikate
Bei einem Wertpapier kannst du deinen Depotbestand zusammen mit anderen Anlagen verfolgen. Das erleichtert den Überblick über die Aufteilung deines Portfolios. Der angezeigte Kurs entspricht jedoch nicht automatisch deinem endgültigen Verkaufserlös: Auch der Handelszeitpunkt und die Konditionen des konkreten Produkts sind entscheidend.
Vergleiche die Produktunterlagen, statt dich allein am Kürzel ETF, ETC oder Zertifikat zu orientieren. Achte darauf, wie das Produkt den Goldpreis abbildet, welche laufenden Kosten anfallen und welche Bedingungen beim Verkauf gelten. So kannst du besser einschätzen, welche Rolle es in deiner Anlagestrategie spielen kann.
Physisches und synthetisches Gold
Ein wichtiger Vergleichspunkt ist, wie der Wert deiner Anlage ermittelt wird. Bei Münzen oder Barren zählen Gewicht und Feingehalt des jeweiligen Stücks. Bei einem synthetischen Produkt richtet sich der Wert nach den Vertragsbedingungen und der zugrunde liegenden Preisentwicklung.
Prüfe, welche Angaben du bei einem späteren Verkauf brauchst. Bei einem Finanzprodukt sind die Produktkennzeichnung und die Abrechnung entscheidend. Bei einem physischen Stück helfen die Angaben auf dem Produkt und dem Kaufbeleg, das Edelmetall eindeutig einzuordnen.
Geeignete Anlageformen und Kaufwege
Wenn du Edelmetalle physisch oder digital hältst, lege zuerst fest, wie du die Anlage nutzen möchtest. Willst du einzelne Stücke flexibel verkaufen, prüfe passende Stückelungen. Geht es dir um eine Depotposition, vergleiche die Produktbedingungen und die Darstellung im Depot. Halte in beiden Fällen deine Kaufentscheidung und den Zweck schriftlich fest.
Ein einfacher Vergleich gelingt mit vier Fragen: Welche Form kaufst du? Wie wird ihr Wert ermittelt? Welche Unterlagen brauchst du beim Verkauf? Welche Kosten können anfallen? So vergleichst du Angebote nach deinem tatsächlichen Bedarf und nicht nur anhand eines angezeigten Goldpreises.
| Option | Vergleichspunkt | Vor dem Kauf festhalten |
|---|---|---|
| Münzen und Barren | Stückelung und Produktangaben | Gewicht, Feingehalt und Kaufbeleg |
| Gold-ETF | Depotdarstellung und Produktregeln | Anlageziel und laufende Kosten |
| Gold-ETC oder Zertifikat | Vertragsbedingungen und Abrechnung | Preisabbildung und Verkaufsbedingungen |
Entscheide anhand dessen, wie du die Anlage nutzen möchtest, und lies vor dem Abschluss die jeweiligen Produkt- oder Kaufunterlagen vollständig.
Digitale Verwaltung von Edelmetall-Investments
Digitale Verwaltung kann den Überblick über Edelmetall-Anlagen erleichtern. Eine digitale Goldeinheit kann beispielsweise ein Gramm Gold oder eine Unze mit 31,1 Gramm repräsentieren. Doch die Anzeige im Kundenkonto beweist für sich genommen nicht, dass du das Metall tatsächlich besitzt. Entscheidend sind Vertragsbedingungen, Verwahrmodell und dein Anspruch gegenüber dem Anbieter.
Was das digitale Konto zeigt
Im Kundenkonto siehst du meist deinen Bestand, den angezeigten Wert und mögliche Transaktionen. Bei einem Goldkonto kann die Einheit zum Beispiel in Gramm angegeben sein. Diese Anzeige steht zunächst für eine Forderung oder einen Produktanspruch, nicht automatisch für einen Barren in deinem Besitz. Lies nach, ob dir bestimmte Bestände zugeordnet sind und wie du sie übertragen oder einlösen kannst.
Für einen ersten Überblick gehst du Schritt für Schritt vor: Öffne die Produktbedingungen und suche nach Eigentum, Verwahrung und Auslieferung. Vergleiche diese Angaben anschließend mit der Darstellung im Konto. Zeigt die Übersicht zum Beispiel einen Goldbestand, während die Bedingungen nur einen Zahlungsanspruch vorsehen, unterscheiden sich die Anzeige und deine rechtliche Position deutlich.
Digitale und physische Verwahrung
Bei physischer Verwahrung lagert ein Anbieter das Metall, während du deinen Bestand digital verwaltest. Das Gold liegt dann nicht bei dir zu Hause. Prüfe, wer die Verwahrstelle ist, wie die Bestände dokumentiert werden und welche Regeln bei einem Anbieterwechsel gelten. Bei einem Depotprodukt verwahrst du dagegen Wertpapiere über ein Depot, nicht automatisch Goldbarren.
Banken können bei Finanzprodukten oder Konten eine Rolle spielen, sind aber nicht zwangsläufig die Verwahrstelle des Edelmetalls. Trenne deshalb drei Fragen: Wer führt dein Konto? Wer hält das Metall? Wer schuldet dir welche Leistung? So erkennst du, wo dein Vermögen liegt und von welchen Stellen dein Zugriff abhängt.
Gegenparteien und mögliche Ausfälle
Bei einer digitalen Anlage können mehrere Beteiligte eine Rolle spielen, etwa ein Anbieter, eine Verwahrstelle und ein Finanzinstitut. Wird ein Anbieter insolvent, entsteht ein Emittentenrisiko. Das bedeutet: Deine Forderung kann betroffen sein, auch wenn der Goldpreis unverändert bleibt. Vertragsbedingungen und die rechtliche Trennung verwahrter Bestände sind deshalb wichtige Prüfpunkte.
Prüfe außerdem, welche Nachweise du aus deinem Konto herunterladen kannst und wie du bei einer Störung an deine Unterlagen kommst. Bewahre Verträge und Abrechnungen getrennt von deinem Online-Zugang auf. Bei ausländischen Konten oder Anlagen können Meldepflichten relevant sein, darunter der automatische Informationsaustausch, kurz AIA. Eine angezeigte Bestandsübersicht ersetzt keine rechtliche Prüfung.
Vor dem Kauf prüfen
Bevor du digital investieren möchtest, arbeite diese Punkte durch:
- Halte fest, ob du Metallbesitz, einen Lieferanspruch oder eine Geldforderung erwirbst.
- Prüfe, wo das Metall verwahrt wird und wie die Bestände dokumentiert sind.
- Lies, welche Bedingungen für Verkauf, Übertragung und Auslieferung gelten.
- Vergleiche die laufenden Kosten und die Abhängigkeit von Anbieter und Verwahrstelle.
So kaufst du nicht allein nach einer übersichtlichen Bildschirmdarstellung. Wenn du diese Zusammenhänge beim Investieren besser einordnen möchtest, bieten die Webinare zu Vermögensschutz und Geldanlage einen passenden Lernrahmen.
Emittenten-, Einlösungs- und Regulierungsrisiken
In Deutschland solltest du Anbieter anhand klarer Angaben zu Rechtseinheit, Verwahrung, Einlösung und Risiken beurteilen. Ob ein Angebot reguliert ist, hängt vom Anbieter und Produkt ab. Prüfe deshalb die Angaben zur zuständigen Aufsicht und die konkreten Vertragsbedingungen.
Der zentrale Unterschied: Bei einem Goldzertifikat bist du auf die Zahlungsfähigkeit des Emittenten angewiesen. Bei tokenisiertem Gold sind zusätzlich Einlösung und Verwahrung entscheidend. Diese Risiken wirken sich nicht auf alle Anleger gleich aus.
Emittenten- und Kontrahentenrisiken
Ein Emittentenrisiko entsteht, wenn der Herausgeber eines Finanzprodukts seine Verpflichtungen nicht erfüllen kann. Bei einem Goldzertifikat bist du Gläubiger des Emittenten, nicht automatisch Eigentümer eines Barrens. Selbst wenn der Goldpreis steigt, hängt dein Anspruch also auch von der Zahlungsfähigkeit des Herausgebers ab.
Das Kontrahentenrisiko betrifft die andere Vertragspartei, zum Beispiel einen Anbieter oder Verwahrer. Fällt ein Anbieter digitaler Goldanlagen aus, können Ansprüche von Kunden beeinträchtigt werden. Das ist ein anderes Risiko als ein sinkender Goldpreis. Prüfe deshalb, welche Rechtseinheit im Vertrag genannt wird und wer für deine Forderung einsteht.
Für die Einschätzung der Emittentenbonität, also der Fähigkeit, Schulden zu bedienen, helfen nachvollziehbare Geschäfts- und Produktinformationen. Ein bekannter Name allein bietet keinen Schutz. Vergleiche im Vertrag die Rolle des Emittenten, mögliche Sicherheiten und die Regelungen für den Insolvenzfall. Bei Goldzertifikaten wird der Unterschied zum eigenen Barren besonders deutlich: Die Rückzahlung hängt vom Vertragspartner ab.
Einlösungs- und Regulierungsrisiken
Einlösungsrisiken betreffen die Frage, ob und wie du ein digitales Goldprodukt gegen Geld oder Metall eintauschen kannst. Nicht jedes Produkt sieht eine Auslieferung vor. Lies deshalb vor dem Kauf, welche Bedingungen gelten, welche Schritte nötig sind und ob für eine Lieferung bestimmte Voraussetzungen erfüllt sein müssen.
Bei tokenisierten Goldprodukten kann sich der rechtliche Rahmen durch neue Gesetze, Sanktionen oder Handelsbeschränkungen ändern. Das kann den Handel oder die Einlösung beeinflussen. Ein Angebot, das weltweit digital verfügbar erscheint, ist deshalb nicht automatisch überall gleich nutzbar. Prüfe den Sitz des Anbieters und die im Vertrag genannte Rechtsordnung.
Nutze für den Vergleich diese Schritte:
- Notiere den Emittenten und die vertragliche Gegenpartei.
- Suche nach Regeln für Insolvenz, Auslieferung und Rückzahlung.
- Unterscheide tatsächlichen Metallbesitz von einem Zahlungsanspruch.
- Bei Auslandsbezug beachte mögliche Meldepflichten und den automatischen Informationsaustausch (AIA/AEOI).
Ein Anbieter kommt für dich erst dann infrage, wenn du Anspruch, Verwahrung und Einlösung verständlich zuordnen kannst. Bleibt das im Vertrag unklar, kaufst du neben dem Goldpreisrisiko auch ein schwer einschätzbares Gegenparteirisiko.
Was bedeutet der Begriff „digitales Gold“?
Physisch kaufen heißt, Münzen oder Barren zu erwerben. Digital investieren heißt, Goldpreis-Anteile, Wertpapiere oder Token zu halten.
ETCs, Fonds und Derivate
Ein Gold-ETF oder Gold-ETC bildet die Goldpreisentwicklung über ein Wertpapier ab. Du kaufst und verkaufst es über ein Depot, statt einen Barren ins Schließfach zu legen. Die Produktstruktur bestimmt, welche Ansprüche bestehen und ob eine Auslieferung möglich ist. Bei ETFs ist sie oft nicht vorgesehen oder stark eingeschränkt.
Derivate wie Zertifikate bilden den Goldpreis vertraglich ab. Anders als bei einem Produkt mit hinterlegtem Metall lautet dein Anspruch dabei nicht zwingend auf tatsächliches Gold. Prüfe vor einer Anlage die Produktunterlagen und Gebühren. Auch ein digitales Produkt bleibt von Marktbewegungen und seiner konkreten Ausgestaltung abhängig.
Digitale Goldanteile und Token
Digitale Goldanteile und Token werden über ein Konto oder eine digitale Plattform gekauft und verkauft. Eine Einheit kann beispielsweise ein Gramm Gold oder eine Unze mit 31,1 Gramm repräsentieren. Anbieter ermöglichen den Kauf meist ab einem Gramm. Diese Darstellung beschreibt jedoch nicht automatisch, ob Metall für dich getrennt verwahrt wird.
Prüfe vor dem Kauf drei Punkte: Was bildet die Einheit ab? Wer verwahrt das Gold? Kannst du deinen Anteil verkaufen oder tatsächlich einlösen? Ein Token kann Zugang und Verwaltung vereinfachen. Das ersetzt jedoch keine klaren Regeln zu Eigentum, Übertragung und Einlösung.
Auch Steuern unterscheiden sich nach Anlageform. Kapitalanlagegold ist laut Europäischer Union steuerfrei, wenn es unter anderem einen Feingehalt von mindestens 995 Tausendstel aufweist. Für physisches Gold können Gewinne aus privaten Veräußerungsgeschäften nach einer Haltedauer von mindestens einem Jahr steuerfrei sein. Die jährliche Freigrenze für private Veräußerungsgeschäfte in Deutschland beträgt 1.000 Euro, laut Bundesministerium der Justiz. Synthetische Goldanlagen wie Derivate unterliegen laut den genannten Marktangaben der Abgeltungsteuer von 25 Prozent des Ertrags.
Ein Gold-ETF wird häufig genutzt, wenn Gold einen Teil des Portfolios bilden soll und der Handel über das Depot wichtig ist. Als mögliche Größenordnung für den Goldanteil am Gesamtvermögen gelten 5 bis 15 Prozent, abhängig unter anderem von Risikoprofil und Anlagehorizont. Das ist eine Orientierung, keine feste Vorgabe. Wer Krisen absichern möchte, sollte außerdem bedenken: Ein Wertpapier im Depot ist kein Barren, den du selbst verwahrst.
Auch der Wechselkurs spielt eine Rolle, denn der Goldpreis wird in US-Dollar angegeben. Schwankungen zwischen Dollar und Euro können Gewinne oder Verluste beeinflussen. Bei Anlagen über ausländische Anbieter beachtest du mögliche Meldepflichten und den automatischen Informationsaustausch, kurz AIA/AEOI. Kauf- und Verkaufsangebote können sich verändern. Vergleiche daher die angezeigten Preise und Bedingungen, statt einen früheren Kurs als festen Maßstab zu nehmen.
Physischer Besitz von Edelmetallen und CFDs im Vergleich
Ein Goldbarren im Tresor und ein CFD auf den Goldpreis sind grundverschiedene Anlagen. Beim Barren besitzt du Metall. Ein CFD ist ein Finanzkontrakt, dessen Wert sich am Preis eines Edelmetalls orientiert. Dabei besitzt du weder Gold noch Silber, Platin oder Palladium.
Was dir physischer Besitz tatsächlich gibt
Mit Münzen oder Goldbarren hältst du einen greifbaren Vermögenswert. Du kannst ihn selbst verwahren oder in einem Schließfach lagern. Dafür trägst du die Verantwortung für Aufbewahrung, Verlust und Diebstahl. Der Verkauf läuft nicht wie ein Börsenauftrag: Du musst das Metall einem Händler oder Ankäufer anbieten und dessen Bedingungen berücksichtigen.
Ein Goldbarren im Tresor ist unabhängig von einer Handelsplattform. Sein Wert verändert sich dennoch mit dem Edelmetallpreis. Gold wird international in US-Dollar notiert, daher können Wechselkurse den in Euro ausgewiesenen Wert beeinflussen. Physischer Besitz beseitigt das Marktrisiko also nicht, sondern verändert vor allem, was du besitzt und selbst verwalten musst.
Wie ein CFD funktioniert
Bei einem CFD schließt du einen Vertrag über die Preisbewegung eines Basiswerts ab. Steigt oder fällt der Marktpreis des Edelmetalls, verändert sich entsprechend der Vertragswert. Ein CFD auf Gold bildet zum Beispiel Goldpreisbewegungen ab, gibt dir aber keinen Anspruch auf einen Goldbarren. Du setzt auf die Kursentwicklung, nicht auf den Besitz des Metalls.
Das Risiko liegt nicht allein in der Bewegung des Goldpreises. Du bist auch von den Vertragsbedingungen und der Gegenpartei abhängig. Ein CFD ist daher kein Ersatz für Münzen oder Barren, wenn du Metall außerhalb eines Finanzkontos halten möchtest. Bei einer kurzfristigen Position zählen dagegen Preisentwicklung, Handelsbedingungen und mögliche Vertragskosten.
Vergleiche beide Anlageformen anhand derselben Fragen: Was gehört dir? Wie kannst du verkaufen? Welche Risiken kontrollierst du selbst? Bei physischem Gold sind Verwahrung und Wiederverkauf zentrale Punkte. Bei CFDs stehen Preisbewegung und Vertragsbedingungen im Mittelpunkt. In beiden Fällen kann ein fallender Edelmetallpreis den Wert deiner Anlage mindern.
- Besitz: Münzen und Barren bedeuten direkten Metallbesitz; CFDs vermitteln keinen Besitz am Edelmetall.
- Verwahrung: Physisches Gold braucht einen Aufbewahrungsort; ein CFD wird als Finanzvertrag geführt.
- Handel: Gold wird beim Händler oder Ankäufer verkauft; CFDs werden gemäß den Bedingungen des Finanzprodukts gehandelt.
- Risiko: Beim Metall zählen unter anderem Diebstahl und Verlust; beim CFD zählen Markt- und Gegenparteirisiken.
Wenn du dich mit Edelmetallen als Teil deiner Geldanlage beschäftigst, ordne zuerst deinen Zweck ein: Willst du Metall besitzen oder Preisbewegungen handeln? Die Webinare zu Geldanlage und Vermögensschutz können dir helfen, diese Unterschiede fundierter einzuordnen.
Geldhelden: Freiheits-Akademie
Die Freiheits-Akademie hilft dir, finanzielle Zusammenhänge besser einzuordnen und eigene Entscheidungen bewusster vorzubereiten. Sie passt, wenn du nach dem Vergleich von Barren, Goldwertpapieren und CFDs deine Vermögensplanung umfassender betrachten möchtest.
Wenn es dir besonders um den Schutz und die Streuung deines Vermögens geht, findest du passende Lerninhalte in der Geldschutz-Akademie. Die Freiheits-Call Beratung bietet die Möglichkeit, persönliche Überlegungen strukturiert zu besprechen. Individuelle Steuer- oder Rechtsfragen solltest du mit qualifizierten Fachleuten klären.
Möchtest du dich weiter mit finanzieller Freiheit und eigenverantwortlicher Vermögensplanung beschäftigen? Schau dich in Ruhe auf geldhelden.org um.
Mach aus dem Vergleich deinen nächsten Schritt
Bevor du entscheidest, ob du Edelmetalle physisch oder digital halten möchtest, formuliere zuerst deinen Zweck: Soll die Anlage Teil deiner langfristigen Vermögensplanung sein, oder ist dir der direkte Zugriff besonders wichtig? Halte außerdem schriftlich fest, welche Risiken du tragen kannst und welche Bedingungen für dich nicht infrage kommen. So wird aus einem allgemeinen Vergleich ein persönlicher Maßstab.
Ein sinnvoller nächster Schritt ist, deine Edelmetallentscheidung in den Zusammenhang deines gesamten Vermögens zu stellen. Die Freiheits-Akademie, Geldschutz-Akademie und Krypto-Akademie greifen unterschiedliche Themen der eigenständigen Finanzplanung auf. Wenn du weitere Orientierung suchst, kannst du in einem Geldhelden-Webinar deine nächsten Schritte zur Vermögensplanung erkunden.
Du musst nicht alles auf einmal entscheiden. Geh die offenen Fragen in deinem Tempo an und wähle auf Grundlage dessen, was du wirklich halten und verwalten möchtest.
Häufige Fragen zu Edelmetallen und digitalen Anlagen
Wann kann ein Gold-ETF sinnvoll sein?
Ein Gold-ETF kann passen, wenn du Gold als handelbaren Baustein in deinem Depot nutzen möchtest. Du kaufst Fondsanteile, statt Münzen oder Barren zu lagern. So lässt sich die Anlage leichter neben anderen Wertpapieren einordnen. Prüfe vorher, ob der Fonds deinen Zweck erfüllt: Für direkten Zugriff auf Gold eignet er sich nicht automatisch, denn eine Auslieferung ist oft nicht vorgesehen oder eingeschränkt.
Wann sollte man Gold kaufen?
Kaufe Gold nicht allein wegen einer kurzfristigen Schlagzeile oder einer vermuteten Preisbewegung. Lege zuerst fest, welche Aufgabe Gold in deiner Vermögensplanung erfüllen soll und wie lange du investieren möchtest. Prüfe anschließend, ob Kaufaufschlag, Lagerung und mögliche Verkaufskosten zu deinem Plan passen. Ein schrittweiser Einstieg kann den Kaufzeitpunkt verteilen, verhindert aber keine Verluste durch fallende Preise.
Kann man einen Gold-ETF in echtes Gold umtauschen?
Bei einem Gold-ETF ist eine Auslieferung oft nicht vorgesehen oder stark eingeschränkt. Ob ein Umtausch möglich ist, hängt von den Bedingungen des konkreten Produkts ab. Lies vor dem Kauf die Fondsunterlagen und suche gezielt nach Regelungen zu Auslieferung, Mindestmengen und Ablauf. Wenn du tatsächlich Gold erhalten möchtest, ist die Bezeichnung „Gold“ im Produktnamen allein kein Nachweis für einen Lieferanspruch.
Was sind Gold-ETF, Gold-ETC und Zertifikate?
Ein Gold-ETF ist ein Fonds, dessen Wertentwicklung Gold abbilden soll. Ein Gold-ETC ist ein börsengehandeltes Produkt, dessen rechtliche Ausgestaltung von den Produktbedingungen abhängt. Ein Zertifikat ist eine Schuldverschreibung des Herausgebers, deren Wert an den Goldpreis gekoppelt sein kann. Die drei Begriffe bezeichnen unterschiedliche Strukturen. Prüfe jeweils Anspruch, Besicherung und Auslieferungsregeln, nicht nur den Namen.
Welche Risiken hat ein Gold-ETF?
Ein Gold-ETF unterliegt dem Risiko eines fallenden Goldpreises. Hinzu kommen mögliche Abweichungen zwischen Fondsentwicklung und Goldnotierung sowie Risiken aus der konkreten Fondsstruktur. Auch Verwahrung und Auslieferungsregeln spielen eine Rolle. Lies deshalb die Produktinformationen zu Anlageziel, Kosten und Risiken. Ein ETF-Anteil bedeutet nicht automatisch, dass du Anspruch auf einen bestimmten Goldbarren hast.
Der wichtigste Unterschied: Besitz oder Finanzprodukt?
Beim Kauf einer Münze oder eines Barrens besitzt du ein konkretes Stück Edelmetall. Bei einem Goldwertpapier hältst du dagegen einen Anteil oder vertraglichen Anspruch, dessen Wert sich am Goldpreis orientiert. Das macht in der Praxis einen Unterschied: Eine Münze kannst du selbst verwahren und einem Händler anbieten. Ein Wertpapier verwaltest du über ein Depot und verkaufst es zu den Handelsbedingungen des Produkts.
Welche Kosten und Gebühren fallen beim Kauf und Verkauf von Gold, Silber, Platin und Palladium an?
Bei Münzen und Barren zählen Aufschläge auf den Metallpreis, mögliche Versandkosten und die spätere Differenz zwischen An- und Verkaufspreis. Lagerung kann zusätzliche Kosten verursachen. Bei Wertpapieren kommen mögliche Transaktions- und laufende Produktkosten hinzu. Für Silber, Platin und Palladium fällt in Deutschland laut den verfügbaren Marktangaben Mehrwertsteuer von 7 Prozent beziehungsweise 19 Prozent an. Die konkrete Belastung hängt vom Produkt ab.
Wie unterscheiden sich physische Edelmetalle und digitales Gold bei Sicherheit, Liquidität und Eigentum?
Physische Münzen und Barren geben dir direkten Besitz, erfordern aber eine durchdachte Verwahrung und einen geeigneten Verkaufsweg. Digitale Goldanlagen lassen sich über ein Konto oder Depot verwalten und handeln, hängen jedoch von Produktstruktur, Anbieter und Verwahrung ab. Liquidität bedeutet nicht automatisch sofortige Auszahlung oder Auslieferung. Vergleiche deshalb bei jeder Anlage, wer Eigentümer des Metalls ist und welche Ansprüche du tatsächlich hast.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.