Eine Immobilie im Ausland kann dein Vermögen ergänzen. Sie kann aber auch Kapital binden, laufende Arbeit verursachen und Fragen zu Recht und Steuern aufwerfen. Auslandsimmobilien als Investment sind deshalb nicht automatisch ein Schutzschild. Entscheidend ist, ob Standort, Vermietbarkeit, Gesamtkosten und Betreuungsaufwand zu deiner persönlichen Situation passen.
Vielleicht reizt dich eine zusätzliche Einnahmequelle oder eine breitere Streuung deines Vermögens. Gleichzeitig ist es verständlich, bei einer fremden Rechtslage, Sprachbarrieren und Verwaltung aus der Distanz genauer hinzuschauen. Auch die steuerliche Behandlung hängt vom jeweiligen Land und den geltenden Doppelbesteuerungsabkommen ab. Meldepflichten und der automatische Informationsaustausch (AIA/AEOI) gehören ebenfalls zur Prüfung. Eine Auslandsimmobilie ist kein Weg, solche Pflichten zu umgehen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
In diesem Artikel erfährst du, wie du Chancen und Risiken sachlich abwägst und vor dem Kauf Schritt für Schritt vorgehst. Wir schauen auf Anlageziel, Vermietbarkeit, rechtliche und steuerliche Fragen, laufende Kosten sowie die Verwaltung. So kannst du besser beurteilen, ob eine Immobilie im Ausland als einzelner Baustein zu einem breit aufgestellten Vermögen passt, ohne Aufwand und gebundenes Kapital kleinzureden.
Wichtigste Erkenntnisse
- Unterscheide zuerst zwischen Eigennutzung, Vermietung und gemischter Nutzung. So wird klar, welches Ziel die Immobilie erfüllen soll.
- Bewerte mögliche Mieteinnahmen zusammen mit laufenden Kosten, Finanzierung und Verwaltungsaufwand. Entscheidend ist das mögliche Nettoergebnis, nicht allein die Bruttomiete.
- Auslandsimmobilien als Investment können dein Vermögen ergänzen, sind aber weder automatisch sicher noch schnell wieder zu Geld zu machen.
- Prüfe vor dem Kauf systematisch dein Budget, Eigentumsnachweise, Objektzustand, Nutzungsmöglichkeiten und Vertragsunterlagen.
- Ordne die Immobilie als möglichen Baustein in deine Vermögensstrategie ein und berücksichtige steuerliche Pflichten sowie den automatischen Informationsaustausch (AIA/AEOI).
Auslandsimmobilien als Investment: Was du dir davon versprichst
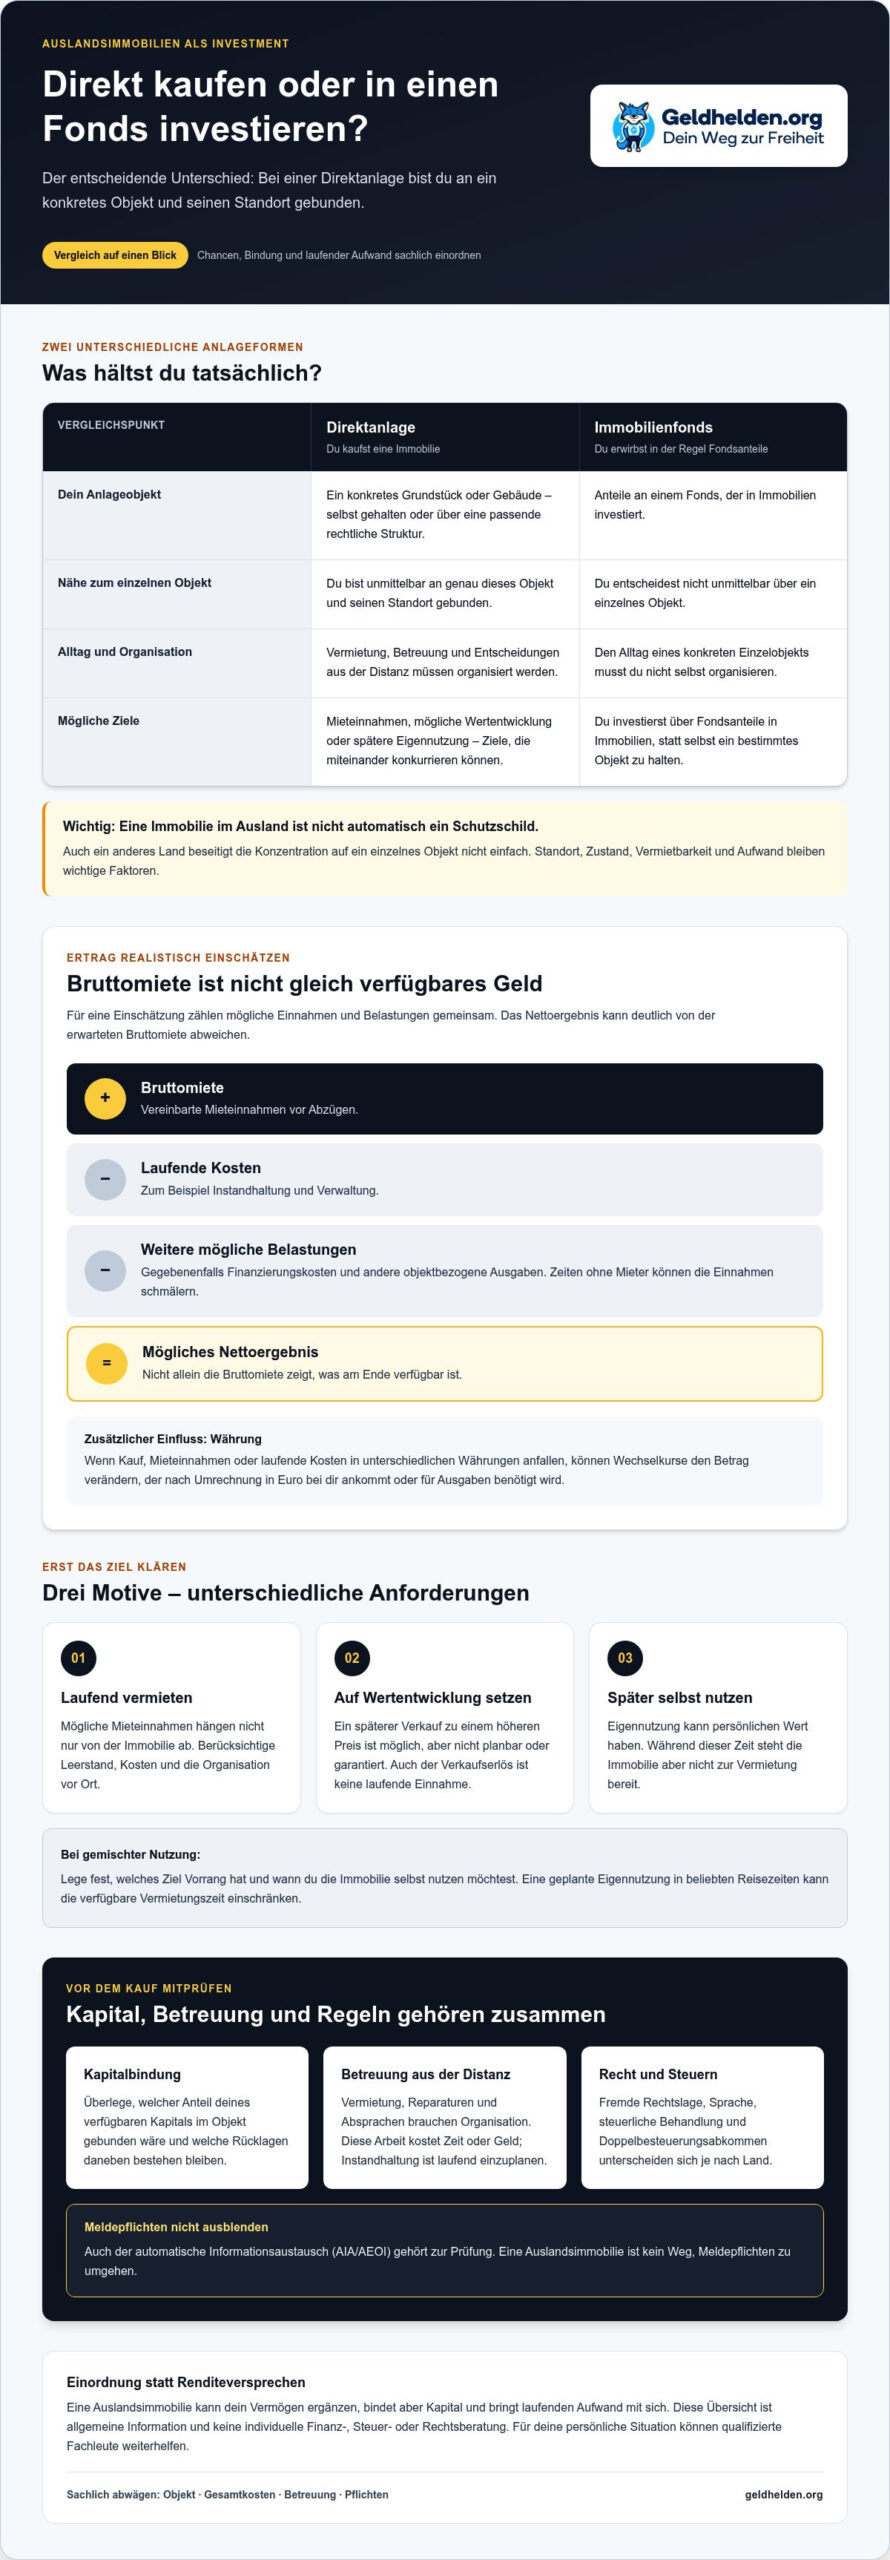
Bei einer direkt gekauften Auslandsimmobilie investierst du in ein konkretes Grundstück oder Gebäude. Du hältst die Immobilie selbst oder über eine passende rechtliche Struktur. Das unterscheidet sich von einem Immobilienfonds: Dort erwirbst du in der Regel Anteile an einem Fonds, der in Immobilien investiert. Du entscheidest also nicht unmittelbar über ein einzelnes Objekt und musst dessen Alltag nicht selbst organisieren. Bei einer Direktanlage bist du dafür eng an genau dieses Objekt und seinen Standort gebunden.
Was soll die Immobilie für dich leisten? Mögliche Mieteinnahmen und eine positive Wertentwicklung sind Chancen, keine zugesicherten Ergebnisse. Auch eine spätere Eigennutzung kann ein Ziel sein. Diese Ziele können miteinander konkurrieren: Nutzt du das Haus selbst, steht es in dieser Zeit nicht zur Vermietung zur Verfügung. Und wer vermietet, muss die laufende Betreuung und Entscheidungen organisieren, auch wenn die Immobilie weit entfernt liegt.
Eine Immobilie im Ausland bindet Kapital und verlangt laufende Betreuung. Dieser Punkt gehört genauso zur Kaufentscheidung wie die Aussicht auf Ertrag. Prüfe deshalb nicht nur, ob dir ein Objekt gefällt. Frage auch, welcher Anteil deines Vermögens darin gebunden wäre und ob du den Aufwand über längere Zeit tragen möchtest.
Welche Anlageziele kann eine Immobilie im Ausland erfüllen?
Trenne die Ziele, bevor du nach Objekten suchst:
- Laufende Vermietung: Du möchtest Mieteinnahmen erzielen. Dafür zählen nicht nur mögliche Einnahmen, sondern auch Leerstand, Kosten und die Organisation vor Ort.
- Mögliche Wertentwicklung: Du hoffst, die Immobilie später zu einem höheren Preis verkaufen zu können. Das hängt von der Entwicklung des Objekts und seines Umfelds ab und ist nicht planbar oder garantiert.
- Spätere Eigennutzung: Du möchtest selbst dort wohnen oder Zeit verbringen. Das kann persönlichen Wert haben, ist aber nicht dasselbe wie ein reines Vermietungsziel.
Bei gemischter Nutzung kombinierst du diese Motive. Lege schriftlich fest, welches Ziel Vorrang hat und wann du die Immobilie selbst nutzen möchtest. So erkennst du früh, ob deine Erwartungen zusammenpassen: Eine geplante Eigennutzung in beliebten Reisezeiten kann die verfügbare Vermietungszeit einschränken. Auch die steuerliche Einordnung und Meldepflichten, einschließlich des automatischen Informationsaustauschs (AIA/AEOI), gehören zur Prüfung. Für deine individuelle Situation sind qualifizierte Fachleute die richtige Anlaufstelle.
Was bedeutet Diversifikation bei Immobilien?
Diversifikation bedeutet, dein Vermögen nicht von einem einzigen Wert oder Risiko abhängig zu machen. Eine Auslandsimmobilie kann eine andere Anlageform ergänzen. Doch ein einzelnes Haus streut dein Immobilienrisiko nicht automatisch breit: Zustand, Vermietbarkeit und Wert hängen weiterhin an genau diesem Objekt und seinem Standort. Auch ein anderes Land beseitigt diese Konzentration nicht einfach, sondern bringt eigene Rahmenbedingungen mit sich.
Darum zählt der Blick aufs Gesamtvermögen. Überlege, welcher Anteil deines verfügbaren Kapitals in der Immobilie stecken würde und welche Rücklagen daneben bestehen bleiben. In der 7-Speichen-Geldschutz-Strategie sind internationale Immobilien ein möglicher Baustein unter mehreren. Das ist keine pauschale Schutzlösung und keine Empfehlung, alles auf Immobilien zu setzen. Entscheidend ist, ob Anlageziel, Kapitalbindung und Betreuungsaufwand zu deiner persönlichen Situation passen.
Wie entstehen Ertrag, Aufwand und Kapitalbindung?
Eine Miete auf dem Konto ist noch nicht der Betrag, der dir tatsächlich bleibt. Für eine realistische Einschätzung musst du Einnahmen und Belastungen gemeinsam betrachten. Bei Auslandsimmobilien als Investment zählen mögliche Mieten, laufende Kosten, Finanzierung und ein späterer Verkauf jeweils für sich. Der Verkaufserlös ist keine laufende Einnahme und lässt sich nicht sicher vorhersagen.
Die Bruttomiete bezeichnet die vereinbarten Mieteinnahmen vor Abzügen. Für das Nettoergebnis ziehst du davon die laufenden Kosten ab, etwa für Instandhaltung und Verwaltung. Hinzu kommen gegebenenfalls Finanzierungskosten und weitere objektbezogene Ausgaben. Auch Zeiten ohne Mieter können das Ergebnis schmälern. Was am Ende verfügbar ist, kann deshalb deutlich von der erwarteten Bruttomiete abweichen.
Welche Faktoren beeinflussen das mögliche Anlageergebnis?
Vermietbarkeit hängt nicht allein von der Immobilie ab. Auch Lage, Zustand und Nachfrage können eine Rolle spielen. Prüfe, wer sich um Vermietung, Reparaturen und Absprachen kümmert und wie regelmäßig das Objekt betreut werden muss. Diese Arbeit kostet entweder Zeit oder Geld. Plane Instandhaltung außerdem als laufenden Bedarf ein, nicht erst dann, wenn etwas kaputtgeht.
Entstehen Kauf, Mieteinnahmen oder laufende Kosten in unterschiedlichen Währungen, kommt ein weiteres Risiko hinzu: Wechselkurse können den Betrag verändern, der nach Umrechnung in Euro bei dir ankommt oder den du für Ausgaben benötigst. Die folgende Übersicht hilft dir, die Rechnung vollständig aufzubauen. Sie enthält bewusst keine Renditeprognose.
| Bereich | Was du einordnest | Aufwand und Unsicherheit |
|---|---|---|
| Einnahmen | Vereinbarte Miete und tatsächliche Vermietungszeiten | Leerstand oder ausbleibende Nachfrage können Einnahmen verändern |
| Kosten | Instandhaltung, Verwaltung und weitere laufende Ausgaben | Umfang und Zeitpunkt können schwanken |
| Finanzierung | Finanzierungskosten und erforderliche Zahlungen | Verbindlichkeiten bestehen unabhängig davon, ob gerade Miete eingeht |
| Zeitaufwand | Abstimmungen, Vermietung und Betreuung vor Ort | Entfernung und Sprachbarrieren können die Organisation erschweren |
| Verkauf | Möglicher Erlös nach einem späteren Verkauf | Verkaufszeitpunkt, Nachfrage und erzielbarer Preis sind unsicher |
Warum sind Immobilien nicht jederzeit liquide?
Liquidität bedeutet, Vermögen kurzfristig in verfügbares Geld umwandeln zu können. Eine Immobilie lässt sich nicht wie ein Kontoguthaben auf Abruf auszahlen. Ein Verkauf kann Zeit brauchen und hängt von Nachfrage, Preisvorstellungen und passenden Bedingungen ab. Bis dahin bleibt ein Teil deines Vermögens im Objekt gebunden.
Stelle dem gebundenen Eigenkapital deshalb deinen möglichen Geldbedarf gegenüber. Würdest du handlungsfähig bleiben, wenn unerwartete Ausgaben anstehen oder sich ein Verkauf verzögert? Für eine strukturierte Einordnung von Einnahmen, Kosten und Kapitalbedarf kannst du dich auch mit den Webinaren zu Vermögensschutz und finanzieller Freiheit befassen.
Auslandsimmobilien als Investment: Risiken realistisch abwägen
Ein Haus ist ein Sachwert. Das macht es aber nicht automatisch sicher. Der Wert kann sinken, die Vermietung kann schwieriger werden und notwendige Reparaturen können mehr kosten als gedacht. Dazu kommt: Du kannst eine Immobilie nicht jederzeit ohne Aufwand in verfügbares Geld umwandeln. Der Sachwertcharakter ändert nichts daran, dass dein Kapital und deine Chancen an einem konkreten Objekt hängen.
Eine Immobilie im Ausland kann dir persönliche Nutzung ermöglichen und dein Vermögen um eine weitere Anlageform ergänzen. Gleichzeitig entstehen Verwaltungsaufwand, gebundenes Kapital und Risiken, die du nicht allein durch den Kauf in einem anderen Land streust. Ein einzelnes Objekt bündelt mehrere Abhängigkeiten: seinen Standort, seinen Zustand, seine Vermietbarkeit und die Regeln, die dort gelten. Fällt ein wichtiger Faktor ungünstig aus, kann das die gesamte Anlage belasten.
Welche Risiken können die Anlage belasten?
Immobilienmärkte verändern sich. Auch die Nachfrage nach Mietobjekten kann schwanken. Bleibt eine Wohnung länger leer oder wird ein Gebäude unerwartet reparaturbedürftig, kann das geplante Ergebnis deutlich anders ausfallen. Solche Belastungen treffen besonders direkt, wenn ein großer Teil deines investierbaren Vermögens in einem Objekt steckt und daneben wenig finanzieller Spielraum bleibt.
Die Entfernung erschwert oft die eigene Kontrolle. Du kannst eine Reparatur nicht ohne Weiteres selbst beurteilen oder vor Ort begleiten. Eine externe Verwaltung kann Aufgaben übernehmen, schafft aber auch eine Abhängigkeit von guter Kommunikation und verlässlicher Ausführung. Sprachbarrieren können es zusätzlich erschweren, Unterlagen, Absprachen oder Probleme rechtzeitig zu verstehen. Schätze deshalb nicht nur die Immobilie, sondern auch die laufende Betreuung realistisch ein.
Rechtliche, steuerliche und praktische Bedingungen unterscheiden sich je nach Land und können sich ändern. Eine Aussage über ein bestimmtes Land ist daher keine allgemeingültige Einschätzung für jedes Objekt. Lass die konkreten Vertragsunterlagen und die Folgen für deine Situation von qualifizierten Fachleuten prüfen. Dazu gehören auch steuerliche Pflichten und der automatische Informationsaustausch (AIA/AEOI). Eine legale Steuerplanung ist wichtig; Pflichten zu umgehen ist keine tragfähige Strategie.
Wann passt eine Auslandsimmobilie möglicherweise nicht?
Wenn du kurzfristig auf das gebundene Kapital angewiesen sein könntest, passt eine schwer verkäufliche Anlage möglicherweise nicht zu deinem Bedarf. Auch eine geringe Risikotoleranz kann mit schwankenden Einnahmen, unerwarteten Kosten oder einer unsicheren Wertentwicklung kollidieren. Das ist kein Urteil über die Immobilie. Es ist eine Frage, ob ihre Eigenschaften zu deinen finanziellen Möglichkeiten und deinem Zeithorizont passen.
Frag dich außerdem, ob du Zeit für die Auswahl, laufende Entscheidungen und die Kontrolle der Verwaltung einplanen kannst. Wer diese Aufgaben vollständig abgibt, bleibt dennoch dafür verantwortlich, wichtige Informationen zu verstehen und Entscheidungen zu treffen. Beziehe mögliche Verzögerungen und unerwartete Ausgaben in deine Überlegungen ein. Auch ein klar formuliertes Ziel, etwa Vermietung oder spätere Eigennutzung, ersetzt keine persönliche Eignungsprüfung.
Eine nüchterne Abwägung heißt nicht, jede Auslandsimmobilie auszuschließen. Sie heißt, mögliche Vorteile gegen Konzentrationsrisiko, Aufwand und Kapitalbindung zu stellen. Erst dann kannst du beurteilen, ob das Objekt dein Gesamtvermögen sinnvoll ergänzt oder zu viele deiner Mittel und Entscheidungen an einem Ort bündelt.
Auslandsimmobilie prüfen: Diese Schritte gehören vor den Kauf
Eine strukturierte Prüfung schützt dich nicht vor jedem Risiko. Sie hilft dir aber, offene Fragen rechtzeitig zu erkennen und nicht allein aus Begeisterung für ein Objekt zu entscheiden. Arbeite die Schritte nacheinander ab. Halte Ergebnisse und offene Punkte schriftlich fest, bevor du dich vertraglich bindest.
- Anlageziel festlegen: Schreibe auf, ob Vermietung, mögliche Wertentwicklung, Eigennutzung oder eine Mischung im Vordergrund steht. Notiere auch, welche Ziele nachrangig sind.
- Budget und Kapitalbedarf klären: Berücksichtige neben dem Kaufpreis auch laufende Ausgaben, mögliche Instandhaltung, Finanzierung und Rücklagen. Prüfe, welcher Betrag gebunden wäre und welches Geld verfügbar bleiben muss.
- Standort und Nutzung prüfen: Beurteile, ob die geplante Nutzung vor Ort tatsächlich möglich ist. Vermietungspläne und persönliche Nutzung können unterschiedliche Anforderungen stellen. Prüfe die Regeln und Rahmenbedingungen für das konkrete Land und den Ort.
- Eigentum und Unterlagen nachvollziehen: Lass Eigentumsnachweise, Vertragsentwürfe und weitere relevante Unterlagen durch qualifizierte Fachleute prüfen. Verstehe, wer verkauft, welche Rechte übertragen werden und welche Verpflichtungen du übernimmst.
- Objektzustand beurteilen: Besichtige die Immobilie selbst oder organisiere eine fachkundige Prüfung vor Ort. Halte erkennbare Mängel, nötige Arbeiten und Fragen zur Instandhaltung fest. Ein ansprechender Eindruck ersetzt keine Zustandsprüfung.
- Verwaltung und Pflichten vorbereiten: Lege fest, wer Vermietung, Instandhaltung und laufende Entscheidungen übernimmt. Kläre außerdem vorab, welche steuerlichen und sonstigen Meldepflichten für deine Situation relevant sind.
Objekt, Eigentum und Verwaltung systematisch prüfen
Bei einer Immobilie im Ausland reicht es nicht, Dokumente nur zu überfliegen. Eigentumsverhältnisse und Vertragsunterlagen sollten fachkundig geprüft und verständlich erklärt werden. Vergleiche den dokumentierten Zustand mit deinen Beobachtungen bei der Besichtigung. Kläre auch, ob die geplante Nutzung mit den örtlichen Vorgaben und Vereinbarungen vereinbar ist. Organisiere schließlich die Betreuung aus der Distanz: Wer meldet Schäden, holt Angebote ein und entscheidet über notwendige Arbeiten? Vereinbare klare Zuständigkeiten und halte wichtige Absprachen schriftlich fest.
Steuern und Meldepflichten vorab einordnen
Die steuerliche Behandlung hängt unter anderem von deinem Ansässigkeitsstaat, dem Belegenheitsstaat der Immobilie und den jeweils geltenden Regeln ab. Bei Einzelfragen brauchst du qualifizierte Steuer- oder Rechtsfachleute; diese allgemeinen Hinweise ersetzen keine persönliche Beratung. Legale Steueroptimierung bedeutet, zulässige Regeln korrekt zu nutzen. Sie ist klar von Steuerhinterziehung zu unterscheiden, die keine Option ist.
Der automatische Informationsaustausch (AIA/AEOI) betrifft den Austausch bestimmter Finanzkontendaten zwischen teilnehmenden Steuerbehörden. Daraus folgt nicht pauschal, dass jede Immobilie über denselben Austauschweg gemeldet wird. Prüfe gesondert, welche Pflichten für ausländische Einkünfte, Konten und Zahlungen in deinem Fall gelten.
Wenn du die Prüfschritte und möglichen Pflichten besser einordnen möchtest, kannst du dich im Webinar zu Vermögensschutz und finanzieller Freiheit weiter informieren.
Die Auslandsimmobilie in deine Vermögensstrategie einordnen
Eine Kaufentscheidung ist erst dann sinnvoll eingeordnet, wenn du nicht nur das Objekt, sondern dein gesamtes Vermögen betrachtest. Was möchtest du erreichen? Wie lange kannst du auf das gebundene Kapital verzichten? Und passt der laufende Aufwand zu deinem Alltag? Auslandsimmobilien als Investment können eine Vermögensstrategie ergänzen. Sie ersetzen aber nicht die Prüfung deiner persönlichen Ziele, Rücklagen und Risiken.
In der 7-Speichen-Geldschutz-Strategie sind internationale Immobilien ein möglicher Baustein unter mehreren. Der Gedanke dahinter ist nicht, möglichst viele Anlagen zu sammeln. Entscheidend ist, Abhängigkeiten zu verstehen und nicht alles auf einen Vermögenswert zu konzentrieren. Ein einzelnes Objekt bleibt an seinen Standort, seinen Zustand und seine Nutzungsmöglichkeiten gebunden. Beziehe deshalb auch deine übrigen Vermögenswerte und deinen Bedarf an kurzfristig verfügbarem Geld in die Abwägung ein.
Welche Fragen helfen bei der persönlichen Einordnung?
Nimm dir Zeit für eine schriftliche Bestandsaufnahme. Halte fest, welches Ziel du verfolgst, wie lange du investieren möchtest und wann du möglicherweise wieder auf das Kapital angewiesen bist. Notiere außerdem, welche laufenden Aufgaben du selbst übernehmen kannst und welche du organisieren müsstest. So kannst du eine allgemeine Kaufidee mit deinem eigenen finanziellen Alltag abgleichen.
- Welchen Zweck soll die Immobilie erfüllen, und welches Ziel hat Vorrang?
- Wie verändert der Kauf die Verteilung deines Vermögens auf verschiedene Anlagen?
- Bleiben ausreichend verfügbare Mittel für deinen persönlichen Bedarf und unerwartete Ausgaben?
- Kannst du mit schwankenden Einnahmen, möglichen Kosten und Verwaltungsaufwand umgehen?
- Beruht deine Einschätzung auch auf Nutzung, Kosten und Risiken oder vor allem auf einer erhofften Wertsteigerung?
Eine erwartete Wertentwicklung ist keine Zusage. Stelle ihr deshalb nicht nur eine mögliche Verkaufschance, sondern auch die Kapitalbindung und den Aufwand gegenüber. Die Immobilie sollte in deine Strategie passen, selbst wenn sich der Markt anders entwickelt als erhofft.
Wie gehst du informiert und ohne Verkaufsdruck weiter?
Allgemeine Informationen können dir helfen, die richtigen Fragen zu stellen. Sie ersetzen jedoch keine individuelle Prüfung. Für persönliche Steuer- und Rechtsfragen solltest du qualifizierte Fachleute einbeziehen, die deine Situation und die betroffenen Länder beurteilen können. Achte darauf, geltende Meldepflichten einzuhalten und mögliche steuerliche Folgen legal zu planen. Das gilt auch, wenn ausländische Einkünfte oder Konten betroffen sind.
Geldhelden vermittelt Wissen zu Vermögensschutz und finanzieller Freiheit. Ein Lernangebot ist keine individuelle Anlageberatung und verspricht keine Rendite. Wenn du dich ohne Kaufdruck mit unterschiedlichen Vermögensstrategien beschäftigen möchtest, kannst du im kostenlosen Webinar Vermögensstrategien kennenlernen. Nimm deine schriftliche Bestandsaufnahme zur Hand und prüfe, welche Fragen vor einer Entscheidung noch offen sind.
Mach aus deiner Prüfung den nächsten klaren Schritt
Eine Kaufentscheidung muss nicht sofort fallen. Nimm dir zuerst Zeit, deine Überlegungen mit etwas Abstand zu betrachten. Passt das Objekt auch dann noch zu deinem Plan, wenn Vermietung, Kosten oder Verkauf anders verlaufen als erhofft? Diese Frage hilft dir, eine attraktive Vorstellung von einer tragfähigen Entscheidung zu unterscheiden.
Auslandsimmobilien als Investment sind nur dann ein möglicher Vermögensbaustein, wenn sie zu deinen Zielen, deinem Kapitalbedarf und deiner Bereitschaft zur laufenden Verantwortung passen. Lass persönliche rechtliche und steuerliche Fragen von qualifizierten Fachleuten prüfen. So kannst du informiert und im Rahmen der geltenden Regeln entscheiden, statt dich auf pauschale Versprechen zu verlassen.
Wenn du deine nächsten Fragen sortieren und verschiedene Vermögensstrategien besser verstehen möchtest, nutze das kostenlose Webinar als nächsten Lernschritt. Es dient der allgemeinen Information, nicht der individuellen Anlageberatung. Du bestimmst das Tempo. Eine gut vorbereitete Entscheidung beginnt damit, dass du weißt, was du noch klären musst.
Häufige Fragen zu Auslandsimmobilien als Investment
Lohnt sich eine Auslandsimmobilie als Investment?
Das hängt davon ab, ob die Immobilie zu deinem Anlageziel und deiner finanziellen Situation passt. Auslandsimmobilien als Investment können mögliche Mieteinnahmen oder eine spätere Nutzung bieten, bringen aber auch laufende Ausgaben und gebundenes Kapital mit sich. Stelle mögliche Einnahmen den Kosten für Finanzierung, Instandhaltung und Verwaltung gegenüber. Prüfe außerdem, ob du einen längeren Verkaufsprozess verkraften könntest. Eine bestimmte Rendite lässt sich daraus nicht ableiten.
Welche Risiken hat eine Immobilie im Ausland?
Zu den Risiken zählen Veränderungen am Immobilienmarkt, unerwartete Reparaturen und eine schwankende Mietnachfrage. Hinzu kommen mögliche Unterschiede bei Eigentumsrecht, Verträgen und steuerlicher Behandlung, die du für das konkrete Land prüfen musst. Wenn Einnahmen oder Ausgaben in einer anderen Währung anfallen, können Wechselkurse den Wert in Euro beeinflussen. Aus der Entfernung kann es außerdem schwerer sein, Verwaltung und Zustand im Blick zu behalten. Ein Verkauf ist nicht jederzeit kurzfristig möglich.
Muss ich Mieteinnahmen aus einer Auslandsimmobilie melden?
Das hängt unter anderem von deinem steuerlichen Wohnsitz, dem Belegenheitsstaat und dem jeweiligen Doppelbesteuerungsabkommen ab. Vermietungseinkünfte können im Ausland und je nach Abkommen auch für deine Erklärung im Wohnsitzstaat relevant sein. Zusätzlich können Meldepflichten für Einkünfte oder Konten gelten. Der AIA/AEOI ist dabei zu berücksichtigen, ersetzt aber nicht die Prüfung deiner persönlichen Pflichten. Lass deine Situation von qualifizierten Steuerfachleuten beurteilen.
Kann ich eine Auslandsimmobilie aus Deutschland finanzieren?
Eine Finanzierung aus Deutschland kann möglich sein, lässt sich aber nicht pauschal zusagen. Ob ein Darlehen infrage kommt, kann von deiner finanziellen Situation, dem Objekt, den verlangten Unterlagen und den beteiligten Kreditinstituten abhängen. Auch die Frage, ob die Immobilie als Sicherheit berücksichtigt wird, ist im Einzelfall zu klären. Vergleiche nicht nur mögliche Finanzierungsangebote, sondern rechne auch durch, ob du Zahlungen bei zeitweise ausbleibenden Mieteinnahmen tragen könntest.
Wie prüfe ich, ob eine Auslandsimmobilie vermietbar ist?
Prüfe zuerst, ob es für die konkrete Objektart und geplante Nutzung eine passende Mietnachfrage gibt. Vergleiche ähnliche Angebote und achte darauf, ob sie tatsächlich vergleichbar sind, etwa bei Lage, Größe und Ausstattung. Kläre außerdem, welche Nutzung vor Ort zulässig ist und welche Anforderungen für Vermietung gelten. Stelle erwartbare Mieten den laufenden Kosten gegenüber. Plane ein, wer Anfragen, Übergaben, Reparaturen und Abrechnungen übernimmt, wenn du nicht vor Ort bist.
Ist eine Auslandsimmobilie eine gute Altersvorsorge?
Sie kann zur Altersvorsorge beitragen, wenn eine geplante Eigennutzung oder mögliche Mieteinnahmen zu deinem Bedarf passen. Verlasse dich jedoch nicht allein auf erwartete Einnahmen oder einen späteren Verkauf. Eine Immobilie kann Kapital langfristig binden und laufende Betreuung erfordern. Überlege, ob du neben dem Kauf ausreichend Geld für deinen Alltag und unerwartete Ausgaben verfügbar hältst. Entscheidend sind dein Anlagehorizont, deine übrigen Vermögenswerte und die Frage, wie viel Aufwand du übernehmen möchtest.
Was bedeutet AIA/AEOI bei Vermögen im Ausland?
AIA/AEOI ist der im Abschnitt zu den Prüfschritten erläuterte automatische Informationsaustausch. Für deine Planung ist wichtig, dass daraus nicht pauschal auf eine Meldung jeder Auslandsimmobilie geschlossen werden kann. Welche Pflichten für dich gelten, hängt von deiner steuerlichen Ansässigkeit und den konkreten Einkünften, Konten oder Vermögenswerten ab. Kläre offene Einzelfragen mit qualifizierten Steuerfachleuten und halte erforderliche Angaben korrekt fest.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.