Echter Vermögensschutz entsteht heute nicht mehr durch verstaubte Bankgeheimnisse, sondern durch kluge geografische Streuung bei maximaler Steuertransparenz. Wenn du ein solides Auslandskonto eröffnen möchtest, geht es längst nicht um veraltete Klischees oder dubiose Steuertricks. Du spürst vermutlich selbst das wachsende Klumpenrisiko im heimischen Bankensystem, die anhaltende Geldentwertung und die immer stärkere Überregulierung. Es ist nur allzu verständlich, dass du dein über Jahrzehnte erarbeitetes Erspartes nicht mehr exklusiv einer einzigen Rechtsordnung überlassen willst.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
In diesem Leitfaden erfährst du, wie du dein Vermögen durch ein stabiles Konto außerhalb des EU-Bankensystems effektiv vor geopolitischen Risiken absicherst, und zwar zu hundert Prozent legal. Wir nehmen dir die Unsicherheit vor bürokratischen Fallstricken und erklären dir verständlich, wie du Meldepflichten wie den automatischen Informationsaustausch (AIA) oder AWV-Vorschriften völlig fehlerfrei meisterst. Dich erwartet eine praxiserprobte Anleitung für Speiche 4 der 7-Speichen-Geldschutz-Strategie, mit der du deine finanzielle Souveränität selbst in die Hand nimmst.
Wichtigste Erkenntnisse
- Geografische Diversifikation trennt dein Erspartes wirksam von den systemischen Risiken und Klumpenrisiken einer einzelnen Rechtsordnung.
- Du kannst vollkommen legal ein Auslandskonto eröffnen, sofern du internationale Transparenzregeln wie den automatischen Informationsaustausch (AIA) beachtest.
- Stabile Jurisdiktionen zeichnen sich vor allem durch politische Neutralität, solide Bankbilanzen und Unabhängigkeit vom Euroraum aus.
- Eine saubere Vorbereitung deiner Herkunftsnachweise sorgt für einen reibungslosen Ablauf bei der bankinternen Legitimationsprüfung.
- Als Speiche 4 der 7-Speichen-Geldschutz-Strategie entfaltet dein internationales Bankkonto im Verbund mit krisenfesten Sachwerten seine volle Schutzwirkung.
Warum ein Auslandskonto eröffnen? Geografische Diversifikation für dein Vermögen
Ein Auslandskonto trennt dein Kapital geografisch und rechtlich von deinem Wohnsitzland. Es geht dabei nicht darum, Gelder zu verstecken oder Pflichten zu umgehen. Wer ein stabiles Auslandskonto eröffnen will, nutzt ein elementares Prinzip solider Vermögenssicherung: Risikostreuung über nationale Grenzen hinweg. Ein Konto außerhalb des heimischen Rechtsraums verschafft dir Handlungsfähigkeit, falls im Inland administrative Kontosperren greifen, Währungsreformen diskutiert werden oder politische Krisen den Zugriff auf dein Erspartes erschweren.
Das Klumpenrisiko im Euroraum erkennen und reduzieren
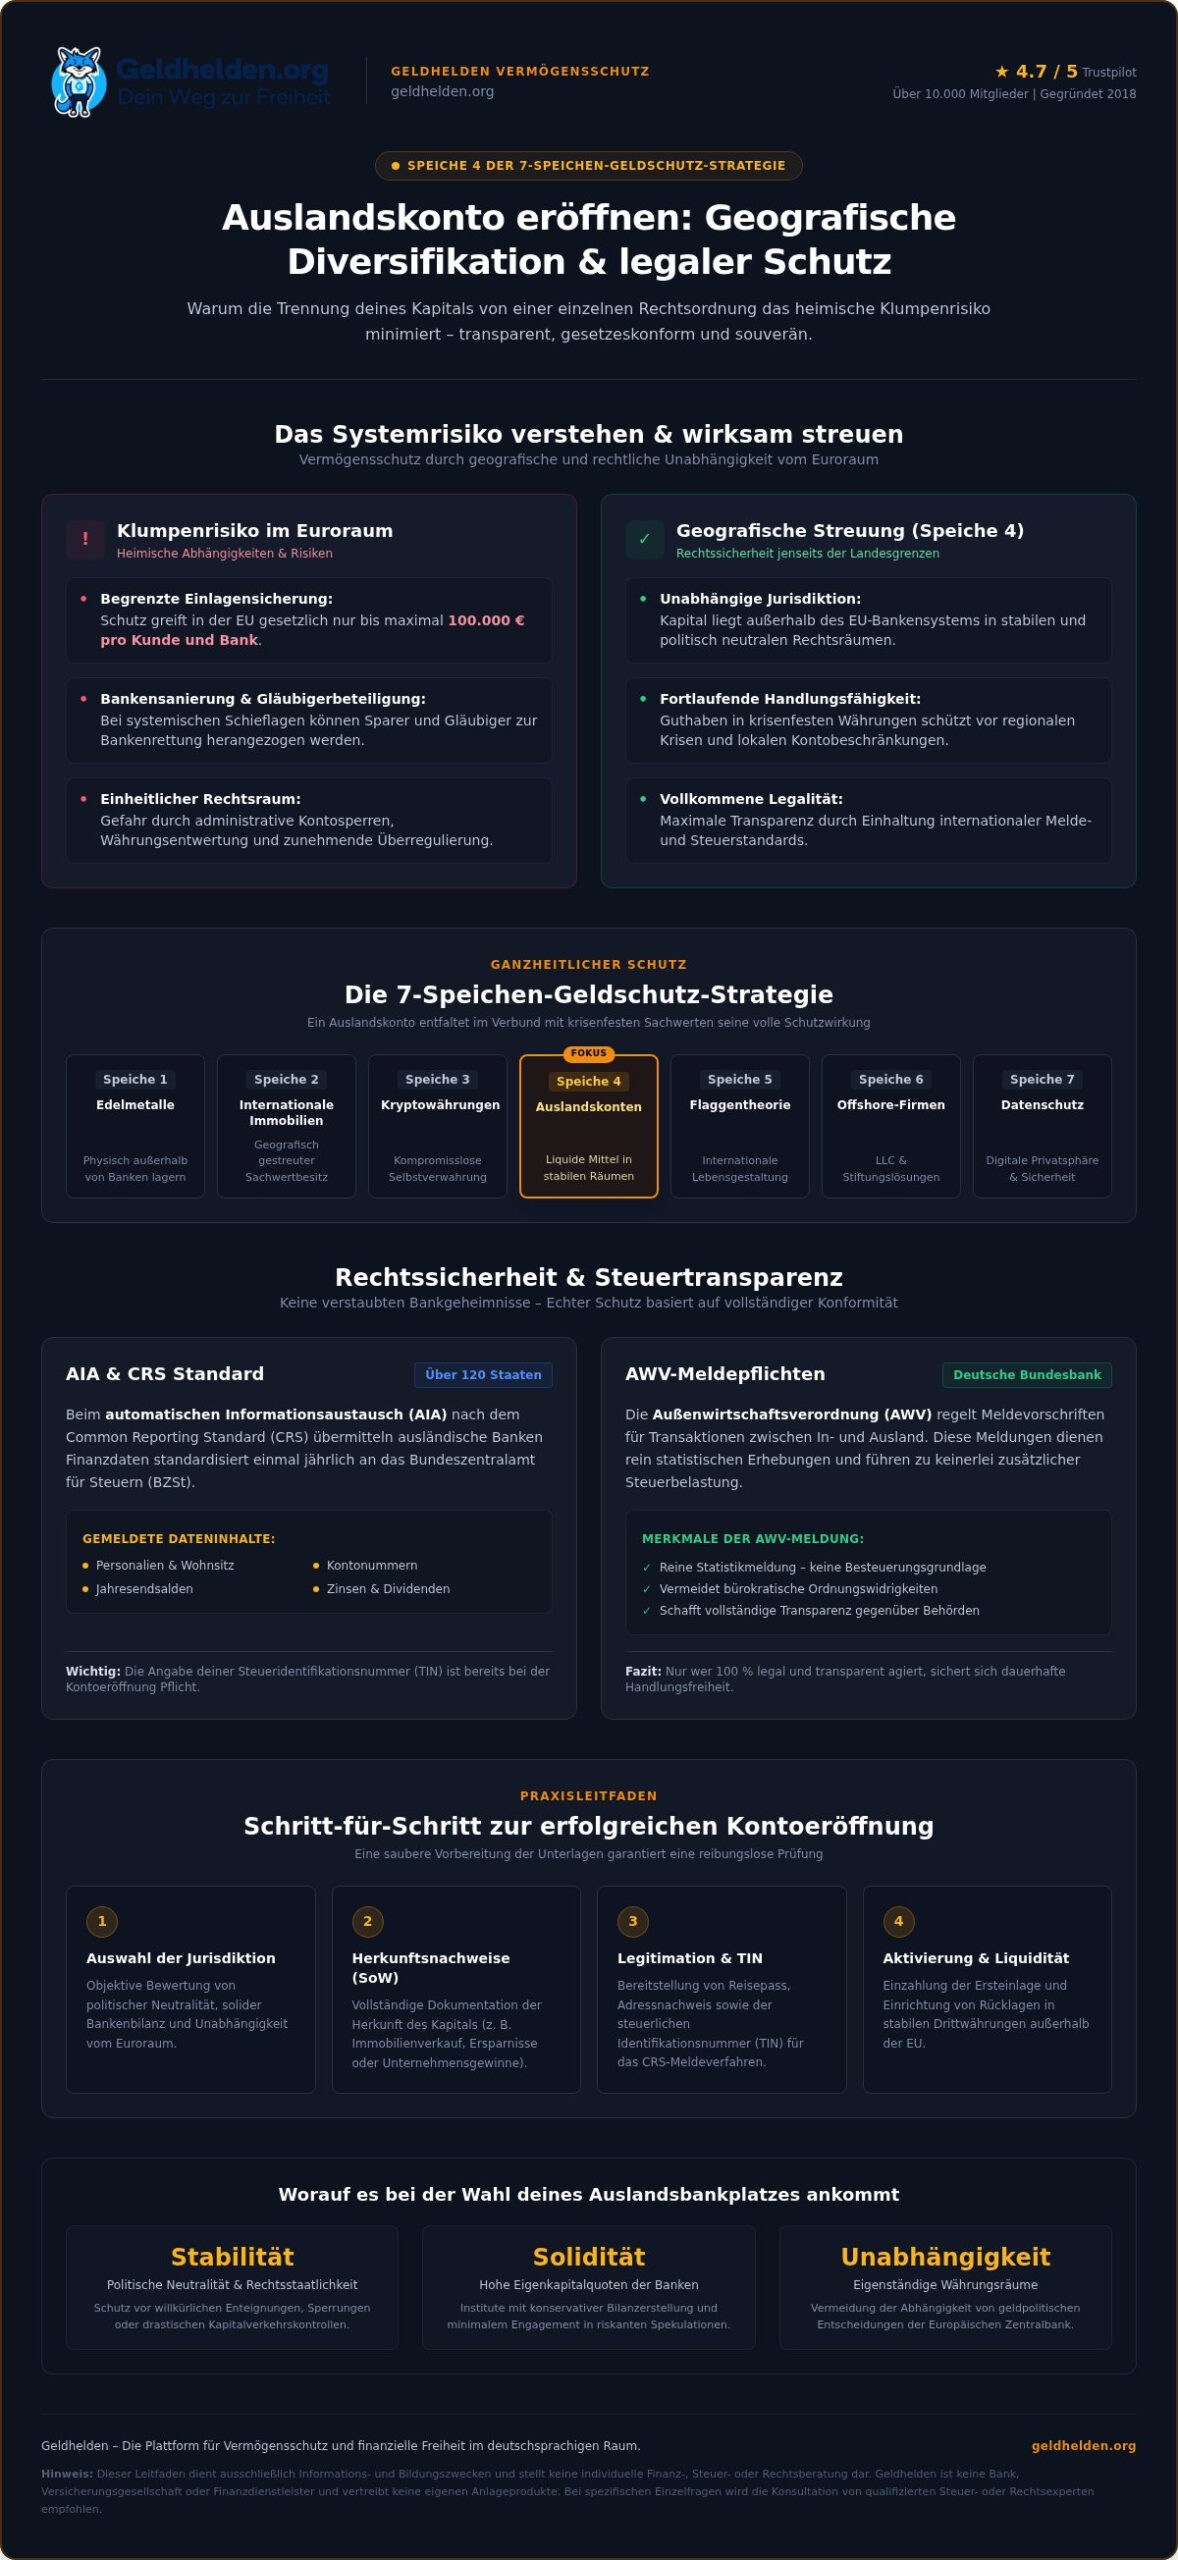
Liegt dein gesamtes Vermögen bei einer einzigen Hausbank oder ausschließlich innerhalb des Euroraums, gehst du ein erhebliches Klumpenrisiko ein. Gerät das Institut ins Wanken, greift zwar die gesetzliche Einlagensicherung in der Europäischen Union bis zu einem Betrag von 100.000 € pro Kunde und Bank. Doch was passiert bei systemischen Krisen? Gesetzliche Mechanismen wie die Bankensanierung und -abwicklung sehen im Ernstfall vor, dass Eigentümer und Gläubiger zur Rettung herangezogen werden können.
Rechtliche Eingriffsmöglichkeiten und Restriktionen im europäischen Währungsraum lassen sich nüchtern analysieren, ohne in Panik zu verfallen. Geografische Streuung bedeutet schlichtweg, dass nicht alle Eier in einem Korb liegen. Wer rechtzeitig diversifiziert, schützt seine Existenz gegen regionale Fehlentwicklungen.
Speiche 4 der 7-Speichen-Geldschutz-Strategie
Genau an diesem Punkt setzt Geldhelden an. Gegründet 2018 aus einer engagierten Investoren-Gemeinschaft von Dipl.-Ing. Marco Lachmann-Anke, unterstützt die Plattform heute 11.963 Kunden mit einer Trustpilot-Bewertung von 4,6 von 5 Sternen (Stand 10/2026). Ein Bankkonto im Ausland ist dabei kein isoliertes Allheilmittel, sondern bildet die fundamentale Speiche 4 unserer praxiserprobten 7-Speichen-Geldschutz-Strategie.
Maximale Widerstandskraft entsteht durch die Kombination verschiedener Bausteine:
- Speiche 1: Physische Edelmetalle außerhalb des Bankensektors lagern
- Speiche 3: Echte Kryptowährungen in kompromissloser Selbstverwahrung halten
- Speiche 4: Ein Auslandskonto eröffnen, um über liquide Mittel in stabilen Währungsräumen zu verfügen
Echte Stabilität erfordert dabei Transparenz: Regelwerke wie der Automatischer Informationsaustausch (AIA) sorgen weltweit für einen standardisierten Datenaustausch. Genau deshalb funktioniert Schutz heute nur mit offener Rechtskonformität. Im Geldhelden Kursshop lernst du, wie diese Bausteine nahtlos ineinandergreifen, ohne dass du den Überblick im Paragrafendschungel verlierst.
Rechtliche Rahmenbedingungen: AIA, Meldepflichten und Steuertransparenz
Ein Auslandskonto zu besitzen, ist für Bürger aus Deutschland, Österreich und der Schweiz vollkommen legal. Kein Gesetz verbietet es dir, dein hart erarbeitetes Geld jenseits der Landesgrenzen zu deponieren. Entscheidend ist allein der saubere Umgang mit den steuerlichen Spielregeln. Wer heute ein Auslandskonto eröffnen möchte, verabschiedet sich von veralteten Vorstellungen heimlicher Nummernkonten. Wirkliche Souveränität basiert auf absoluter Regeltreue, denn nur wer vollkommen legal agiert, schläft nachts ruhig und bleibt dauerhaft unangreifbar.
Automatischer Informationsaustausch (AIA/CRS) verständlich erklärt
Über 120 Staaten nehmen mittlerweile am Common Reporting Standard (CRS) teil. Das bedeutet: Banken im teilnehmenden Ausland übermitteln Finanzdaten einmal jährlich standardisiert an das Bundeszentralamt für Steuern (BZSt). Zu den gemeldeten Daten gehören deine Personalien, Kontonummern, Jahresendsalden sowie gutgeschriebene Zinsen oder Dividenden. Deine Auslandsbank verlangt daher bereits beim Eröffnungsprozess zwingend deine Steueridentifikationsnummer (TIN). Geheimhaltungsmodelle in angeblichen Steueroasen sind ein riskantes Spiel mit dem Feuer. Transparenz ist hier dein bester Schutzwall, weil sie dir volle Handlungsfreiheit garantiert.
Meldepflichten nach dem Außenwirtschaftsrecht (AWV)
Neben dem Steuerrecht existiert in Deutschland die Außenwirtschaftsverordnung (AWV). Sie dient rein statistischen Zwecken der Deutschen Bundesbank und führt zu keinerlei zusätzlichen Steuern. Dennoch drohen bei Verstößen empfindliche Bußgelder von bis zu 30.000 € pro Fall. Folgende Punkte solltest du kennen:
- Meldegrenze beachten: Zahlungen von Inländern an Ausländer oder Überweisungen auf ausländische Konten Dritter sind ab einem Betrag von mehr als 50.000 € meldepflichtig.
- Reine Eigenüberträge: Wenn du Geld zwischen deinem eigenen deutschen Girokonto und deinem eigenen Auslandskonto transferierst, greift diese Pflicht in der Regel nicht, da kein Gläubigerwechsel stattfindet.
- Einfacher Meldeweg: Meldepflichtige Vorgänge lassen sich unkompliziert telefonisch oder elektronisch über das Meldeportal der Bundesbank bis zum 7. Werktag des Folgemonats abwickeln.
Steuerliche Ehrlichkeit als unüberwindbare Schutzmauer
Echte Vermögenssicherung zieht eine messerscharfe Grenze zwischen legaler Vermögensstreuung und illegaler Steuerhinterziehung. Wer Kapitalerträge auf dem Auslandskonto in seiner jährlichen Steuererklärung deklariert, nimmt Behörden jeden Hebel aus der Hand. In Deutschland greift dafür der Sparer-Pauschbetrag von 1.000 € für Alleinstehende und 2.000 € für Verheiratete, darüber hinaus gilt die Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag. Geldhelden erteilt keine Rechts- oder Steuerberatung; ziehe für deine individuelle Konstellation immer einen Steuerberater hinzu. Wenn du tiefer in die Praxis eintauchen möchtest, schau dir unser kostenloses Geldhelden Live-Webinar an, in dem wir diese Zusammenhänge Schritt für Schritt erläutern.
Stabile Jurisdiktionen für dein Auslandskonto im objektiven Vergleich
Nicht jedes Land eignet sich gleichermaßen zur sicheren Verwahrung deines hart erarbeiteten Vermögens. Viele Ratgeber werfen Dutzende exotische Staaten in einen Topf, ohne die praktischen Hürden im Alltag zu bedenken. Wer ein solides Auslandskonto eröffnen möchte, sucht keine exotische Briefkastenfirma, sondern einen verlässlichen Rechtsrahmen. Drei Kernfaktoren sind entscheidend: politische Neutralität, wirtschaftliche Unabhängigkeit vom Euroraum und erstklassige Bankenliquidität.
Traditionelle Stabilität: Schweiz und Liechtenstein
Die Schweiz und das Fürstentum Liechtenstein bleiben für den deutschsprachigen Raum die Referenzklasse. Beide Jurisdiktionen überzeugen durch hohe Eigenkapitalquoten ihrer Institute und einen verfassungsrechtlich verankerten Schutz von Eigentumsrechten. Schweizer Banken agieren außerhalb des Euro-Währungsraums, bieten Verträge in deutscher Sprache und wickeln Transaktionen über das SEPA-System reibungslos ab. Der Schweizer Franken fungiert seit Generationen als verlässlicher Wertspeicher gegen Kaufkraftverlust. Zudem kennen Schweizer Kantone keine Kapitalertragsteuer auf private Veräußerungsgewinne mobiler Vermögenswerte, wenngleich eine moderate kantonale Vermögenssteuer anfällt.
Moderne Finanzplätze für internationale Diversifikation
Suchst du nach Standorten außerhalb Europas, rückt Singapur in den Fokus. Der Stadtstaat gilt als logistisches und finanzielles Herz Asiens, gestützt auf strikte Rechtsstaatlichkeit und ein stabiles Rechtssystem nach britischem Vorbild. Remote-Eröffnungen sind dort oft anspruchsvoller und setzen höhere Mindesteinlagen voraus. Kleinere Jurisdiktionen werben zwar mit schneller Online-Abwicklung per App, bergen aber bisweilen operative Hürden bei Rücküberweisungen ins Inland. Prüfe vorab genau die tatsächlichen Risiken, bevor du größere Summen transferierst.
Wichtige Prüfkriterien für deine persönliche Länderwahl
Bevor du dein Kapital transferierst, solltest du die Rahmenbedingungen des Ziellandes methodisch durchleuchten. Achte auf folgende Eckpfeiler:
- Einlagensicherungssysteme: Untersuche, wie nationale Sicherungsfonds finanziert sind und ob sie im Ernstfall real greifen können.
- Mehrwährungsfähigkeit: Ein exzellentes Bankkonto erlaubt die Haltung verschiedener Leitwährungen wie Schweizer Franken, US-Dollar oder Norwegische Kronen auf einem einzigen Account.
- Reputation des Bankensektors: Länder auf internationalen grauen Listen der FATF führen bei Überweisungen regelmäßig zu blockierten Transaktionen und bürokratischen Rückfragen.
Ein Auslandskonto entfaltet seinen vollen Schutzwert, wenn es strategisch zu deinen persönlichen Lebensplänen passt. Im kostenlosen Geldhelden Webinar zeigen wir dir, wie du die passende Jurisdiktion für deine Ausgangslage auswählst und Fehler beim Kontozugang systematisch vermeidest.
Schritt für Schritt: So läuft die Kontoeröffnung im Ausland ab
Internationale Institute winken heute niemanden mehr einfach durch. Wer erfolgreich ein Auslandskonto eröffnen möchte, braucht einen klaren Plan und exakt vorbereitete Unterlagen. Seriöse Banken prüfen Neukunden penibel, um regulatorische Auflagen zu erfüllen. Eine saubere Dokumentenmappe entscheidet oft binnen Minuten darüber, ob dein Antrag zügig durchgewunken oder wegen Nachfragen wochenlang blockiert wird.
Erforderliche Dokumente für den KYC-Prozess vorbereiten
Der sogenannte Know-Your-Customer-Prozess (KYC) ist der internationale Standard zur Kundenidentifikation. Ausländische Institute verlangen dabei eine Reihe klar definierter Nachweise:
- Identitätsnachweis: Ein gültiger Reisepass ist meist zwingend erforderlich, da Personalausweise im außereuropäischen Raum selten akzeptiert werden.
- Wohnsitzbestätigung (Proof of Address): Eine aktuelle Strom-, Gas- oder Festnetzrechnung, die nicht älter als drei Monate sein darf und deine vollständige Wohnadresse ausweist.
- Mittelherkunftsnachweis (Proof of Funds): Lückenlose Belege über die Entstehung deines Kapitals, etwa durch Gehaltsnachweise, Steuerbescheide, Immobilienverkaufsverträge oder Erbschaftsnachweise.
- Steueridentifikationsnummer: Deine deutsche Steuer-ID für die standardisierte Selbstauskunft nach den CRS-Vorgaben.
Ablauf der Verifizierung und Kontoaktivierung
Die Identitätsprüfung erfolgt bei modernen Instituten digital per Video-Ident oder über zertifizierte Identifikations-Apps. Bereite dich darauf vor, im kurzen Gespräch mit dem Compliance-Mitarbeiter sachlich Auskunft zu geben. Erkläre dein Anliegen transparent: Geografische Diversifikation und die Haltung stabiler Fremdwährungen sind vollkommen legitime Gründe für eine Kontoeröffnung. Unpräzise Antworten oder widersprüchliche Angaben führen hingegen schnell zur Ablehnung. Nach erfolgreicher Prüfung erhältst du deine Zugangsdaten und aktivierst zwingend eine moderne Zwei-Faktor-Authentifizierung (2FA).
Typische Fallstricke bei der Kontoeröffnung vermeiden
Ein gravierender Fehler unterläuft vielen Anlegern gleich bei der ersten Einzahlung. Die initiale Überweisung zur Aktivierung des Kontos muss ausnahmslos von einem Referenzkonto stammen, das exakt auf deinen eigenen Namen lautet. Überweisungen von Firmenkonten oder Gemeinschaftskonten mit Dritten lehnen viele Auslandsbanken postwendend ab. Führe nach Freischaltung zunächst eine kleine Testüberweisung durch, um die Laufzeiten und Schnittstellen im Online-Banking risikofrei kennenzulernen.
Wenn du erfahren möchtest, wie du Fallstricke bei internationalen Banken souverän umgehst und den gesamten Prozess strukturiert meisterst, melde dich für unser kostenloses Live-Webinar zur Geldsicherung an und erfahre direkt aus der Praxis, wie du dabei vorgehst.
Das Auslandskonto als Baustein echter finanzieller Souveränität
Ein Bankkonto im Ausland ist ein starker Hebel, entfaltet seine volle Wirkung aber erst im Verbund mit einer ganzheitlichen Strategie. Wer isoliert ein Auslandskonto eröffnen möchte und glaubt, damit alle finanziellen Risiken gelöst zu haben, greift zu kurz. Bankguthaben bleiben letztlich schuldrechtliche Forderungen gegen ein Institut und unterliegen damit den Risiken des jeweiligen Währungssystems. Ein internationales Bankkonto fungiert in der Praxis vielmehr als liquides Drehkreuz. Es bildet die verlässliche Brücke, um Kapital souverän zwischen verschiedenen Anlageklassen und Ländern zu bewegen.
Warum ein einzelnes Konto selten die Gesamtlösung ist
Wahre Unabhängigkeit erfordert das Zusammenspiel mehrerer Schutzebenen. Die bewährte Flaggentheorie besagt vereinfacht: Verteile die relevanten Bereiche deines Lebens auf Staaten, die dich am besten behandeln. Wohnsitz, Bankverbindung, Sachwerte und Unternehmensstrukturen sollten nicht geballt an einem einzigen Ort liegen. Dein Konto im Ausland dient dabei als Basis, um krisensichere Sachwerte anzusteuern:
- Edelmetalle zollfrei verwahren: Liquide Mittel aus dem Auslandskonto ermöglichen den direkten Erwerb von physischem Gold oder Silber in neutralen Hochsicherheitslagern.
- Kryptowerte selbst verwahren: Internationale Kontoverbindungen erleichtern den reibungslosen Zugang zu weltweiten Krypto-Börsen, um Bitcoin auf Hardware-Wallets zu transferieren.
- Handlungsspielraum sichern: Ein Zweitkonto garantiert Liquidität, falls inländische Karten blockiert sind oder Überweisungsbeschränkungen greifen.
Dieses Zusammenspiel verwandelt ein einfaches Konto in ein mächtiges Schutzschild für dein über Jahre aufgebautes Erspartes. Vertiefe dieses Wissen mit unserem Leitfaden über eine praxiserprobte Vermögensstrategie, um die einzelnen Bausteine optimal abzustimmen.
Souveränität systematisch planen und umsetzen
Finanzielle Selbstbestimmung bedeutet, Verantwortung zu übernehmen. Verlasse dich nicht darauf, dass staatliche Systeme oder traditionelle Banken dein Vermögen uneigennützig beschützen. 11.963 Kunden der Geldhelden-Community nutzen bereits diesen systematischen Ansatz, um ihre Ersparnisse gegen Krisen abzusichern. In den Programmen der Geldhelden Freiheits-Akademie zeigen wir dir konkrete Wege, wie du bürokratische Prozesse meisterst und deine Kontenstruktur sauber aufbaust.
Möchtest du dein Vermögen jetzt gezielt gegen geopolitische und wirtschaftliche Risiken absichern? Melde dich für das kostenlose Geldhelden Webinar an und erfahre direkt, wie du deine persönliche Vermögensarchitektur Schritt für Schritt realisierst.
Deine finanzielle Zukunft jetzt selbst in die Hand nehmen
Echte Vermögenssicherung erfordert Entschlossenheit und Weitblick. Wer heute ein Auslandskonto eröffnen möchte, baut gezielt das einseitige Klumpenrisiko im heimischen Bankensektor ab. Transparente Standards wie der automatische Informationsaustausch garantieren dir dabei volle Legalität und einen ruhigen Schlaf. Gleichzeitig verschafft dir ein Konto in einer stabilen Jurisdiktion genau die Handlungsfähigkeit, die im Krisenfall über den dauerhaften Erhalt deiner Kaufkraft entscheidet.
Ein einzelnes Konto bleibt jedoch nur ein Baustein deines Schutzschildes. Erst in Kombination mit krisenfesten Sachwerten entfaltet dein Kapital maximale Widerstandskraft gegen geopolitische Erschütterungen. Seit 2018 vertrauen 11.963 Kunden auf die praxiserprobten Strategien von Geldhelden-Gründer Marco Lachmann-Anke, belegt durch eine Trustpilot-Bewertung von 4,6 von 5 Sternen (Stand 10/2026).
Warte nicht ab, bis neue Restriktionen deinen Spielraum einschränken. Jetzt am kostenlosen Webinar teilnehmen und Vermögen absichern, um deine persönliche Geldschutz-Strategie Schritt für Schritt umzusetzen. Du hast dein Vermögen aufgebaut, schütze es mit der gleichen Sorgfalt.
Häufig gestellte Fragen zum Auslandskonto
Ist es für deutsche Staatsbürger vollkommen legal, ein Auslandskonto zu eröffnen?
Ja, es ist für deutsche Staatsbürger absolut legal, ein Auslandskonto zu eröffnen und zu führen. Die freie Wahl deiner Bankverbindung ist ein Grundpfeiler des weltweiten Kapitalverkehrs. Entscheidend ist allein, dass du deine steuerlichen Pflichten im Inland erfüllst. Zinsen oder Veräußerungsgewinne gehören regulär in die Einkommensteuererklärung deines Wohnsitzlandes. Das Führen des Kontos selbst ist weder anmeldepflichtig noch verboten, solange du vollständige Steuertransparenz wahrst.
Wie erfährt das deutsche Finanzamt von meinem Bankkonto im Ausland?
Das deutsche Finanzamt erfährt über den automatischen Informationsaustausch (AIA/CRS) von deinen Auslandskonten. Banken in über 120 teilnehmenden Staaten melden jährliche Salden, Zinserträge und Dividenden an das Bundeszentralamt für Steuern (BZSt). Diese Behörde leitet die Daten an dein Wohnsitzfinanzamt weiter. Zudem deklarierst du erwirtschaftete Kapitalerträge eigenständig in deiner Steuererklärung. Heimliche Konten gibt es im modernen Bankenwesen praktisch nicht mehr; echte Sicherheit basiert auf voller Transparenz.
Kann ich ein Auslandskonto komplett online ohne persönliche Anreise eröffnen?
Ja, bei vielen renommierten Instituten kannst du ein Auslandskonto eröffnen, ohne persönlich anreisen zu müssen. Die Identitätsprüfung läuft heute meist über etablierte Video-Ident-Verfahren oder zertifizierte Verifizierungs-Apps ab. Du reichst deine Ausweisdokumente und Adressnachweise einfach digital ein. Lediglich bei hochspezialisierten Privatbanken mit sehr hohen Anlagebeträgen oder in bestimmten außereuropäischen Staaten verlangen Compliance-Abteilungen vereinzelt noch das persönliche Erscheinen vor Ort.
Welche Mindesteinlagen verlangen internationale Banken typischerweise?
Die Spanne bei den geforderten Mindesteinlagen variiert je nach Ausrichtung der jeweiligen Bank stark. Moderne Neobanken und kundenorientierte Retail-Institute in Europa oder Übersee eröffnen Konten oft schon ohne Mindesteinlage oder ab wenigen hundert Euro. Klassische Schweizer oder Liechtensteiner Privatbanken verlangen dagegen häufig Ersteinlagen ab 50.000 € oder verwalten Portfolios erst ab sechsstelligen Summen. Prüfe vor deiner Antragstellung stets das Gebührenmodell und die Mindestanforderungen des Zielinstituts.
Was passiert mit meinem Auslandskonto im Falle einer staatlichen Währungsreform?
Ein Bankkonto in einer fremden Rechtsordnung unterliegt nicht automatisch den Währungsgesetzen oder Zwangsumstellungen deines Heimatlandes. Führt der Euroraum beispielsweise Kapitalverkehrskontrollen oder Währungsreformen ein, betrifft das primär Institute im heimischen Rechtsraum. Guthaben auf einem Schweizer Konto lauten meist auf Schweizer Franken und verbleiben unter dem Schutz des Gastlandes. Ein Auslandskonto verschafft dir in Krisenzeiten wertvolle Handlungsfähigkeit und fungiert als unabhängiges Liquiditätspolster.
Gilt die gesetzliche Einlagensicherung auch für Konten außerhalb der EU?
Die EU-weite gesetzliche Einlagensicherung von 100.000 € gilt ausschließlich für Banken innerhalb der Europäischen Union. Solide Drittstaaten besitzen jedoch eigene, oft sehr verlässliche Schutzsysteme. In der Schweiz sichert die Organisation esisuisse Einlagen bis zu 100.000 CHF pro Kunde ab. In den USA schützt die FDIC Einlagen sogar bis zu 250.000 USD. Achte bei der Länderauswahl stets auf die Eigenkapitalstärke des Bankensektors statt nur auf Garantieversprechen.
Wie überweise ich größere Geldbeträge legal und sicher auf mein Auslandskonto?
Größere Beträge überweist du am sichersten per klassischer Banküberweisung direkt von deinem inländischen Referenzkonto. Achte darauf, dass Absender- und Empfängerkonto exakt auf denselben Namen lauten, um Rückfragen bei der Geldwäscheprüfung zu vermeiden. In Deutschland gilt für Zahlungen an Dritte ab 50.000 € die Meldepflicht nach der Außenwirtschaftsverordnung (AWV) bei der Bundesbank. Reine Überträge zwischen deinen eigenen Konten sind davon meist befreit, sollten aber für eventuelle Rückfragen lückenlos belegt sein.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.