Was, wenn die beste Geldentscheidung nicht darin besteht, sofort zu investieren, sondern zuerst die richtigen Fragen zu stellen? Finanzielle Bildung für Erwachsene klingt vielleicht nach Fachwissen. Sie beginnt aber ganz einfach: Du möchtest verstehen, was Begriffe bedeuten und welche Risiken hinter einer Empfehlung stecken.
Vielleicht kennst du das: Zu Geldthemen gibt es viele Meinungen, aber nicht jede passt zu deiner Situation. Wenn du unsicher bist, welche Wissenslücke du zuerst schließen solltest, kann selbst Nichtstun wie eine riskante Entscheidung wirken. Das ist nachvollziehbar. Du musst nicht alles auf einmal lernen und auch keinem heißen Anlagetipp folgen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
In diesem Artikel erfährst du, wie du Finanzbegriffe und Risiken besser einordnest, deinen Lernbedarf erkennst und passende nächste Schritte auswählst. Die grundlegenden Fragen helfen dir, Entscheidungen über dein Geld informierter und eigenständiger zu treffen, ohne mögliche Risiken auszublenden. So gewinnst du Orientierung, bevor du handelst.
Wichtigste Erkenntnisse
- Finanzielle Bildung für Erwachsene beginnt im Alltag: Mit einem klaren Blick auf Einnahmen, Ausgaben, Rücklagen und Ziele kannst du Entscheidungen besser einordnen.
- Inflation verändert die Kaufkraft deines Geldes. Wenn du Budget, Ziele und Risiken gemeinsam betrachtest, erkennst du leichter, welche Fragen für dich wichtig sind.
- Prüfe Finanzinformationen auf nachvollziehbare Quellen, Belege, Risiken, mögliche Interessenkonflikte und Aktualität, bevor du ihnen vertraust.
- Baue dein Wissen Schritt für Schritt auf: Wähle eine konkrete Frage, lerne die Grundlagen und prüfe, was du daraus für deine Situation ableiten kannst.
- Ein strukturierter Lernrahmen macht unterschiedliche Themen sichtbar. Bei Auslandskonten und anderen Auslandsbezügen gehören auch Meldepflichten wie der automatische Informationsaustausch (AIA/AEOI) dazu.
Finanzielle Bildung für Erwachsene: Was sie im Alltag wirklich bedeutet
Finanzielle Bildung hilft dir, Geldentscheidungen informiert zu verstehen und abzuwägen. Sie beginnt nicht erst bei Aktien oder komplizierten Finanzprodukten. Im Alltag zeigt sie sich schon, wenn du Einnahmen und Ausgaben ordnest, Rücklagen planst, Schulden vergleichst oder überlegst, wie du langfristige Ziele angehen möchtest.
Ein einfaches Beispiel: Du notierst, wie viel Geld regelmäßig hereinkommt und welche Ausgaben fest eingeplant sind. Danach kannst du besser einschätzen, ob eine Rücklage sinnvoll ist, ob eine bestehende Schuld Aufmerksamkeit braucht oder ob du Geld für ein späteres Vorhaben zurücklegen möchtest. Es geht nicht darum, jede Entscheidung perfekt zu treffen. Es geht darum, Folgen und Unsicherheiten besser zu erkennen.
Finanzielle Bildung für Erwachsene bedeutet deshalb nicht, dass du eine bestimmte Anlage wählen musst. Wissen kann deine Einschätzung verbessern, garantiert aber weder finanziellen Erfolg noch die passende Entscheidung für jede Lebenslage. Eine wichtige Unterscheidung lautet: Finanzielle Bildung vermittelt Orientierung, Anlageberatung bewertet konkrete Möglichkeiten für eine persönliche Situation. Allgemeine Erklärungen ersetzen keine individuelle Finanz-, Steuer- oder Rechtsberatung.
Der Begriff Finanzielle Allgemeinbildung beschreibt ein breites Feld. Im Alltag zählt vor allem, dass du Informationen verstehst, Fragen stellen und Entscheidungen nachvollziehbar abwägen kannst.
Welche Fähigkeiten gehören zur finanziellen Bildung?
Einige Grundbegriffe helfen dir, Aussagen rund ums Geld besser einzuordnen:
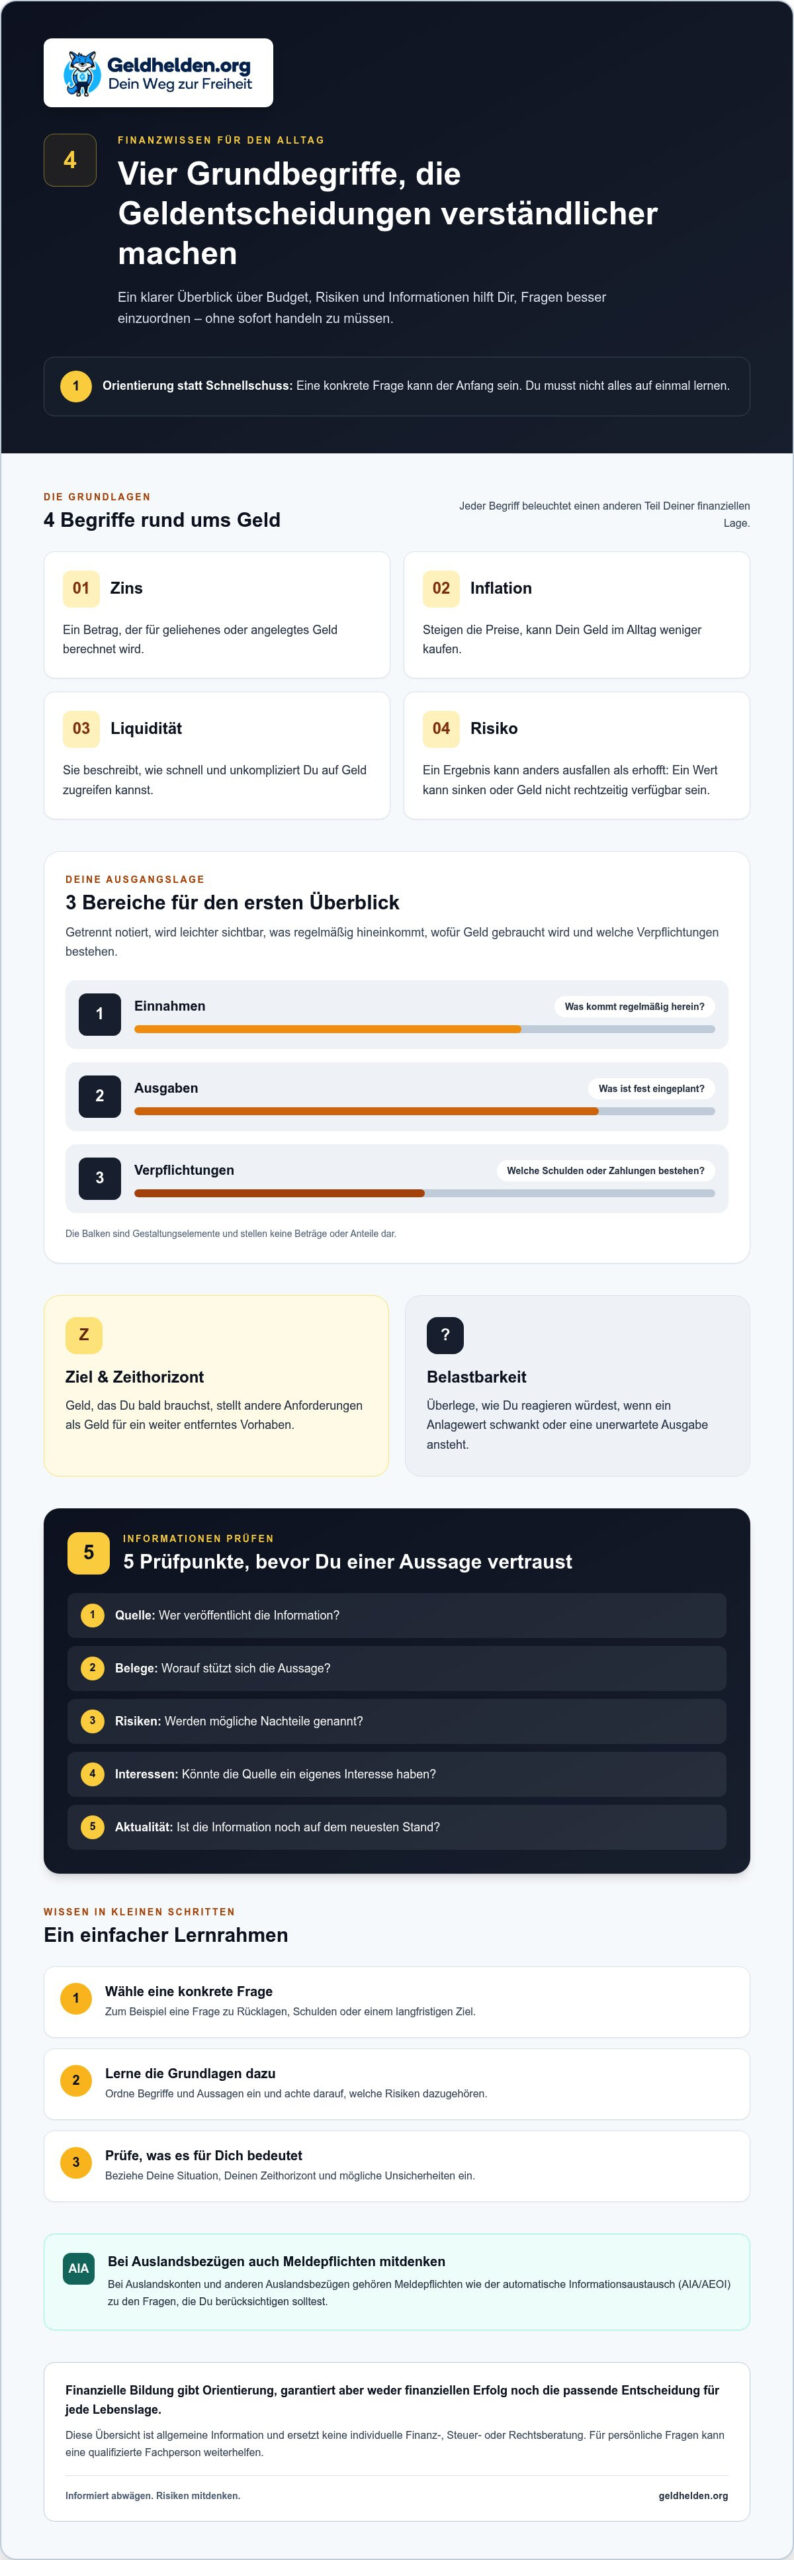
- Zins: Ein Betrag, der für geliehenes oder angelegtes Geld berechnet wird.
- Inflation: Steigen die Preise, kann dein Geld im Alltag weniger kaufen.
- Liquidität: Wie schnell und unkompliziert du auf Geld zugreifen kannst.
- Risiko: Die Möglichkeit, dass ein Ergebnis anders ausfällt als erhofft. Ein Wert kann sinken oder Geld kann nicht rechtzeitig verfügbar sein.
Welche Entscheidung zu dir passt, hängt auch von deinem Ziel und Zeithorizont ab. Geld, das du bald brauchst, stellt andere Anforderungen als Geld für ein weit entferntes Vorhaben. Ebenso wichtig ist deine persönliche Belastbarkeit: Wie würdest du reagieren, wenn der Wert einer Anlage schwankt oder eine unerwartete Ausgabe ansteht?
Prüfe außerdem, wer eine Information veröffentlicht, worauf sie sich stützt und ob Risiken genannt werden. Trenne belegbare Fakten von Meinungen und überlege, ob die Quelle ein eigenes Interesse an deiner Entscheidung haben könnte.
Warum ist finanzielle Bildung auch später im Leben wichtig?
Finanzielle Fragen verändern sich mit dem Leben. Vielleicht planst du den Ruhestand, ordnest Rücklagen neu oder denkst über die Weitergabe von Vermögen nach. Deine bisherige Erfahrung ist dabei kein Hindernis, sondern ein guter Ausgangspunkt. Du musst nicht alles neu lernen. Eine konkrete Frage reicht oft, um gezielt anzufangen.
Selbstbestimmung entsteht Schritt für Schritt, nicht durch Leistungsdruck oder schnelle Erfolge. Wenn du dein Wissen systematisch vertiefen möchtest, bieten die Kurse zu Geld und finanzieller Freiheit einen Lernrahmen. Wähle ein Thema, das zu deiner aktuellen Frage passt, und beziehe mögliche Risiken in deine Überlegungen ein.
Finanzwissen verstehen: So hängen Budget, Inflation und Risiko zusammen
Dein Budget zeigt, was mit deinem Geld geschieht. Von den regelmäßigen Einnahmen gehen laufende Ausgaben und Verpflichtungen ab. Was übrig bleibt, kann Rücklagen stärken oder für längerfristige Ziele vorgesehen sein. Die Bereiche hängen zusammen: Sind die Ausgaben höher als die Einnahmen, schrumpft dein Spielraum. Gibt es einen Überschuss, kannst du überlegen, ob du ihn für kurzfristige Bedürfnisse, eine Rücklage oder ein späteres Vorhaben einplanst.
Das ist keine fertige Finanzplanung und keine Aufforderung zu einer bestimmten Anlage. Es hilft dir vielmehr, deine Ausgangslage klarer zu sehen. Finanzielle Bildung für Erwachsene heißt auch, zuerst zu verstehen, welche Mittel verfügbar sind und wann du sie brauchen könntest.
Wie ordnest du deine finanzielle Ausgangslage ein?
Für einen ersten Überblick kannst du Einnahmen, regelmäßige Ausgaben und bestehende Verpflichtungen getrennt notieren. Berücksichtige nicht nur monatliche Rechnungen, sondern auch Ausgaben, die seltener anfallen. Unterscheide anschließend zwischen kurzfristigen Bedürfnissen, etwa einer absehbaren Reparatur, und längerfristigen Zielen. So wird sichtbarer, welcher Teil deines Geldes kurzfristig verfügbar bleiben sollte und welche Fragen noch offen sind.
Diese Übersicht gibt Orientierung, beantwortet aber nicht automatisch, welche Lösung für dich persönlich geeignet ist. Auch deine Lebenssituation, Verpflichtungen und Einschätzung möglicher Schwankungen spielen eine Rolle.
Was bedeuten Inflation, Risiko und Diversifikation?
Inflation beschreibt, dass Preise im Allgemeinen steigen und Geld dadurch an Kaufkraft verlieren kann. Stell dir vor, derselbe Einkauf kostet später mehr als heute: Mit dem gleichen Betrag bekommst du dann möglicherweise weniger. Das sagt nicht voraus, wie sich einzelne Preise entwickeln. Es zeigt aber, warum es sinnvoll sein kann, langfristige Ziele nicht nur in Eurobeträgen, sondern auch mit Blick auf die künftige Kaufkraft zu betrachten.
Risiko bedeutet nicht automatisch Verlust. Es beschreibt die Unsicherheit darüber, wie sich ein Ergebnis entwickelt. Ein Wert kann steigen oder fallen. Außerdem kann Geld gebunden sein, wenn du es gerade brauchst. Überlege deshalb bei jeder Möglichkeit, welche Schwankungen oder Einschränkungen auftreten könnten und ob du damit umgehen kannst.
Diversifikation bedeutet, Vermögen auf unterschiedliche Anlagen oder Bereiche zu verteilen. Sie kann einzelne Risiken streuen, aber weder Verluste ausschließen noch eine bestimmte Entwicklung garantieren. Auch verschiedene Anlagen können gleichzeitig an Wert verlieren. Eine Verteilung ersetzt deshalb nicht das Verständnis für die Eigenschaften und Risiken jeder Anlage.
Wenn du unterschiedliche Ansätze zum Vermögensschutz betrachtest, prüfe die jeweiligen Risiken und Rahmenbedingungen getrennt. Bei Auslandskonten und anderen Auslandsbezügen können Meldepflichten und der automatische Informationsaustausch (AIA/AEOI) relevant sein. Steuerliche und rechtliche Einzelfragen solltest du mit qualifizierten Fachleuten klären.
Wenn du die Grundlagen lieber Schritt für Schritt vertiefst, kannst du dir das Webinar zu Geldthemen als nächsten Lernschritt ansehen. Nimm eine konkrete Frage mit und prüfe anschließend, welche Informationen dir noch fehlen.
Finanzielle Bildung: Woran du gute Informationen und fragwürdige Versprechen erkennst
Eine selbstbewusste Aussage ist noch kein Beleg. Gerade bei Geldthemen lohnt es sich, kurz innezuhalten: Wer macht die Aussage, worauf stützt sie sich und welche Risiken werden genannt? So kannst du Finanzinformationen prüfen, ohne sie vorschnell zu glauben oder pauschal abzulehnen.
Ein erster Vergleich hilft:
- Nachvollziehbare Information: Die Quelle ist erkennbar, Belege lassen sich prüfen, Risiken und Grenzen werden benannt und das Veröffentlichungsdatum ist sichtbar.
- Unbelegtes Versprechen: Ein bestimmtes Ergebnis wird in Aussicht gestellt, aber die Begründung bleibt vage. Mögliche Nachteile oder Bedingungen fehlen.
Diese Unterscheidung ist kein Urteil über eine Person oder einen Anbieter. Sie ist ein Werkzeug, um Behauptungen genauer zu prüfen. Frag nicht nur: „Klingt das überzeugend?“, sondern auch: „Kann ich die Grundlage selbst nachvollziehen?“
Welche Warnsignale sprechen gegen eine verlässliche Finanzinformation?
Garantierte Gewinne, künstlicher Zeitdruck und verharmloste Risiken sind Gründe, genauer hinzusehen. Auch eine dringende Aufforderung, sofort zu handeln, sollte dich nicht davon abhalten, zuerst Unterlagen und Bedingungen zu prüfen. Daraus allein folgt jedoch kein Betrugsvorwurf. Entscheidend ist, ob Aussagen überprüfbar und ausgewogen dargestellt werden.
- Ist die Quelle genannt, und kann ich ihre Belege nachvollziehen?
- Werden mögliche Verluste, Einschränkungen und Unsicherheiten offen angesprochen?
- Hat die veröffentlichende Person oder Organisation ein erkennbares eigenes Interesse?
- Ist die Information aktuell, oder bezieht sie sich auf einen früheren Stand?
Erfahrungsberichte können zeigen, wie eine einzelne Person etwas erlebt hat. Sie belegen aber nicht, dass andere dieselben Ergebnisse erzielen oder dass eine Entscheidung für dich geeignet ist. Trenne deshalb persönliche Eindrücke von überprüfbaren Fakten und allgemeinen Empfehlungen. Bei wichtigen Entscheidungen kann es sinnvoll sein, mehrere verlässliche Quellen miteinander zu vergleichen.
Was gilt bei Steuern, Auslandsbezügen und Meldepflichten?
Allgemeine Informationen erklären Zusammenhänge. Individuelle steuerliche oder rechtliche Beratung berücksichtigt persönliche Umstände und konkrete Sachverhalte. Ein Hinweis aus einem Beitrag oder Forum ersetzt deshalb keine Prüfung durch qualifizierte Fachleute, besonders bei grenzüberschreitenden Fragen.
Legale Steueroptimierung bedeutet, zulässige Möglichkeiten im Rahmen der geltenden Regeln zu prüfen. Steuerhinterziehung ist keine Strategie zur Vermögensplanung. Bei Auslandsbezügen können Meldepflichten relevant sein. Dazu gehört auch der automatische Informationsaustausch (AIA/AEOI), über den Finanzkontoinformationen zwischen teilnehmenden Staaten ausgetauscht werden können. Welche Regeln auf dich zutreffen, hängt von deiner Situation ab und sollte fachkundig geklärt werden.
Wenn du Finanzthemen und ihre Risiken Schritt für Schritt einordnen möchtest, kann ein Webinar zu Geld und Vermögensschutz ein nächster Lernschritt sein. Nimm dir Zeit für deine Fragen und prüfe Aussagen weiterhin anhand ihrer Quellen und Belege.
Finanzielle Bildung für Erwachsene: Mit diesen Schritten baust du Wissen auf
Du musst nicht sämtliche Geldthemen auf einmal verstehen. Ein überschaubarer Lernweg bringt mehr Klarheit: Nimm dir eine konkrete Frage vor, arbeite sie Schritt für Schritt durch und halte fest, was du noch nicht weißt. Finanzielle Bildung für Erwachsene bedeutet nicht, sofort handeln zu müssen. Sie hilft dir, den nächsten Lernschritt selbst zu wählen.
Nutze dafür diese fünf Schritte:
- Lege dein Ziel fest. Formuliere eine Frage, die dich gerade beschäftigt. Zum Beispiel: Wie kann ich Rücklagen und längerfristige Ziele voneinander unterscheiden? Oder: Welche Risiken sollte ich verstehen, bevor ich eine Möglichkeit bewerte?
- Kläre die Grundlagen. Sammle zuerst die Begriffe und Zusammenhänge, die du für deine Frage brauchst. Wenn es um Schulden geht, kann das bedeuten, Konditionen und Rückzahlung zu verstehen. Bei einem Anlagethema solltest du klären, wie mögliche Schwankungen oder ein eingeschränkter Zugriff auf dein Geld wirken können.
- Suche nachvollziehbare Quellen. Achte darauf, wer eine Information veröffentlicht, wann sie erstellt wurde und ob Aussagen belegt sind. Notiere offene Punkte, statt Lücken mit Vermutungen zu füllen. Eine einzelne Frage lässt sich oft gezielter prüfen als mehrere Themen gleichzeitig.
- Betrachte Chancen und Risiken. Fasse in eigenen Worten zusammen, was für eine Möglichkeit spricht und was dagegen. Berücksichtige auch, was passieren könnte, wenn eine Annahme nicht zutrifft oder du das Geld früher brauchst als geplant.
- Überprüfe dein Verständnis. Geh deine Notizen noch einmal durch. Hat sich deine Frage geklärt? Sind neue Fragen entstanden? Finanzwissen entwickelt sich weiter, wenn sich Informationen oder deine Lebenssituation ändern. Eine frühere Einschätzung ist daher kein starres Rezept für jede spätere Entscheidung.
Ein kurzer Selbstcheck hilft dir, deinen Lernstand einzuschätzen. Beantworte die Fragen ehrlich, ohne daraus eine allgemeingültige Regel abzuleiten:
- Kann ich mein Ziel und den Zeithorizont in eigenen Worten beschreiben?
- Verstehe ich die zentralen Begriffe und kann ich mögliche Risiken benennen?
- Weiß ich, welche Aussagen belegt sind und welche noch geprüft werden müssen?
- Ist mir klar, was ich noch nicht weiß und welche Quelle oder fachliche Unterstützung weiterhelfen könnte?
Wenn du eine dieser Fragen mit Nein beantwortest, ist das kein Grund zur Sorge. Es zeigt dir, wo dein nächster Lernschritt liegen kann. Bei persönlichen steuerlichen, rechtlichen oder finanziellen Fragen kann eine qualifizierte Fachperson deine individuelle Situation einordnen. Allgemeine Lerninhalte ersetzen diese Beratung nicht.
Wenn du deine Geldthemen systematisch vertiefen möchtest, bieten die Kurse zu finanzieller Freiheit und Vermögensschutz einen passenden Lernrahmen. Für ergänzende Orientierung kannst du außerdem den nächsten Lernschritt im Webinar wählen und mit einer konkreten Frage starten.
Mit finanzieller Bildung den nächsten Schritt planen: Wissen vertiefen statt blind handeln
Wenn du die Grundlagen besser einordnen kannst, musst du trotzdem nicht sofort eine Anlageentscheidung treffen. Ein sinnvoller nächster Schritt kann sein, einzelne Themen geordnet kennenzulernen. Die 7-Speichen-Geldschutz-Strategie lässt sich dafür als Lernrahmen nutzen. Sie stellt sieben unterschiedliche Felder nebeneinander, nicht als fertige Empfehlung und nicht als Garantie für Vermögensschutz.
Zu jedem Feld gehören eigene Fragen, Risiken und mögliche Verluste. Der Überblick kann dir zeigen, wo du mehr verstehen möchtest:
- Edelmetalle: Informiere dich über Preisschwankungen sowie Fragen zu Kauf, Aufbewahrung und späterer Verfügbarkeit.
- Internationale Immobilien: Beschäftige dich mit den Risiken eines einzelnen Objekts, der örtlichen Marktlage und den rechtlichen Rahmenbedingungen.
- Kryptowährungen: Werte können stark schwanken. Auch die Verwaltung digitaler Zugänge und mögliche Verluste gehören zum Lernstoff.
- Auslandskonten: Prüfe, welche Bedingungen für Zugriff, Währung und Kontoführung wichtig sind. Auslandsbezüge können außerdem Meldepflichten betreffen, etwa im Zusammenhang mit dem automatischen Informationsaustausch (AIA/AEOI).
- Flag Theory: Dieses Denkmodell betrachtet verschiedene Länder und Lebensbereiche. Es ersetzt keine Prüfung der jeweiligen rechtlichen, steuerlichen und praktischen Folgen.
- Offshore-Gesellschaften: Informiere dich über laufende Pflichten, Kosten und rechtliche Risiken. Eine Gesellschaft im Ausland macht eine Gestaltung nicht automatisch passend oder steuerlich vorteilhaft.
- Datenschutz: Mehr digitale Selbstbestimmung verlangt Aufmerksamkeit für den Schutz persönlicher Daten und den möglichen Verlust von Zugängen oder Informationen.
Die Felder unterscheiden sich deutlich. Eine Immobilie ist nicht dasselbe wie eine Kryptowährung, und Datenschutz ist keine Anlageform. Gerade deshalb lohnt es sich, nicht alles gleichzeitig zu verfolgen. Wähle ein Thema, kläre zuerst die Grundlagen und notiere offene Fragen. Finanzielle Bildung für Erwachsene heißt auch, die Grenzen des eigenen Wissens zu erkennen.
Wie hilft ein strukturiertes Lernangebot beim Dranbleiben?
Ein Kurs oder Webinar kann Informationen bündeln und Themen in einer nachvollziehbaren Reihenfolge vermitteln. Er verspricht keine bestimmten Ergebnisse und nimmt dir keine Entscheidung ab. Die Freiheits-Akademie ist ein Bildungsangebot von Geldhelden, keine individuelle Finanz-, Steuer- oder Rechtsberatung. Nutze Lernangebote, um Zusammenhänge zu verstehen und eigene Fragen gezielter zu formulieren.
Wenn du einen unverbindlichen Einstieg suchst, kannst du dich zum kostenlosen Webinar zur finanziellen Bildung anmelden und prüfen, welche Themen für deinen nächsten Lernschritt relevant sind.
Wann solltest du für deine Situation Fachleute einbeziehen?
Allgemeine Bildung erklärt Begriffe und mögliche Risiken. Persönliche Beratung bezieht deine konkrete finanzielle, steuerliche oder rechtliche Situation ein. Bei individuellen Entscheidungen, besonders mit Auslandsbezug, kann eine dafür qualifizierte Fachperson offene Fragen einordnen. Steuerliche Gestaltungen müssen legal bleiben und geltende Meldepflichten berücksichtigen. Nimm dir Zeit, erst zu lernen und dann gezielt zu entscheiden.
Mach aus deiner nächsten Geldfrage einen klaren Schritt
Du musst nicht heute alle offenen Finanzfragen lösen. Wähle eine aus, die für dich gerade wirklich zählt, und entscheide, was du als Nächstes verstehen möchtest. Vielleicht willst du einen Begriff klären, eine Quelle genauer prüfen oder herausfinden, welche Risiken du noch nicht einschätzen kannst. So wird aus einem unübersichtlichen Thema ein überschaubarer Lernschritt.
Finanzielle Bildung für Erwachsene heißt auch, sich Zeit für die eigene Einschätzung zu nehmen. Du darfst innehalten, weiterlernen und eine Entscheidung vertagen, solange wichtige Fragen offen sind. Das ist kein Stillstand, sondern ein selbstbestimmter Umgang mit deinem Geld. Bei persönlichen Finanz-, Steuer- oder Rechtsfragen kann eine qualifizierte Fachperson deine individuelle Situation einordnen.
Wenn du dein Wissen weiterentwickeln möchtest, nutze das Webinar, um neue Impulse aufzunehmen und deine Fragen zu sortieren. Melde dich zum kostenlosen Webinar an und vertiefe dein Finanzwissen. Geh in deinem Tempo vor und starte mit einer konkreten Frage.
Häufige Fragen zur finanziellen Bildung
Was bedeutet finanzielle Bildung für Erwachsene?
Finanzielle Bildung für Erwachsene bedeutet, Geldfragen so weit zu verstehen, dass du ihre Folgen einschätzen und gezielt nachfragen kannst. Im Alltag zeigt sich das etwa, wenn du eine Kontoabrechnung prüfst, eine Kreditrate mit deinem verfügbaren Einkommen abgleichst oder vor einer größeren Anschaffung die finanziellen Folgen bedenkst. Es geht nicht darum, jedes Fachthema zu beherrschen, sondern wichtige Entscheidungen nicht allein dem Bauchgefühl zu überlassen.
Kann man finanzielle Bildung auch im Erwachsenenalter noch lernen?
Ja, du kannst Finanzwissen in jedem Alter erweitern. Neue Fragen entstehen oft durch Veränderungen im Leben, etwa beim Übergang in den Ruhestand, nach einem Umzug oder wenn du Vermögen weitergeben möchtest. Deine bisherigen Erfahrungen zählen dabei: Sie helfen dir, neue Informationen mit dem abzugleichen, was du schon kennst. Du musst nicht bei null anfangen. Nimm dir ein Thema vor, das zu deiner aktuellen Lebenssituation passt.
Wie fange ich mit finanzieller Bildung am besten an?
Beginne mit einer Frage, die du tatsächlich beantworten möchtest, statt mit einem großen Ziel wie „alles über Geld lernen“. Wenn du zum Beispiel eine Abbuchung auf deinem Kontoauszug nicht einordnen kannst, kläre zuerst, worauf sie beruht und welche Unterlagen dazugehören. Halte fest, woher deine Informationen stammen. So kannst du später nachvollziehen, was du geprüft hast und welche Punkte noch offen sind.
Welche Themen gehören zur finanziellen Bildung?
Dazu zählen neben Sparen und Geldanlage auch Altersvorsorge, Schulden, Steuern und der Umgang mit Verträgen. Ebenso hilfreich ist Wissen über Erbschaftsfragen, digitale Sicherheit und den Schutz persönlicher Daten. Du musst nicht jedes Feld gleich ausführlich bearbeiten. Welche Themen gerade wichtig sind, hängt davon ab, welche Entscheidungen vor dir liegen. Bei grenzüberschreitenden Geldfragen können zusätzlich steuerliche und rechtliche Regeln des jeweiligen Landes eine Rolle spielen.
Brauche ich finanzielle Bildung, wenn ich bereits Geld anlege?
Ja, denn eine bestehende Anlage nimmt dir nicht die Aufgabe ab, sie weiterhin zu verstehen. Du kannst prüfen, welchen Zweck sie in deiner Vermögensplanung erfüllt, welche Kosten anfallen und unter welchen Bedingungen du an dein Geld kommst. Auch Veränderungen deiner Ziele oder Lebenssituation können Anlass sein, deine Annahmen neu zu betrachten. Das ist keine Aufforderung, etwas zu kaufen oder zu verkaufen, sondern eine Möglichkeit, informiert zu bleiben.
Ist ein Finanzkurs dasselbe wie eine Anlageberatung?
Nein. Ein Finanzkurs vermittelt allgemeine Inhalte und kann dir helfen, Begriffe oder Zusammenhänge besser zu verstehen. Eine persönliche Anlageberatung betrachtet dagegen deine individuelle Situation und konkrete Fragestellungen. Ein Kurs beantwortet deshalb nicht automatisch, welche Entscheidung für dich richtig ist. Auch die Bildungsangebote der Geldhelden ersetzen keine individuelle Finanz-, Steuer- oder Rechtsberatung. Für persönliche Fragen wende dich an qualifizierte Fachleute des jeweiligen Bereichs.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.