Was passiert mit deinem Geld, wenn das EU-System wackelt oder der digitale Euro deine finanzielle Privatsphäre endgültig beendet? Die Sorge vor Kontenpfändungen oder einem Lastenausgleich ist kein Pessimismus. Es ist ein Weckruf für jeden, der Eigenverantwortung ernst nimmt. Du spürst wahrscheinlich, dass das Vertrauen in lokale Banken schwindet. Internationale Bankverbindungen für Anleger sind heute kein Luxus für Superreiche mehr. Sie sind eine lebensnotwendige Versicherung für dein Erspartes.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
In diesem Guide erfährst du, wie du dein Vermögen durch strategische Auslandskonten vor staatlichem Zugriff und Bankenrisiken schützt. Wir zeigen dir, warum Standorte wie die Schweiz, Liechtenstein oder die USA echte Stabilität bieten und wie du dabei rechtlich absolut sauber bleibst. Dabei ignorieren wir keine Fakten. Wir klären über den automatischen Informationsaustausch (AIA) auf und zeigen dir, was du bei der AWV-Meldegrenze von 50.000 Euro beachten musst. Du bekommst einen klaren Fahrplan für mehr finanzielle Souveränität und ein rechtssicheres Backup außerhalb der EU. Es geht um deinen Schutz, deine Freiheit und dein Recht auf Unabhängigkeit.
Wichtigste Erkenntnisse
- Warum ein einziges Konto in Deutschland ein gefährliches Klumpenrisiko darstellt und wie du dein Vermögen durch geografische Streuung effektiv schützt.
- Welche Jurisdiktionen wie die Schweiz oder Georgien im Jahr 2026 die stabilsten Rahmenbedingungen für internationale Bankverbindungen für Anleger bieten.
- Der entscheidende Unterschied zwischen digitalen Neobanken und klassischem Private Banking, damit du die passende Lösung für deine individuelle Absicherung wählst.
- Wie du die Kontoeröffnung rechtssicher vorbereitest und dabei wichtige Meldepflichten sowie den automatischen Informationsaustausch (AIA) korrekt berücksichtigst.
- Warum das Auslandskonto als vierte Speiche der 7-Speichen-Geldschutz-Strategie das unverzichtbare Fundament für deine dauerhafte finanzielle Souveränität bildet.
Warum internationale Bankverbindungen für Anleger heute Pflicht sind
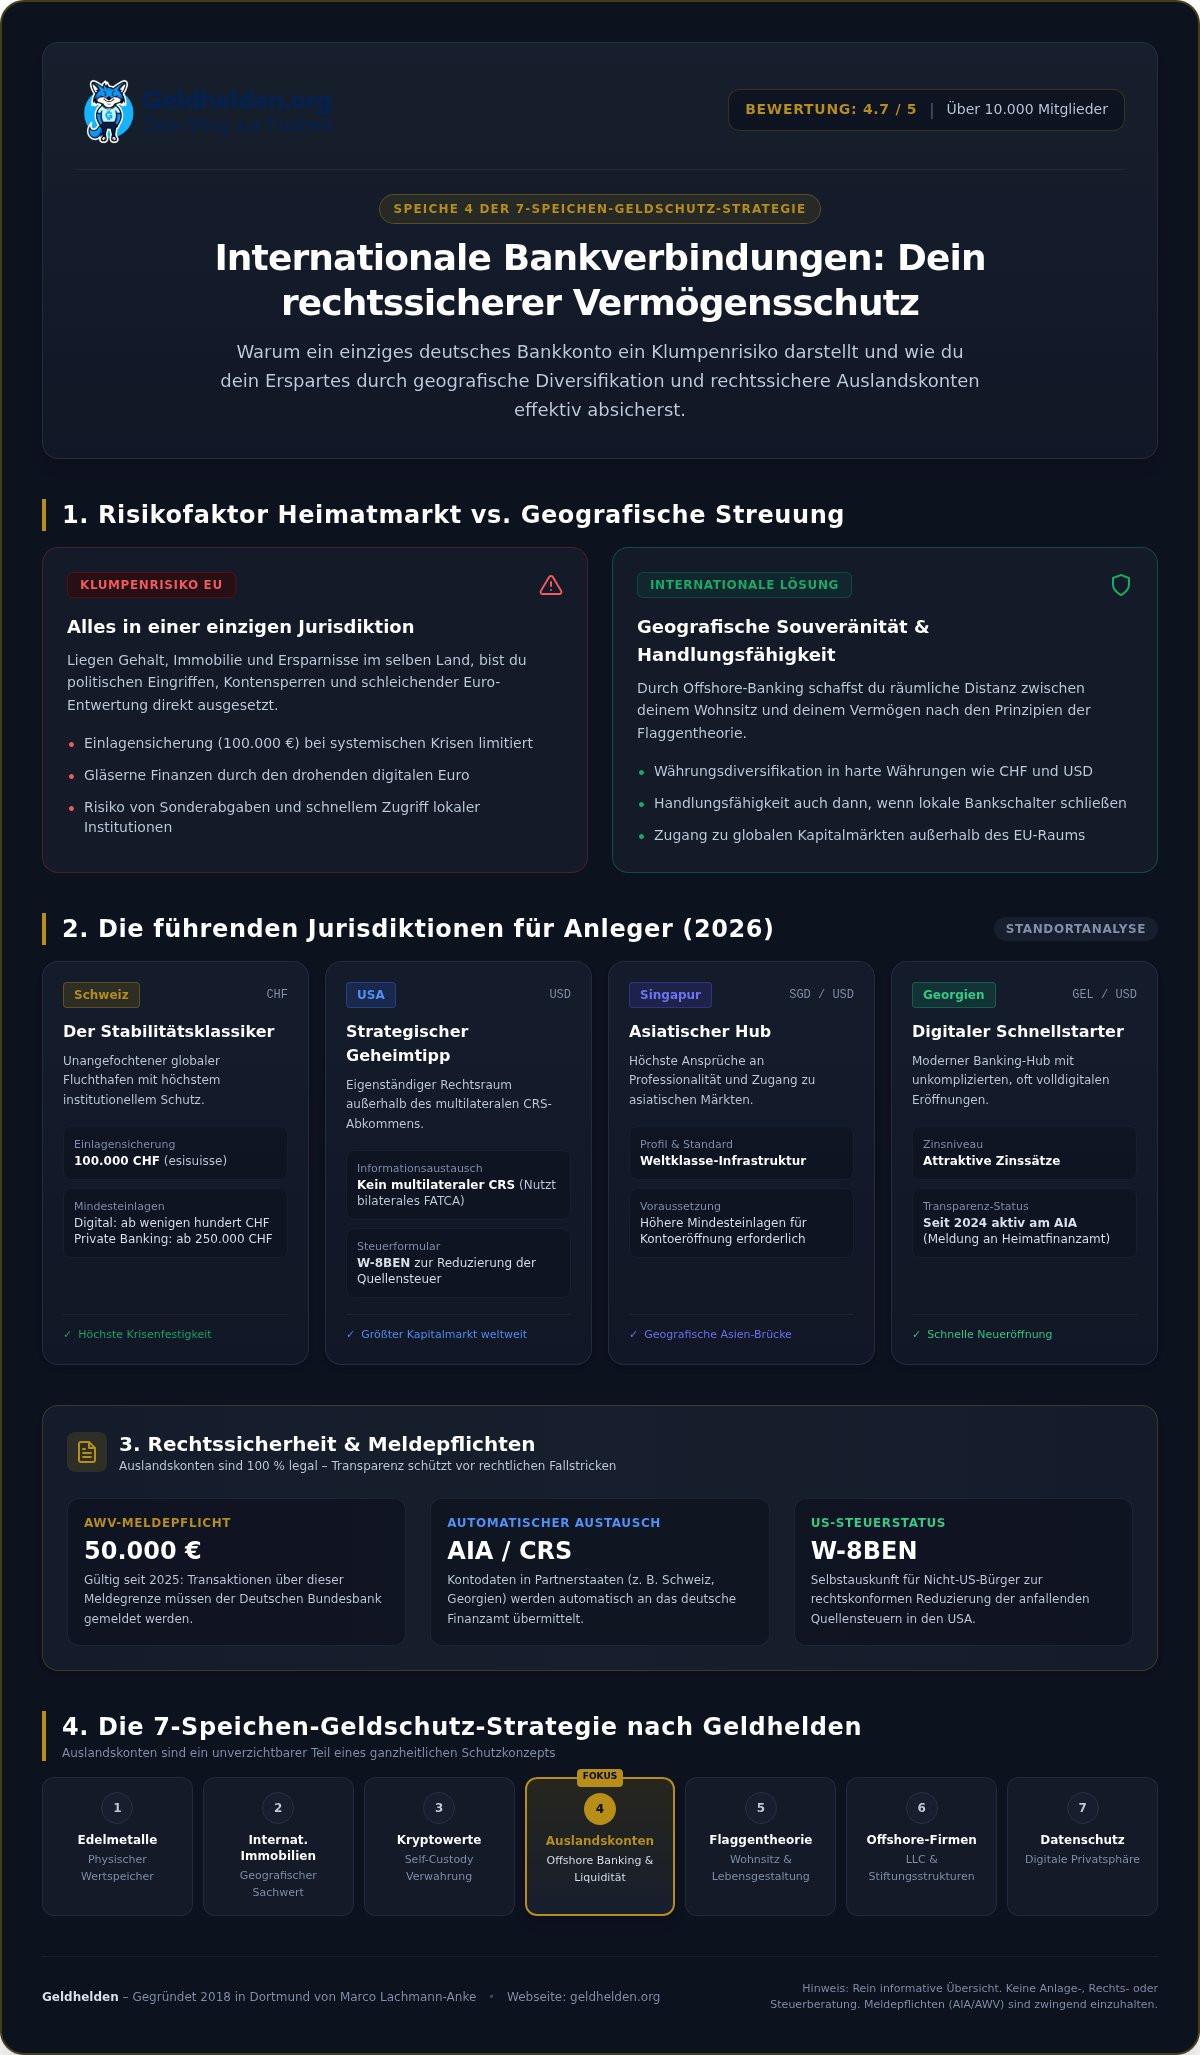
Du hast hart für dein Vermögen gearbeitet. Aber wo liegt es? Wahrscheinlich auf einem Konto bei deiner örtlichen Sparkasse oder einer deutschen Großbank. Damit gehst du ein enormes Klumpenrisiko ein. Wenn alles, dein Job, deine Immobilie und dein Erspartes, in derselben Jurisdiktion liegt, bist du den politischen und wirtschaftlichen Entscheidungen eines einzigen Landes schutzlos ausgeliefert. Ein einziger Federstrich in Berlin oder Brüssel reicht aus, um deine finanzielle Handlungsfähigkeit massiv einzuschränken. Internationale Bankverbindungen für Anleger sind heute kein Luxus für Millionäre mehr. Sie sind die notwendige Notbremse für deine finanzielle Freiheit.
Finanzielle Souveränität beginnt im Kopf. Es ist dein Geld, also sollte es auch deine Entscheidung sein, wo es verwahrt wird. Denk an Szenarien wie den Lastenausgleich oder plötzliche Kontensperren. Das klingt für viele nach ferner Theorie, ist aber in der Geschichte immer wieder Realität geworden. Wer nur ein einziges Standbein hat, fällt bei einem Sturm sofort um. Eine kluge Währungsdiversifikation in Schweizer Franken oder US-Dollar schützt dich zudem vor der schleichenden Entwertung des Euros. Es geht darum, das Risiko zu streuen und sich von der Willkür lokaler Institutionen abzukoppeln.
Die Risiken des EU-Bankensystems
Die gesetzliche Einlagensicherung von 100.000 Euro pro Bank klingt beruhigend. Doch Hand aufs Herz: Glaubst du wirklich, dass diese Töpfe bei einer echten systemischen Krise für alle Sparer ausreichen? Es ist ein Versprechen, das nur so lange hält, wie das System stabil ist. Hinzu kommt der drohende digitale Euro. Er wird oft als Fortschritt verkauft, ist aber das perfekte Werkzeug für eine totale finanzielle Überwachung. Jede deiner Transaktionen wird gläsern. Wer die Kontrolle über das Geld kontrolliert, kontrolliert die Menschen. Ein Auslandskonto bricht diese gefährliche Abhängigkeit auf und sichert deine Privatsphäre.
Vorteile globaler Kontenstrukturen
Durch professionelles Offshore-Banking gewinnst du geografische Distanz zwischen deinem Wohnsitz und deinem Vermögen. Das ist ein Kernaspekt der Flaggentheorie, die wir bei Geldhelden als Teil der 7-Speichen-Geldschutz-Strategie lehren. Du erhältst Zugang zu internationalen Märkten und stabilen Währungsräumen, die im EU-Raum oft nur schwer oder teuer erreichbar sind. In Krisenzeiten ist Reaktionsgeschwindigkeit alles. Wenn du erst anfängst zu suchen, wenn die Schalter bereits geschlossen sind, hast du verloren. In Marcos Buch Freiheitsrezepte lernst du, wie du diese Strukturen proaktiv aufbaust. Internationale Bankverbindungen für Anleger geben dir die Sicherheit, jederzeit handlungsfähig zu bleiben, egal wie instabil die Lage in deiner Heimat wird.
Die besten Jurisdiktionen für dein Auslandskonto 2026
Wo ist dein Geld wirklich sicher? Diese Frage lässt sich 2026 nicht mit einem einzigen Land beantworten. Es kommt auf dein Ziel an. Die Schweiz bleibt der unangefochtene Klassiker für Stabilität. Mit einer Einlagensicherung von 100.000 CHF durch esisuisse und einer Währung, die als globaler Fluchthafen gilt, bietet sie Schutz auf höchstem Niveau. Internationale Bankverbindungen für Anleger in der Schweiz sind heute oft schon digital ab wenigen hundert Franken Mindesteinlage zugänglich, während klassisches Private Banking meist erst ab 250.000 CHF startet.
Wer höhere Zinsen und eine extrem schnelle, oft volldigitale Eröffnung sucht, schaut Richtung Georgien. Das Land hat sich zu einem modernen Banking-Hub entwickelt. Beachte jedoch, dass Georgien seit 2024 aktiv am automatischen Informationsaustausch (AIA) teilnimmt. Deine Daten werden also rechtssicher an dein Heimatfinanzamt gemeldet. Für höchste Ansprüche und den Zugang zum asiatischen Markt ist Singapur die erste Wahl. Die Professionalität dort ist unerreicht, erfordert aber oft höhere Mindesteinlagen.
Ein strategischer Geheimtipp bleiben die USA. Warum? Weil die USA nicht am multilateralen CRS-Standard teilnehmen. Sie nutzen das bilaterale FATCA-System. Mit dem W-8BEN-Formular, einer Art Selbstauskunft für Ausländer, profitierst du von reduzierten Quellensteuern. Wenn du Kapital überweist, denk an die AWV-Meldepflicht der Deutschen Bundesbank. Seit 2025 liegt die Meldegrenze bei 50.000 Euro pro Transaktion. Verstöße können teuer werden, also bleib hier unbedingt sauber.
Offshore vs. Onshore: Wo liegen die Unterschiede?
Offshore-Banking bedeutet schlicht, dass du dein Konto außerhalb deines Wohnsitzlandes führst. Das Ziel ist meist Gläubigerschutz und geografische Diversifikation. Onshore-Perlen wie Liechtenstein bieten oft ähnliche Vorteile wie ferne Inselstaaten, aber mit einer deutlich höheren Reputation. Wichtig ist, dass du dich nicht auf dubiose Steueroasen verlässt. 2026 zählt Transparenz. Ein legales Konto in einer erstklassigen Jurisdiktion schützt dich besser als jede Schattenwirtschaft. In unseren kostenlosen Webinaren zeigen wir dir, wie du diese Standorte strategisch kombinierst.
Kriterien für die Auswahl deiner Bank
Schau nicht nur auf die Zinsen. Die Liquiditätsquote der Bank ist entscheidend. Wie viel Eigenkapital hält die Bank wirklich vor? Internationale Bankverbindungen für Anleger sollten zudem ein exzellentes Online-Banking bieten, idealerweise mit deutschsprachigem Support. Prüfe die Gebührenstrukturen genau. Manche Banken verlangen hohe Inaktivitätsgebühren oder teure Gebühren für Auslandsüberweisungen. Ein Vergleich der Mindesteinlagen lohnt sich, da viele Top-Banken ihre Hürden für internationale Kunden in den letzten Jahren gesenkt haben.
Arten von Auslandskonten: Von Digital-Banking bis Private Banking
Nicht jedes Konto im Ausland erfüllt denselben Zweck. Wenn wir über internationale Bankverbindungen für Anleger sprechen, müssen wir zwischen Werkzeugen für den Zahlungsverkehr und echten Tresoren für dein Vermögen unterscheiden. Die Wahl der richtigen Kontenart ist entscheidend für deine Strategie. Ein Konto für die Reisekasse erfordert andere Sicherheitsmerkmale als ein Depot, das dein Lebenswerk vor systemischen Risiken schützen soll. Du solltest deine Liquidität und deine langfristigen Rücklagen daher auf unterschiedliche Strukturen verteilen.
Digitale Lösungen für den schnellen Start
Anbieter wie Wise oder Revolut sind genial für den Alltag. Sie bieten günstige Wechselkurse und eine Kontoeröffnung in wenigen Minuten. Aber Vorsicht: Diese Fintechs sind oft keine Vollbanken, sondern E-Geld-Institute. Das bedeutet, sie unterliegen anderen regulatorischen Anforderungen als klassische Banken. Als echter Schutzwall gegen Enteignung oder Bankenpleiten taugen sie nur bedingt. Für Krypto-Anleger gibt es spezialisierte Banken in der Schweiz, die Fiat-Währungen und digitale Assets unter einem regulierten Dach verwahren. Das bietet deutlich mehr Substanz als eine reine App-Lösung.
Das Depotkonto im Ausland
Ein Depot außerhalb der EU ist ein massiver Hebel für deine Souveränität. Wenn du deine Aktien und Edelmetalle in einer stabilen Jurisdiktion wie der Schweiz oder den USA lagerst, trennst du den Verwahrort von deinem steuerlichen Wohnsitz. Das ist ein wesentlicher Baustein der Vermögensschutz Strategien 2026. Dabei stößt du unweigerlich auf den Common Reporting Standard (CRS). Dieser sorgt für Transparenz gegenüber den Finanzbehörden. Legalität ist hier dein bester Schutz; es geht nicht um Geheimhaltung, sondern um den Schutz vor dem Zugriff lokaler Gläubiger oder politischer Willkür.
Für größere Vermögen ab etwa 250.000 Euro bleibt das klassische Private Banking in Liechtenstein oder der Schweiz das Maß der Dinge. Hier profitierst du von Banken mit extrem hohen Eigenkapitalquoten und einer persönlichen Betreuung, die weit über das hinausgeht, was du von deiner Hausbank kennst. Internationale Bankverbindungen für Anleger können zudem über eine US-LLC geführt werden. Diese Firmenstruktur dient als zusätzlicher Schutzschild. Das Konto lautet dann auf die Gesellschaft, was eine zusätzliche Ebene der Privatsphäre und des Gläubigerschutzes einzieht. So kombinierst du die vierte Speiche unserer Geldschutz-Strategie mit der Flexibilität internationaler Unternehmensstrukturen.
Schritt für Schritt: So eröffnest du rechtssicher dein Konto
Ein Konto im Ausland ist kein Geheimversteck, sondern eine strategische Festung für dein Vermögen. Wer behauptet, die Eröffnung sei in fünf Minuten erledigt, verschweigt die Realität. Seriöse Banken prüfen genau, wen sie als Kunden aufnehmen. Internationale Bankverbindungen für Anleger erfordern eine sorgfältige Vorbereitung. Du benötigst zwingend einen gültigen Reisepass und eine aktuelle Verbrauchsabrechnung, wie eine Strom- oder Gasrechnung, als Nachweis deines Wohnsitzes (Proof of Address). Diese sollte meist nicht älter als drei Monate sein. Ohne diese Basics bleibst du vor der Tür stehen.
Das Herzstück des Prozesses ist das KYC-Verfahren (Know Your Customer). Die Bank führt einen Background-Check durch und stellt Fragen zur Herkunft deines Kapitals (Source of Wealth). Sei hier präzise und ehrlich. Viele Institute ermöglichen heute eine Remote-Eröffnung per Video-Ident oder NFC-Pass-Scan. In exklusiven Jurisdiktionen wie Liechtenstein kann eine persönliche Vorstellung vor Ort jedoch weiterhin Türen öffnen, die digital verschlossen bleiben. Bei der ersten Überweisung musst du darauf achten, dass der Absender und der Empfänger identisch sind. Beachte unbedingt die AWV-Meldegrenze der Deutschen Bundesbank; seit dem 1. Januar 2025 liegt diese bei 50.000 Euro pro Transaktion.
Legale Compliance: AIA und AEOI
Transparenz ist im Jahr 2026 dein bester Schutzschild. Über 120 Jurisdiktionen nehmen am automatischen Informationsaustausch (AIA) teil. Das bedeutet, dass Bankdaten nach dem Common Reporting Standard (CRS) multilateral ausgetauscht werden. Wer versucht, hier etwas zu verstecken, baut auf Sand. Echte finanzielle Souveränität basiert auf steuerlicher Ehrlichkeit. Ein legales Auslandskonto schützt dich vor lokalem Bankenrisiko und politischem Zugriff, nicht vor deiner Steuerpflicht. Wenn du diese Spielregeln akzeptierst, gewinnst du langfristige Sicherheit und ein ruhiges Gewissen.
Häufige Fehler bei der Kontoeröffnung vermeiden
Der kleinste Fehler in deinen Unterlagen kann zur Ablehnung führen. Achte darauf, dass alle Dokumente gut lesbar und gegebenenfalls beglaubigt sind. Ein oft unterschätzter Punkt sind die Gebühren der Korrespondenzbanken; bei internationalen Überweisungen können hier unerwartete Kosten entstehen. Denke zudem an die Zukunft. Was passiert mit deinem Konto im Erbfall? Ohne eine hinterlegte Vollmacht oder klare Planung stehen deine Erben vor einer bürokratischen Wand im Ausland. Damit dir solche Fehler nicht unterlaufen, solltest du dich vorab gründlich informieren. Erfahre in unserem kostenlosen Webinar, wie du dein Konto strategisch richtig aufsetzt.
Dein Weg zur Freiheit: Die 7-Speichen-Geldschutz-Strategie
Ein Auslandskonto allein ist ein guter Anfang, aber es ist keine vollständige Lösung. In einer Welt, die sich immer schneller dreht, reicht ein einzelnes Werkzeug nicht aus. Bei Geldhelden setzen wir deshalb auf die 7-Speichen-Geldschutz-Strategie. Internationale Bankverbindungen für Anleger bilden dabei die vierte Speiche. Sie sind dein Fundament für globale Mobilität. Aber erst im Zusammenspiel mit den anderen Speichen entsteht echter Schutz. Was bringt dir das sicherste Konto, wenn dein restliches Vermögen ungeschützt im EU-Raum liegt? Nichts. Du brauchst ein System, das lückenlos ineinandergreift.
Denk an die Synergie. Wenn du physische Edelmetalle (Speiche 1) in einem Zollfreilager in der Schweiz verwahrst und deine Kryptowährungen (Speiche 3) in Eigenverwahrung hältst, reduzierst du deine Abhängigkeit vom klassischen Bankensystem massiv. Dein Auslandskonto dient dann als Brücke. Es ermöglicht dir, Kapital weltweit zu bewegen, ohne auf die Erlaubnis deiner Hausbank angewiesen zu sein. So entwickelst du dich vom passiven Sparer zum souveränen Strategen. Du reagierst nicht mehr auf Krisen; du hast bereits vorgesorgt.
Praktische Umsetzung mit Geldhelden
Die Theorie ist wichtig, aber die Umsetzung entscheidet über deine Freiheit. Seit 2018 begleiten wir Menschen dabei, genau diese Strukturen aufzubauen. Nutze unsere Webinare, um tiefer in die Details der einzelnen Speichen einzutauchen. Hier lernst du direkt aus der Praxis. Als roten Faden für deine gesamte Strategie empfehlen wir das Buch Freiheitsrezepte von Marco Lachmann-Anke. Für alle, die es wirklich ernst meinen und strukturiertes Wissen von Experten suchen, bietet unsere Freiheits-Akademie den idealen Rahmen.
Dein nächster Schritt
Abwarten ist in der aktuellen Zeit die gefährlichste Strategie. Das System wartet nicht auf dich. Die Zentralisierung der Kontenregister und der digitale Euro rücken näher. Wo stehst du heute mit deiner Absicherung? Und wo willst du in zwei Jahren sein? Der erste Schritt ist oft der schwerste, aber er ist der wichtigste. Mach jetzt den Freiheits-Check für dich selbst. Internationale Bankverbindungen für Anleger sind ein mächtiges Tool, wenn man sie richtig einsetzt. Wenn du Klarheit für deine individuelle Situation suchst und offene Fragen klären möchtest, buche jetzt deinen persönlichen Freiheits-Call. Gemeinsam finden wir den Weg, der zu deinen Zielen passt.
Deine finanzielle Zukunft liegt in deinen Händen
Die Zeit der Untätigkeit ist vorbei. Du hast nun den Fahrplan für echte finanzielle Souveränität in der Hand. Internationale Bankverbindungen für Anleger sind im Jahr 2026 kein „Vielleicht“ mehr, sondern die notwendige Basis für den Schutz deines Lebenswerks. Wir haben gemeinsam erarbeitet, dass Standorte wie die Schweiz oder die USA reale Stabilität bieten, während das EU-System durch den digitalen Euro und drohende Lastenausgleiche zunehmend unter Druck gerät. Es geht um Lösungen, die dich endlich wieder ruhig schlafen lassen.
Seit 2018 teilen wir unsere Expertise und begleiten Menschen auf ihrem Weg in die Unabhängigkeit. Mit 11.891 Kunden setzen wir auf praxisnahe Strategien statt grauer Theorie. Sei kein Spielball politischer Entscheidungen oder lokaler Bankenrisiken. Werde stattdessen zum souveränen Gestalter deiner eigenen Freiheit. Dein Vermögen verdient diesen Schutz.
Bist du bereit für den ersten Schritt? Sichere dir jetzt deinen Platz in unserem kostenlosen Webinar zum Vermögensschutz! Wir zeigen dir dort Schritt für Schritt, wie du dein finanzielles Backup außerhalb der EU aufbaust. Es ist Zeit, deine Freiheit aktiv zu sichern.
Häufig gestellte Fragen (FAQ)
Ist es legal, ein Konto im Ausland zu besitzen?
Ja, es ist für Bürger im DACH-Raum absolut legal, Konten im Ausland zu führen. Es gibt kein Gesetz, das dir verbietet, dein Geld dort zu verwahren, wo du es für am sichersten hältst. Wichtig ist dabei die steuerliche Transparenz. Internationale Bankverbindungen für Anleger sind ein legitimes Werkzeug der geografischen Diversifikation. Solange du deine Zinserträge ordnungsgemäß in deiner Steuererklärung angibst und die Meldepflichten beachtest, handelst du innerhalb des gesetzlichen Rahmens und stärkst deine finanzielle Souveränität.
Muss ich mein Auslandskonto beim Finanzamt melden?
Ja, du musst die Erträge deines Auslandskontos in deiner jährlichen Steuererklärung angeben. Durch den automatischen Informationsaustausch (AIA) nach dem Common Reporting Standard (CRS) erfährt das Finanzamt ohnehin von der Existenz des Kontos und den Salden. Zudem gilt in Deutschland die AWV-Meldepflicht bei der Bundesbank für Überweisungen ab 50.000 Euro. Transparenz ist hier dein bester Schutz, um deine finanzielle Freiheit auf ein rechtlich sicheres Fundament zu stellen und unnötige Probleme mit den Behörden zu vermeiden.
Wie sicher ist mein Geld auf einem Offshore-Konto?
Die Sicherheit hängt massiv von der gewählten Jurisdiktion und der Bank ab. In der Schweiz und Liechtenstein sind Guthaben bis zu 100.000 CHF durch gesetzliche Systeme wie esisuisse oder die EAS geschützt. In den USA greift die FDIC-Sicherung bis zu 250.000 USD. Wir empfehlen bei Geldhelden zudem, auf die Eigenkapitalquote der Bank zu achten. Ein Konto außerhalb der EU schützt dich vor allem vor systemischen Risiken und politischem Zugriff im Heimatland, was eine zusätzliche Sicherheitsebene darstellt.
Kann ich ein Auslandskonto ohne Wohnsitz im entsprechenden Land eröffnen?
Ja, das ist bei vielen spezialisierten Instituten problemlos möglich. Viele Banken in der Schweiz, in Georgien oder den USA bieten Konten für sogenannte „Non-Residents“ an. Die Eröffnung erfolgt heutzutage oft volldigital über Video-Ident-Verfahren oder NFC-Pass-Scans. Du musst also nicht zwingend vor Ort sein oder einen Wohnsitz im Zielland nachweisen. Ein gültiger Reisepass und ein aktueller Nachweis deines Wohnsitzes in Deutschland, Österreich oder der Schweiz reichen für den Prozess meist aus.
Welche Kosten fallen bei einer internationalen Bankverbindung an?
Die Gebührenstrukturen variieren stark je nach Banktyp und Standort. Während digitale Neobanken oft nur geringe monatliche Fixkosten haben, verlangen klassische Privatbanken in der Schweiz oder Liechtenstein höhere Verwaltungsgebühren und oft Mindesteinlagen ab 250.000 CHF. Beachte zudem die Kosten für internationale Überweisungen durch Korrespondenzbanken. Internationale Bankverbindungen für Anleger sollten immer im Hinblick auf das Preis-Leistungs-Verhältnis geprüft werden, wobei die Sicherheit und der gebotene Service oft wichtiger sind als die reine Kostenersparnis.
Schützt ein Auslandskonto vor einer Kontenpfändung in Deutschland?
Ja, ein Konto im Ausland bietet einen wirksamen Schutz vor dem direkten Zugriff deutscher Behörden. Eine deutsche Kontenpfändung läuft bei einer Bank in der Schweiz oder den USA ins Leere, da diese nicht dem deutschen Recht unterliegen. Gläubiger müssten im jeweiligen Land klagen, was zeitaufwendig und teuer ist. Dies verschafft dir in Krisenzeiten wertvolle Handlungsfähigkeit. Dennoch entbindet dich ein Auslandskonto nicht von deinen rechtmäßigen Zahlungsverpflichtungen; es dient primär als Schutzwall gegen unberechtigte oder willkürliche Zugriffe.
Was passiert mit meinem Auslandskonto im Falle eines Blackouts oder Krieges?
In solchen Extremszenarien ist geografische Diversifikation lebenswichtig. Wenn ein Land von einem Blackout oder Konflikt betroffen ist, bleibt dein Kapital in einer anderen Weltregion handlungsfähig. Durch die Speichen-Strategie von Geldhelden stellst du sicher, dass dein Vermögen nicht an einem einzigen Ort konzentriert ist. Wir raten dazu, Konten in politisch stabilen Ländern wie der Schweiz oder den USA zu kombinieren. So behältst du den Zugriff auf liquide Mittel, selbst wenn die lokale Infrastruktur in deiner Heimat vorübergehend zusammenbricht.
Wie zahle ich Bargeld auf ein internationales Konto ein?
Bargeldeinzahlungen sind bei internationalen Konten oft eine Herausforderung. Die meisten Anleger nutzen den klassischen Banktransfer von ihrem Heimatkonto. Wenn du physisches Bargeld einzahlen möchtest, ist dies meist nur durch persönliches Erscheinen am Schalter der Bank im Ausland möglich, wobei oft strenge Herkunftsnachweise für Beträge ab 10.000 Euro erforderlich sind. Eine Alternative ist die Nutzung von Krypto-Börsen als Brücke, wobei du Bargeld in Stablecoins tauschst und diese dann auf dein Auslandskonto transferierst, sofern die Bank Krypto-freundlich ist.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.