Ein einzelner Vermögenswert bietet keinen verlässlichen Schutz vor staatlichem Zugriff. Sinnvoller ist eine durchdachte Streuung über unterschiedliche Anlageklassen und Länder, ergänzt durch verfügbare Rücklagen. Strategien zum Enteignungsschutz von Vermögen können Risiken mindern, aber nicht vollständig ausschließen.
Die Sorge ist nachvollziehbar: Bei Enteignung denken viele zuerst an einen plötzlichen Zugriff auf Eigentum. Vermögensrisiken können sich jedoch auch schrittweise zeigen, etwa wenn die Kaufkraft sinkt oder neue Regeln und Abgaben die eigene Planung beeinflussen. Entscheidend ist deshalb nicht nur, was Du besitzt, sondern auch, wem das Vermögen rechtlich zugeordnet wird und wo es liegt.
Hier erfährst Du, welche Vermögenswerte Schutz bieten können, wie Gold als möglicher Inflationsausgleich einzuordnen ist und welche Formen staatlichen Zugriffs es gibt. Wir betrachten Immobilien, Edelmetalle und Unternehmensbeteiligungen ebenso wie internationale Streuung. So kannst Du besser beurteilen, wo eine Strategie ansetzt, welche Grenzen sie hat und welche Risiken Du bei der Planung berücksichtigen solltest.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Streuung über Anlageklassen und Länder kann einzelne Risiken abfedern. Entscheidend ist, dass die Aufteilung zu Deiner Lebenssituation und Deinem Anlagehorizont passt.
- Immobilien, Edelmetalle und Unternehmensbeteiligungen können unterschiedliche Aufgaben im Vermögen übernehmen. Jedes dieser Sachwerte bringt eigene Risiken und praktische Anforderungen mit.
- Gold kann ein Baustein gegen Kaufkraftverlust sein, bietet aber keinen verlässlichen Inflationsschutz auf kurze Sicht.
- Staatlicher Zugriff zeigt sich nicht nur als direkte Enteignung. Auch schrittweise wirtschaftliche und gesetzliche Veränderungen können Dein Vermögen beeinflussen.
- Bei internationalen Strukturen zählen Eigentumszuordnung und Meldepflichten, etwa im Zusammenhang mit dem automatischen Informationsaustausch (AIA).
1. Kann man sich vor Enteignung schützen, und wie?
Rechtlicher Enteignungsschutz für Vermögen bedeutet, staatliche Eingriffe einzuordnen und Eigentum rechtmäßig zu strukturieren. Strategien zum Enteignungsschutz Deines Vermögens können Risiken begrenzen, aber keinen vollständigen Schutz schaffen. Das Grundgesetz regelt die Voraussetzungen für Enteignungen. Die frühere Aussage zu einem Beschluss des Bundesverfassungsgerichts von 1995 und einer möglichen einmaligen Vermögensabgabe lässt sich hier nicht verlässlich belegen und wird deshalb nicht übernommen.
Unter welchen Voraussetzungen sind Enteignungen nach dem Grundgesetz zulässig? Das Grundgesetz setzt den rechtlichen Rahmen für staatliche Eingriffe. Die konkrete Maßnahme muss sich an diesem Rahmen messen lassen. Für Deine Planung ist es wichtig, direkte Enteignungen von anderen Belastungen zu unterscheiden, etwa Steuern oder Kaufkraftverlust durch Inflation.
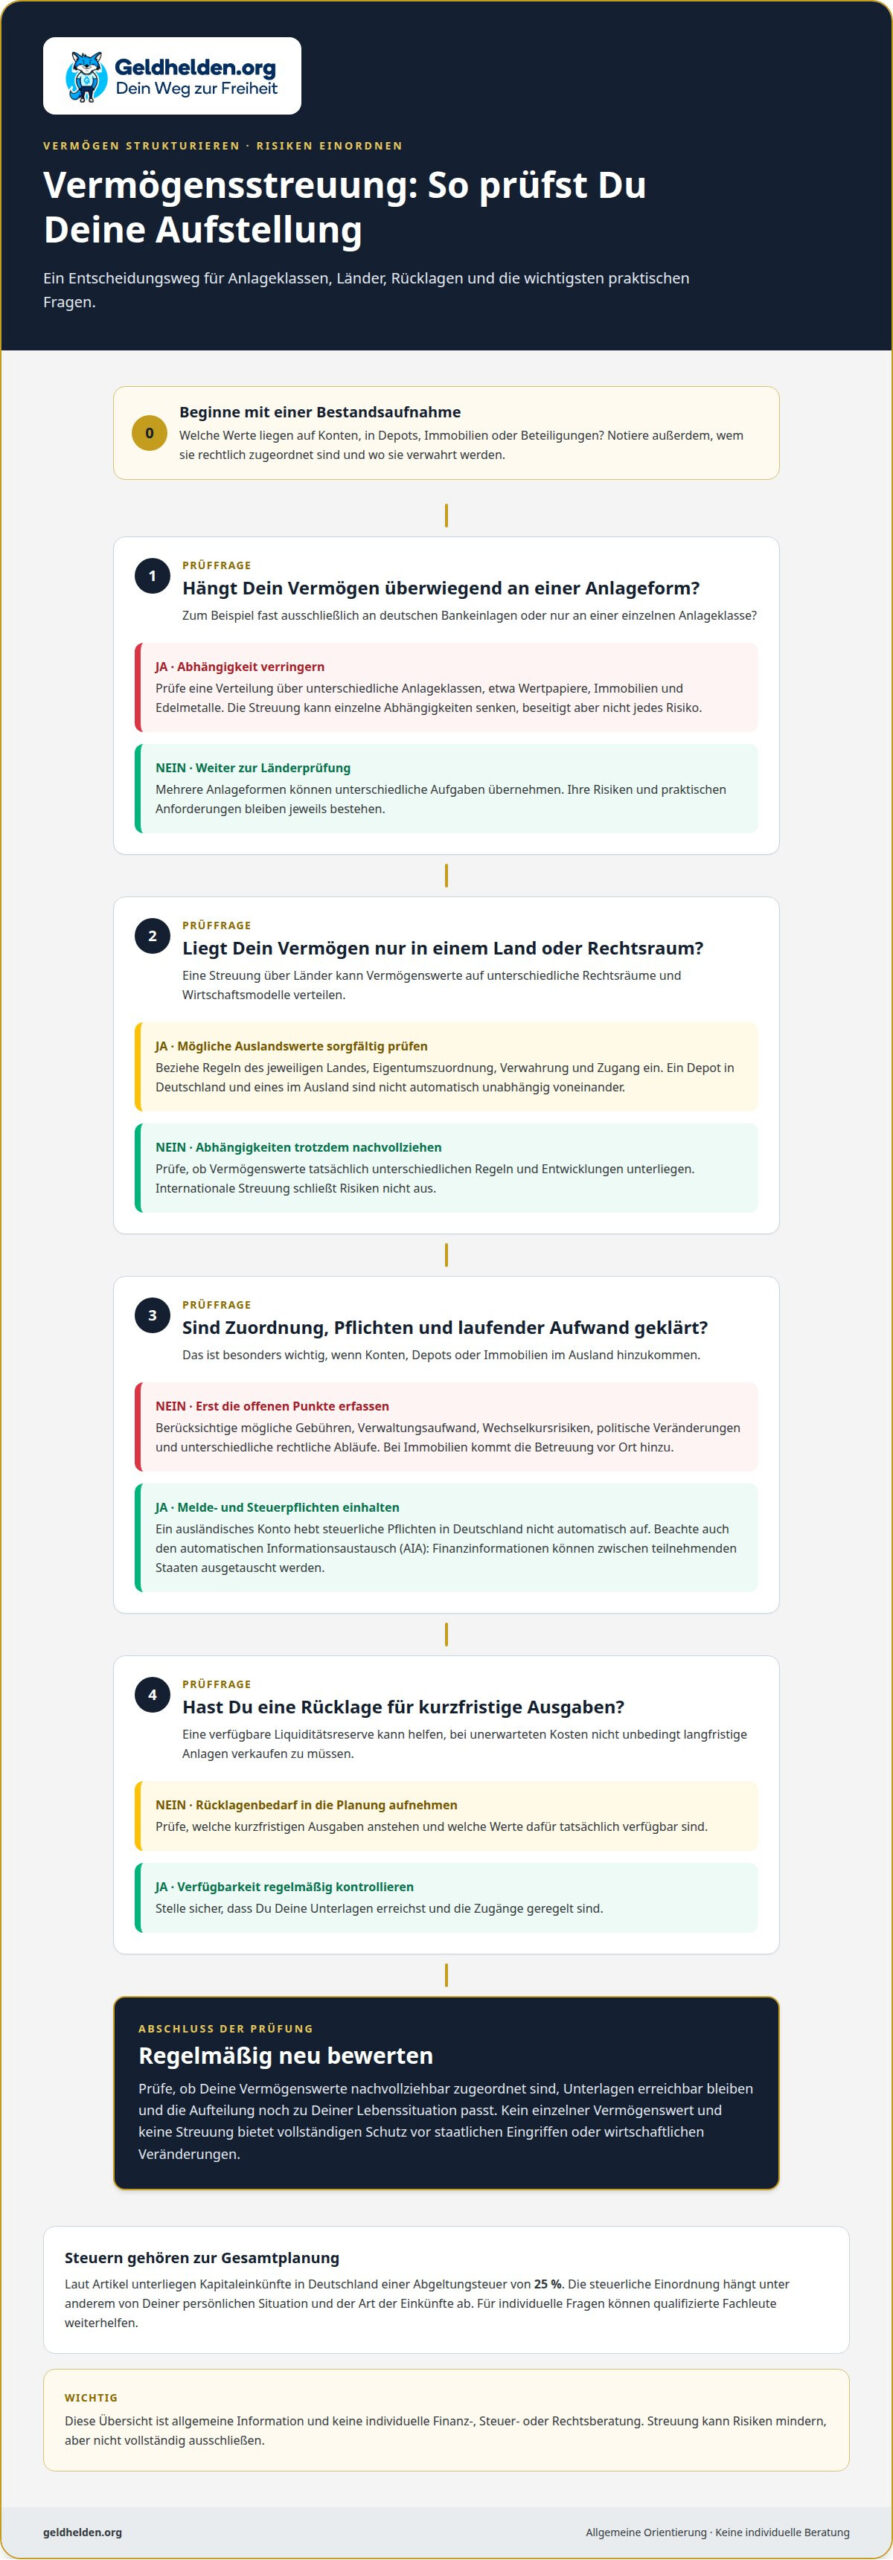
Ein erster Schritt ist eine Bestandsaufnahme: Welche Werte liegen auf Konten, in Depots, Immobilien oder Beteiligungen? Danach folgt die Diversifikation über Anlageklassen. Ein Vermögen, das ausschließlich aus deutschen Bankeinlagen besteht, hängt stärker von einem System und einer Vermögensform ab als ein Portfolio mit Wertpapieren, Immobilien und Edelmetallen. Streuung senkt die Abhängigkeit von einzelnen Entwicklungen, beseitigt aber nicht jedes Risiko.
Auch innerhalb eines Depots zählt die Verteilung. Wer Aktien hält, kann unterschiedliche Branchen berücksichtigen, statt das Kapital nur auf Banken oder Energieunternehmen zu konzentrieren. So treffen Veränderungen in der Wirtschaft nicht alle Anlagen auf dieselbe Weise. Kapitaleinkünfte unterliegen in Deutschland einer Abgeltungsteuer von 25 Prozent, laut Bundesministerium der Finanzen. Steuerliche Auswirkungen gehören deshalb zur Gesamtplanung.
Wie schützt eine Streuung über Anlageklassen und Länder vor politischen Risiken? Sie verteilt Vermögenswerte auf unterschiedliche Rechtsräume und Wirtschaftsmodelle. Ein Depot in Deutschland und ein weiteres in einem anderen Land sind nicht automatisch unabhängig voneinander. Entscheidend bleiben Eigentumszuordnung, Verwahrung, Zugang und die Regeln des jeweiligen Landes.
Welche Pflichten gelten, wenn Du Vermögen ins Ausland verlagerst? Ein ausländisches Konto hebt steuerliche Pflichten in Deutschland nicht automatisch auf. Die Besteuerung hängt unter anderem von Deiner persönlichen Situation und der Art der Einkünfte ab. Auch der automatische Informationsaustausch (AIA) ist zu beachten: Finanzinformationen können zwischen teilnehmenden Staaten ausgetauscht werden. Eine rechtmäßige Gestaltung setzt voraus, dass Du Melde- und Steuerpflichten einhältst.
Welche Risiken und Kosten entstehen bei Auslandsdepots oder ausländischen Immobilien? Dazu zählen Verwaltungsaufwand, mögliche Gebühren, Wechselkursrisiken, politische Veränderungen und unterschiedliche rechtliche Abläufe. Bei Immobilien kommen die laufende Betreuung und Verwaltung vor Ort hinzu. Plane diese Punkte ein, bevor Du Kapital dauerhaft ins Ausland verlagerst.
Ergänze die Streuung durch eine Liquiditätsreserve für kurzfristige Ausgaben. So musst Du bei unerwarteten Kosten nicht unbedingt langfristige Anlagen verkaufen. Prüfe anschließend regelmäßig Deine Vermögensübersicht: Sind die Werte nachvollziehbar zugeordnet, die Unterlagen erreichbar und die Zugänge geregelt? Solche Strategien zum Enteignungsschutz von Vermögen machen Deine Planung unabhängiger, aber nicht unverwundbar.
2. Immobilien, Edelmetalle und Unternehmensbeteiligungen
In Deutschland liegen Immobilien, Wertpapiere, Bankguthaben und Edelmetalle in unterschiedlichen rechtlichen Formen vor. Welche davon von staatlichen Eingriffen besonders betroffen sind, hängt von der konkreten Maßnahme ab. Immobilien sind als Grundstücke und Gebäude einer bestimmten Lage zugeordnet. Konten und Wertpapierdepots werden über Finanzinstitute verwaltet. Physisches Gold wird dagegen direkt verwahrt. Keine dieser Formen steht grundsätzlich außerhalb staatlicher Regeln.
Immobilien bieten einen greifbaren Sachwert und können Mieteinnahmen erzeugen. Sie lassen sich jedoch nicht kurzfristig verkaufen und sind an ihren Standort gebunden. Für die staatliche Datenerfassung ist diese Zuordnung wichtig: Eigentum an Grundstücken ist dokumentiert und nicht anonym. Das deutsche Immobilienvermögen wurde Ende 2024 mit 21,0 Billionen Euro angegeben. Der hohe Gesamtwert sagt nichts darüber aus, wie sich einzelne Immobilien entwickeln.
Bei einer Immobilienschenkung in Deutschland fällt laut Bundesministerium der Justiz oberhalb von 400.000 Euro je Kind innerhalb von zehn Jahren Schenkungsteuer an. Eine geplante Übertragung sollte deshalb nicht nur nach dem heutigen Immobilienwert beurteilt werden. Auch Eigentumsanteile, frühere Schenkungen und die familiäre Situation spielen für die steuerliche Einordnung eine Rolle. Eine vorausschauende Nachfolgeplanung kann außerdem klären, wer später Verwaltung und laufende Kosten übernimmt.
Wertpapiere verbriefen Anteile an Unternehmen oder andere Finanzansprüche. Wie sie behandelt werden, richtet sich nach der jeweiligen Anlage und den geltenden Regeln. Aktien können an Wert verlieren, wenn sich die Geschäftslage oder die politische Situation verändert. Eine Beteiligung an mehreren Branchen verteilt solche Abhängigkeiten. Ein Depot mit Unternehmen aus Industrie, Gesundheit und Konsum ist anders aufgestellt als eines, das nur eine Branche umfasst.
Unternehmensbeteiligungen können an realer Wertschöpfung teilhaben. Gleichzeitig hängen sie von Geschäftsführung, Nachfrage und Kostenentwicklung ab. Bei einer Nachfolge zählt auch, ob vorgesehene Erben den Betrieb weiterführen können. Falls nicht, kommen ein Verkauf, eine Stiftung oder eine externe Geschäftsführung als Planungsoptionen infrage. Jede Lösung bringt eigene rechtliche und steuerliche Grenzen mit.
Physisches Gold unterscheidet sich von einem Wertpapier auf Gold dadurch, dass Du das Metall selbst verwahrst. Damit stellen sich Fragen zu Aufbewahrung, Zugang und Versicherung. Bankguthaben, Wertpapiere, Immobilien und Edelmetalle werden im Krisenfall nicht automatisch gleich behandelt. Entscheidend sind die jeweilige Eigentumsform, der Verwahrungsort und die geltenden Regeln für die konkrete Situation.
Ein praktikabler Schritt ist, für jede Vermögensart Eigentümer, Verwahrort und Zugriffsmöglichkeiten festzuhalten. Trenne dabei etwa eine vermietete Wohnung, ein Depot und eingelagerte Edelmetalle. Wer die Unterschiede besser einordnen möchte, findet in einem Webinar zu Vermögensschutz und Sachwerten einen passenden Einstieg.
Mieten und Immobilienpreise entwickeln sich langfristig häufig mit der Inflation. Unternehmensbeteiligungen können durch reale Wertschöpfung zum Vermögensschutz beitragen. Weiß ein vorgesehener Unternehmenserbe mit dem Betrieb nichts anzufangen, können ein Verkauf, eine Umwandlung in eine Stiftung oder eine externe Geschäftsführung mögliche Lösungen sein.
3. Schützt Gold mein Vermögen vor Inflation?
Inflation schwächt die Kaufkraft, wenn Preise steigen und Geldwerte nicht mithalten. Die Europäische Zentralbank setzt ein Inflationsziel von 2 Prozent. Das ist ein Ziel, keine Garantie für stabile Preise im Alltag. Für Dich zählt, was Dein Geld später kaufen kann. Ein Kontostand kann gleich bleiben, während Lebensmittel, Energie oder Dienstleistungen teurer werden.
Ein Rechenbeispiel macht den Unterschied greifbar: Bei angenommener Inflation von 2 Prozent verliert Geld in zehn Jahren rund 18 Prozent seiner Kaufkraft. Von 10.000 Euro könntest Du Dir dann real etwa 1.800 Euro weniger leisten. Bei 4 Prozent Inflation schrumpft die Kaufkraft deutlich schneller. Deshalb schützt ein unveränderter Kontostand bei Banken nicht automatisch vor realem Wertverlust.
Auch Zinsen müssen im Verhältnis zur Inflation betrachtet werden. Liegt die Verzinsung unter der Teuerung, entsteht ein negativer Realzins. Bei 5 Prozent Inflation und 2 Prozent Zinsen verliert ein Geldvermögen im Rechenbeispiel jährlich etwa 3 Prozent Kaufkraft. Tagesgeld erhält zwar den nominalen Kontostand. Die steigenden Preise können den realen Gegenwert trotzdem mindern.
Gold kann als physischer Sachwert eine andere Rolle übernehmen als Bargeld oder Kontoguthaben. Es erzeugt jedoch keine laufenden Erträge und sein Preis schwankt. Eine Langzeitauswertung über mehr als 50 Jahre ergab für Gold in Inflationsphasen im Mittel rund 6 Prozent reale Rendite pro Jahr. Gleichzeitig war der statistische Zusammenhang zwischen Gold und Inflation über denselben Zeitraum nur schwach. Gold ist daher kein verlässlicher kurzfristiger Inflationsschutz.
Rohstoffe gelten ebenfalls als mögliche Sachwerte. Ihre Preise hängen jedoch von Nachfrage, Angebot und wirtschaftlichen Entwicklungen ab. Ein Anstieg der Energiepreise kann sich anders auswirken als eine Preisbewegung bei Industriemetallen. Sachwerte bieten daher keinen einheitlichen Schutz vor Inflation. Entscheidend ist, wie sie in Deine Vermögensstruktur passen und welche Schwankungen Du tragen kannst.
Für die Planung hilft eine klare Trennung: Welche Summe brauchst Du kurzfristig? Welche Anlagen sollen langfristig Kaufkraft erhalten? Eine Rücklage in Euro ermöglicht laufende Ausgaben. Gold oder andere Sachwerte können eine ergänzende Funktion übernehmen. Wenn Du Vermögen über mehrere Länder verteilst, beachte außerdem Verwahrung, Zugriff und mögliche Wechselkursbewegungen. Kein Standort und keine Anlageform ist unabhängig von allen Risiken.
Prüfe regelmäßig die Kaufkraft Deiner Anlagen, statt nur auf den Kontostand zu schauen. Vergleiche Preisentwicklung, Erträge und Verfügbarkeit. Für Deine Zukunft zählt nicht allein, ob ein Wert steigt, sondern auch, ob er Deine Ausgaben decken kann. Eine ausgewogene Struktur verbindet daher liquide Mittel mit Anlagen unterschiedlicher Eigenschaften. Gold kann dazugehören, sollte aber nicht die gesamte Inflationsstrategie tragen.
4. Formen schleichender Enteignung
Schleichende Enteignung beschreibt meist einen gefühlten Vermögensverlust, nicht zwingend eine formelle Enteignung. Er kann durch wirtschaftliche und gesetzliche Entwicklungen entstehen, die schrittweise wirken. Ein Beispiel ist Inflation: Der Kontostand bleibt gleich, doch Einkäufe kosten mehr. Auch zusätzliche Abgaben oder veränderte Regeln können die verfügbare Summe beeinflussen. Entscheidend ist, welchen Vermögenswert eine Maßnahme betrifft und wie sie rechtlich ausgestaltet ist.
Solche Veränderungen sind selten laut, abrupt oder offensichtlich. Eine neue Belastung kann zunächst gering erscheinen und sich erst mit der Zeit bemerkbar machen. Bei einer Immobilie können etwa laufende Kosten und steuerliche Regeln den Ertrag verändern. Bei einem Depot wirken sich andere Faktoren aus, etwa Marktbewegungen oder die Besteuerung von Kapitalerträgen. Deshalb solltest Du Wertentwicklung und tatsächliche Kaufkraft getrennt betrachten.
Auch europäische Regeln zur Bankenabwicklung werfen Fragen auf. In diesem Zusammenhang gelten Einlagen über 100.000 Euro pro Bank als potenziell von Bail-in-Regeln betroffen. Ein Bail-in bezeichnet eine Beteiligung bestimmter Gläubiger an der Stabilisierung einer Bank. Daraus folgt nicht, dass jeder Betrag oberhalb dieser Grenze automatisch verloren geht. Wichtig ist, welche Einlagen erfasst werden und welche Regeln in der konkreten Krisenlage gelten.
Ein weiterer schleichender Effekt entsteht, wenn Erträge hinter steigenden Preisen zurückbleiben. Bei Geld auf einem Konto kann der Nominalbetrag unverändert bleiben, während die reale Kaufkraft sinkt. Bei festverzinslichen Anlagen hängt der Effekt davon ab, wie sich Zinsen und Inflation zueinander verhalten. Für Dich zählt daher nicht nur die ausgewiesene Rendite, sondern auch, was nach Kosten und Steuern übrig bleibt.
Politische Eingriffe können außerdem die Bedingungen für bestimmte Vermögensarten verändern. Neue Vorgaben können beispielsweise beeinflussen, wie Unternehmen arbeiten oder Immobilien genutzt werden dürfen. Das ist nicht automatisch eine Enteignung. Es kann jedoch Ertrag, Aufwand oder Wert eines Vermögenswerts verändern. Prüfe bei jeder Meldung den konkreten Inhalt: Betrifft sie Eigentum, Nutzung, Erträge oder lediglich ein Verfahren?
Ein nüchterner Schutz beginnt mit einer Bestandsaufnahme. Halte für Konto, Depot, Immobilie und Beteiligung fest, wo der Wert liegt und welche Einnahmen oder Kosten dazugehören. Prüfe anschließend, ob eine Veränderung nur einzelne Anlagen oder mehrere Bereiche betrifft. So erkennst Du Klumpenrisiken, bevor Du in einer Krise vorschnell reagierst. Qualifizierte Fachleute können helfen, rechtliche Folgen und Handlungsmöglichkeiten einzuordnen.
Vermeide hektische Entscheidungen aufgrund einzelner Schlagzeilen. Sammle verlässliche Informationen, unterscheide politische Vorschläge von geltenden Regeln und bewahre wichtige Unterlagen geordnet auf. Eine breit angelegte Vermögensstruktur kann Abhängigkeiten mindern, aber gesetzliche Pflichten nicht aufheben. Ziel ist nicht, staatliche Regeln zu umgehen, sondern Vermögensentscheidungen bewusst, nachvollziehbar und im Rahmen des geltenden Rechts zu treffen.
5. Zurechnung von Vermögen und staatlicher Zugriff
Bei der Zurechnung zählt mehr als der Name auf einem Kontoauszug. Für eine klare Übersicht solltest Du zwischen Eigentum, Nutzung und tatsächlicher Verfügung unterscheiden. Ein Depot kann beispielsweise auf eine Person lauten, während eine andere Person eine Vollmacht besitzt. Die Vollmacht ermöglicht bestimmte Handlungen, macht die bevollmächtigte Person aber nicht automatisch zur Eigentümerin.
Gemeinschaftliche Anlagen erfordern eine besonders genaue Dokumentation. Bei einem gemeinsam gehaltenen Konto können mehrere Personen Zugriff haben. Daraus ergibt sich jedoch nicht zwangsläufig, wem die eingezahlten Mittel wirtschaftlich zuzuordnen sind. Halte deshalb nachvollziehbar fest, wer Beiträge geleistet hat, welche Vereinbarungen bestehen und wer Auszahlungen veranlassen darf. So lassen sich die unterschiedlichen Rollen im Familienvermögen auseinanderhalten.
Auch bei einer Firma müssen Eigentum und Einfluss getrennt betrachtet werden. Eine Person kann Anteile halten, während eine andere die Geschäftsführung übernimmt. Für die Vermögensübersicht sind daher Gesellschaftsunterlagen, Beteiligungen und Entscheidungsbefugnisse wichtig. Bei einer Familiengesellschaft sollte beispielsweise erkennbar sein, wem die Anteile gehören und wer über Verkäufe oder Ausschüttungen entscheiden darf. Die tatsächliche Struktur sollte mit den Dokumenten übereinstimmen.
Bei staatlichen Anfragen oder Verfahren ist die passende Dokumentation entscheidend. Ein Kontoauszug zeigt Bewegungen und Kontoinhaber, ein Gesellschaftsvertrag beschreibt vereinbarte Rechte und Zuständigkeiten. Diese Unterlagen beantworten unterschiedliche Fragen. Bewahre wichtige Nachweise geordnet und zugänglich auf, statt Eigentumsnachweise, Vollmachten und interne Vereinbarungen in einer einzigen Ablage zu vermischen.
Für jeden Vermögenswert kannst Du dieselben Punkte erfassen: rechtlicher Inhaber, Herkunft, Nutzungsberechtigte, Entscheidungsbefugnisse und vorhandene Nachweise. Ergänze bei einer Immobilie etwa Kaufunterlagen und Vereinbarungen zur Nutzung. Bei einer Beteiligung gehören Anteilspapiere und maßgebliche Gesellschaftsunterlagen dazu. So erkennst Du, wo Informationen fehlen oder widersprüchlich wirken.
Internationale Vermögenswerte erschweren den Überblick, wenn Dokumente in verschiedenen Sprachen oder nach unterschiedlichen Verfahren geführt werden. Eine einheitliche Ablage mit klaren Bezeichnungen erleichtert Dir und den zuständigen Fachleuten die Orientierung. Steuerliche Meldepflichten sind weiterhin zu beachten. Bei konkreten Rechts- und Steuerfragen können qualifizierte Fachleute Deine persönliche Situation beurteilen.
Der wichtigste Prüfpunkt ist die Übereinstimmung zwischen tatsächlicher Nutzung und dokumentierter Zuordnung. Eine Vollmacht sollte nicht mit Eigentum verwechselt werden; eine Geschäftsführungsrolle nicht mit dem Besitz von Gesellschaftsanteilen. Wenn Du internationale Vermögensstrukturen besser einordnen möchtest, kannst Du an einem Webinar zu Vermögensplanung teilnehmen.
Geldhelden
Geldhelden hilft Dir, Vermögensschutz und finanzielle Freiheit strukturiert zu verstehen. Wenn Du Anlagen, mögliche Zugriffsrisiken und internationale Optionen besser einordnen möchtest, bieten die Geldschutz-Akademie und die Freiheits-Akademie praxisnahe Lerninhalte. Die Krypto-Akademie behandelt digitale Vermögenswerte. Für eine persönliche Orientierung zu Deinen nächsten Schritten eignet sich der Freiheit Call.
So erhältst Du einen klareren Überblick über mögliche Strategien und ihre Grenzen. Individuelle Steuer- und Rechtsfragen gehören weiterhin in die Hände qualifizierter Fachleute. Geldhelden bietet keine Rechts- oder Steuerberatung und verspricht keinen bestimmten Anlageerfolg. Entscheidend ist, dass jede Vermögensstruktur zu Deiner Situation passt und geltende Pflichten berücksichtigt.
Wenn Du Deine Fragen zum Vermögensschutz besprechen möchtest, nimm unverbindlich Kontakt mit Geldhelden auf.
Mach aus Wissen einen persönlichen Plan
Der nächste Schritt muss keine große Veränderung sein. Wähle eine konkrete Entscheidung, die Du besser vorbereiten möchtest, und notiere, welche Informationen Dir dafür noch fehlen. So wird aus einer Strategie zum Enteignungsschutz Deines Vermögens ein nachvollziehbarer persönlicher Plan. Du behältst den Überblick und kannst Deine Überlegungen anpassen, wenn sich Deine Ziele oder Lebensumstände ändern.
Bei komplexen internationalen oder rechtlichen Fragen ist es sinnvoll, qualifizierte Fachleute einzubeziehen. Geldhelden vermittelt allgemeine Orientierung zu Vermögensschutz und finanzieller Freiheit, ersetzt aber keine individuelle Finanz-, Steuer- oder Rechtsberatung. Wichtig ist, dass Du die möglichen Folgen verstehst und Deine Entscheidungen bewusst triffst.
Wenn Du Deine nächsten Schritte in Ruhe sortieren möchtest, entdecke Impulse zur Vermögensplanung im Webinar. Geh Schritt für Schritt vor und wähle einen Weg, der zu Deinen Zielen passt.
Häufige Fragen
Kann man sich vor Enteignung schützen, und wie?
Einen vollständigen Schutz vor staatlichen Eingriffen gibt es nicht. Du kannst jedoch Deine Vermögensstruktur nachvollziehbar ordnen und mögliche Abhängigkeiten erkennen. Halte zum Beispiel fest, welche Werte kurzfristig verfügbar sein müssen und welche der langfristigen Planung dienen. Bei geplanten Übertragungen oder internationalen Strukturen solltest Du Eigentum, tatsächliche Kontrolle und Dokumentation gemeinsam betrachten. Für konkrete rechtliche Schritte ist eine individuelle Prüfung durch qualifizierte Fachleute wichtig.
Reicht Tagesgeld, um mein Vermögen zu sichern?
Nein, Tagesgeld allein deckt nicht alle Vermögensrisiken ab. Es ist schnell verfügbar und eignet sich deshalb für geplante Ausgaben oder unerwartete Rechnungen. Der Kontostand kann jedoch durch Inflation an Kaufkraft verlieren. Außerdem hängt der Schutz von Kontoguthaben von den jeweils geltenden Regeln und der Bank ab. Überlege deshalb, welche Aufgabe das Tagesgeld erfüllt, statt es mit umfassendem Vermögensschutz gleichzusetzen.
Schutzmechanismen: Welche Strukturen helfen wirklich?
Hilfreich ist eine Struktur, die Eigentum, Zugriff und Verwaltung klar dokumentiert. Bei gemeinschaftlichem Vermögen sollten Zuständigkeiten und Verfügungsrechte nachvollziehbar geregelt sein. Gesellschaften oder Stiftungen können für bestimmte Nachfolge- und Verwaltungsziele infrage kommen, bringen aber eigene Pflichten und Verwaltungsaufwand mit sich. Entscheidend ist der tatsächliche Zweck. Eine formale Konstruktion allein schützt nicht automatisch vor Zugriffen oder finanziellen Verlusten.
Sorge um Enteignung: Mythos oder reale Gefahr?
Die Sorge ist weder ein Beleg für eine unmittelbar bevorstehende Enteignung noch grundsätzlich unbegründet. Unterscheide eine formelle Enteignung von Kaufkraftverlust, Steuern oder Änderungen bei der Nutzung eines Vermögenswerts. Diese Entwicklungen haben unterschiedliche Ursachen und Folgen. Prüfe bei einer Meldung konkret, ob es sich um eine geltende Maßnahme, einen Vorschlag oder eine allgemeine Einschätzung handelt. Schlagzeilen allein sind keine ausreichende Grundlage für weitreichende Entscheidungen.
Was bedeutet Vermögensschutz und warum wird er 2026 wichtiger?
Vermögensschutz bedeutet, finanzielle Risiken zu erkennen und das eigene Vermögen bewusst zu organisieren. Das Jahr 2026 macht eine Maßnahme nicht automatisch dringlicher. Relevant bleiben Deine Lebensplanung, Liquidität und die rechtliche Zuordnung Deiner Werte. Ein praktischer Anfang: Sorge dafür, dass eine Vertrauensperson weiß, wo wichtige Unterlagen liegen und wie sie im Notfall erreichbar sind. So wird Vorsorge konkret, ohne eine Krise vorauszusetzen.
Was ist Enteignung wirklich?
Eine Enteignung ist ein staatlicher Eingriff, der Eigentum betrifft. Sie ist von einer allgemeinen Steuer, einer wirtschaftlichen Wertminderung oder einer Regeländerung zu unterscheiden. Für die Einordnung zählen der konkrete Inhalt einer Maßnahme und ihre rechtliche Grundlage. Das Grundgesetz bildet den Rahmen für staatliche Eingriffe in Eigentum. Wenn Du ein Schreiben oder einen Bescheid erhältst, müssen Inhalt, Rechtsfolgen und mögliche Fristen anhand des konkreten Dokuments beurteilt werden.
Welche gesetzlichen Grenzen gelten für Kapitalverkehrskontrollen und Zugriff auf Bankguthaben in Deutschland und der EU?
Kapitalverkehrskontrollen und Zugriffe auf Guthaben lassen sich nicht pauschal mit einer einzigen Regel beschreiben. Maßgeblich sind die konkrete Maßnahme, ihre Rechtsgrundlage und der betroffene Vermögenswert. Auch europäische Vorgaben können für Banken und grenzüberschreitende Sachverhalte relevant sein. Bei einer Mitteilung Deiner Bank solltest Du zwischen einer allgemeinen Information und einer konkreten Verfügung unterscheiden. Für die Prüfung des Einzelfalls ist qualifizierte Rechtsberatung sinnvoll.
Wie unterscheiden sich Vermögensschutz durch Stiftungen, Holdinggesellschaften und Versicherungen?
Eine Stiftung kann der langfristigen Vermögensbindung oder Nachfolgeplanung dienen. Eine Holdinggesellschaft bündelt Beteiligungen und kann deren Verwaltung strukturieren. Eine Versicherung deckt bestimmte vertraglich vereinbarte Risiken ab, ersetzt aber keine allgemeine Vermögensstruktur. Die Lösungen unterscheiden sich bei Kontrolle, Verwaltung und Pflichten. Geldhelden bietet keine klassische Versicherungsvermittlung und keine Rechts- oder Steuerberatung. Wenn Du Deine Fragen weiter ordnen möchtest, finde im Webinar Impulse für Deine Vermögensplanung.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.