Ob eG, Stiftung oder Gesellschaft: Wer Immobilienvermögen schützen möchte, braucht eine Struktur, die zu Eigentum, Familie, Haftung und Zielen passt. Artikel 14 des Grundgesetzes ist dabei der rechtliche Bezugspunkt für Schutz und Verpflichtung des Eigentums. Schenkungen, Nießbrauch und Gesellschaftsmodelle können unterschiedliche Zwecke erfüllen, bringen aber jeweils eigene Folgen mit sich.
Der Wunsch, Immobilien für die Familie zu erhalten und zugleich unabhängiger aufgestellt zu sein, ist nachvollziehbar. Doch nicht jede Konstruktion passt zu jedem Ziel: Eine Stiftung, eine eG und eine US-LLC unterscheiden sich bei Kontrolle, Übertragung und laufender Verwaltung. Auch Auslandsmodelle müssen mit steuerlichen Pflichten und dem automatischen Informationsaustausch (AIA/AEOI) zusammengedacht werden.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Hier erfährst Du, welche rechtlichen Risiken eine Rolle spielen und wie Schenkungen mit Nießbrauch oder Wohnrecht einzuordnen sind. Außerdem geht es darum, was eG und Stiftung leisten, wo Gesellschaftsstrukturen an Grenzen stoßen und warum ein ausländischer Wohn- oder Unternehmenssitz den Schutz einer deutschen Immobilie nicht automatisch verändert. So erkennst Du, welche Fragen wichtig sind, wenn Du Immobilienvermögen schützen willst.
Wichtigste Erkenntnisse
- Vergleiche eG, Stiftung und Gesellschaft danach, wer die Immobilie kontrolliert, welche Verpflichtungen entstehen und was Du langfristig erreichen willst.
- Bei einer Schenkung können Nießbrauch oder Wohnrecht die Nutzung des Hauses absichern. Achte zugleich auf Rückforderungsrechte und mögliche Folgen für Pflichtteilsansprüche.
- Eine US-Gesellschaft macht eine deutsche Immobilie nicht automatisch unabhängig von deutschen Regeln. Eigentum, Verwaltung und steuerliche Pflichten müssen zusammen betrachtet werden.
- Ein ausländischer Wohn- oder Unternehmenssitz kann zusätzliche Anforderungen mit sich bringen. Beziehe Meldepflichten und den automatischen Informationsaustausch in Deine Planung ein.
- Ordne mögliche Erbschaftsteuer- und Pflichtteilsfolgen frühzeitig ein, bevor Du Vermögen überträgst oder eine Struktur festlegst.
1. Enteignung und Belastung von Immobilien-Vermögen rechtlich möglich?
Ja, Eigentum kann rechtlich belastet oder in besonderen Fällen entzogen werden. Artikel 14 des Grundgesetzes schützt Eigentum und verpflichtet zugleich; eine Enteignung ist danach nur gegen Entschädigung zulässig. Das ist von einer allgemeinen Vermögensabgabe zu unterscheiden. Das Lastenausgleichsgesetz trat 1952 in Kraft und sah laut der historischen Regelung eine Vermögensabgabe von 50 % vor, zahlbar über bis zu 30 Jahre. Daraus folgt keine heute geltende Abgabe.
Für ein mögliches neues Modell werden Szenarien mit einer Abgabe von 10 % bis 30 % auf Immobilienwerte genannt. Das ist keine beschlossene Regelung. Ein beschriebenes Zwangshypotheken-Szenario rechnet mit 120 Quartalsraten. Eine solche Hypothek würde im Grundbuch in Abteilung III eingetragen und könnte Beleihung oder Verkauf erschweren. Für Eigentümer zählt deshalb, geltendes Recht klar von hypothetischen Szenarien zu trennen.
Welche Eigentümer betroffen wären, müsste eine künftige Regelung selbst festlegen. Entscheidend wären deren Voraussetzungen und die erfassten Vermögensarten. Ob selbst genutztes Wohneigentum, vermietete Wohnungen oder größere Bestände anders behandelt würden, hinge vom konkreten Gesetz ab. Die Debatte um Enteignungen großer Wohnungskonzerne zeigt: Politische Forderungen sind nicht mit einer Enteignung einzelner privater Eigentümer gleichzusetzen.
Eine GmbH, Genossenschaft oder Stiftung kann Eigentum anders ordnen, aber nicht pauschal vor staatlichen Maßnahmen schützen. Eine GmbH trennt Gesellschaftsvermögen grundsätzlich vom Privatvermögen, doch persönliche Haftungsgründe können diese Trennung durchbrechen. Das Stammkapital einer GmbH beträgt laut Bundesministerium der Justiz 25.000 Euro; bei privater Inanspruchnahme kann ein Gläubiger bis zu dieser Grenze auf Privatvermögen zugreifen. Bei einer Stiftung sind Vermögensbindung und Kontrolle langfristig zu planen. Eine Genossenschaft verteilt Eigentum und Mitwirkung nach ihrer Satzung. Verwaltung, Kosten, Steuern und Entscheidungsrechte unterscheiden sich bei allen drei Modellen.
Für nach dem 31. Dezember 2022 fertiggestellte Wohngebäude setzt § 7 Absatz 4 Nr. 2 a EStG laut Bundesministerium der Justiz eine jährliche Abschreibung von 3 % an. Diese steuerliche Regel kann für laufende Vermietung relevant sein, ersetzt aber keine passende Eigentumsstruktur. Auch der Güterstand zählt: In der Zugewinngemeinschaft kann dem weniger vermögenden Ehegatten bei Scheidung die Hälfte des während der Ehe erworbenen Zugewinns zustehen. Ein Ehevertrag kann die Vermögenszuordnung anders gestalten.
Eine Wohngebäudeversicherung kann Schäden am Gebäude abdecken, eine Haus- und Grundbesitzerhaftpflicht bestimmte Haftungsrisiken rund ums Grundstück. Vergleiche Deckungsumfang, Ausschlüsse und Selbstbeteiligung, nicht nur den Vertragsnamen.
Bei Insolvenz oder drohender Zahlungsunfähigkeit kann eine Immobilienübertragung an Angehörige angefochten oder rückabgewickelt werden. Entscheidend sind Zeitpunkt, Gegenleistung und die wirtschaftliche Lage bei der Übertragung. Gehe die Planung in vier Schritten an: Erfasse Eigentum und Belastungen, kläre Familien- und Finanzziele, vergleiche GmbH, Genossenschaft und Stiftung und bespreche die Gestaltung vorab mit qualifizierten Rechts- und Steuerfachleuten. So strukturierst Du Vermögen vorausschauend, statt erst im Krisenfall zu handeln.
2. Schenkungen mit Nießbrauch, Wohnrecht und Rückforderungsrecht
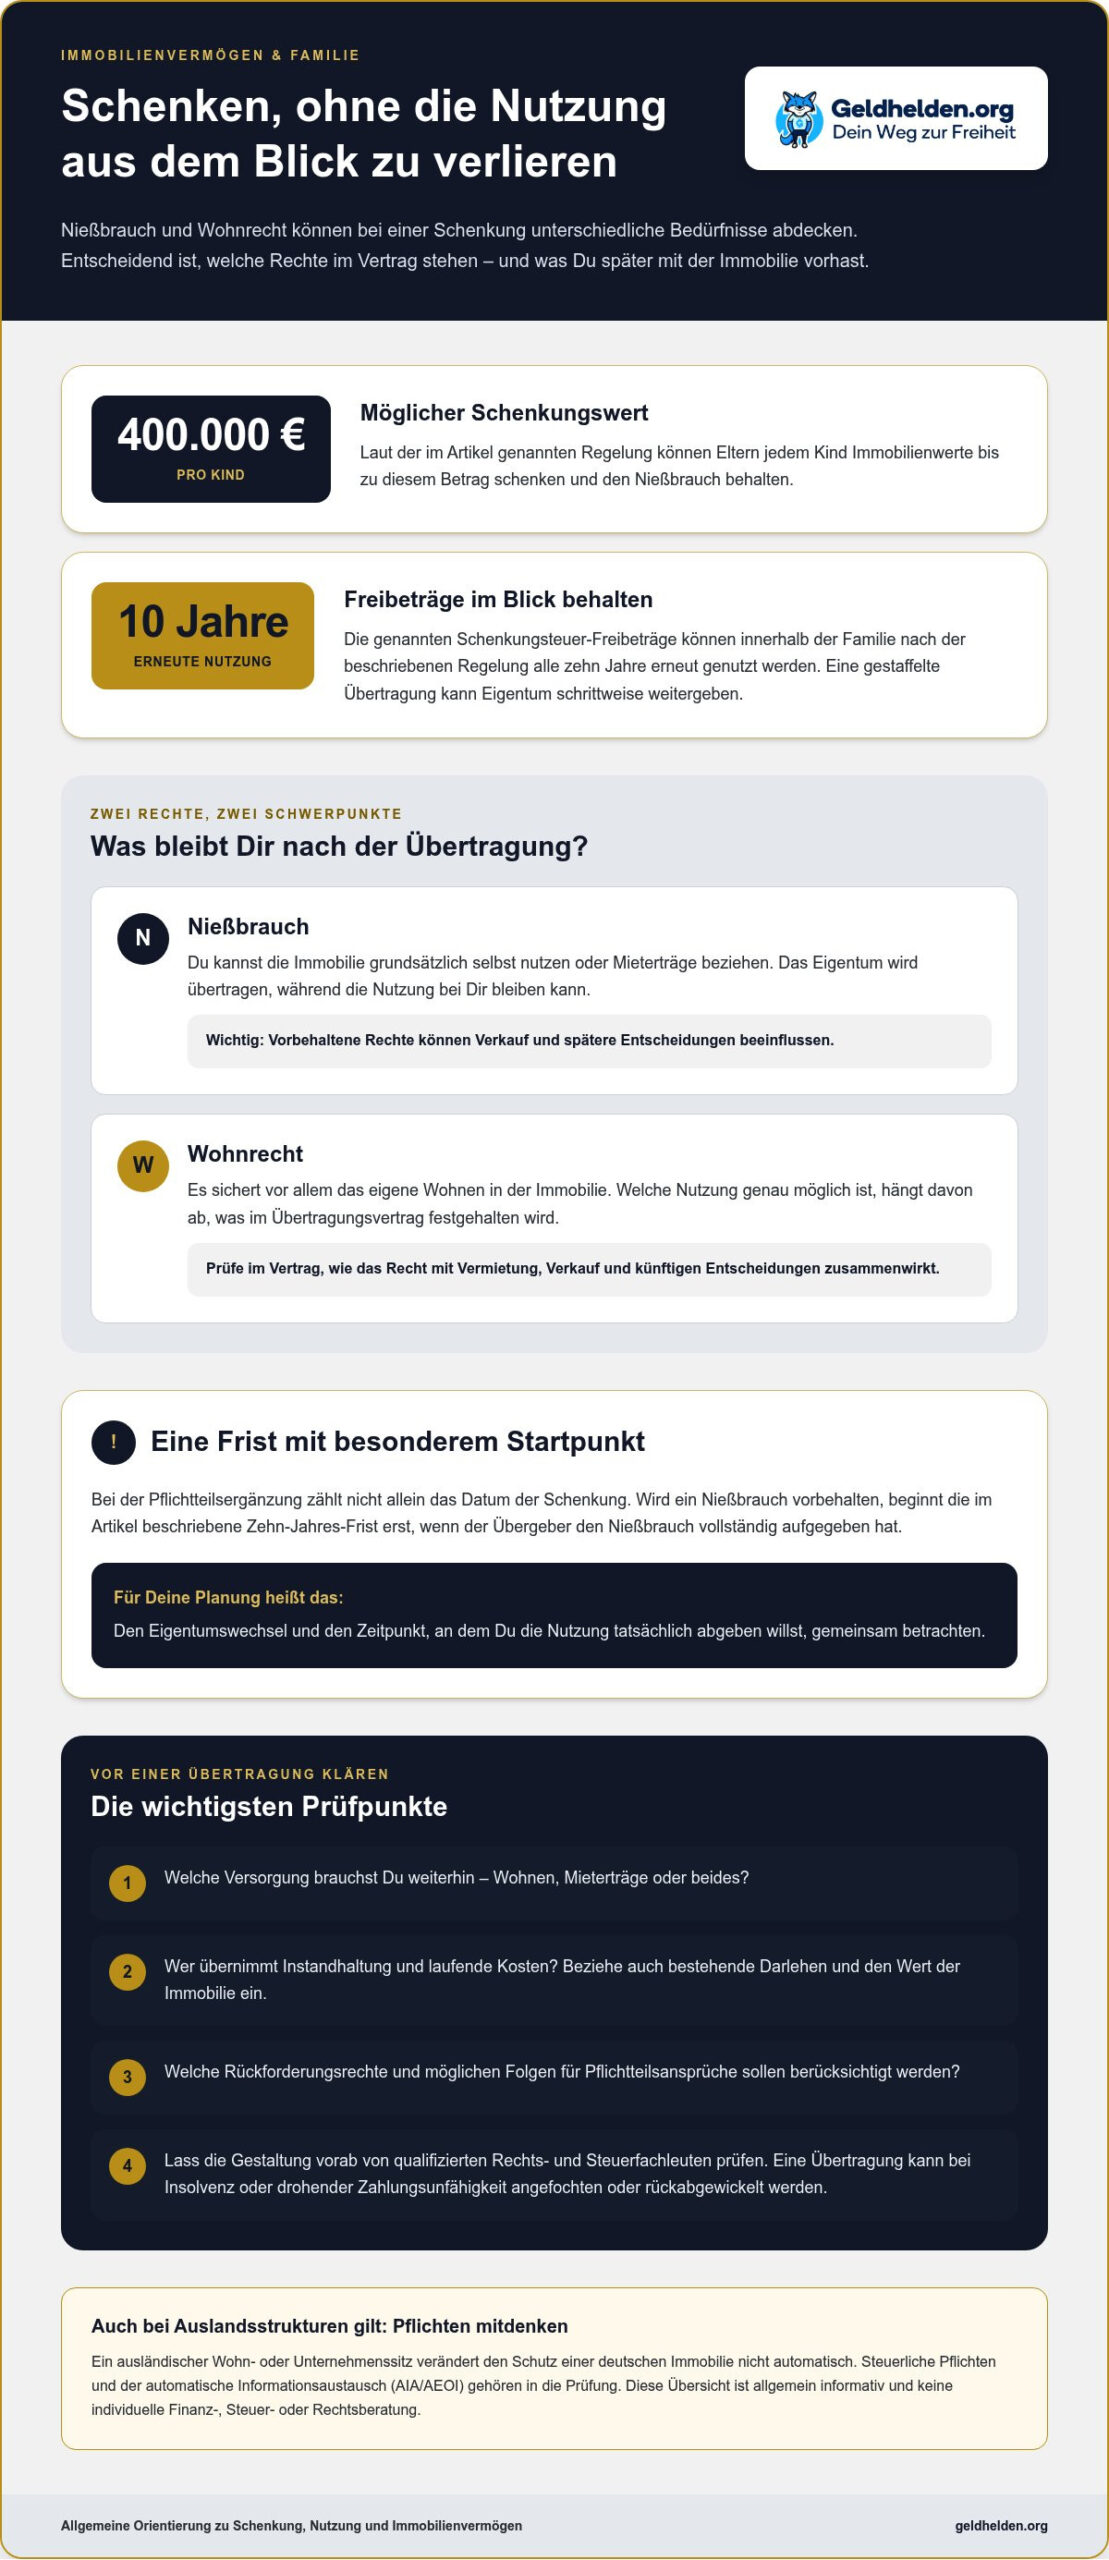
Eine Schenkung überträgt das Eigentum, muss aber nicht bedeuten, dass Du jede Nutzung abgibst. Mit einem Nießbrauch behältst Du grundsätzlich das Recht, die Immobilie selbst zu nutzen oder Mieterträge zu beziehen. Ein Wohnrecht sichert dagegen vor allem das eigene Wohnen. Entscheidend ist, welche Rechte im Übertragungsvertrag stehen und wie sie sich auf Verkauf, Vermietung und spätere Entscheidungen auswirken.
Eltern können ihren Kindern nach der vom Bundesministerium der Justiz genannten Regelung alle zehn Jahre Immobilienwerte bis zu 400.000 € pro Kind schenken und dabei den Nießbrauch behalten. So kann die Eigentumsübertragung bereits zu Lebzeiten erfolgen, während die Eltern weiterhin in der Immobilie wohnen oder Erträge daraus beziehen. Wer das Haus später verkaufen möchte, muss berücksichtigen, dass vorbehaltene Rechte die Verfügung über die Immobilie beeinflussen.
Für die Pflichtteilsergänzung zählt nicht allein das Datum der Schenkung. Bei einem vorbehaltenen Nießbrauch beginnt die Zehn-Jahres-Frist laut der beschriebenen Regelung erst, wenn der Übergeber den Nießbrauch vollständig aufgegeben hat. Das ist für die vorweggenommene Erbfolge wichtig: Bleibt die Nutzung bestehen, verschiebt sich der Beginn dieser Frist. Plane daher nicht nur den Eigentumswechsel, sondern auch, wann Du die Nutzung tatsächlich abgeben willst.
Schenkungsteuer-Freibeträge lassen sich innerhalb der Familie nach der beschriebenen Regelung alle zehn Jahre erneut nutzen. Gestaffelte Übertragungen können helfen, Vermögen schrittweise an Kinder weiterzugeben, statt alles auf einmal zu übertragen. Beziehe dabei den Wert jeder Immobilie, bestehende Darlehen und die gewünschte Versorgung im Alter gemeinsam ein. Ein Beispiel: Du überträgst eine Wohnung, behältst den Nießbrauch und regelst zugleich, wer Instandhaltung und laufende Kosten trägt.
Auch Rückforderungsrechte verdienen klare Aufmerksamkeit. Im Vertrag lassen sich Auslöser festlegen, etwa Veränderungen der Lebenssituation oder ein Verhalten des Beschenkten, das die vereinbarte Planung gefährdet. Die genaue Wirkung hängt vom Wortlaut ab. Immobilienübertragungen können unter bestimmten Voraussetzungen innerhalb von zehn Jahren rückabgewickelt werden. Eine Schenkung ist also nicht automatisch endgültig oder frei von späteren Ansprüchen.
Verkauf, Schenkung und Vererbung verfolgen unterschiedliche Ziele. Ein Verkauf bringt dem bisherigen Eigentümer einen Kaufpreis, eine Schenkung überträgt die Immobilie ohne Kaufpreis. Eine testamentarische Regelung lässt das Eigentum bis zum Erbfall beim Erblasser. Für Unternehmer zählt zusätzlich, ob die Immobilie betrieblich genutzt wird und welche Folgen eine Übertragung für Finanzierung, Erträge und Haftung hat. Halte vor der Entscheidung fest, wer künftig nutzen, verwalten und über einen Verkauf entscheiden soll.
Für Deine Planung bietet sich eine klare Reihenfolge an: Ermittle zuerst Eigentümer, Wert und Belastungen. Lege dann fest, ob Nutzung, Erträge oder spätere Rückforderung Vorrang haben. Besprich die Gestaltung vor der Übertragung mit qualifizierten Rechts- und Steuerfachleuten. Ein Webinar zu Vermögensübertragungen kann Dir helfen, die passenden Fragen für dieses Gespräch vorzubereiten.
3. Deutsche Immobilien im Eigentum einer US-Gesellschaft
Eine US-Gesellschaft wie eine LLC kann in Deutschland als Eigentümerin einer Immobilie im Grundbuch stehen. Damit ändert sich die rechtliche Eigentümerin, nicht der Standort des Hauses. Eine Wohnung in Deutschland bleibt eine deutsche Immobilie, auch wenn eine LLC aus den Vereinigten Staaten sie hält. Die Struktur ändert also nicht automatisch die Regeln für das Grundstück und seine Nutzung.
Der deutsch-amerikanische Freundschaftsvertrag stammt aus dem Jahr 1953. Er wird mitunter als Argument für zusätzlichen Schutz angeführt. Daraus folgt jedoch keine pauschale Immunität einer US-Gesellschaft vor deutschen Maßnahmen. Wer Immobilienvermögen so ordnen will, sollte Vertragstext, Gesellschaftsform und konkrete Eigentumsverhältnisse gemeinsam betrachten. Entscheidend ist nicht allein, dass die Gesellschaft in den USA gegründet wurde.
Prüfe vor einer Übertragung zuerst, wer die LLC kontrolliert und wer für Verpflichtungen einsteht. Halte anschließend fest, welche Immobilie eingebracht werden soll, welche Belastungen bestehen und wie laufende Einnahmen verwaltet werden. Eine US-LLC kann zusätzliche Verwaltungs- und Erklärungspflichten auslösen. Die deutsche steuerliche Einordnung einer ausländischen Rechtsform richtet sich nicht allein nach ihrer Bezeichnung in den USA.
Auch die Finanzierung verdient besondere Aufmerksamkeit. Bestehende Darlehen, Sicherheiten und Vereinbarungen mit einer Bank können eine Übertragung erheblich erschweren. Kläre deshalb vor dem Eigentümerwechsel, ob Kreditverträge oder Grundbucheinträge betroffen sind. Eine Gesellschaftsstruktur spart nicht automatisch Steuern oder laufende Kosten. Sie kann zusätzliche Ausgaben für Buchführung, Verwaltung und fachliche Prüfung verursachen.
Bei internationalen Strukturen gehören Meldepflichten von Anfang an in die Planung. Der automatische Informationsaustausch, auch AIA/AEOI genannt, betrifft meldepflichtige Finanzkonten und ist kein Instrument zur Verschleierung von Vermögen. Prüfe daher, welche Angaben zur Gesellschaft, zu ihren wirtschaftlich Berechtigten und zu Konten erforderlich sind. Eine korrekte Dokumentation hält Eigentum und Geldflüsse nachvollziehbar.
Für den nächsten Schritt empfiehlt sich eine sachliche Bestandsaufnahme. Sammle Gesellschaftsunterlagen, Kaufverträge, Grundbuchinformationen und Finanzierungsvereinbarungen. Notiere außerdem, ob Du die Immobilie selbst nutzen, vermieten oder langfristig innerhalb der Familie halten möchtest. Lass die deutsche und US-amerikanische Einordnung gemeinsam prüfen, bevor Du Eigentum überträgst. So vergleichst Du konkrete Risiken und Pflichten, statt allein auf den Namen „LLC“ zu vertrauen.
4. Pflichtteilsansprüche und Erbschaftsteuer
Ein Testament allein beseitigt keine Pflichtteilsansprüche naher Angehöriger. Nach deutschem Erbrecht beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Bei Immobilien kann daraus ein finanzieller Anspruch entstehen, obwohl der Nachlass überwiegend aus einem Haus oder vermieteten Wohnungen besteht. Plane deshalb nicht nur, wer Eigentümer werden soll, sondern auch, wie mögliche Ansprüche erfüllt werden können, ohne die Immobilie kurzfristig verkaufen zu müssen.
Schenkungen zu Lebzeiten können die spätere Nachlassverteilung verändern. Bei einer Schenkung sinkt der für die Pflichtteilsberechnung anzusetzende Wert mit jedem Jahr, solange seit der Übertragung weniger als zehn Jahre vergangen sind. Liegt die Schenkung mehr als zehn Jahre vor dem Todesfall, wird sie nach der beschriebenen Regelung nicht mehr berücksichtigt. Bei vorbehaltenem Nießbrauch kann die Frist später beginnen, wenn der Übergeber die Nutzung nicht vollständig aufgegeben hat.
Ein Beispiel zeigt, worauf es bei der Planung ankommt: Eine Mutter überträgt eine vermietete Wohnung an ein Kind, behält aber den Nießbrauch. Sie erhält weiterhin die Erträge und bleibt zugleich an die Immobilie gebunden. Für die übrigen Erben kann der Wert der Übertragung trotzdem eine Rolle spielen. Halte deshalb Schenkungszeitpunkt, vereinbarte Rechte und damalige Eigentumsverhältnisse nachvollziehbar fest.
Eine Familienstiftung kann Eigentum langfristig bündeln und die Nachfolge nach festgelegten Regeln ordnen. Bei einer Übertragung in eine Familienstiftung fällt nach der beschriebenen Regelung keine unmittelbare Erbschaftsteuer an; stattdessen wird alle 30 Jahre Erbersatzsteuer erhoben. Das ist keine Steuerfreiheit. Die Vermögensbindung, laufende Verwaltung und spätere Besteuerung gehören gemeinsam in die Planung.
Auch eine privatnützige Stiftung in Liechtenstein wird als mögliche Struktur genannt. Ein ausländischer Sitz hebt deutsche Pflichten jedoch nicht automatisch auf. Wohnsitz, gewöhnlicher Aufenthalt, Eigentum und familiäre Verbindungen beeinflussen die steuerliche Einordnung. Bei Auslandsvermögen sind auch die bereits erwähnten AIA/AEOI-Meldepflichten zu berücksichtigen. Eine Auslandsstruktur ersetzt keine transparenten Angaben.
Plane die Nachfolge rechtzeitig und konkret. Erfasse zunächst Immobilien, Eigentumsanteile, Darlehen und bereits erfolgte Schenkungen. Lege danach fest, wer wohnen, Mieteinnahmen erhalten oder über einen Verkauf entscheiden soll. Prüfe anschließend Testament, Übertragungsvertrag und mögliche Pflichtteilsansprüche gemeinsam. Bei Scheidung oder veränderten Familienverhältnissen solltest Du die bestehende Planung erneut betrachten. Qualifizierte Rechts- und Steuerfachleute können die persönliche Gestaltung prüfen, bevor Du verbindliche Übertragungen vornimmst.
5. US-LLC und ausländischer Wohn- und Unternehmenssitz
Eine US-LLC, ein ausländischer Wohnsitz und ein Unternehmenssitz sind drei verschiedene Bausteine. Wer sie als eine einzige Strategie behandelt, übersieht wichtige Fragen: Wo liegt die Immobilie? Wo wohnst Du tatsächlich? Wo wird die Gesellschaft geführt? Notiere diese Punkte getrennt, bevor Du Maßnahmen planst. Ein Wohnortwechsel überträgt deutsches Immobilieneigentum nicht automatisch an eine ausländische Gesellschaft.
Die EU-Erbrechtsverordnung bestimmt seit 2015 grundsätzlich das Recht des letzten gewöhnlichen Aufenthalts des Erblassers für den gesamten Nachlass, sofern nicht das Heimatrecht gewählt wird. Für eine Familie mit Wohnsitz im Ausland kann diese Regel die Nachfolgeplanung verändern. Prüfe deshalb frühzeitig, welches Recht Deine Erben und Immobilien betrifft. Ein Testament sollte zur gewählten Struktur passen, nicht nur zu Deinem bisherigen Wohnort.
Auch ein Wegzug braucht eine steuerliche Prüfung vor dem Umzug. Die Wegzugsbesteuerung betrifft unter anderem Beteiligungen von mindestens 1 % an einer Kapitalgesellschaft. Eine US-LLC darf dabei nicht allein wegen ihres Namens eingeordnet werden. Halte Beteiligungsverhältnisse, Anschaffungskosten und aktuelle Werte schriftlich fest. So kann eine Fachperson die Gesellschaftsform und mögliche steuerliche Folgen konkret beurteilen.
Für Deutsche, die in ein Niedrigsteuerland ziehen, kann eine erweiterte beschränkte Steuerpflicht bis zu zehn Jahre nach dem Wegzug gelten. Deshalb ist die zeitliche Planung wichtig. Ein bloßer Wechsel der Meldeadresse bildet nicht zwingend die gesamte Situation ab. Dokumentiere tatsächlichen Aufenthalt, Wohnmöglichkeiten und berufliche Tätigkeit. Auch familiäre Bindungen und der Ort der Vermögensverwaltung gehören in die Gesamtbetrachtung.
Berücksichtige bei internationalen Strukturen außerdem die AIA/AEOI-Meldepflichten. Führe Unterlagen zu wirtschaftlich Berechtigten, Konten und Geldflüssen geordnet. Eine US-Gesellschaft ist kein Mittel, um Vermögen oder Einkünfte vor Behörden zu verbergen.
Bei einer Planung über mehrere Generationen zählt auch die praktische Handhabung. Wer kann für die LLC Entscheidungen treffen? Wie werden Mieteinnahmen verwaltet? Was geschieht bei Tod, Krankheit oder einem Wechsel der Geschäftsführung? Halte Zuständigkeiten und Nachfolge im Gesellschaftsvertrag sowie in ergänzenden Nachlassdokumenten fest. Diese Schritte schaffen Klarheit, ersetzen aber nicht die Prüfung der deutschen und ausländischen Besteuerung.
Die tragfähige Strategie beginnt mit einem Gespräch über Ziele: Wohnsitzwechsel, Immobilienbesitz, Nachfolge und laufende Verwaltung. Erstelle dafür eine Übersicht aus Eigentumsnachweisen, Gesellschaftsunterlagen und bisherigen Steuererklärungen. Lass die Zusammenhänge fachlich prüfen, bevor Du Gesellschaftsanteile überträgst oder Deinen Wohnsitz verlegst. Ein Webinar zu Auslandsstrukturen und Vermögensplanung kann Dir helfen, die Fragen für dieses Gespräch gezielt vorzubereiten.
Geldhelden: Freiheits-Akademie
Die Freiheits-Akademie hilft Dir, Vermögensschutz und finanzielle Freiheit strukturiert zu verstehen. Wenn Du Möglichkeiten rund um Immobilien, Gesellschaften und Nachfolge einordnen möchtest, findest Du dort Lerninhalte für Deine eigene Planung. Die Geldschutz-Akademie ergänzt das Thema um einen breiteren Blick auf Vermögensschutz.
Steht eine konkrete Entscheidung an, etwa zur US-LLC oder zu einer Übertragung innerhalb der Familie, kann die Freiheits-Call Beratung Dir helfen, Fragen und nächste Schritte zu ordnen. Sie ersetzt keine individuelle Rechts- oder Steuerberatung. Lass verbindliche Gestaltungen von qualifizierten Fachleuten prüfen, die Deine persönliche Situation kennen.
Du kannst in Deinem Tempo weiterlernen und anschließend entscheiden, welche Fragen für Dich offenbleiben. Wenn Du die Angebote und Lernmöglichkeiten kennenlernen möchtest, besuche Geldhelden.org.
Mach aus der Planung einen nächsten Schritt
Vermögensentscheidungen werden klarer, wenn Du nicht versuchst, alle Möglichkeiten gleichzeitig zu lösen. Notiere zuerst, was Dir besonders wichtig ist: selbst über die Immobilie bestimmen, laufende Erträge erhalten oder Vermögen an die nächste Generation weitergeben. Daraus kannst Du ein konkretes Gespräch mit qualifizierten Rechts- und Steuerfachleuten vorbereiten. Welche Gestaltung passt, hängt von Deinen persönlichen Zielen und der gesamten Vermögenslage ab.
Auch beim Immobilienvermögen schützen zählt der Zusammenhang mit Deinen übrigen finanziellen Entscheidungen. Die Freiheits-Akademie, Geldschutz-Akademie und Krypto-Akademie bieten unterschiedliche Lernzugänge, wenn Du Dein Wissen eigenständig vertiefen möchtest. Bei individuellen rechtlichen oder steuerlichen Fragen ersetzen sie keine fachliche Beratung.
Wenn Du Deine Überlegungen sortieren und mögliche nächste Schritte besprechen möchtest, nimm am Webinar teil und bring Deine Fragen mit. Geh die Planung in Deinem Tempo an. Ein klarer nächster Schritt ist ein guter Anfang.
Häufige Fragen zum Schutz von Immobilienvermögen
Asset Protection mit eG oder Stiftung: Was bringt Dir mehr?
Vergleiche zuerst, wie Entscheidungen getroffen und dokumentiert werden. Bei einer eG solltest Du prüfen, welche Mitwirkungsrechte die Mitglieder haben und wie ein Austritt geregelt ist. Bei einer Stiftung kommt es darauf an, wer im Vorstand sitzt und wie die Satzung Änderungen ermöglicht. Lege für beide Modelle fest, wer Vermietung, Instandhaltung und größere Ausgaben genehmigt. So erkennst Du, welche Struktur zu Deiner gewünschten Mitwirkung passt.
Enteignung und Belastung von Immobilien-Vermögen rechtlich möglich?
Eine Enteignung ist rechtlich etwas anderes als eine Abgabe oder Nutzungsbeschränkung. Für die praktische Einschätzung kommt es auf den konkreten staatlichen Rechtsakt und seine Begründung an. Bewahre deshalb Kaufunterlagen, Grundbuchauszüge und Bescheide geordnet auf. Wenn Du ein behördliches Schreiben erhältst, notiere Eingangsdatum und Fristen und lass den Inhalt zeitnah fachlich prüfen. So setzt Du eine politische Diskussion nicht mit einer bereits geltenden Maßnahme gleich.
Gehört mir mein Vermögen dann überhaupt nicht mehr?
Bei einer Übertragung entscheidet die gewählte Struktur darüber, welche Rechte Du behältst. Erstelle vorab eine Übersicht: Wer darf die Immobilie nutzen, wer erhält die Miete und wer entscheidet über größere Veränderungen? Halte diese Punkte in den passenden Verträgen oder Satzungsregeln fest. Bei gemeinsamem Eigentum sollte außerdem klar sein, wie Abstimmungen funktionieren. So erkennst Du, welche Verfügungsmöglichkeiten Du tatsächlich abgibst und welche bestehen bleiben.
Muss ich irgendwann dennoch die vollen Steuern zahlen, auch mit einer Stiftung?
Eine Stiftung beseitigt steuerliche Pflichten nicht pauschal. Lass getrennt prüfen, wie Mieteinnahmen, ein späterer Verkauf und die Vermögensübertragung behandelt werden. Entscheidend sind unter anderem die konkrete Rechtsform, die Art der Einkünfte und die Nutzung der Immobilie. Bitte um eine nachvollziehbare Gegenüberstellung der laufenden Besteuerung und möglicher späterer Belastungen. So vergleichst Du die Gesamtwirkung, statt nur einen einzelnen Steuervorteil herauszugreifen.
Verliere ich die Kontrolle über meine Immobilien, wenn sie in eine Stiftung eingebracht werden?
Die Stiftung verwaltet die eingebrachte Immobilie nach den festgelegten Regeln. Ordne deshalb vor einer Übertragung schriftlich, wer für Vermietung, Reparaturen, Finanzierung und einen möglichen Verkauf zuständig ist. Überlege auch, wie Entscheidungen getroffen werden, wenn Du selbst nicht mehr mitwirken kannst. Eine klare Nachfolgeregelung für die Stiftungsorgane hilft, spätere Unklarheiten zu vermeiden. Lass die Satzung vor der Übertragung auf Deine Ziele abstimmen.
Welche Risiken bedrohen Immobilienvermögen in Deutschland?
Neben finanziellen Belastungen können auch praktische Probleme den Wert und die Nutzung einer Immobilie beeinträchtigen. Dazu zählen etwa längerer Leerstand, Streit mit Miteigentümern oder unerwartet aufwendige Instandsetzungen. Prüfe regelmäßig den Gebäudezustand, die Mietverträge und die Rücklagenplanung. Bei einer Eigentümergemeinschaft solltest Du Beschlüsse und Abrechnungen sorgfältig lesen. Diese Unterlagen zeigen oft früh, wo Entscheidungen oder Ausgaben anstehen.
Wie lässt sich eine Immobilie vor Gläubigern und Zwangsvollstreckung schützen?
Setze auf vorausschauende Finanzplanung statt auf nachträgliche Eigentumsverschiebungen. Halte Darlehen, Sicherheiten und persönliche Bürgschaften in einer Übersicht fest und prüfe, ob die Mieteinnahmen die laufenden Verpflichtungen decken. Reagiere früh auf Zahlungsschwierigkeiten und dokumentiere Gespräche sowie Vereinbarungen mit Gläubigern. Eine Übertragung, die bestehende Ansprüche vereiteln soll, kann rechtliche Folgen haben. Lass verbindliche Schritte deshalb vorab von qualifizierten Fachleuten prüfen.
Wie schützt eine vorweggenommene Erbschaft Immobilien vor Erbstreit und Pflichtteilsansprüchen?
Eine frühzeitige Nachfolgeplanung kann Erwartungen klären, verhindert Streit aber nicht automatisch. Sprich mit den betroffenen Angehörigen über Nutzung, Verantwortung und einen möglichen Ausgleich, bevor verbindliche Dokumente erstellt werden. Halte außerdem fest, welche Darlehen oder Instandhaltungsaufgaben mit der Immobilie verbunden sind. Eine aktuelle Wertermittlung kann als gemeinsame Gesprächsgrundlage dienen. Lass die Vereinbarungen anschließend rechtlich prüfen, damit mündliche Erwartungen und schriftliche Regelungen zusammenpassen.
Wenn Du Deine nächsten Fragen zu Vermögensplanung und internationalen Strukturen sortieren möchtest, kannst Du sie in einem Webinar zu Vermögensschutz und Planung vertiefen. Geh den nächsten Schritt in Deinem eigenen Tempo.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.