Glaubst du wirklich, dass die Einlagensicherung dein Erspartes rettet, wenn das Finanzsystem ernsthaft ins Wanken gerät? Viele Sparer verlassen sich blind auf das Versprechen von 100.000 Euro Sicherheit pro Bank. Doch was, wenn dieses Sicherheitsnetz in Wahrheit nur eine psychologische Beruhigungspille ist? Wenn du über einen wirksamen Schutz vor Bankenpleite nachdenkst, musst du die unbequemen Fakten kennen. Du hast jahrelang hart für dein Vermögen gearbeitet. Jetzt spürst du dieses wachsende Misstrauen gegenüber staatlichen Garantien und die Sorge vor einer schleichenden Enteignung. Das ist kein Pessimismus. Es ist gesunder Realismus.
Ich verstehe deine Zweifel absolut. In einer Zeit, in der Gesetze wie das Sanierungs- und Abwicklungsgesetz (SAG) die Beteiligung von Sparern an Bankverlusten längst legalisiert haben, ist blindes Vertrauen gefährlich. In diesem Artikel erfährst du die ungeschminkte Wahrheit über die Sicherheit deiner Bankguthaben. Ich zeige dir, wie du die Kontrolle zurückgewinnst und dein Vermögen mit der 7-Speichen-Strategie wirklich krisenfest machst. Wir schauen uns die tatsächliche Rechtslage beim Bail-in an und besprechen praktische Wege zur Diversifikation. So erreichst du finanzielle Souveränität, die dich vollkommen unabhängig von den Entscheidungen einzelner Banken oder Regulierungen macht.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Verstehe, warum Du rechtlich gesehen kein Eigentümer Deines Ersparten bist, sondern lediglich ein unbesicherter Gläubiger Deiner Bank.
- Erkenne die mathematischen Grenzen der gesetzlichen Einlagensicherung und warum das 100.000-Euro-Versprechen in einer systemischen Krise kaum haltbar ist.
- Erfahre, wie das Sanierungs- und Abwicklungsgesetz (SAG) den rechtlichen Rahmen schafft, damit Du im Ernstfall für die Rettung Deiner Bank zur Kasse gebeten wirst.
- Lerne, wie die 7-Speichen-Geldschutz-Strategie einen wirksamen Schutz vor Bankenpleite bietet, indem sie Dein Vermögen über verschiedene Jurisdiktionen und Anlageklassen diversifiziert.
- Erhalte einen konkreten Fahrplan, um Deine finanzielle Souveränität durch Wissen und gezielte Maßnahmen außerhalb des traditionellen Bankensystems zurückzugewinnen.
Der Mythos vom sicheren Konto: Warum Dein Geld bei der Bank rechtlich gar nicht Dir gehört
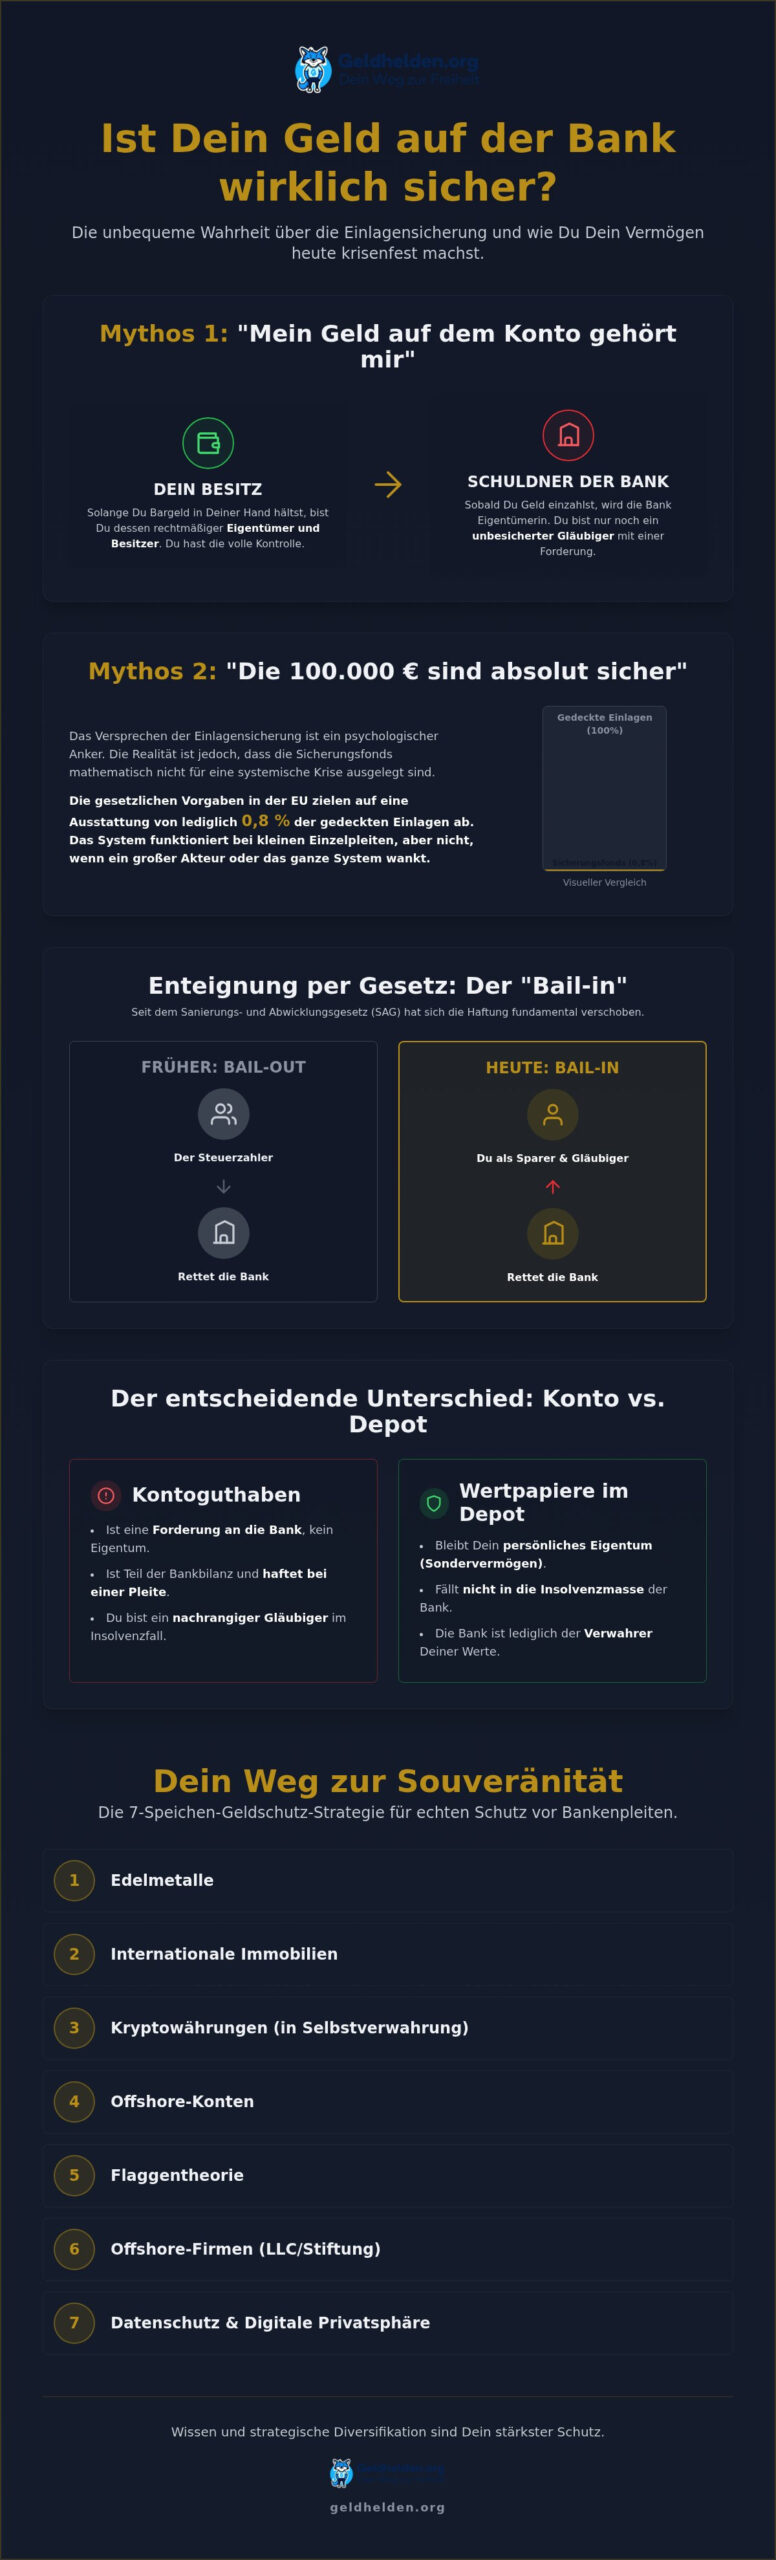
Hast Du Dich jemals gefragt, was juristisch passiert, wenn Du Bargeld am Schalter einzahlst? Die meisten Sparer glauben, die Bank verwahre ihr Geld lediglich in einem sicheren Tresor. Das ist ein gefährlicher Irrtum. In dem Moment, in dem das Geld über den Tresen wandert, findet ein Eigentumswechsel statt. Die Bank wird Eigentümerin Deines Geldes. Du erhältst im Gegenzug lediglich ein Versprechen: die Forderung auf Auszahlung. Du bist damit zum unbesicherten Gläubiger eines privaten Instituts geworden. Das ist kein unwichtiges Detail für Juristen. Es ist das fundamentale Risiko, das viele Sparer bei ihrer Planung für den Schutz vor Bankenpleite komplett ignorieren.
Die Bank nutzt Deine Einlagen, um damit zu arbeiten. Sie vergibt Kredite, investiert in Wertpapiere oder spekuliert an den Finanzmärkten. Dein „Guthaben“ ist in der Bilanz der Bank eine Verbindlichkeit. Wenn das Institut schlechte Geschäfte macht oder durch eine systemische Krise ins Wanken gerät, steht Dein Erspartes direkt in der Schusslinie. Du hast der Bank im Grunde ein unbesichertes Darlehen gegeben, ohne dafür eine angemessene Risikoprämie zu erhalten. Geht die Bank pleite, landest Du in der langen Schlange der Gläubiger, die auf die Verteilung der Insolvenzmasse hoffen.
Besitz vs. Eigentum: Eine wichtige Unterscheidung
Es ist entscheidend, den Unterschied zwischen Besitz und Eigentum zu verstehen. Solange Du Geldscheine in Deinem Portemonnaie hältst, bist Du deren Eigentümer und Besitzer. Du hast die volle Kontrolle. Sobald Du dieses Geld auf ein Konto einzahlst, gibst Du das Eigentum ab. Du behältst nur noch eine buchhalterische Forderung gegen die Bank. Die Bank ist nun Dein Schuldner. In stabilen Zeiten merkst Du davon nichts. Doch in einer Krise wird dieser feine Unterschied lebensgefährlich für Dein Vermögen. Wenn Dein Schuldner zahlungsunfähig wird, ist Deine Forderung oft nur noch ein Bruchteil dessen wert, was auf dem Kontoauszug steht. Zwar existiert die gesetzliche Einlagensicherung, doch deren Kapazitäten sind begrenzt, wie wir im weiteren Verlauf noch sehen werden.
Depotwerte vs. Kontoguthaben
Warum fühlen sich so viele Menschen mit Cash auf dem Konto sicher, während sie bei Aktien nervös werden? Rechtlich gesehen ist es genau umgekehrt. Wertpapiere in Deinem Depot, wie Aktien oder ETFs, gelten als Sondervermögen. Die Bank verwahrt diese nur für Dich. Wenn die Bank pleitegeht, gehören diese Werte weiterhin Dir und fallen nicht in die Insolvenzmasse. Dein Bargeld auf dem Giro-, Tagesgeld- oder Festgeldkonto hingegen ist Teil der Bankbilanz. Es verschwindet in den Löchern, die durch riskante Bankgeschäfte gerissen wurden. Wer einen echten Schutz vor Bankenpleite anstrebt, muss verstehen: Barreserven bei einer einzigen Bank sind keine Sicherheit, sondern ein Klumpenrisiko. Echte finanzielle Souveränität beginnt dort, wo Du Dein Vermögen aus der direkten Haftung der Bankbilanzen herauslöst.
Das Märchen der Einlagensicherung: Warum 100.000 Euro Schutz im Ernstfall nicht reichen
Die 100.000 Euro Grenze ist der heilige Gral der deutschen Sparer. Sie gibt Dir das Gefühl, dass Dein Geld bis zu diesem Betrag absolut sicher ist. Doch hast Du Dich jemals gefragt, woher dieses Geld im Ernstfall eigentlich kommen soll? Das Versprechen der Einlagensicherung basiert auf einem mathematischen Kartenhaus, das nur so lange steht, wie der Wind nicht weht. Wenn eine kleine Regionalbank pleitegeht, funktioniert das System. Gerät jedoch ein großer Player oder gar das gesamte System ins Wanken, wird aus der Garantie ganz schnell eine leere Worthülse. Wer einen echten Schutz vor Bankenpleite sucht, muss die nackten Zahlen hinter den Kulissen verstehen.
Die Deckungsquote: Ein Blick hinter die Kulissen
Die Realität der Sicherungsfonds ist ernüchternd. Die gesetzlichen Vorgaben in der EU zielen auf eine Ausstattung von lediglich 0,8 % der gedeckten Einlagen ab. Das bedeutet im Klartext: Für jeden Euro, den Du auf dem Konto hast, liegen weniger als ein Cent im Sicherungstopf bereit. Das reicht für eine isolierte Pleite. Bei einem echten Bankrun oder einer systemischen Krise kollabiert dieses Modell sofort. Die oft zitierte Staatsgarantie ist zudem nur so viel wert wie die Bonität des Staates selbst. In Zeiten hoher Staatsverschuldung ist das ein riskantes Versprechen. Zudem regelt die EU-Richtlinie zum Bail-in mittlerweile sehr deutlich, dass erst Eigentümer und Gläubiger zur Kasse gebeten werden, bevor staatliche Hilfe überhaupt fließen darf.
Freiwillige vs. Gesetzliche Sicherung
Viele Privatbanken werben zusätzlich mit ihrer freiwilligen Einlagensicherung. Diese versprach früher oft Schutz in Millionenhöhe. Doch dieser Schutz bröckelt massiv. Der Bundesverband deutscher Banken (BdB) hat die Sicherungsgrenzen bereits drastisch gesenkt. Seit 2025 liegt das Limit für private Sparer bei 3 Millionen Euro. Ab 2030 wird es auf nur noch 1 Million Euro fallen. Das klingt immer noch nach viel, doch der Trend ist eindeutig: Die Banken ziehen sich aus der Verantwortung zurück. Wichtig für Dich zu wissen ist, dass auf diese freiwilligen Leistungen im Gegensatz zur gesetzlichen Sicherung kein Rechtsanspruch besteht. Es sind unverbindliche Zusagen eines privaten Vereins. Wenn die Kassen leer sind, gehst Du leer aus.
Verlass Dich nicht auf politische Beruhigungspillen. Ein wirksamer Schutz vor Bankenpleite erfordert Eigenverantwortung und eine kluge Strategie außerhalb der klassischen Bankbilanzen. In unseren kostenlosen Webinaren zeigen wir Dir, wie Du Dein Vermögen nach der 7-Speichen-Strategie krisenfest aufstellst. Es ist an der Zeit, die Kontrolle über Dein Erspartes selbst in die Hand zu nehmen, statt auf das Prinzip Hoffnung zu setzen.
Enteignung per Gesetz? Das Sanierungs- und Abwicklungsgesetz (SAG) und der Bail-in
Hast Du Dich jemals gefragt, warum nach der Finanzkrise 2008 plötzlich kaum noch von staatlichen Rettungsschirmen die Rede ist? Die Antwort ist simpel und für Dich als Sparer brisant: Die Regeln wurden geändert. Seit dem 1. Januar 2015 existiert in Deutschland das Sanierungs- und Abwicklungsgesetz (SAG). Dieses Gesetz ist im Grunde die Bedienungsanleitung dafür, wie eine Bank gerettet wird, ohne dass der Steuerzahler einspringen muss. Das klingt zunächst fair. Doch der Haken ist gewaltig. Anstelle des Staates haften nun die Eigentümer und Gläubiger der Bank. Und wie wir bereits geklärt haben, bist Du als Kontoinhaber rechtlich gesehen genau das: ein unbesicherter Gläubiger. Dieser Systemwechsel vom „Bail-out“ (Rettung von außen) zum „Bail-in“ (Rettung von innen) ist das fundamentale Risiko für Deinen persönlichen Schutz vor Bankenpleite.
Die gesetzliche Rangfolge im Falle einer Schieflage ist dabei klar definiert. Zuerst verlieren die Aktionäre ihr Geld. Danach folgen die Inhaber von Nachrangdarlehen und anderen komplexen Finanzprodukten. Wenn das immer noch nicht reicht, um die Löcher in der Bankbilanz zu stopfen, kommen die Einlagen an die Reihe. Zwar sind Guthaben unter 100.000 Euro gesetzlich privilegiert, doch alles, was darüber hinausgeht, steht im Feuer. Das SAG gibt den Aufsichtsbehörden die Macht, Deine Forderungen gegen die Bank einfach zu streichen oder in Eigenkapital umzuwandeln. Das geschieht nicht nach einer langen Debatte, sondern oft über ein Wochenende, um Panik am Markt zu vermeiden.
Sparer werden zu Aktionären wider Willen
Stell Dir vor, Du wachst am Montagmorgen auf und Dein Festgeldkonto existiert nicht mehr. Stattdessen hältst Du plötzlich Aktien einer maroden Bank, die niemand kaufen will. Genau das ermöglicht das SAG durch den sogenannten „Debt-to-Equity Swap“. Deine Forderung wird in wertloses Eigenkapital umgewandelt. Die BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) hat hierbei weitreichende Befugnisse. Sie kann diese Maßnahmen anordnen, sobald die Bestandsfähigkeit einer Bank gefährdet ist. Du hast dagegen kaum eine rechtliche Handhabe. Es gibt keinen langwierigen Gerichtsprozess, bevor Dein Geld herangezogen wird. In der Logik des Systems ist das eine „ordnungsgemäße Abwicklung“. Für Dich ist es der Verlust Deiner finanziellen Lebensleistung.
Warum Du jetzt handeln musst, bevor der „Banken-Feiertag“ kommt
Die größte Gefahr ist der Faktor Zeit. Wenn ein systemisches Risiko erkannt wird, verhängen Behörden oft einen „Banken-Feiertag“. Die Türen bleiben geschlossen, die Geldautomaten geben nichts mehr aus und Online-Überweisungen werden blockiert. Wer dann all sein Kapital in einer einzigen Jurisdiktion und innerhalb des Bankensystems hält, ist handlungsunfähig. Vorbereitung ist hier die einzige Versicherung, die wirklich zählt. Du musst Strategien nutzen, die außerhalb der Reichweite des SAG liegen. Wie Du Dein Vermögen in diesen unsicheren Zeiten strategisch richtig aufteilst, erfährst Du in unserem Geld sicher parken 2026 Guide. Warte nicht, bis die Schlagzeilen die Krise bestätigen. Dann ist es für einen wirksamen Schutz vor Bankenpleite meistens schon zu spät. Echte Souveränität bedeutet, agieren zu können, während andere nur noch reagieren können.
Echter Schutz vor Bankenpleite: Strategien außerhalb des klassischen Bankensystems
Echter Schutz vor Bankenpleite bedeutet, dass Du aufhörst, Dich auf die Versprechen eines Systems zu verlassen, das Dich im Ernstfall zur Kasse bittet. Wer wahre finanzielle Souveränität sucht, muss das Spielfeld der klassischen Bankbilanzen verlassen. Die Lösung liegt in der Diversifikation über verschiedene Anlageklassen und Jurisdiktionen hinweg. Wir nutzen hierfür die bewährte 7-Speichen-Geldschutz-Strategie. Dabei verteilst Du Dein Vermögen so, dass niemals ein einzelnes Ereignis, wie eine Bankenkrise in der EU, Deine gesamte Existenz bedrohen kann.
Physische Edelmetalle wie Gold und Silber bilden dabei das Fundament. Sie sind seit Jahrtausenden die ultimative Versicherung gegen Bankenkrisen. Im Gegensatz zu Kontoguthaben sind sie kein bloßes Versprechen einer Bank, sondern ein greifbarer Wert in Deiner eigenen Hand. Ergänzt wird dies durch Kryptowährungen. Mit Self-Custody, also der Eigenverwahrung Deiner privaten Schlüssel, wirst Du zu Deiner eigenen Bank. Niemand kann Dein Konto sperren oder Dein Guthaben per Gesetz umwandeln, solange Du die alleinige Kontrolle über Deine Wallet behältst. Das ist Dein persönliches Bankwesen in der Hosentasche.
Die Macht der Jurisdiktion: Raus aus dem EU-Haftungsverbund
Ein Konto im Ausland, besonders außerhalb der EU, ist ein entscheidender Baustein für Deine Sicherheit. Es schützt Dich vor dem direkten Zugriff durch Gesetze wie das Sanierungs- und Abwicklungsgesetz (SAG). Länder wie die Schweiz oder Singapur bieten oft eine höhere Bankenstabilität und eine andere rechtliche Grundlage als der Euro-Raum. Wichtig ist hierbei die absolute Transparenz. Meldepflichten wie der Automatische Informationsaustausch (AIA) und der Common Reporting Standard (AEOI) müssen zwingend beachtet werden. Es geht nicht um illegale Praktiken, sondern um den legalen Schutz Deiner Substanz vor systemischen Schocks.
Sachwerte vs. Geldwerte
In einer umfassenden Vermögensschutz Strategie haben Geldwerte nur eine untergeordnete Funktion. In Krisenzeiten besitzt Du nur das, was Du physisch kontrollierst oder worauf Du einen direkten Rechtsanspruch außerhalb des Bankensektors hast. International gestreute Immobilien und Rohstoffe sind Sachwerte, die Inflation und Pleitewellen überstehen können. Ein krisenfestes Portfolio hängt nicht an einem seidenen Faden, sondern steht auf sieben stabilen Säulen, die Dich unabhängig von der Willkür einzelner Institute machen.
Möchtest Du lernen, wie Du diese Strategien konkret für Dich umsetzt? In unserem kostenlosen Webinar zeigen wir Dir Schritt für Schritt, wie Du Dein Vermögen aus der Schusslinie bringst und echte Unabhängigkeit erreichst. Echter Schutz vor Bankenpleite ist kein Zufall, sondern das Ergebnis einer klugen Planung.
Dein Fahrplan zur finanziellen Souveränität: So sicherst Du Dein Vermögen 2026
Du kennst nun die rechtliche Realität und die mathematischen Lücken des Bankensystems. Das Wissen um das Sanierungs- und Abwicklungsgesetz (SAG) und die begrenzte Einlagensicherung ist der erste Schritt. Doch Wissen allein schützt Dein Vermögen nicht. Es ist Zeit, vom passiven Beobachter zum aktiven Gestalter Deiner finanziellen Zukunft zu werden. Ein wirksamer Schutz vor Bankenpleite erfordert einen klaren Plan und konsequentes Handeln. Hier ist Dein Fahrplan, um Dein Erspartes aus der Schusslinie zu bringen.
- Schritt 1: Die Bestandsaufnahme. Analysiere schonungslos, wie viel Deines Kapitals aktuell ungeschützt in Bankbilanzen liegt. Denke dabei nicht nur an Beträge über 100.000 Euro. Wie wir gelernt haben, sind auch kleinere Summen bei systemischen Krisen durch die geringe Deckungsquote der Fonds gefährdet.
- Schritt 2: Wissen vertiefen. Verstehe die Mechanismen der Geldschöpfung. Wer begreift, wie Geld entsteht und warum es bei der Bank eine Forderung und kein Eigentum ist, trifft klügere Entscheidungen.
- Schritt 3: Die erste Speiche setzen. Du musst nicht alles gleichzeitig ändern. Starte mit der Umsetzung der 7-Speichen-Geldschutz-Strategie, indem Du die erste Säule stärkst. Das kann der Kauf physischer Edelmetalle oder die Einrichtung einer eigenen Krypto-Wallet zur Eigenverwahrung sein.
- Schritt 4: Geopolitisches Monitoring. Die Welt verändert sich schnell. Überprüfe Deine Strategie regelmäßig auf neue geopolitische Risiken und passe Deine Jurisdiktionen entsprechend an.
Vom Opfer zum Gestalter: Deine neue Denkweise
Wahre finanzielle Freiheit beginnt im Kopf. Es geht darum, das blinde Vertrauen in Institutionen durch Eigenverantwortung zu ersetzen. Viele Menschen über 50 haben hart für ihren Wohlstand gearbeitet und spüren nun, dass die alten Sicherheiten bröckeln. Das ist kein Grund zur Sorge, sondern ein Weckruf. Wenn Du die Kontrolle über Dein Vermögen selbst übernimmst, verschwindet das Gefühl der Ohnmacht. Du wirst unabhängig von politischen Versprechen und bankinternen Risiken. Bei Geldhelden begleiten wir Dich auf diesem Weg in die Unabhängigkeit, weg vom Systemrisiko hin zur individuellen Souveränität.
Nächste Schritte mit Geldhelden
Wir lassen Dich bei der Umsetzung nicht allein. Nutze unseren Freiheits-Check für eine erste fundierte Analyse Deiner aktuellen Situation. Wenn Du tiefer in die Materie eintauchen und Expertenwissen aus der Praxis erhalten möchtest, ist die Geldschutz-Akademie der richtige Ort für Dich. Dort lernst Du alles über den rechtssicheren Schutz vor Bankenpleite und die globale Diversifikation. Für den praktischen Start empfehle ich Dir zudem unser Buch „Freiheitsrezepte“. Es enthält konkrete Strategien, um Dein Vermögen krisenfest aufzustellen. Handle jetzt, solange Du noch alle Optionen hast.
Deine Zeit für echte finanzielle Unabhängigkeit ist jetzt
Du hast nun schwarz auf weiß gesehen, dass die Einlagensicherung kein unumstößliches Naturgesetz, sondern ein begrenztes Versprechen ist. Dein Geld auf der Bank ist rechtlich gesehen ein unbesichertes Darlehen an ein privates Institut. Das Sanierungs- und Abwicklungsgesetz sorgt dafür, dass Du im Krisenfall als Erstes für die Rettung haftest. Doch Du musst kein passiver Zuschauer bleiben. Ein wirksamer Schutz vor Bankenpleite ist möglich, wenn Du das Spielfeld wechselst und auf echte Sachwerte sowie internationale Diversifikation setzt.
Seit 2018 begleiten wir Menschen dabei, ihre finanzielle Souveränität zurückzugewinnen. Mit über 10.000 Mitgliedern und einer Trustpilot-Bewertung von 4,7 von 5 Sternen ist Geldhelden die führende Plattform für echten Vermögensschutz. Wir zeigen Dir, wie Du die 7-Speichen-Strategie rechtssicher umsetzt, inklusive aller Meldepflichten wie AIA und AEOI. Es ist Deine Entscheidung, ob Du Dich weiterhin auf staatliche Garantien verlässt oder Dein Schicksal selbst in die Hand nimmst.
Bist Du bereit für den ersten Schritt in Deine Freiheit? Sichere Dir jetzt Deinen Platz in unserem kostenlosen Webinar und erfahre, wie Du Dein Erspartes wirklich krisenfest machst. Du hast hart für Dein Vermögen gearbeitet; jetzt ist es an der Zeit, es klug zu schützen.
Häufig gestellte Fragen zum Vermögensschutz
Was passiert mit meinem Geld, wenn die Bank pleite geht?
Wenn Deine Bank Insolvenz anmeldet, werden Deine Einlagen wie Giro- oder Tagesgeldguthaben Teil der Insolvenzmasse. Rechtlich gesehen bist Du ein unbesicherter Gläubiger, der der Bank ein Darlehen gegeben hat. Im besten Fall greift die Einlagensicherung und erstattet Dir Dein Guthaben bis zur gesetzlichen Grenze. In einer schweren Systemkrise kann der Zugriff auf Dein Konto jedoch für längere Zeit gesperrt werden, während die Behörden über die Abwicklung entscheiden.
Ist die Einlagensicherung bis 100.000 Euro wirklich garantiert?
Es besteht zwar ein Rechtsanspruch auf die gesetzliche Einlagensicherung, doch eine physikalische Garantie gibt es nicht. Das System funktioniert nur so lange, wie die Sicherungsfonds ausreichend gefüllt sind. Diese Töpfe decken im Ernstfall oft nur einen Bruchteil der gesamten Einlagen ab. Wenn mehrere große Banken gleichzeitig wanken und der Staat aufgrund hoher Verschuldung nicht einspringen kann, steht das Versprechen der 100.000 Euro mathematisch auf sehr wackligen Beinen.
Was bedeutet das Bail-in-Prinzip für mich als Sparer?
Bail-in bedeutet, dass die Bank aus eigenen Mitteln gerettet wird, statt Steuergeld zu nutzen. Nach dem Sanierungs- und Abwicklungsgesetz (SAG) werden erst Aktionäre und dann Gläubiger zur Kasse gebeten. Da Du als Einleger ein Gläubiger bist, können Deine Guthaben über 100.000 Euro rechtlich einfach gestrichen oder in Bankaktien umgewandelt werden. Das Ziel ist der Schutz des Staatshaushalts, was jedoch direkt zu Lasten Deiner privaten Ersparnisse geht.
Welche Anlagen sind bei einer Bankeninsolvenz am sichersten?
Anlagen, die außerhalb der Bankbilanz stehen, bieten den besten Schutz vor Bankenpleite. Dazu gehören physische Edelmetalle wie Gold und Silber in Deinem eigenen Besitz sowie Wertpapiere wie Aktien oder ETFs, die als Sondervermögen gelten. Auch Kryptowährungen mit Eigenverwahrung (Self-Custody) sind sicher vor Bankpleiten, da Du die privaten Schlüssel hältst. Diese Sachwerte sind kein bloßes Zahlungsversprechen eines Instituts, sondern repräsentieren einen direkten Eigentumswert in Deiner Hand.
Wie kann ich mein Geld vor dem Zugriff des Staates schützen?
Echter Schutz gelingt nur durch eine intelligente Diversifikation über verschiedene Anlageklassen und Jurisdiktionen hinweg. Mit der 7-Speichen-Strategie verteilst Du Dein Vermögen so, dass kein einzelnes Ereignis alles gefährden kann. Dazu gehören Investitionen in Sachwerte wie internationales Wohneigentum oder Edelmetalle. Wichtig ist dabei stets die Einhaltung aller gesetzlichen Meldepflichten wie AIA und AEOI. So bleibt Dein Vermögensschutz vollkommen legal und transparent, während Du gleichzeitig Deine finanzielle Souveränität stärkst.
Lohnt sich ein Konto im Ausland zum Schutz vor Bankenpleiten?
Ein Auslandskonto außerhalb der EU-Jurisdiktion kann ein wichtiger Baustein für Deinen Schutz vor Bankenpleite sein. Es entzieht Dein Kapital dem direkten Zugriff lokaler Gesetze wie dem SAG. Länder mit hoher Eigenkapitalquote der Banken und politischer Stabilität bieten oft eine sicherere Umgebung als der Euro-Raum. Beachte jedoch, dass Du solche Konten im Rahmen des Automatischen Informationsaustauschs (AIA/AEOI) korrekt angeben musst. Es geht um geografische Streuung, nicht um Steuervermeidung.
Was ist der Unterschied zwischen gesetzlicher und freiwilliger Einlagensicherung?
Die gesetzliche Einlagensicherung ist eine EU-weite Pflichtvorgabe, die Guthaben bis 100.000 Euro absichert. Die freiwillige Einlagensicherung ist ein zusätzliches Versprechen privater Bankenverbände für höhere Beträge. Der entscheidende Haken: Auf die freiwilligen Leistungen hast Du meist keinen Rechtsanspruch. Wenn der Verbandstopf leer ist, gehst Du leer aus. Da viele Banken diese freiwilligen Garantien aktuell massiv kürzen, solltest Du Dich niemals allein auf dieses private Versprechen verlassen.
Warum reichen die Sicherungsfonds bei einer systemischen Krise nicht aus?
Die Sicherungsfonds sind mathematisch für eine Einzelpleite ausgelegt, nicht für einen Flächenbrand. Oft liegt die Zielausstattung dieser Fonds bei nur etwa 0,8 % der gedeckten Einlagen. Das bedeutet, für jeden Euro auf Deinem Konto liegt weniger als ein Cent bereit. Bei einem echten „Bankrun“ auf mehrere große Institute gleichzeitig kollabiert dieses System sofort. Es ist eine psychologische Beruhigungspille, die darauf setzt, dass niemals alle Kunden gleichzeitig ihr Geld abheben wollen.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.