DeFi verlagert Finanzdienste auf die Blockchain und kann klassische Vermittler teilweise überflüssig machen. Zu den DeFi-Investment-Chancen zählen etwa Kreditvergabe, Handel und das Bereitstellen von Liquidität. Wer die Kontrolle selbst übernimmt, trägt jedoch auch die Verantwortung für technische Risiken und den Schutz des eigenen Zugangs.
Die Welt der Fachbegriffe und digitalen Wallets wirkt zunächst kompliziert. Der Kern ist einfacher: Smart Contracts führen festgelegte Abläufe automatisch aus. Stablecoins sollen ihren Wert an eine Währung oder einen anderen Vermögenswert koppeln. Das eröffnet neue Möglichkeiten für Finanzgeschäfte, macht sie aber nicht automatisch zuverlässig oder risikofrei.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Hier erfährst Du, was DeFi bedeutet und wie die Technik funktioniert. Du lernst die Möglichkeiten dezentraler Finanzdienste kennen, erfährst, wie sie sich von klassischen Angeboten unterscheiden, und worauf Du bei den Risiken achten solltest. So kannst Du Chancen und Grenzen besser einschätzen, statt Dich von großen Versprechen leiten zu lassen.
Wichtigste Erkenntnisse
- Ordne ein, wie Blockchain und Smart Contracts Abläufe ohne zentrale Vermittlung ermöglichen und welche technischen Risiken damit verbunden sind.
- Vergleiche DeFi mit klassischen Finanzangeboten: Zugang, Kontrolle und mögliche Regulierung unterscheiden sich.
- Verstehe, wie Kreditvergabe, Handel und Liquiditätsbereitstellung funktionieren, bevor Du Vermögenswerte einsetzt.
- Beurteile mögliche Erträge immer zusammen mit Schwankungen, Kosten und dem Risiko eines Verlusts.
- Nutze fundiertes Grundlagenwissen, um Chancen und Grenzen dezentraler Finanzdienste besser abzuwägen.
Blockchain und Smart Contracts
DeFi-Anwendungen laufen auf Blockchains und nutzen dort gespeicherte Programme, sogenannte Smart Contracts. Fehler in diesen Verträgen können erhebliche Verluste verursachen. Stablecoins können ihre Bindung verlieren, und bei Liquiditätspools kann Impermanent Loss entstehen.
Erlaubnisfreie Blockchains und Smart Contracts
Eine Blockchain zeichnet Transaktionen in einer gemeinsam geführten digitalen Datenbank auf. In erlaubnisfreien Netzwerken können Nutzer Anwendungen verwenden, ohne zuvor eine zentrale Stelle um Zugang zu bitten. Smart Contracts sind Programme auf einer Blockchain: Sie führen vereinbarte Abläufe aus, sobald festgelegte Bedingungen erfüllt sind.
Ethereum ist eine bekannte Plattform für solche Anwendungen. Die Bitcoin-Blockchain startete 2009, doch die meisten DeFi-Anwendungen nutzen programmierbare Netzwerke, die Verträge automatisch ausführen. Das verändert die Rolle von Vermittlern, nicht aber die Notwendigkeit, Regeln und technische Risiken zu verstehen.
Investitionen in Smart-Contract-Plattformen
Bei einer Investition in eine Smart-Contract-Plattform hältst Du Krypto, das mit einem Netzwerk verbunden ist, auf dem dezentrale Anwendungen laufen. Ethereum ist ein Beispiel. Der mögliche Nutzen hängt unter anderem davon ab, ob Menschen und Anwendungen das Netzwerk tatsächlich nutzen.
Für Dich zählt mehr als die Bekanntheit eines Namens. Prüfe, welche Aufgabe das Netzwerk erfüllt und welche Abhängigkeiten bestehen. Der Wert des zugehörigen Krypto-Vermögenswerts kann schwanken, auch wenn einzelne Anwendungen technisch funktionieren.
DApps, Smart Contracts und Krypto-Wallets
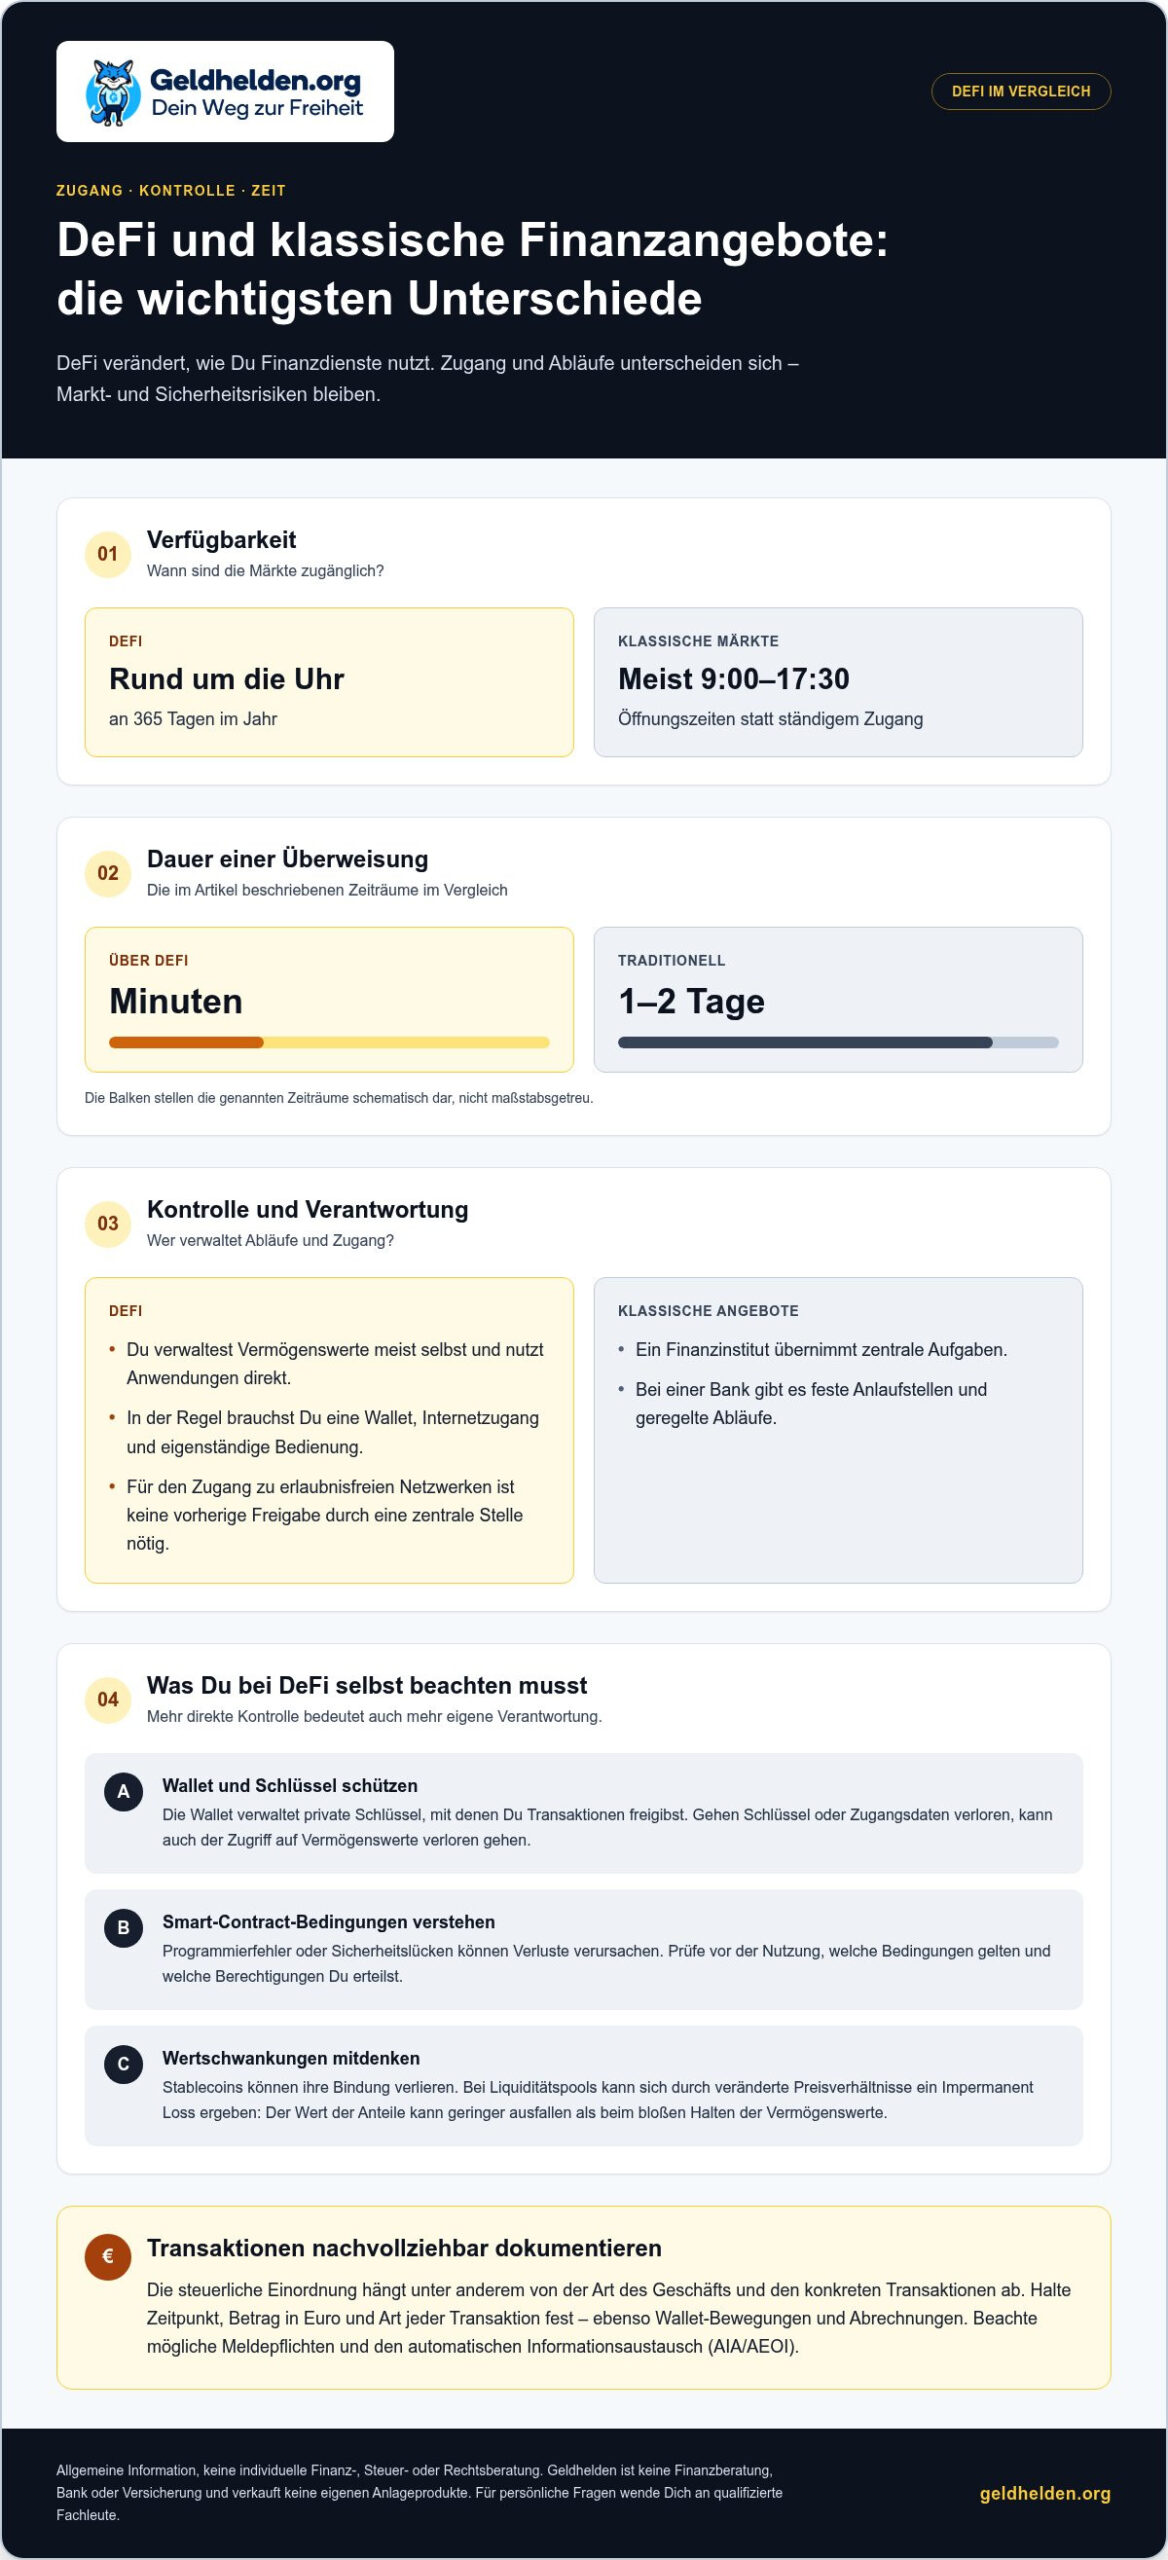
Eine dApp ist eine dezentrale Anwendung, die über Smart Contracts mit einer Blockchain interagiert. Für die Nutzung brauchst Du in der Regel eine Krypto-Wallet. Sie speichert nicht einfach „die Coins“ wie ein klassisches Konto, sondern verwaltet die privaten Schlüssel, mit denen Du Transaktionen freigibst.
Wer die Schlüssel selbst kontrolliert, ist auch selbst für deren Schutz verantwortlich. Gehen Schlüssel oder Zugangsdaten verloren, kann der Zugriff auf die Vermögenswerte verloren gehen. Eine Hardware-Wallet speichert Schlüssel getrennt von internetverbundenen Geräten und eignet sich besonders für größere Beträge.
Automatisierung durch Smart Contracts
Smart Contracts automatisieren Finanzabläufe: Sie führen Transaktionen aus, sobald festgelegte Bedingungen erfüllt sind. Ein Kreditvertrag kann beispielsweise hinterlegte Sicherheiten und Rückzahlungen nach programmierten Regeln verwalten. So muss nicht jede einzelne Aktion manuell freigegeben werden.
Das spart Zwischenschritte, macht den Code aber entscheidend. Ein Fehler wird nicht automatisch durch eine menschliche Prüfung erkannt. Außerdem lässt sich ein veröffentlichter Vertrag häufig nicht nachträglich ändern. Lies deshalb vor der Nutzung, welche Bedingungen gelten und welche Berechtigungen Du erteilst.
Risiken durch Hacks und Verluste
Smart-Contract-Hacks nutzen Programmierfehler oder Sicherheitslücken aus und können Vermögenswerte aus einem Protokoll abziehen. Stablecoins können ihre Bindung an eine Währung oder einen Vermögenswert verlieren. Ein angezeigter Name oder Kurs garantiert daher nicht, dass der Wert dauerhaft stabil bleibt.
Impermanent Loss kann Nutzer treffen, die zwei Vermögenswerte in einem Liquiditätspool bereitstellen. Ändert sich deren Preisverhältnis, kann der Wert der hinterlegten Anteile geringer ausfallen als beim bloßen Halten derselben Vermögenswerte. Das Risiko hängt von der Preisbewegung und den Pool-Regeln ab. Verstehe diese Mechanismen, bevor Du Liquidität bereitstellst.
DeFi vs. traditionelles Finanzwesen: Die Unterschiede
DeFi organisiert Finanzdienstleistungen über Blockchain-Netzwerke statt über eine einzelne Bank oder Börse. Das verändert Zugang, Kontrolle und Kosten, beseitigt aber weder Markt- noch Sicherheitsrisiken.
Der konkrete Unterschied: Bei DeFi verwaltest Du Vermögenswerte meist selbst und interagierst direkt mit Anwendungen. Bei klassischen Angeboten übernimmt ein Finanzinstitut zentrale Aufgaben.
DeFi und traditionelle Finanzmärkte im Vergleich
DeFi bezeichnet Finanzanwendungen auf einer Blockchain, während zentralisierte Plattformen Konten und Abläufe über ein Unternehmen steuern. Klassische Banken und Börsen wiederum arbeiten innerhalb etablierter Finanzstrukturen. DeFi-Märkte sind laut dem beschriebenen Vergleich rund um die Uhr und an 365 Tagen im Jahr zugänglich; traditionelle Märkte öffnen meistens von 9.00 bis 17.30 Uhr.
Eine Überweisung über DeFi kann in Minuten abgewickelt werden, während eine Zahlung im traditionellen Finanzwesen ein bis zwei Tage dauern kann. Bei einer Bank gibt es dafür feste Anlaufstellen und geregelte Abläufe. DeFi setzt meist eine Wallet, Internetzugang und eigenständige Bedienung voraus. Das ist wichtig, wenn Du Deine digitalen Schlüssel nicht selbst verwalten möchtest.
Der Zugang kann finanzielle Teilhabe erleichtern, wenn jemand Internet, aber keinen passenden Bankzugang hat. Gleichzeitig braucht die Person ein geeignetes Gerät und muss mit Krypto-Anwendungen umgehen können. Niedrigere Zugangshürden ersetzen also weder Verständnis noch Schutzmaßnahmen.
Steuerliche Behandlung von DeFi-Erträgen und Verlusten
In Deutschland hängt die steuerliche Einordnung von DeFi-Erträgen und Verlusten unter anderem von der Art des Geschäfts und den konkreten Transaktionen ab. Lending, Tausch und Liquiditätsbereitstellung können unterschiedliche Fragen aufwerfen. Dokumentiere deshalb Zeitpunkt, Betrag in Euro und Art jeder Transaktion.
Bewahre auch Wallet-Bewegungen und Abrechnungen nachvollziehbar auf. Die automatische Information zwischen Staaten, kurz AIA, betrifft den Austausch bestimmter Finanzkontodaten zwischen teilnehmenden Ländern. Sie ersetzt nicht die Prüfung Deiner eigenen Erklärungspflichten. Für die individuelle steuerliche Einordnung brauchst Du qualifizierte Steuerberatung.
Gebühren und Kosten bei DeFi-Anlagen
Gas Fees sind Netzwerkgebühren für Transaktionen auf einer Blockchain. Je nach Anwendung kommen Protokollgebühren hinzu, etwa beim Tausch oder beim Bereitstellen von Liquidität.
Die tatsächlichen Kosten hängen vom Netzwerk, seiner Auslastung und dem jeweiligen Vorgang ab. Bei hoher Auslastung können Transaktionen teurer und langsamer werden. Prüfe vor der Freigabe in Deiner Wallet die angezeigte Gebühr und berücksichtige zusätzlich mögliche Protokollkosten. Dadurch können kleine Beträge überproportional belastet werden.
Sicherheit, Liquidität und Marktzyklen
Prüfe ein Protokoll anhand seines veröffentlichten Codes, unabhängiger Sicherheitsprüfungen, verfügbarer Liquidität und verständlicher Regeln. Ein Audit kann Fehler aufdecken, schließt spätere Schwachstellen oder Angriffe aber nicht aus. Achte auch darauf, wer Änderungen am Protokoll steuern kann und wie Nutzer bei Problemen informiert werden.
Liquidität beschreibt, wie leicht Du einen Vermögenswert handeln kannst, ohne den Preis stark zu bewegen. In einem dünnen Markt kann ein Verkauf deshalb deutlich ungünstiger ausfallen als erwartet. Volatilität verstärkt diesen Effekt: Kurse können schnell schwanken, während Marktzyklen Nachfrage und verfügbare Liquidität verändern.
Das EU-Regelwerk MiCAR soll Klarheit für den noch in Entwicklung befindlichen rechtlichen Rahmen schaffen; DeFi-Regulierung entwickelt sich weiter. Wenn Du die Zusammenhänge in Ruhe vertiefen möchtest, bietet das Webinar zu Finanzthemen einen passenden Einstieg.
Kreditvergabe, Handel und Investitionen ohne zentrale Genehmigung
DeFi-Anwendungen verbinden Kreditvergabe, Handel und Vermögensverwaltung direkt über programmierte Abläufe. Auf Netzwerken wie Ethereum greifen Nutzer dafür auf dezentrale Börsen und Kreditplattformen zu, ohne jede Transaktion von einer zentralen Bank freigeben zu lassen.
Peer-to-Peer- und gepoolte Kreditplattformen
Peer-to-Peer-Kreditplattformen verbinden einzelne Kreditgeber direkt mit Kreditnehmern. Gepoolte Plattformen bündeln dagegen die Mittel vieler Einleger. Der Unterschied ist wichtig: Bei einem Pool hängt Deine Auszahlung von den Protokollregeln und den verfügbaren Mitteln ab.
Bei einem Peer-to-Peer-Modell treten Kreditgeber und Kreditnehmer über eine Anwendung miteinander in Verbindung. Ein Pool funktioniert eher wie ein gemeinsamer Topf: Kreditnehmer greifen auf bereitgestellte Krypto-Vermögenswerte zu, während Einleger anteilig an den Zinszahlungen beteiligt werden. Beide Modelle kommen ohne klassische Kreditabteilung aus. Die Plattformregeln legen fest, wie Sicherheiten, Rückzahlungen und Ausfälle behandelt werden.
Auf Ethereum handeln Nutzer außerdem Tausende Token über dezentrale Börsen. Anders als bei einer zentralisierten Börse erfolgt der Tausch über ein Protokoll, das Kauf- und Verkaufsaufträge beziehungsweise Liquidität zusammenführt. Prüfe deshalb nicht nur, welche Token angeboten werden, sondern auch die Handelsregeln und die verfügbaren Vermögenswerte im jeweiligen Pool.
Kreditaufnahme, Kreditvergabe und Zinsen
Bei DeFi-Lending verleihst Du Kryptowährungen oder Stablecoins und erhältst dafür Zinsen. Kreditnehmer zahlen Zinsen für geliehene Coins. Die Zinshöhe orientiert sich unter anderem daran, wie stark ein Vermögenswert nachgefragt wird und wie viel davon im Pool liegt.
Für eine Kreditaufnahme dienen im Allgemeinen digitale Vermögenswerte als Sicherheit. Fällt deren Marktwert, kann das Protokoll die Position liquidieren, um die Rückzahlung abzusichern. Dabei wird die hinterlegte Sicherheit teilweise oder vollständig verkauft, wenn sie die geltenden Anforderungen nicht mehr erfüllt. Lies deshalb vorab, welche Sicherheiten das Protokoll akzeptiert und wie es mit einem Wertverlust umgeht.
Einige DeFi-Angebote ermöglichen Kredite ohne klassische Sicherheiten, etwa wenn ein Kredit innerhalb derselben Transaktion zurückgezahlt wird. Das unterscheidet sich deutlich von einem länger laufenden Darlehen. Wichtig bleibt, dass Du Zweck, Rückzahlungsbedingung und mögliche Protokollkosten verstehst, bevor Du eine Transaktion bestätigst.
Renditen und Vergleichsanlagen
Erträge können durch das Verleihen von Krypto oder das Bereitstellen von Liquidität für dezentrale Börsen entstehen. Bei Kreditplattformen erhältst Du Zinsen, während Liquiditätsanbieter Gebühren oder Protokollbelohnungen bekommen. Diese Erträge sind variabel: Steigt bei dezentralen Börsen die Zahl der Einleger in einem Pool, sinkt die Belohnung pro Anleger.
Anders als bei Tagesgeld hängt DeFi nicht von einem festgelegten Bankangebot ab, sondern von Protokollregeln, Nachfrage und den Risiken digitaler Vermögenswerte. ETFs bilden Wertpapierkörbe nach bestimmten Regeln ab; klassische Kryptoanlagen setzen meist auf die Kursentwicklung einzelner Vermögenswerte. DeFi verbindet Kursrisiken zusätzlich mit Protokoll- und Liquiditätsrisiken.
Vergleiche deshalb nicht nur die angezeigten Zinssätze. Stelle auch Schwankungen, mögliche Liquidierungen, Gebühren und Rückzahlungsbedingungen gegenüber. Ein hoher ausgewiesener Ertrag sagt allein wenig darüber aus, was Du nach Kosten und Kursbewegungen tatsächlich erhältst.
Chancen und Vorteile von DeFi
Der besondere Reiz von DeFi liegt nicht allein in möglichen Erträgen. Die Technologie eröffnet neue Wege, Finanzdienstleistungen zu nutzen, zu kombinieren und selbst zu verwalten.
Mehr Zugang und eigene Kontrolle
Eine digitale Wallet und eine Internetverbindung können genügen, um mit einer DeFi-Anwendung zu interagieren. Ein Konto bei einer einzelnen Bank ist dafür nicht zwingend nötig. Das kann Menschen helfen, die klassische Finanzangebote nur eingeschränkt nutzen können. Zugleich tragen sie selbst die Verantwortung für Zugangsdaten und Transaktionen.
Bei einer zentralisierten Plattform verwaltet ein Unternehmen oft das Kundenkonto. In DeFi hältst Du Deine Schlüssel selbst, wenn Du eine selbstverwaltete Wallet nutzt. Das gibt Dir mehr direkte Kontrolle über Deine Krypto-Vermögenswerte. Gleichzeitig lassen sich vergessene Zugangsdaten oder eine falsch bestätigte Transaktion nicht einfach durch einen Kundenservice rückgängig machen.
Finanzdienste lassen sich neu verbinden
DeFi-Anwendungen können Kreditvergabe, Tausch und Liquiditätsbereitstellung miteinander verknüpfen. Beispielsweise kannst Du Stablecoins in einem Kreditprotokoll bereitstellen, statt sie lediglich in einer Wallet liegen zu lassen. Das Protokoll bestimmt, wie Einlagen, Auszahlungen und Zinsen funktionieren. So entsteht ein anderer Zugang zu Finanzdiensten, aber nicht automatisch ein besseres Ergebnis.
Stablecoins können Übertragungen erleichtern, weil sie an eine Währung oder einen Vermögenswert gekoppelt sind. Anwendungen können damit Zahlungen oder digitale Finanzprodukte abbilden. Die Kopplung verspricht jedoch nicht, dass der Wert unter allen Umständen stabil bleibt. Bei jeder Anlage zählen daher sowohl der Nutzen des Dienstes als auch die Risiken des jeweiligen Tokens.
Offene Entwicklung und neue Finanzierungsmodelle
Viele DeFi-Projekte entstehen auf offenen Netzwerken wie Ethereum. Entwickler können darauf Anwendungen aufbauen, die bestehende Dienste ergänzen oder neue Funktionen kombinieren. Nutzer können dadurch Finanzangebote vergleichen und direkt über digitale Schnittstellen verwenden. Der offene Zugang erleichtert Innovation, erschwert aber die Einschätzung der Qualität, wenn Regeln oder Risiken schwer verständlich sind.
Auch gemeinschaftliche Finanzierung eröffnet neue Möglichkeiten. Bei quadratischer Finanzierung kann die Zahl einzelner Unterstützer stärker zählen als die Höhe einer einzelnen Spende. Matching-Gelder aus einem gemeinsamen Finanzierungstopf beeinflussen das Ergebnis. So können viele kleinere Beiträge ein Projekt anders unterstützen als eine einzelne große Zuwendung.
Was DeFi als Anlagechance bedeutet
Die DeFi-Investmentchancen hängen davon ab, welchen wirtschaftlichen Nutzen ein Protokoll tatsächlich bietet. Ein Index-Token kann beispielsweise mehrere zugrunde liegende Vermögenswerte bündeln und seine Verteilung automatisch anpassen. Das erleichtert den Zugang zu einer breiteren Auswahl, ersetzt aber nicht die Prüfung der enthaltenen Werte und technischen Regeln.
DeFi erweitert die verfügbaren Werkzeuge: digitale Währungen, automatisierte Finanzdienste und gemeinschaftliche Modelle. Entscheidend ist, ob diese Werkzeuge zu Deinem Ziel und Deinem Verständnis passen. Betrachte mögliche Zinsen immer zusammen mit Schwankungen, Gebühren und Protokollrisiken. Eine neue Technologie ist erst dann ein sinnvoller Baustein, wenn Du nachvollziehen kannst, wie sie funktioniert und wo Verluste entstehen können.
Wie lassen sich DeFi-Renditen mit Tagesgeld, ETFs und klassischen Kryptoanlagen vergleichen?
Ein angezeigter Zinssatz allein sagt wenig über den tatsächlichen Ertrag aus. Vergleiche bei Tagesgeld, ETFs, klassischen Kryptowährungen und DeFi auch Kosten, Schwankungen, Verfügbarkeit und mögliche Verluste.
Tagesgeld: Bei einem Tagesgeldkonto richtet sich der Ertrag nach den Zinsbedingungen des Angebots. Das Guthaben wird nicht durch Token-Kursbewegungen beeinflusst. Prüfe jedoch, ob sich der Zinssatz ändern kann und welche Bedingungen für Dein Konto gelten. So vermeidest Du, eine variable DeFi-Anzeige mit einem missverstandenen Festwert zu vergleichen.
ETFs: Ein börsengehandelter Fonds bildet einen Wertpapierkorb oder Index nach bestimmten Regeln ab. Sein Ergebnis hängt von den enthaltenen Anlagen und deren Kursentwicklung ab. DeFi-Lending erzielt dagegen Erträge aus der Nachfrage nach geliehenen Kryptowährungen. Die Anlageformen unterscheiden sich daher nach Ertragsquelle, Schwankung und technischer Abhängigkeit.
Klassische Kryptoanlagen: Wer etwa Ether direkt hält, ist vor allem dessen Kursbewegung ausgesetzt. Bei DeFi kommen weitere Einflussfaktoren hinzu: Protokollregeln, Auslastung, Gebühren und mögliche Verluste durch technische Fehler. Ein ausgewiesener Ertrag ist deshalb nicht direkt mit dem Kursgewinn einer einzelnen Kryptowährung gleichzusetzen.
Vergleiche den Nettoertrag, nicht nur den beworbenen oder angezeigten Bruttozins. Ziehe Netzwerk- und Protokollgebühren ab und berücksichtige Kursveränderungen, mögliche Verluste sowie den Zeitpunkt, zu dem Du Dein Kapital wieder brauchst. Bei Liquiditätspools kann das Ergebnis durch veränderte Preisverhältnisse zusätzlich vom bloßen Halten der Token abweichen.
Auch die Schwankungen unterscheiden sich deutlich: DeFi-Projekte weisen eine erhöhte Volatilität auf, ähnlich dem übrigen Kryptomarkt und damit verbundenen Produkten. Tagesgeld zeigt keine vergleichbaren täglichen Token-Kursbewegungen; ETFs können je nach Wertpapierkorb steigen oder fallen. Vergleiche Anlagen daher über denselben Zeitraum und anhand desselben Ziels.
Vergleiche die Anlagen in einer festen Reihenfolge: Notiere die mögliche Ertragsquelle, ziehe bekannte Gebühren ab und beschreibe die Risiken, die den Endwert beeinflussen. Ergänze bei DeFi die Frage, ob Du den Ablauf und die Rückzahlung verstehst. Die vergangene Wertentwicklung garantiert keine künftigen Ergebnisse.
In Deutschland gehören auch die steuerliche Einordnung und nachvollziehbare Transaktionsaufzeichnungen zur Gesamtbetrachtung. Berücksichtige die AIA, den automatischen Informationsaustausch zwischen Staaten, und kläre persönliche Steuerfragen mit qualifizierter Beratung. Die Krypto-Akademie kann Dir helfen, Grundlagen zu digitalen Vermögenswerten und ihren Risiken strukturiert zu vertiefen.
Wenn Du Renditevergleiche und digitale Anlagen besser einordnen möchtest, findest Du im Webinar zu Finanzthemen einen passenden Lernimpuls.
Geldhelden: Freiheits-Akademie
Die Freiheits-Akademie von Geldhelden hilft Dir, Finanzthemen strukturiert zu verstehen und Deine nächsten Schritte bewusster abzuwägen. Möchtest Du DeFi besser einordnen, bietet die Krypto-Akademie einen passenden Rahmen, um Dein Wissen über Kryptowährungen und digitale Vermögenswerte zu vertiefen.
Die Lernangebote eignen sich, wenn Du Grundlagen aufbauen oder verschiedene Aspekte finanzieller Freiheit gemeinsam betrachten möchtest. Die Geldschutz-Akademie befasst sich mit dem Schutz und der Streuung von Vermögen. Für Fragen zu Deiner persönlichen Situation gibt es außerdem die Freiheits-Call Beratung. Individuelle Steuer- und Rechtsfragen gehören in die Hände entsprechend qualifizierter Fachleute.
Geldhelden ersetzt nicht Deine eigene Prüfung der Risiken und garantiert keine Anlageergebnisse. Wenn Du die Angebote in Ruhe ansehen möchtest, informiere Dich auf geldhelden.org über die passenden Lernmöglichkeiten.
Triff Deine nächste Entscheidung mit Klarheit
Bevor Du Kapital in ein DeFi-Protokoll einbringst, lege fest, welche Aufgabe die Anlage in Deinem Vermögen erfüllen soll. Möchtest Du lernen, Dein Vermögen ergänzen oder mögliche Erträge erzielen? Eine klare Antwort hilft Dir, Angebote nicht allein anhand angezeigter Zinsen oder auffälliger Versprechen zu beurteilen.
Lege außerdem fest, welche Verluste Du tragen könntest, ohne dass Deine übrige Planung aus dem Gleichgewicht gerät. Die DeFi-Investmentchancen werden erst greifbar, wenn Du auch Bedingungen, Kosten und mögliche Schwachstellen verstehst. Nimm Dir Zeit für die Prüfung. Eigenverantwortung bedeutet nicht, alles allein oder sofort entscheiden zu müssen.
Wenn Du Deine Gedanken zu digitalen Anlagen ordnen und Grundlagen weiter vertiefen möchtest, nutze ein Lernangebot, das Dir Raum für Fragen gibt. Entdecke die Webinare zu Finanzthemen und gehe Deinen nächsten Schritt informiert und in Deinem eigenen Tempo.
Häufige Fragen zu DeFi
Was ist DeFi?
DeFi ist ein Bereich digitaler Finanzdienste, kein einzelnes Produkt mit einheitlichen Regeln. Dazu gehören etwa Tauschdienste, Kreditangebote und Anwendungen für gemeinschaftliche Finanzierung. Entscheidend ist die konkrete Funktion: Ein Tauschdienst und ein Kreditprotokoll haben unterschiedliche Abläufe und Fehlerquellen. Prüfe daher zuerst, welche Aufgabe eine Anwendung erfüllt und welche Bedingungen für diesen Dienst gelten.
Was ist Decentralized Finance (DeFi) und wie funktioniert es?
Decentralized Finance bezeichnet Finanzdienste, deren Abläufe durch digitale Protokolle organisiert werden. Bei der Nutzung wählst Du zunächst den passenden Dienst, gibst die gewünschte Transaktion ein und prüfst die angezeigten Details vor der Bestätigung. Achte besonders darauf, dass Netzwerk und Vermögenswert zusammenpassen. Eine falsch ausgewählte Kette oder ein ungeeignetes Ziel kann dazu führen, dass eine Übertragung nicht wie beabsichtigt ankommt.
DeFi: Wohin geht die Reise?
Die weitere Entwicklung hängt davon ab, ob DeFi einfacher zu bedienen und besser mit unterschiedlichen Netzwerken nutzbar wird. Auch die Weiterentwicklung des europäischen Rechtsrahmens beeinflusst die Gestaltung der Dienste. Eine belastbare Zukunftsprognose lässt sich daraus nicht ableiten. Beobachte stattdessen, ob ein Projekt seine Abläufe verständlich erklärt, Änderungen transparent kommuniziert und einen praktischen Nutzen über kurzfristige Aufmerksamkeit hinaus bietet.
Was bedeutet Governance im DeFi-Bereich?
Governance beschreibt, wie Entscheidungen über die Regeln und Weiterentwicklung eines DeFi-Projekts getroffen werden. Bei manchen Projekten stimmen Inhaber bestimmter Token über Vorschläge ab, etwa über technische Einstellungen. Prüfe, wer Vorschläge einbringen darf, welche Stimmen zählen und ob Abstimmungen verbindlich sind. So erkennst Du besser, ob die Kontrolle tatsächlich verteilt ist oder bei wenigen Beteiligten liegt.
Was heißt Peer-to-Peer im DeFi-Kontext?
Peer-to-Peer bezeichnet den Austausch zwischen Beteiligten ohne eine klassische Vermittlungsstelle, die jede Vereinbarung verwaltet. Im DeFi-Kontext kann ein Protokoll passende Gegenparteien oder Angebote zusammenführen. Für Dich ist wichtig, ob ein Dienst einzelne Nutzer verbindet oder gemeinsame Mittel bündelt. Lies die Nutzungsregeln, um zu verstehen, wer bei Verzögerungen oder Streit über eine Transaktion welche Handlungsmöglichkeiten hat.
Was ist der Unterschied zwischen DeFi, CeFi und TradFi?
Der zentrale Unterschied liegt darin, wer den Dienst betreibt und Entscheidungen kontrolliert. CeFi-Angebote werden von einem Unternehmen organisiert, während TradFi klassische Institute wie Banken umfasst. DeFi-Projekte verteilen Abläufe stärker auf technische Systeme und Projektregeln. Vergleiche deshalb nicht nur die Oberfläche: Achte darauf, wer Deine Zugänge steuert, wie Änderungen beschlossen werden und welche Stelle für Beschwerden zuständig ist.
Was sind dezentralisierte Finanzmärkte?
Dezentralisierte Finanzmärkte sind digitale Umgebungen, in denen Nutzer Finanzwerte über Protokolle tauschen oder andere Finanzgeschäfte abwickeln. Anders als bei einem einzelnen Handelsplatz können mehrere Anwendungen und Netzwerke nebeneinander bestehen. Angezeigte Preise und verfügbare Handelswege können sich dadurch unterscheiden. Prüfe vor einem Tausch, ob die Anwendung den gewünschten Vermögenswert unterstützt und welche Ausführung Du tatsächlich bestätigst.
Was sollten Einsteiger:innen beachten?
Einsteiger:innen sollten vor der ersten Nutzung prüfen, ob sie den Ablauf auch ohne Zeitdruck erklären können. Notiere, welche Anwendung Du nutzt, welches Netzwerk gewählt ist und was die Transaktion bewirken soll. Nutze zunächst nur Funktionen, deren Bedingungen Du verstanden hast. Bewahre Wiederherstellungswörter getrennt und vertraulich auf. Bei steuerlichen Fragen in Deutschland sind außerdem vollständige Unterlagen und die jeweils geltenden Meldepflichten wichtig, einschließlich des automatischen Informationsaustauschs.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.