Ein Auslandsdepot ist kein Geheimweg und kein automatischer Schutzschild. Es kann Dir aber zusätzliche Möglichkeiten eröffnen. Wenn Du die Vorteile beim Auslandsdepot eröffnen abwägst, zählt deshalb mehr als die Frage, ob ein ausländischer Anbieter günstiger oder unabhängiger wirkt.
Vielleicht fragst Du Dich, ob ein Depot im Ausland dasselbe ist wie ein ausländisches Bankkonto. Oder ob zusätzliche Unterlagen, Steuerfragen und Meldepflichten den möglichen Nutzen aufwiegen. Die kurze Antwort: Ein Depot verwahrt Wertpapiere, ein Bankkonto Guthaben. Beides bringt eigene Regeln und Risiken mit sich. Auch der automatische Informationsaustausch zwischen Staaten macht ein Auslandsdepot nicht unsichtbar. Steuerliche Pflichten bleiben bestehen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
In diesem Beitrag erfährst Du, was ein Auslandsdepot leisten kann und wo seine Grenzen liegen. Wir ordnen Verwahrung, Anbieterauswahl, Kosten und Bedienung ein und beleuchten den zusätzlichen Aufwand bei der Steuererklärung sowie mögliche Meldepflichten. So kannst Du Deine Ziele und Pflichten systematisch prüfen, statt Dich von Versprechen leiten zu lassen. Denn ein Auslandsdepot erweitert Optionen, ersetzt aber weder eine breite Streuung noch eine saubere steuerliche Einordnung.
Wichtigste Erkenntnisse
- Prüfe, ob ein Auslandsdepot zu Deinem Anlageziel passt, statt allein auf mögliche Vorteile zu schauen.
- Unterscheide zwischen dem Sitz des Anbieters, dem Ort der Verwahrung und Deinem steuerlichen Wohnsitz.
- Die Vorteile beim Auslandsdepot eröffnen können je nach Anbieter und Land unterschiedlich ausfallen. Stelle ihnen den zusätzlichen Verwaltungsaufwand und mögliche Einschränkungen gegenüber.
- Beziehe den automatischen Informationsaustausch und mögliche Meldepflichten in Deine Überlegungen ein.
- Lege vor einer Entscheidung fest, welchen konkreten Nutzen Du erwartest und wie Du Unterlagen und steuerliche Fragen organisierst.
Auslandsdepot eröffnen: Welche Vorteile suchen Anleger – und was bedeutet der Begriff?
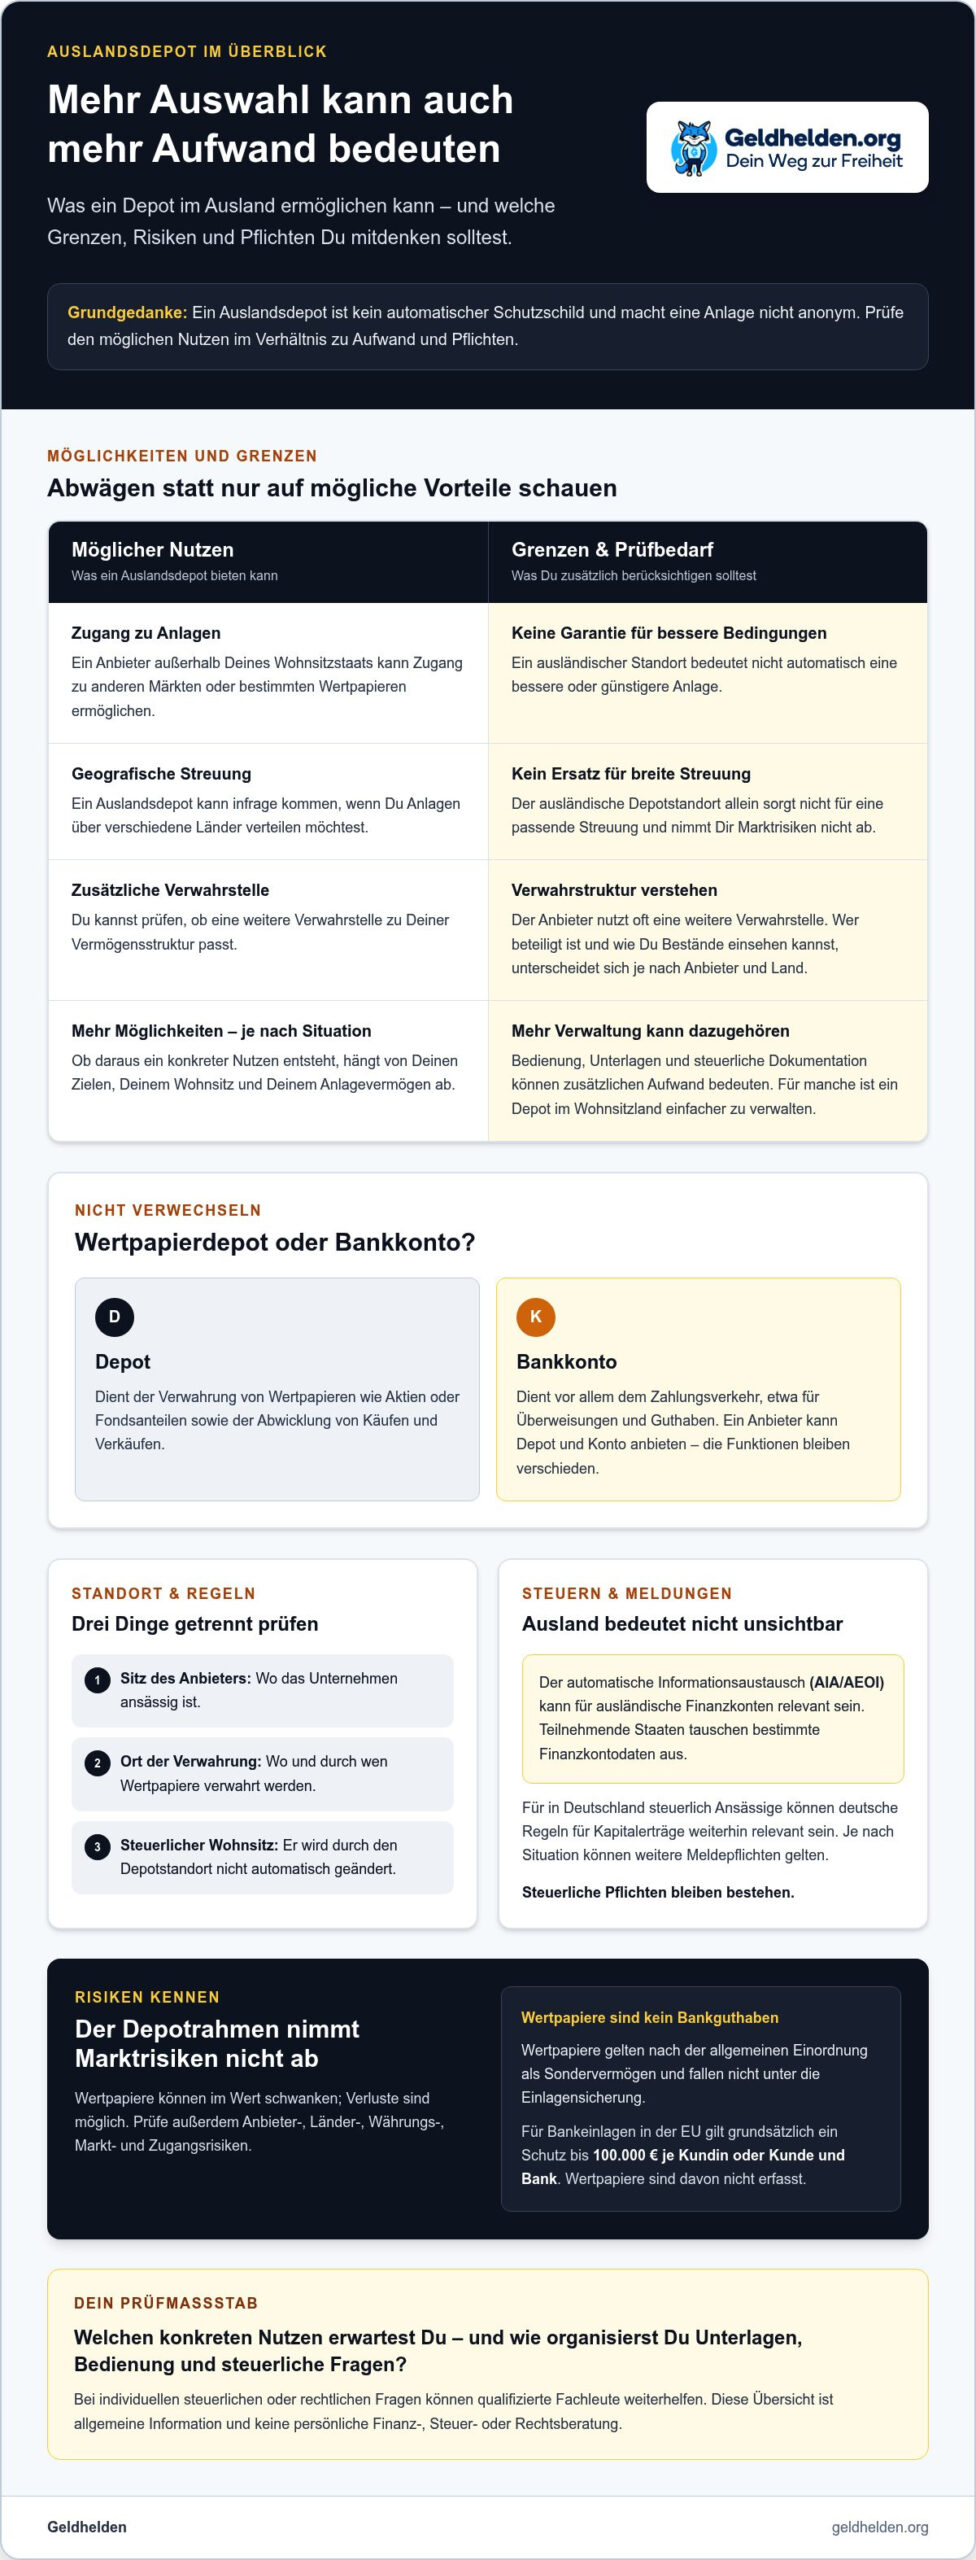
Bringt ein Depot im Ausland tatsächlich mehr Auswahl oder vor allem zusätzliche Komplexität? Die Antwort hängt davon ab, was Du anlegen möchtest und wo Du steuerlich wohnst. Ein Depot außerhalb Deutschlands kann Zugang zu anderen Märkten oder Wertpapieren ermöglichen. Der ausländische Standort macht daraus aber weder automatisch eine bessere noch eine anonyme Anlage.
Eine zitierfähige Definition: Ein Auslandsdepot ist ein Wertpapierdepot, das Du bei einem Anbieter außerhalb Deines Wohnsitzstaats führst. Der Sitz des Anbieters beschreibt, wo das Unternehmen ansässig ist. Er sagt nicht zwingend, wo Wertpapiere verwahrt werden oder welche steuerlichen Regeln für Dich gelten. Diese Unterschiede sind wichtig: Depotstandort und steuerlicher Wohnsitz sind nicht dasselbe.
Ein ausländischer Anbieter nimmt Dir gesetzliche Pflichten nicht ab. Für in Deutschland steuerlich Ansässige können deutsche Regeln für Kapitalerträge weiterhin relevant sein. Eine allgemeine Einordnung bietet die Seite zur Kapitalertragsteuer in Deutschland. Außerdem gibt es den automatischen Informationsaustausch (AIA/AEOI): Teilnehmende Staaten tauschen bestimmte Finanzkontodaten aus. Je nach Situation können weitere Meldepflichten eine Rolle spielen. Ein Auslandsdepot ist daher kein Mittel, Vermögen vor Behörden zu verbergen oder steuerliche Pflichten zu umgehen.
Was unterscheidet ein Auslandsdepot vom Auslandskonto?
Ein Depot dient dazu, Wertpapiere wie Aktien oder Fondsanteile zu verwahren und deren Käufe oder Verkäufe abzuwickeln. Ein Konto ist dagegen vor allem für den Zahlungsverkehr da, etwa für Überweisungen und Guthaben. Ein Anbieter kann beides bereitstellen. Die Funktionen bleiben trotzdem verschieden: Ein Wertpapierdepot ist nicht dasselbe wie ein ausländisches Bankkonto und auch kein Firmenkonto. Prüfe deshalb, welche Leistung Du tatsächlich brauchst.
Für wen kann ein Depot im Ausland interessant sein?
Ein Auslandsdepot kann für Dich infrage kommen, wenn Du Deine Anlagen über verschiedene Länder verteilen oder Zugang zu bestimmten internationalen Märkten prüfen möchtest. Das sind mögliche Motive, keine Garantie für bessere Bedingungen oder Ergebnisse. Ob daraus ein konkreter Nutzen entsteht, hängt von Deinen Zielen, Deinem Wohnsitz und Deinem Anlagevermögen ab. Für manche ist ein Depot im Wohnsitzland einfacher zu verwalten.
Wenn Du abwägst, welche Vorteile ein Auslandsdepot eröffnen für Dich haben könnte, formuliere den erwarteten Nutzen konkret: Geht es um eine bestimmte Anlage, eine zusätzliche Verwahrstelle oder eine breitere geografische Streuung? Setze dem den Aufwand für Bedienung, Unterlagen und steuerliche Dokumentation gegenüber. Bei individuellen steuerlichen oder rechtlichen Fragen wende Dich an qualifizierte Fachleute. Entscheidend ist nicht, ob ein Depot im Ausland grundsätzlich attraktiv klingt, sondern ob es in Deine gesamte Vermögensstruktur passt.
Wie funktioniert ein Auslandsdepot – von der Verwahrung bis zur Meldung?
Der Ablauf ähnelt grundsätzlich einer Depoteröffnung im Inland: Du wählst einen Anbieter, stellst den Antrag und weist Deine Identität nach dessen Vorgaben nach. Nach der Freischaltung kannst Du Geld überweisen und Wertpapiere kaufen oder verkaufen. Welche Unterlagen nötig sind und wie die Bedienung aussieht, hängt vom Anbieter und dessen Verfahren ab. Kläre vorab, wie Du Abrechnungen und Jahresübersichten erhältst. Diese Unterlagen können für Deine eigenen Aufzeichnungen und steuerlichen Angaben wichtig sein.
Merke: Der Depotstandort ändert nicht automatisch Deinen steuerlichen Wohnsitz. Der Sitz des Anbieters, der Ort der Verwahrung und Dein steuerlicher Wohnsitz sind drei verschiedene Dinge. Prüfe sie getrennt, statt sie unter dem Begriff „Auslandsdepot“ zusammenzufassen.
Ein Depot ist außerdem nur der Rahmen für die Verwahrung und Abwicklung. Es entscheidet nicht für Dich, welche Wertpapiere zu Deinem Anlageziel passen. Aktien, Fonds und andere Wertpapiere können im Wert schwanken, Verluste sind möglich. Ein ausländischer Anbieter nimmt Dir diese Marktrisiken nicht ab.
Wer verwahrt die Wertpapiere und welche Risiken bleiben?
Der Anbieter führt Dein Depot und organisiert die Verwahrung, oft über eine weitere Verwahrstelle. Diese sorgt dafür, dass Wertpapierbestände den jeweiligen Depots zugeordnet werden. Die genaue Struktur kann je nach Anbieter und Land unterschiedlich sein. Informiere Dich deshalb darüber, wer an der Verwahrung beteiligt ist und wie Du Deine Bestände und Unterlagen einsehen kannst.
Wertpapiere sind von Bargeld auf einem Konto zu unterscheiden. Nach der allgemeinen Einordnung gelten Wertpapiere als Sondervermögen. Das bedeutet, sie sind nicht dasselbe wie ein Bankguthaben und fallen nicht unter die Einlagensicherung. Für Bankeinlagen in der EU gilt grundsätzlich ein Schutz bis 100.000 € je Kundin oder Kunde und Bank; Wertpapiere sind davon nicht erfasst. Anbieter-, Länder-, Währungs-, Markt- und Zugangsrisiken solltest Du unabhängig davon prüfen.
AIA/AEOI: Bedeutet ein Auslandsdepot automatisch Anonymität?
Nein. Wie bereits erläutert, kann der automatische Informationsaustausch (AIA/AEOI) für ausländische Finanzkonten relevant sein. Ein Depot im Ausland ist daher nicht automatisch vor Steuerbehörden verborgen. Welche Angaben für Dich gelten, hängt unter anderem von den beteiligten Staaten und Deiner persönlichen Situation ab.
Für bestimmte grenzüberschreitende Zahlungen kann außerdem eine Meldung an die Deutsche Bundesbank erforderlich sein. Nach der aktuellen Einordnung liegt die Meldeschwelle seit dem 1. Januar 2025 bei 50.000 €. Ob eine konkrete Zahlung erfasst ist, hängt von den geltenden Regeln und den Umständen ab. Prüfe auch, welche Erklärungspflichten für Kapitalerträge für Dich gelten. Bei persönlichen Steuerfragen solltest Du qualifizierte Fachleute einbeziehen. Ein Webinar zu finanzieller Selbstbestimmung kann Dir helfen, internationale Strukturen besser einzuordnen.
Auslandsdepot im Vergleich: Welche Vorteile stehen welchen Nachteilen gegenüber?
Ein Depot außerhalb Deutschlands kann Deine Anlagemöglichkeiten erweitern. Ein anderer Standort allein streut Dein Vermögen aber nicht automatisch und verhindert keine Verluste. Entscheidend ist, welche konkreten Wertpapiere Du darüber halten kannst und ob sie zu Deiner Strategie passen. Auch steuerliche Pflichten verschwinden durch den ausländischen Depotanbieter nicht.
Die Gegenüberstellung zeigt mögliche Unterschiede. Was davon tatsächlich gilt, hängt vom jeweiligen Anbieter, Land und Deinem persönlichen Bedarf ab.
| Bereich | Möglicher Vorteil | Möglicher Nachteil oder Prüfpunkt |
|---|---|---|
| Marktauswahl | Ein Anbieter kann Zugang zu bestimmten internationalen Märkten oder Wertpapieren eröffnen. | Das konkrete Angebot unterscheidet sich. Nicht jedes gewünschte Produkt ist verfügbar. |
| Geografische Streuung | Ein Depot in einem weiteren Land kann Teil einer breiter aufgestellten Vermögensstruktur sein. | Ein anderer Depotstandort allein verteilt Deine Anlagen nicht über verschiedene Märkte. |
| Aufwand | Ein zusätzlicher Anbieter kann eine bestimmte Funktion oder Auswahl ergänzen. | Du musst möglicherweise weitere Unterlagen verwalten und steuerliche Angaben selbst organisieren. |
| Transparenz | Ein ausländischer Anbieter kann Dir Einblick in andere Marktangebote geben. | Sprache, Berichte und Abläufe können sich von dem unterscheiden, was Du gewohnt bist. |
| Zugriff | Ein weiteres Depot kann eine zusätzliche Möglichkeit sein, Anlagen zu verwalten. | Überweisungen, Überträge und der Zugang im Alltag können von Anbieter und Land abhängen. |
Welche Vorteile kann ein Auslandsdepot bieten?
Der mögliche Nutzen liegt vor allem in zusätzlichen Optionen. Wenn Du gezielt Wertpapiere aus einem Markt suchst, kann ein ausländischer Anbieter eine passende Auswahl bereithalten. Eine geografische Streuung kann ebenfalls eine Überlegung sein, sofern sie zu Deiner Anlagestrategie passt. Sie entsteht jedoch durch die tatsächlichen Anlagen, nicht allein dadurch, dass das Depot im Ausland geführt wird.
Manche Anleger verbinden einen weiteren Anbieter mit mehr Unabhängigkeit. Das kann ein persönliches Motiv sein, ist aber keine Schutzgarantie. Der Depotstandort schließt weder Marktrisiken noch Verluste aus.
Welche Nachteile und Missverständnisse solltest Du einplanen?
Zusätzliche Konten bedeuten meist auch zusätzliche Abläufe. Dazu können Dokumente in einer anderen Sprache, ungewohnte Mitteilungen oder Fragen zu Währungsumtausch und Übertragung gehören. Prüfe außerdem, welche Bedingungen für Dein Depot gelten und wie Du den Anbieter bei Problemen erreichst. Zuständigkeiten und Beschwerdewege können sich je nach Sitz unterscheiden.
Wichtig ist die nüchterne Rechnung: Welche konkrete Möglichkeit gewinnst Du, und welcher Verwaltungsaufwand kommt hinzu? Steuerpflichten richten sich nicht einfach nach dem Land des Depots. Der automatische Informationsaustausch zwischen teilnehmenden Staaten und mögliche Erklärungspflichten bleiben zu berücksichtigen. Wenn Du abwägst, welche Vorteile ein Auslandsdepot eröffnen kann, vergleiche daher nicht nur die Auswahl, sondern auch Risiken, Aufwand und Zugang. Entscheide im Zusammenhang mit Deiner gesamten Vermögensstruktur, nicht aufgrund eines einzelnen vermeintlichen Schutzversprechens.
In fünf Schritten prüfen: Passt ein Auslandsdepot zu deiner Situation?
Eine Entscheidung wird klarer, wenn Du zuerst Dein Ziel festhältst und erst danach Anbieter vergleichst. Notiere Deine Antworten Schritt für Schritt. So erkennst Du, ob ein Auslandsdepot einen konkreten Zweck erfüllt oder vor allem zusätzliche Aufgaben schafft.
- Anlageziel und Märkte festhalten. Was möchtest Du mit dem Depot erreichen? Geht es um Wertpapiere aus einem bestimmten Markt, eine geografische Streuung oder eine weitere Verwahrstelle? Schreib auf, welche Anlagen Du tatsächlich nutzen möchtest. Ein allgemeiner Wunsch nach „mehr Sicherheit“ reicht als Entscheidungsgrundlage nicht aus.
- Den zusätzlichen Nutzen benennen. Formuliere in einem Satz, was das Auslandsdepot ermöglichen soll, das Dein bestehendes Depot nicht abdeckt. Zum Beispiel: „Ich möchte Wertpapiere eines bestimmten Marktes prüfen.“ Bleibt der Nutzen unklar, vergleiche weiter, bevor Du Unterlagen einreichst oder Vermögen überträgst.
- Anbieter und Bedingungen vergleichen. Lies die aktuellen Vertragsunterlagen und stelle Verwahrung, Gebührenstruktur und Kundenservice gegenüber. Achte auf die Sprache der Abrechnungen und Mitteilungen. Prüfe außerdem, wie Auszahlungen, Überträge zu einem anderen Anbieter und der Zugang zum Depot geregelt sind. Notiere offene Punkte, damit Du sie vor einer Entscheidung gezielt klären kannst.
- Steuerliche und mögliche Meldepflichten klären. Berücksichtige die zuvor erläuterten AIA/AEOI-, Steuererklärungs- und möglichen Meldepflichten. Lass fachlich prüfen, welche davon auf Deine persönliche Situation zutreffen und welche aktuellen Regeln dafür gelten. Der Sitz des Depots allein beantwortet diese Fragen nicht.
- Dokumentation und Alltag mitdenken. Überlege, wie Du Kontoauszüge, Abrechnungen und Mitteilungen dauerhaft ablegst. Lege fest, wie Du Einzahlungen, Auszahlungen und Wertpapiergeschäfte nachvollziehbar festhältst. Berücksichtige auch, ob Du die Unterlagen regelmäßig prüfen und bei Bedarf wiederfinden kannst. Eine klare Ablage hilft Dir, den Überblick über mehrere Depots zu behalten.
Ziehe anschließend Bilanz: Ist der erwartete Nutzen für Dich den zusätzlichen Aufwand und die verbleibenden Risiken wert? Falls Du den Zweck nicht klar benennen kannst, musst Du nicht vorschnell wechseln. Betrachte ein mögliches Auslandsdepot als einen Baustein Deiner gesamten Vermögensstruktur. Ein Webinar zu finanzieller Selbstbestimmung kann Dir helfen, Deine Überlegungen zu internationalen Strukturen geordnet weiterzudenken.
Auslandsdepot eröffnen: Informiert entscheiden statt blind wechseln
Ein Auslandsdepot kann Dir zusätzliche Möglichkeiten eröffnen. Es bringt aber auch mehr zu prüfen und zu verwalten. Ein pauschaler Wechsel ist deshalb selten die richtige Frage. Sinnvoller ist: Welchen konkreten Zweck soll das Depot in Deiner Vermögensstruktur erfüllen, und passt dieser Zweck zu Deiner persönlichen Situation?
Welche Entscheidung ist nach dem Vergleich sinnvoll?
Wenn Du über ein bestehendes Depot bestimmte Märkte oder Wertpapiere nicht erreichst, kann ein ausländischer Anbieter eine zusätzliche Option sein. Auch eine geografische Streuung kann für Dich eine Rolle spielen, sofern sie zu Deiner Anlagestrategie passt. Entscheidend ist, ob der mögliche Nutzen den zusätzlichen Aufwand für Unterlagen, Bedienung und steuerliche Dokumentation aufwiegt.
Anders sieht es aus, wenn Dir eine einfache Verwaltung und ein klarer Gesamtüberblick wichtiger sind. Ein weiteres Depot kann Informationen auf mehrere Stellen verteilen und zusätzliche Abläufe schaffen. Wenn Du keinen konkreten Vorteil benennen kannst, ist das ein guter Grund, erst weiter zu prüfen, statt sofort zu wechseln. Die Entscheidung bleibt individuell. Weder ein ausländischer Standort noch eine breitere Auswahl garantiert bessere Anlageergebnisse oder verhindert Verluste.
Bei der Abwägung, welche Vorteile ein Auslandsdepot eröffnen kann, gehört auch Transparenz dazu. Der automatische Informationsaustausch zwischen teilnehmenden Staaten (AIA/AEOI) und mögliche Melde- oder Erklärungspflichten sind Teil des Gesamtbilds. Sie machen deutlich: Ein Auslandsdepot ist kein Weg, gesetzliche Pflichten zu umgehen. Eine mögliche legale Steueroptimierung muss immer innerhalb der geltenden Regeln bleiben.
Wie lernst Du die Grundlagen ohne vorschnelle Entscheidung?
Betrachte das Depot nicht als fertige Vermögensschutzlösung, sondern als möglichen Baustein neben Deinen anderen Anlagen und Strukturen. Frage Dich, wie es mit Deinem Anlageziel, Deinem Wohnsitz, Deinem Anlagevermögen und Deinem Wunsch nach einfacher Verwaltung zusammenpasst. Sammle vor einer Entscheidung die aktuellen Anbieterunterlagen und halte offene Fragen schriftlich fest. Bei persönlichen steuerlichen oder rechtlichen Fragen solltest Du qualifizierte Fachleute einbeziehen. Allgemeine Informationen ersetzen keine individuelle steuerliche oder rechtliche Beratung.
Du musst nicht alles sofort entscheiden. Nimm Dir Zeit, die Grundlagen zu verstehen und mögliche Pflichten einzuordnen. Im kostenlosen Webinar zu Vermögensschutz und finanzieller Selbstbestimmung kannst Du Dich allgemein mit dem Aufbau einer überlegten Vermögensstruktur beschäftigen. Melde dich zum kostenlosen Webinar an, wenn Du Deine nächsten Schritte in Ruhe durchdenken möchtest.
Triff den nächsten Schritt mit klarem Blick
Ein Auslandsdepot muss keine Grundsatzentscheidung über Dein gesamtes Vermögen sein. Du kannst zunächst offene Fragen sammeln und prüfen, welche Aufgabe ein zusätzliches Depot überhaupt übernehmen soll. So wird aus dem Wunsch nach mehr Unabhängigkeit ein konkreter Plan, den Du mit Deinen persönlichen Zielen abgleichen kannst.
Wenn Du die Vorteile beim Auslandsdepot eröffnen bewertest, behalte auch die Pflichten im Blick. Der AIA/AEOI und mögliche steuerliche oder sonstige Meldepflichten gehören zur Gesamtbetrachtung. Für Deine individuelle steuerliche oder rechtliche Situation wende Dich an qualifizierte Fachleute. Geldhelden vermittelt allgemeines Wissen und ersetzt keine individuelle Beratung.
Seit 2018 vermittelt Geldhelden Wissen zu Vermögensschutz und finanzieller Selbstbestimmung. Die kostenlosen Webinare bieten Dir einen niedrigschwelligen Einstieg, um Deine Überlegungen zu einer breiteren Vermögensstruktur weiterzuentwickeln. Melde dich zum kostenlosen Webinar an und nimm Dir Zeit, Deine nächsten Schritte in Ruhe zu durchdenken.
Häufige Fragen zum Auslandsdepot
Ist ein Auslandsdepot in Deutschland erlaubt?
Ja, grundsätzlich kannst Du als in Deutschland lebende Person ein Depot bei einem ausländischen Anbieter führen. Ob ein Anbieter Kundinnen und Kunden mit Wohnsitz in Deutschland annimmt, richtet sich nach seinen Bedingungen. Gib Deine persönlichen Angaben vollständig an und lies die Vertragsunterlagen, bevor Du eröffnest. Bei einer besonderen rechtlichen Konstellation kann eine qualifizierte Fachperson klären, welche Regeln für Dich gelten.
Muss ich ein Auslandsdepot in der Steuererklärung angeben?
Entscheidend sind grundsätzlich die erzielten Erträge und Deine steuerliche Situation, nicht allein der Umstand, dass ein Depot im Ausland besteht. Ein ausländischer Anbieter führt deutsche Steuern häufig nicht automatisch ab. Bewahre daher Jahresübersichten und Abrechnungen auf und kläre, welche Angaben in Deiner Erklärung erforderlich sind. Die konkrete Behandlung kann von der Art der Erträge und Deiner persönlichen Lage abhängen. Bei Unsicherheit hilft qualifizierte Steuerberatung.
Kann ein Auslandsdepot anonym geführt werden?
Nein, plane nicht mit Anonymität. Bei der Eröffnung musst Du gegenüber dem Anbieter Deine Identität nach dessen Verfahren nachweisen. Auch der AIA/AEOI und weitere geltende Regeln sind zu berücksichtigen. Vertrauliche Behandlung Deiner Daten durch einen Anbieter ist etwas anderes als Geheimhaltung gegenüber Behörden. Nutze ein Auslandsdepot daher nur mit korrekten Angaben und kläre persönliche Fragen zur Offenlegung mit einer qualifizierten Fachperson.
Welche Vorteile hat ein Depot im Ausland gegenüber einem deutschen Depot?
Ein möglicher Unterschied ist der Zugang zu bestimmten Märkten oder Wertpapieren, die ein konkreter ausländischer Anbieter im Angebot hat. Das kann interessant sein, wenn Du gezielt eine Anlage suchst, die Dein bisheriger Anbieter nicht führt. Vergleiche dabei auch Bedienung, Unterlagen und steuerliche Handhabung. Ein Auslandsdepot ist nicht automatisch günstiger oder besser geeignet; der Nutzen hängt von Deinem Anlageziel und dem tatsächlichen Angebot ab.
Was ist der Unterschied zwischen einem Auslandsdepot und einem Auslandskonto?
Ein Depot ist auf Wertpapiere ausgerichtet, ein Bankkonto auf Guthaben und Zahlungen. Praktisch kann ein Konto beispielsweise dazu dienen, Geld für einen Wertpapierkauf bereitzuhalten oder Verkaufserlöse entgegenzunehmen. Das macht das Konto aber nicht selbst zum Wertpapierdepot. Wenn ein Anbieter beide Funktionen verbindet, lies nach, welche Vereinbarungen für das Guthaben und welche für die Wertpapiere gelten.
Welche Risiken sollte ich bei einem Auslandsdepot beachten?
Berücksichtige neben möglichen Kursschwankungen auch praktische Hürden. Dazu zählen etwa eine andere Sprache bei Mitteilungen, ungewohnte Abläufe oder Schwierigkeiten, den Kundenservice zu erreichen. Bei Anlagen in fremder Währung können Wechselkursbewegungen den Wert in Euro beeinflussen. Lies außerdem, wie Übertragungen zu einem anderen Anbieter geregelt sind. Ein eigener Überblick über Ansprechpartner, Zugangsdaten und Dokumente kann helfen, im Bedarfsfall handlungsfähig zu bleiben.
Wie werden Behörden über ein Auslandsdepot informiert?
Eine mögliche Informationsquelle ist der AIA/AEOI. Je nach Situation können außerdem gesetzliche Erklärungspflichten oder Meldewege für bestimmte grenzüberschreitende Zahlungen relevant sein. Welche davon Dich betreffen, lässt sich nicht allein am Land des Anbieters erkennen. Halte Deine Unterlagen nachvollziehbar fest und prüfe die geltenden Anforderungen anhand aktueller Informationen. Für Deine persönliche steuerliche oder rechtliche Einordnung wende Dich an qualifizierte Fachleute.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.