Was, wenn du keine bestimmte Vermögenssumme brauchst, um mehr Freiheit zu gewinnen? Finanzielle Freiheit erreichen kann für dich heißen, weniger arbeiten zu müssen, unabhängiger von einem einzelnen Einkommen zu werden oder Entscheidungen gelassener zu treffen. Einen festen Zielbetrag, der für alle passt, gibt es nicht.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Vielleicht klingt der Begriff trotzdem groß und schwer greifbar. Verständlich. Allgemeine Spar- und Investmenttipps sagen wenig darüber aus, was zu deiner Lebensphase passt. Bei möglichen Erträgen zählt außerdem nicht nur die Chance, sondern auch das Risiko, das du tragen möchtest.
In diesem Artikel entwickelst du ein persönliches, nachvollziehbares Ziel und erkennst, welche nächsten Schritte zu deiner Situation passen können. Du ordnest Einnahmen, Ausgaben, Zeithorizont und Risikobereitschaft ein. Außerdem geht es darum, Chancen und Abhängigkeiten bei verschiedenen Wegen des Vermögensaufbaus kritisch zu prüfen. Internationale Konten oder Anlagen sind dabei keine Abkürzung: Mögliche Meldepflichten und der Automatische Informationsaustausch (AIA/AEOI) gehören ebenfalls zur Einordnung. So bekommst du Orientierung statt eines pauschalen Plans, der für andere gemacht ist.
Wichtigste Erkenntnisse
- Finanzielle Freiheit erreichen heißt nicht zwingend, nie wieder zu arbeiten. Entscheidend ist, welche zusätzlichen Wahlmöglichkeiten du dir wünschst.
- Mach dein Ziel greifbar: Verschaffe dir einen Überblick über Ausgaben und Einkommensquellen und beschreibe, was du in deinem Alltag verändern möchtest.
- Vergleiche mögliche Hebel wie Ausgabensteuerung, Einkommensentwicklung und Vermögensaufbau. Beziehe dabei stets Grenzen und Risiken ein.
- Ein späterer Start macht deine persönliche Bestandsaufnahme nicht überflüssig. Wähle einen passenden nächsten Schritt und überprüfe deinen Plan regelmäßig.
- Bei internationalen Konten und Anlagen gehören mögliche Meldepflichten und der Automatische Informationsaustausch (AIA/AEOI) zur Planung dazu. Geldhelden bietet Bildungsinhalte und Beratungen, aber keine Rechts- oder Steuerberatung.
Was bedeutet finanzielle Freiheit erreichen konkret für dein Leben?
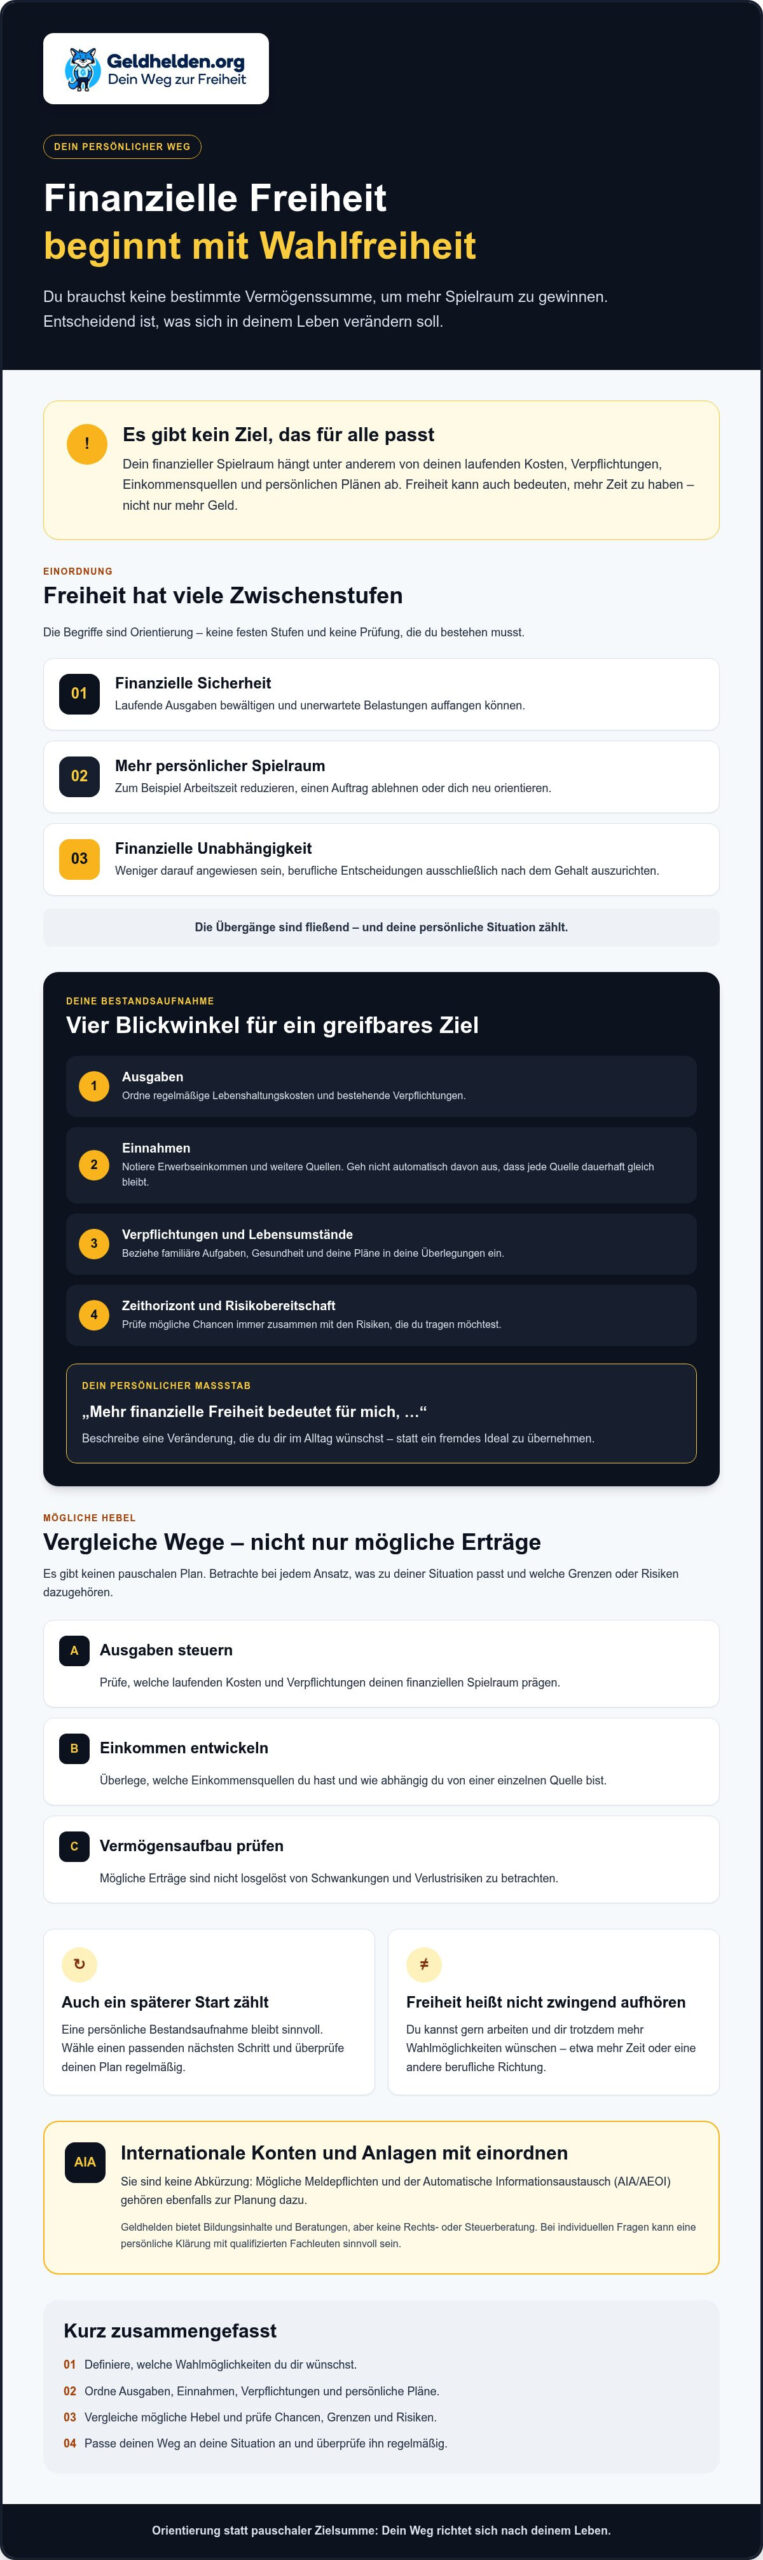
Finanzielle Freiheit ist kein bestimmter Kontostand, den alle erreichen müssen. Sie beschreibt, wie viel Spielraum du hast, dein Leben nach eigenen Prioritäten zu gestalten. Vielleicht möchtest du weniger arbeiten, einen ungeliebten Auftrag ablehnen oder dich beruflich neu orientieren. Dafür musst du nicht zwingend ganz ohne Erwerbsarbeit leben.
Finanzielle Freiheit ist dein persönlicher Grad an Wahlfreiheit, den deine Mittel und Verpflichtungen ermöglichen. Was dieses Ziel für dich bedeutet, hängt unter anderem von deinen laufenden Kosten, familiären Aufgaben, deiner Gesundheit und deinen Plänen ab. Wer geringe Ausgaben hat, bewertet den nötigen Spielraum vielleicht anders als jemand, der Angehörige unterstützt oder gerne reist. Auch Wünsche zählen: Freiheit kann bedeuten, mehr Zeit zu haben, nicht nur mehr Geld.
Finanzielle Sicherheit oder finanzielle Unabhängigkeit: Wo liegt der Unterschied?
Finanzielle Sicherheit heißt zunächst, laufende Ausgaben bewältigen und unerwartete Belastungen auffangen zu können. Sie kann dir Stabilität geben, bedeutet aber nicht automatisch, dass du auf Arbeitseinkommen verzichten kannst. Finanzielle Unabhängigkeit beschreibt einen größeren Spielraum gegenüber diesem Einkommen: Du bist weniger darauf angewiesen, jede berufliche Entscheidung ausschließlich nach dem Gehalt auszurichten. Eine neutrale Übersicht zum Begriff bietet der Beitrag über finanzielle Unabhängigkeit.
Zwischen Sicherheit und umfassender Unabhängigkeit liegen viele Zwischenstufen. Die Übergänge sind fließend. Eine allgemeingültige Vermögenssumme, ab der jeder frei ist, gibt es nicht: Lebenshaltungskosten, Verpflichtungen und persönliche Wünsche unterscheiden sich. Betrachte die Begriffe daher als Orientierung, nicht als Prüfung, die du bestehen musst.
Muss finanzielle Freiheit bedeuten, nie wieder zu arbeiten?
Nein. Erwerbsarbeit und Freiheit schließen sich nicht grundsätzlich aus. Vielleicht gefällt dir deine Arbeit, aber du möchtest deine Stunden reduzieren. Vielleicht willst du im Ruhestand gelegentlich arbeiten, ein eigenes Vorhaben verfolgen oder eine Stelle wählen, die besser zu deinen Werten passt. Das Ziel ist nicht für alle dasselbe.
Auch Anlagen oder Einkünfte außerhalb des Arbeitseinkommens bringen keine automatische Unabhängigkeit. Sie können Schwankungen und Verlustrisiken mit sich bringen. Internationale Konten oder Vermögenswerte heben mögliche Meldepflichten ebenfalls nicht auf. Der Automatische Informationsaustausch (AIA/AEOI) ist bei solchen Überlegungen mitzudenken.
Mach den Begriff konkret: Ergänze den Satz „Mehr finanzielle Freiheit bedeutet für mich, …“ Vielleicht lautet deine Antwort: „… meine Arbeitszeit zu reduzieren, ohne meine laufenden Verpflichtungen aus dem Blick zu verlieren.“ Dieser persönliche Maßstab ist ein sinnvollerer Ausgangspunkt als ein fremdes Ideal.
Wie bestimmst du dein persönliches Ziel für finanzielle Freiheit?
Eine pauschale Vermögenssumme hilft dir wenig, wenn sie nicht zu deinem Alltag passt. Finanzielle Freiheit erreichst du nicht nach einer fremden Tabelle, sondern indem du deinen eigenen finanziellen Spielraum beschreibst. Dafür brauchst du zunächst keine ausgefeilte Rechnung. Eine ehrliche Bestandsaufnahme reicht als Anfang.
Der nötige finanzielle Spielraum hängt von deinem Lebensstil, deinen Verpflichtungen und deinen Einkommensquellen ab. Er kann sich außerdem verändern: Wer heute noch arbeitet, kann andere Ausgaben haben als später. Ein Wunsch, etwa mehr Zeit für die Familie, ist nicht automatisch eine feste monatliche Ausgabe. Trenne diese Punkte, statt sie in einer einzigen Zielzahl zu vermischen.
Welche Ausgaben und Einnahmen gehören in die persönliche Übersicht?
Geh die Übersicht in drei Schritten an:
- Ausgaben ordnen: Halte regelmäßige Lebenshaltungskosten wie Wohnen und Alltag getrennt von bestehenden Verpflichtungen und Rücklagen für Unvorhergesehenes fest.
- Einnahmen erfassen: Notiere Erwerbseinkommen und weitere Quellen, zum Beispiel regelmäßige Zahlungen oder Erträge aus Vermögen. Plane nicht automatisch damit, dass jede Quelle dauerhaft gleich bleibt.
- Wahlfreiheit beschreiben: Schreib auf, was du konkret ändern möchtest. Etwa weniger Stunden zu arbeiten, beruflich freier zu entscheiden oder deine laufenden Ausgaben auch bei einer Veränderung des Einkommens tragen zu können.
Unterscheide zwischen deiner heutigen Lage, absehbaren Veränderungen und persönlichen Wünschen. So erkennst du, welche Ausgaben verlässlich anfallen und welche Annahmen noch unsicher sind. Die Übersicht schafft eine Grundlage für deine eigene Planung. Sie ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Bei persönlichen Fragen kann eine qualifizierte Fachperson deine Situation genauer einordnen.
Warum die Vier-Prozent-Regel keine persönliche Garantie ist
Die Vier-Prozent-Regel ist eine bekannte Orientierung aus historischen Auswertungen von US-Anlageportfolios über einen begrenzten Entnahmezeitraum. Sie wird häufig als Faustregel für Entnahmen aus einem Vermögen besprochen. Historische Verläufe sagen jedoch nicht sicher voraus, wie sich Anlagen künftig entwickeln. Ergebnisse hängen unter anderem von Anlageaufteilung, Zeitraum und Marktentwicklung ab.
Darum ist die Regel keine persönliche Zielsumme und kein Versprechen, dass dein Vermögen unter allen Umständen reicht. Ausgaben können sich ändern, und Anlagen können an Wert verlieren. Eine Entnahmeplanung sollte solche Unsicherheiten berücksichtigen, statt eine feste Rendite vorauszusetzen. Bei Vermögen oder Konten im Ausland gehören außerdem mögliche Meldepflichten und der Automatische Informationsaustausch (AIA/AEOI) in die Prüfung.
Wenn du deine Fragen strukturiert weiterdenken möchtest, kannst du dir die Webinare zu finanzieller Freiheit ansehen. Die Inhalte dienen der Orientierung und ersetzen keine individuelle Beratung.
Welche Hebel können dich der finanziellen Freiheit näherbringen?
Es gibt nicht den einen Weg. Ausgaben zu steuern, Einkommen weiterzuentwickeln, zu investieren und Vermögen zu streuen sind unterschiedliche Hebel. Welcher davon für dich passt, hängt von deiner Lebenssituation, deinem Zeithorizont und deiner Bereitschaft ab, Schwankungen auszuhalten. Finanzielle Freiheit erreichen heißt deshalb nicht, möglichst viele Möglichkeiten gleichzeitig zu nutzen. Es heißt, bewusst abzuwägen.
Sparen, Einkommen und Investieren im Verhältnis betrachten
- Ausgaben steuern: Ein genauer Überblick kann zeigen, welche Kosten veränderbar sind und welche zu deinen Verpflichtungen gehören. Nicht jede Ausgabe lässt sich sinnvoll kürzen, und Sparen allein schafft nicht automatisch mehr Einkommen.
- Einkommen entwickeln: Weiterbildung, ein anderer Aufgabenbereich oder eine berufliche Veränderung können mögliche Ansatzpunkte sein. Ob daraus tatsächlich mehr Einkommen entsteht, ist offen und hängt von deiner Situation ab.
- Investieren: Anlagen können langfristig beim Vermögensaufbau eine Rolle spielen. Sie unterscheiden sich jedoch in Wertschwankungen, Verfügbarkeit und Verlustrisiken. Eine Anlage, die zu einer Person passt, muss nicht zu deiner Risikobereitschaft passen.
- Vermögen diversifizieren: Die Verteilung auf unterschiedliche Anlagearten kann Risiken anders verteilen. Sie beseitigt sie nicht. Mehr Bausteine bedeuten außerdem, dass du ihre Kosten, Risiken und Zusammenhänge verstehen solltest.
Die Hebel wirken unterschiedlich: Ausgabenentscheidungen betreffen deinen laufenden Alltag, während Investitionen Werte verändern können und Zeit brauchen. Einkommen kann sich ändern, ist aber nicht beliebig planbar. Vergleiche daher nicht nur mögliche Vorteile, sondern auch Grenzen und mögliche Verluste.
Diversifikation über Anlageklassen und Länder einordnen
Beim Vermögensaufbau kannst du verschiedene Anlagearten und Themen betrachten. Das ist kein Pflichtmix und keine Aussage darüber, was du besitzen solltest. Entscheidend ist, die Besonderheiten und Risiken jedes Bausteins zu verstehen:
- Edelmetalle: können eine andere Art von Sachwert darstellen, unterliegen aber Preisbewegungen.
- Internationale Immobilien: erweitern den Blick über den heimischen Markt hinaus, bringen jedoch eigene Markt-, Verwaltungs- und Länderfragen mit sich.
- Kryptowährungen: können stark schwanken; auch technische und Verwahrungsrisiken sind zu bedenken.
- Auslandskonten: können Fragen zur Verfügbarkeit, zum jeweiligen Anbieter und zu Meldepflichten aufwerfen.
- Internationale Ausrichtung: kann verschiedene Lebensbereiche über Länder hinweg betreffen. Das ersetzt keine rechtliche Prüfung.
- Auslandsgesellschaften: erfordern eine sorgfältige Prüfung ihrer Pflichten und ihres konkreten Zwecks.
- Datenschutz: betrifft den Umgang mit persönlichen und finanziellen Daten, nicht eine garantierte Vermögensrendite.
Geldhelden bietet Informationen, Kurse und Begleitservices rund um Themen wie Edelmetalle, Kryptowährungen, Auslandsinvestitionen und Staatsbürgerschaften. Solche Inhalte können dir helfen, Fragen zu sortieren, ersetzen aber nicht die Prüfung deiner persönlichen Situation. Bei internationalen Konten und Strukturen sind mögliche Meldepflichten und der Automatische Informationsaustausch (AIA/AEOI) mitzudenken. Steuerliche Gestaltung muss legal erfolgen. Diversifikation kann Abhängigkeiten verringern, aber keine Verluste ausschließen oder Ergebnisse garantieren. Lass persönliche rechtliche oder steuerliche Fragen von qualifizierten Fachleuten prüfen.
Wie setzt du einen realistischen Weg um, auch wenn du erst später startest?
„Dafür ist es jetzt zu spät.“ Dieser Gedanke ist verständlich, wenn du auf frühere Jahre zurückblickst. Doch dein Alter allein sagt nicht, welche Veränderungen noch sinnvoll sind. Gleichzeitig wäre es unehrlich, einen bestimmten Erfolg zu versprechen. Ein realistischer Plan beginnt nicht mit Druck, sondern mit deiner heutigen Lebenslage und einer Entscheidung, die du tatsächlich prüfen kannst.
Welche ersten Schritte bringen Klarheit statt falscher Dringlichkeit?
Starte überschaubar. Sammle zunächst die Informationen, die du für einen nüchternen Überblick brauchst:
- Einnahmen und Ausgaben: Was kommt regelmäßig herein, und was geht für Alltag und Verpflichtungen hinaus?
- Vermögen und Verpflichtungen: Welche Rücklagen und Anlagen hast du bereits, und welche finanziellen Zusagen musst du berücksichtigen?
- Dein nächster Spielraum: Welche konkrete Veränderung wäre für dich hilfreich, etwa mehr Überblick, eine berufliche Anpassung oder eine bessere Vorbereitung auf spätere Ausgaben?
Wähle daraus ein Zwischenziel, das du selbst beurteilen kannst. Zum Beispiel: „Ich möchte verstehen, welcher Teil meines Einkommens verlässlich verfügbar ist.“ Oder: „Ich prüfe, ob meine Rücklagen zu meinen absehbaren Ausgaben passen.“ Das ist kein Versprechen, sondern ein Schritt zu einer fundierteren Entscheidung.
Bevor du Geld anlegst oder etwas umstellst, prüfe vier Punkte: Wie viel Schwankung hältst du aus? Wie viel Geld muss kurzfristig verfügbar bleiben? Wie lange kannst du auf angelegte Mittel verzichten? Welche Verpflichtungen gegenüber Familie oder anderen Personen haben Vorrang? Eine Entscheidung aus Angst, Zeitdruck oder aufgrund pauschaler Renditeversprechen kann wichtige Unterschiede zwischen deiner Lage und der anderer Menschen übergehen.
Wie prüfst du Fortschritte und Risiken regelmäßig?
Lege ein wiederkehrendes Prüffenster fest, das in deinen Alltag passt. Es muss kein starrer Kalenderplan sein. Schau dann, ob sich Einkommen, Ausgaben, Verpflichtungen, dein Bedarf an schnell verfügbarem Geld oder deine Risikobereitschaft verändert haben. Ein Plan darf sich mit deinem Leben verändern. Das ist kein Scheitern, sondern eine notwendige Anpassung.
Falls du Vermögen oder Konten im Ausland erwägst, informiere dich auch über mögliche Meldepflichten und den Automatischen Informationsaustausch (AIA/AEOI). Steuerliche Gestaltung darf nur im gesetzlichen Rahmen erfolgen. Steuerhinterziehung ist keine zulässige Strategie. Bei persönlichen Anlage-, Steuer- oder Rechtsfragen wende dich an entsprechend qualifizierte Fachleute. Allgemeine Lerninhalte ersetzen keine individuelle Beratung.
Wenn du deine nächsten Lernfragen sortieren möchtest, kannst du dir die Webinare zu finanzieller Freiheit ansehen. Sie können Orientierung bieten, entscheiden aber nicht für dich.
Wie unterstützt dich Geldhelden dabei, finanzielle Freiheit besser zu verstehen?
Finanzielle Freiheit wirft oft mehr Fragen auf, als ein einzelner Spartipp beantworten kann. Welche Wahlmöglichkeiten willst du dir schaffen? Welche Risiken passen zu dir? Und welche Themen musst du erst besser verstehen, bevor du entscheidest? Geldhelden entstand 2018 aus einem Investoren-Stammtisch. Gründer Marco, Diplom-Ingenieur und ehemaliger Unternehmer, entwickelte daraus eine Plattform für Menschen, die finanzielle Freiheit anstreben.
Das Angebot umfasst praxisnahe Informationen zum Schutz und Aufbau von Vermögen sowie Guides, Hörbücher und E-Books. Darüber hinaus gibt es Kurse, Beratungen und Begleitservices zu Themen wie Edelmetallen, Kryptowährungen, Auslandsinvestitionen und Staatsbürgerschaften. Diese Angebote können Wissen vermitteln und helfen, Anschlussfragen zu erkennen. Sie ersetzen keine Rechts- oder Steuerberatung durch qualifizierte Fachleute.
Was kann ein strukturiertes Lernangebot leisten?
Ein Lernangebot kann dir Grundlagen vermitteln und helfen, die richtigen Anschlussfragen zu erkennen. Es nimmt dir aber weder die Entscheidung ab noch kann es Ergebnisse versprechen. Die Freiheits-Akademie ist ein Angebot von Geldhelden, wenn du dich strukturiert mit finanzieller Freiheit und Vermögensaufbau beschäftigen möchtest. Welche Inhalte für dich passen, hängt von deinen Zielen und deinem Vorwissen ab. Einen Überblick findest du im Kursangebot zur finanziellen Freiheit.
Gerade bei Themen wie Vermögensaufbau, Streuung oder internationalen Strukturen lohnt es sich, mögliche Vorteile, Risiken und Pflichten gemeinsam zu betrachten. Bei Auslandskonten und grenzüberschreitenden Anlagen können Meldepflichten eine Rolle spielen. Der Automatische Informationsaustausch (AIA/AEOI) gehört deshalb in die sachliche Einordnung. Persönliche steuerliche oder rechtliche Fragen solltest du mit qualifizierten Fachleuten klären.
Welche Fragen solltest du vor dem nächsten Schritt klären?
Bevor du dich für einen konkreten Weg entscheidest, halte deine wichtigsten Fragen schriftlich fest. Das macht aus einem großen Vorhaben einen überschaubaren Lernschritt. Du kannst zum Beispiel notieren:
- Welche Wahlfreiheit wünsche ich mir konkret?
- Welche Verpflichtungen und welcher Bedarf an schnell verfügbarem Geld müssen berücksichtigt werden?
- Welche Risiken möchte ich besser verstehen, bevor ich eine Entscheidung treffe?
Wenn ein Angebot wie ein Kurs, eine Beratung oder ein Begleitservice für dich infrage kommt, prüfe zuerst, welche Fragen es beantworten soll und ob es zu deinem Wissensstand passt. Nichts davon ist Voraussetzung für deinen Weg. Entscheidend ist, dass du Informationen prüfst und persönliche Entscheidungen nicht aus Zeitdruck oder aufgrund pauschaler Versprechen triffst.
Wenn du Grundlagen vertiefen und offene Fragen sortieren möchtest, sieh dir die Webinare an. Nutze die Inhalte zur Orientierung, nicht als individuelle Empfehlung oder Garantie für ein bestimmtes Ergebnis.
Mach aus deinem Ziel den nächsten bewussten Schritt
Finanzielle Freiheit erreichen bedeutet nicht, einem fremden Ideal hinterherzulaufen. Entscheidend ist, welche Wahlmöglichkeiten du dir wünschst und welcher finanzielle Spielraum zu deinen Ausgaben, Verpflichtungen und Plänen passt. Eine Bestandsaufnahme hilft dir, daraus ein persönliches Ziel und einen überprüfbaren nächsten Schritt abzuleiten.
Ausgaben steuern, Einkommen weiterentwickeln und Vermögen aufbauen können unterschiedliche Ansatzpunkte sein. Keiner davon garantiert ein bestimmtes Ergebnis. Anlagen können im Wert schwanken und Verluste verursachen. Auch internationale Konten oder Vermögenswerte solltest du sorgfältig einordnen, einschließlich möglicher Meldepflichten im Rahmen des Automatischen Informationsaustauschs (AIA/AEOI). Bei persönlichen Anlage-, Steuer- oder Rechtsfragen wende dich an qualifizierte Fachleute.
Geldhelden unterstützt Menschen dabei, sich mit finanzieller Freiheit und Vermögensschutz zu beschäftigen. Die Plattform bietet dafür Bildungsangebote, Beratungen und Begleitservices. Persönliche Rechts- oder Steuerberatung gehört nicht dazu.
Wenn du deine Grundlagen vertiefen und offene Fragen sortieren möchtest, sieh dir die Webinare an. Nimm dir daraus mit, was zu deiner Lage passt. Dein Weg muss nicht perfekt beginnen, sondern bewusst.
Häufige Fragen zur finanziellen Freiheit
Was bedeutet finanzielle Freiheit genau?
Finanzielle Freiheit bedeutet, dass du durch deine finanzielle Lage mehr Wahlmöglichkeiten hast. Du musst dafür nicht zwingend vollständig auf Erwerbsarbeit verzichten. Vielleicht möchtest du weniger arbeiten, berufliche Entscheidungen unabhängiger treffen oder mehr Zeit für persönliche Vorhaben haben. Was finanzielle Freiheit erreichen für dich bedeutet, hängt von deinen Lebenshaltungskosten, Verpflichtungen und Wünschen ab. Ein persönliches Ziel ist deshalb hilfreicher als ein fremder Maßstab.
Wie viel Geld braucht man, um finanziell frei zu sein?
Eine allgemeingültige Summe gibt es nicht. Entscheidend ist, welche Ausgaben du tragen möchtest und welche Einkommensquellen dir zur Verfügung stehen. Erfasse zunächst regelmäßige Lebenshaltungskosten, Verpflichtungen und Rücklagenbedarf. Berücksichtige außerdem, dass sich Ausgaben und Einnahmen verändern können. Eine Vermögenssumme ohne diese Zusammenhänge sagt wenig darüber aus, ob sie zu deinem Alltag passt. Individuelle Berechnungen solltest du bei Bedarf mit einer qualifizierten Fachperson besprechen.
Kann man auch mit 50 noch finanzielle Freiheit erreichen?
Auch mit 50 kannst du deine finanzielle Situation ordnen und neue persönliche Ziele festlegen. Das bedeutet nicht, dass ein bestimmtes Ergebnis garantiert ist. Beginne mit einer Bestandsaufnahme von Einnahmen, Ausgaben, Vermögen und Verpflichtungen. Überlege dann, welche Veränderung dir wichtig ist, etwa weniger Arbeitszeit oder mehr Spielraum bei beruflichen Entscheidungen. Dein Zeithorizont, dein Bedarf an verfügbarem Geld und deine Risikobereitschaft sollten dabei eine Rolle spielen.
Wie funktioniert die Vier-Prozent-Regel?
Die Vier-Prozent-Regel ist eine Faustregel zur Entnahme aus einem Anlagevermögen. Vereinfacht beschreibt sie, zunächst einen Anteil von vier Prozent des Vermögens zu entnehmen und die Entnahmen später anzupassen. Sie beruht auf historischen Annahmen zu US-Anlagen und einem begrenzten Zeitraum. Das ist keine sichere Vorhersage für künftige Märkte und keine persönliche Empfehlung. Anlagewerte können schwanken oder Verluste erleiden. Prüfe deshalb, ob Annahmen und Risiken zu deiner Lage passen.
Sind ETFs ein sicherer Weg zur finanziellen Freiheit?
Nein. Ein börsengehandelter Fonds, kurz ETF, ist nicht automatisch sicher und garantiert keine Rendite. Ein ETF kann viele Wertpapiere bündeln, doch sein Wert kann je nach enthaltenen Anlagen steigen oder fallen. Auch eine breite Streuung schließt Verluste nicht aus. Bevor du investierst, solltest du verstehen, worin der Fonds anlegt, wie lange du das Geld entbehren kannst und welche Schwankungen du tragen würdest. Diese allgemeine Information ersetzt keine persönliche Beratung.
Muss ich bei einem Auslandskonto oder internationalen Anlagen etwas melden?
Mögliche Melde- und Steuerpflichten hängen von deiner persönlichen Situation und der Art des Kontos oder der Anlage ab. Der Automatische Informationsaustausch (AIA/AEOI) ermöglicht den teilnehmenden Staaten den Austausch bestimmter Finanzkontoinformationen. Ein Auslandskonto bedeutet daher nicht automatisch, dass Informationen verborgen bleiben oder Pflichten entfallen. Kläre deine konkrete Lage anhand aktueller offizieller Informationen und mit qualifizierten Steuer- oder Rechtsfachleuten. Steuerliche Gestaltung muss im gesetzlichen Rahmen bleiben.
Kann finanzielle Freiheit ohne hohe Renditeversprechen geplant werden?
Ja. Du kannst mit einem realistischen Überblick über deine Ausgaben, Einnahmen, Verpflichtungen und Wünsche planen, ohne eine bestimmte Rendite vorauszusetzen. Lege ein persönliches Zwischenziel fest und prüfe es regelmäßig, wenn sich deine Lebenslage verändert. Jede Anlage bringt eigene Risiken mit sich; hohe Renditeversprechen sind kein verlässlicher Plan. Bei individuellen Finanz-, Steuer- oder Rechtsfragen helfen qualifizierte Fachleute, deine Situation einzuordnen. Geldhelden bietet Bildungsinhalte und Beratungen, aber keine Rechts- oder Steuerberatung.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.