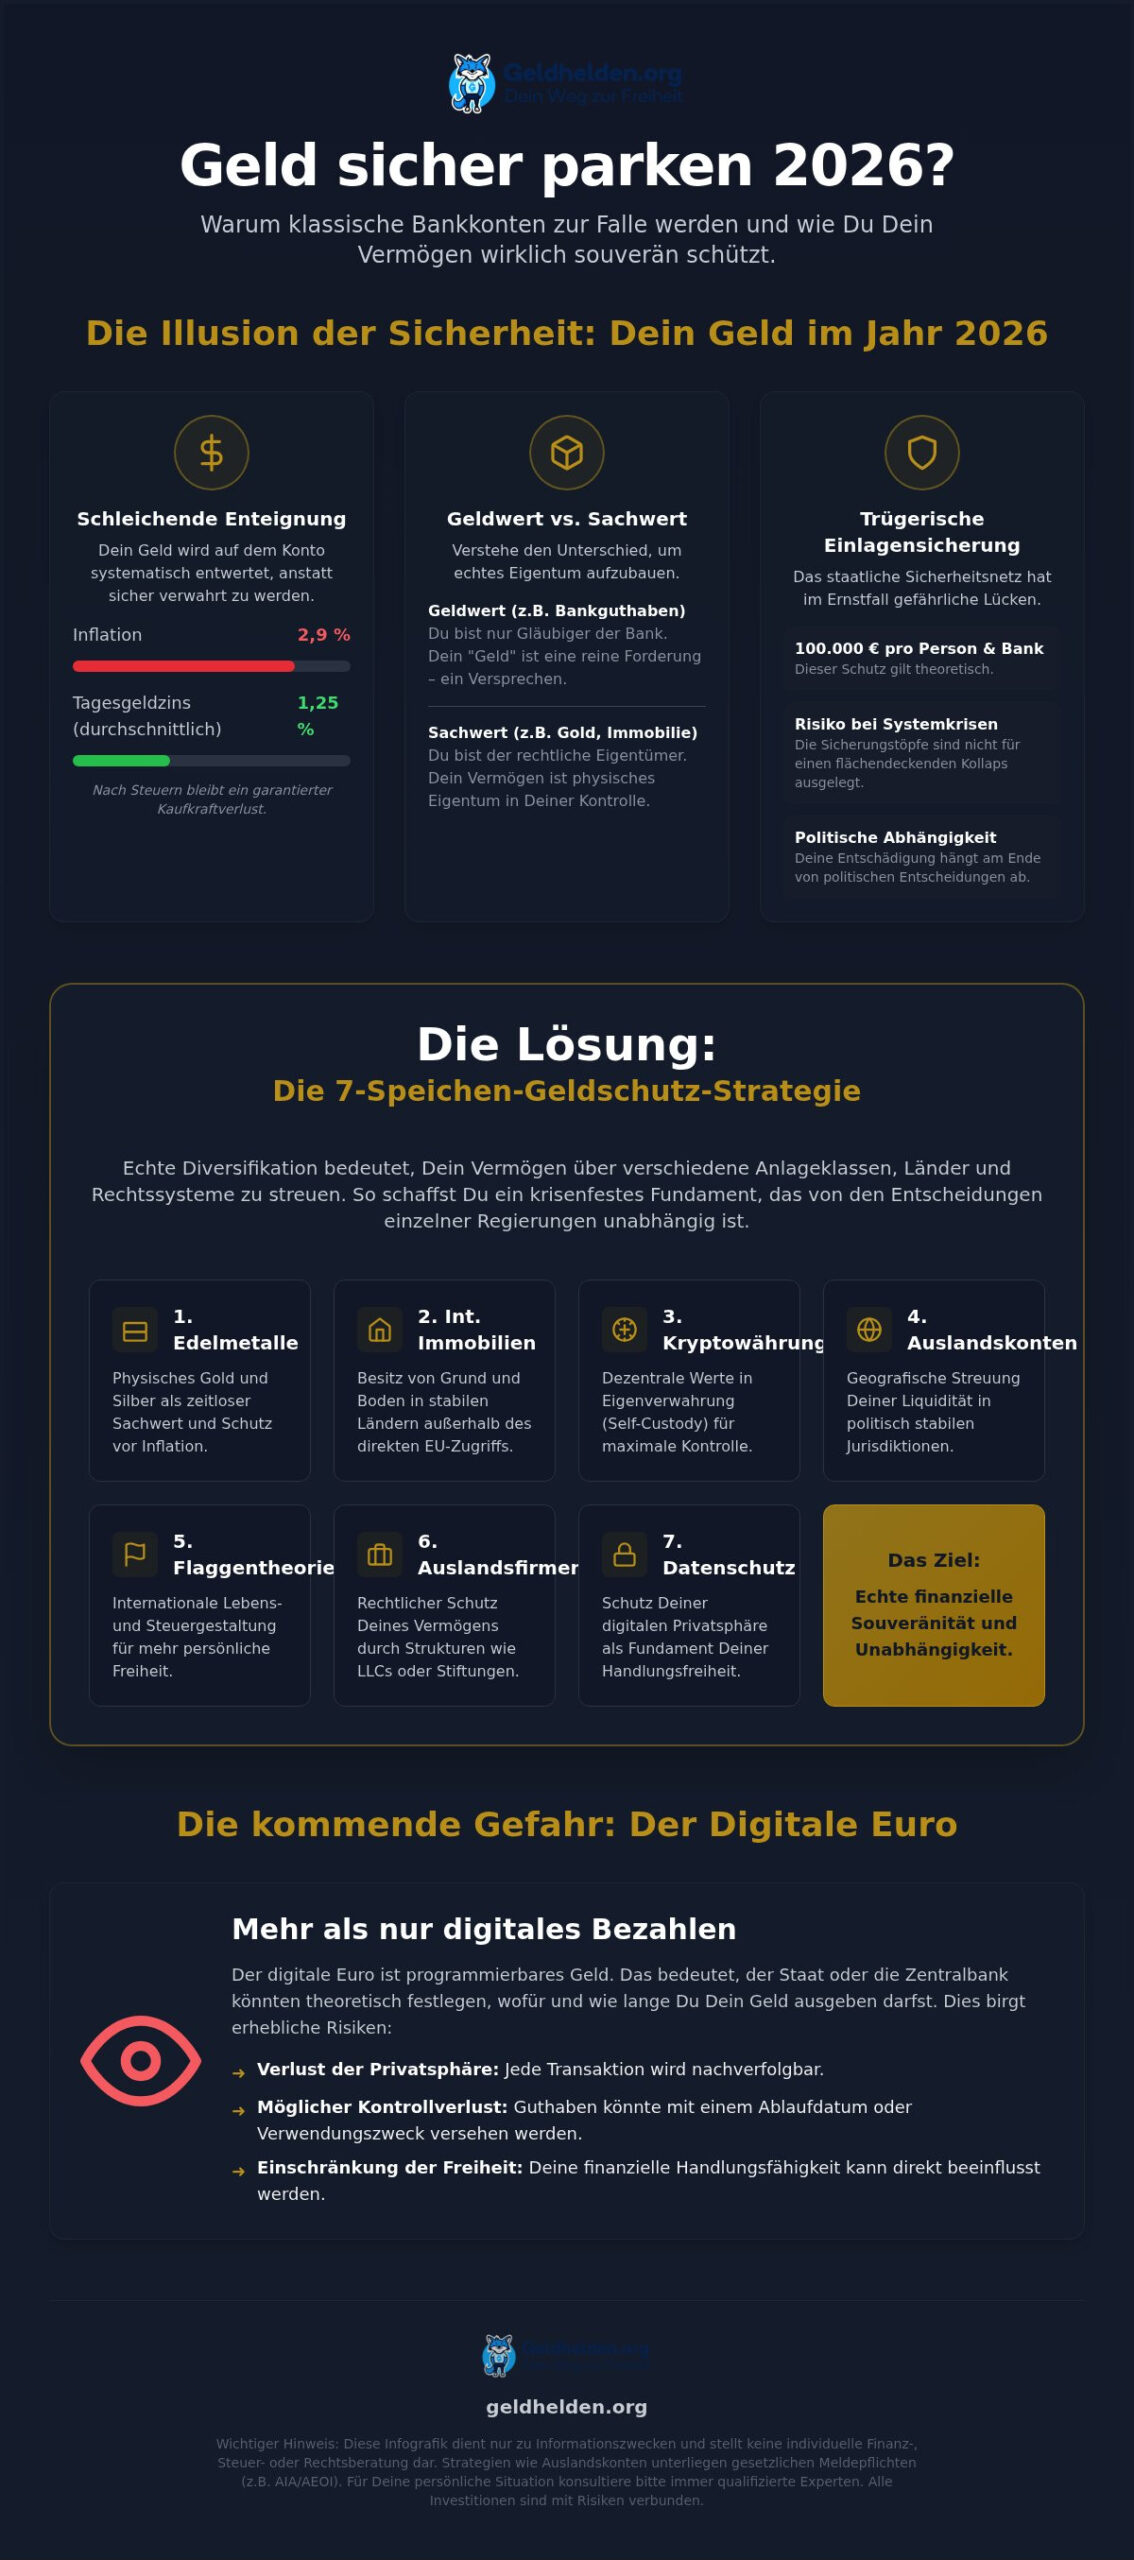
Glaubst Du wirklich noch, dass Dein Erspartes auf dem Tagesgeldkonto sicher ist, nur weil eine Zahl auf dem Bildschirm steht? Im Jahr 2026 ist die bittere Realität, dass das klassische Bankkonto eher einer Haftfalle als einem Tresor gleicht. Während die Institute mit mageren Zinsen locken, frisst die Inflation von aktuell 2,9 % Deine Kaufkraft im Hintergrund lautlos auf. Wer sein Geld sicher parken möchte, stellt fest, dass die alten Sicherheitsversprechen der Bankenwelt längst gefährliche Risse bekommen haben.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Ich verstehe Dein ungutes Gefühl, wenn Du an die Einlagensicherung oder die drohende totale Überwachung durch den digitalen Euro denkst. Es ist Dein hart erarbeitetes Vermögen, und Du hast jedes Recht, es vor staatlichem Zugriff und schleichender Enteignung zu schützen. In diesem Artikel erfährst Du, wie Du Dein Geld außerhalb des instabilen Bankensystems rechtssicher und klug aufstellst. Ich zeige Dir, wie Du mit der 7-Speichen-Geldschutz-Strategie echte Unabhängigkeit erreichst und Dein Portfolio so diversifizierst, dass Du wieder ruhig schlafen kannst. Wir schauen uns an, wie Du Dich von politischen Entscheidungen in Deutschland abkoppelst und Dein Erbe für die nächste Generation sicherst.
Wichtigste Erkenntnisse
- Erfahre, warum die klassische Einlagensicherung im Ernstfall an ihre Grenzen stößt und wie Du Dein Geld sicher parken kannst, ohne Dich allein auf Bankversprechen zu verlassen.
- Verstehe die Risiken des digitalen Euros und warum programmierbares Geld Deine finanzielle Privatsphäre sowie Deine Handlungsfreiheit massiv einschränken könnte.
- Lerne die 7-Speichen-Geldschutz-Strategie kennen, um Dein Vermögen über verschiedene Anlageklassen und Ländergrenzen hinweg krisenfest und unabhängig zu diversifizieren.
- Entdecke die legalen Möglichkeiten von Auslandskonten und Krypto-Eigenverwahrung, wobei Du stets die geltenden AIA/AEOI-Meldepflichten für volle Transparenz berücksichtigst.
- Erhalte einen konkreten Fahrplan, wie Du durch Eigenverantwortung und strategische Planung Deine finanzielle Souveränität gegenüber politischen Instabilitäten in Deutschland sicherst.
Geld sicher parken 2026: Warum das Sparbuch heute ein Risiko ist
Wer heute sein Geld sicher parken will, greift oft instinktiv zum Tagesgeldkonto oder dem klassischen Sparbuch. Doch dieser Instinkt trügt. Was wir als „Parken“ bezeichnen, ist rechtlich gesehen ein Kredit, den Du Deiner Bank gewährst. In dem Moment, in dem Du Dein Geld einzahlst, geht das rechtliche Eigentum auf das Kreditinstitut über. Du hältst lediglich ein Versprechen in den Händen: die Forderung auf Rückzahlung. Im Jahr 2026 ist dieses Versprechen jedoch so fragil wie lange nicht mehr.
Die nackten Zahlen lügen nicht. Mit einer Inflationsrate von 2,9 % im August 2026 und Standardzinsen, die oft nur zwischen 1,0 % und 1,5 % liegen, schmilzt Dein Vermögen dahin. Wenn Du dann noch die Kapitalertragsteuer von rund 26,4 % abziehst, bleibt unter dem Strich ein garantierter Verlust an Kaufkraft. Dein Geld wird nicht verwahrt, es wird entwertet. Wer heute untätig bleibt, sieht zu, wie sein Erspartes systematisch schrumpft.
Was es wirklich bedeutet, Geld „sicher“ zu verwahren
Echte Sicherheit entsteht nicht durch ein Guthaben auf einem Kontoauszug. Wir müssen strikt zwischen Geldwerten und Sachwerten unterscheiden. Ein Bankguthaben ist ein Geldwert, also eine reine Forderung gegen ein System. Ein Sachwert hingegen, wie Gold oder eine Immobilie, ist physisches Eigentum. Echtes Parken von Vermögen setzt voraus, dass Du der rechtliche Eigentümer bleibst und nicht bloß ein Gläubiger einer Bank bist.
Liquidität ist wichtig, keine Frage. Du musst jederzeit handlungsfähig sein. Aber wenn diese Liquidität auf Kosten der Sicherheit geht, wird sie zum Klumpenrisiko. In einer vernetzten Finanzwelt kann ein Problem bei einer Großbank eine Kettenreaktion auslösen, die Deine Zugriffsmöglichkeiten innerhalb von Sekunden einfriert. Souveränität bedeutet, den Zugriff auf Dein Vermögen selbst zu kontrollieren, statt auf die Öffnungszeiten oder die Solvenz einer Bank angewiesen zu sein.
Die Grenzen der staatlichen Einlagensicherung
Oft wird die gesetzliche Einlagensicherung als ultimatives Sicherheitsnetz angepriesen. Theoretisch sind damit 100.000 Euro pro Person und Bank geschützt. Doch was passiert, wenn nicht nur eine kleine Regionalbank wackelt, sondern das gesamte System unter Druck gerät? Die Töpfe der Sicherungssysteme sind nur für punktuelle Ausfälle gefüllt, nicht für eine systemische Schmelze.
Der Unterschied zwischen Theorie und Praxis zeigt sich oft erst in der Krise. Im Ernstfall hängen Entschädigungen von politischen Entscheidungen und der Zahlungsfähigkeit des Staates ab. Wer sich blind auf staatliche Garantien verlässt, gibt die Verantwortung für sein Lebenswerk ab. Wahren Schutz findest Du 2026 nur außerhalb der klassischen Bankenwelt, indem Du Dein Vermögen nach der 7-Speichen-Geldschutz-Strategie breit aufstellst und so die Abhängigkeit von einzelnen Institutionen beendest.
Systemische Gefahren: Digitaler Euro und staatlicher Zugriff
Wer sein gesamtes Vermögen ausschließlich in Deutschland oder innerhalb der Eurozone hält, geht ein massives geografisches Klumpenrisiko ein. Du bist den politischen und geldpolitischen Entscheidungen eines einzigen Systems schutzlos ausgeliefert. Im Jahr 2026 rückt ein Thema immer stärker in den Fokus: der kontrollierte Zugriff auf Dein Vermögen. Wenn Du Dein Geld sicher parken willst, musst Du verstehen, dass die Digitalisierung des Geldes nicht nur Bequemlichkeit bedeutet, sondern auch ein neues Level der Überwachung ermöglicht.
Oft geschieht die Entwertung leise durch die Hintertür. Hohe Kontoführungsgebühren oder versteckte Kostenstrukturen fressen Dein Kapital, während die reale Kaufkraft durch die Inflation schwindet. Es ist eine schleichende Enteignung, die viele Sparer erst bemerken, wenn es für Gegenmaßnahmen zu spät ist. Souveränität beginnt dort, wo Du Dich aus dieser Abhängigkeit löst.
Warum der digitale Euro Dein Finanzverhalten verändern wird
Die Europäische Zentralbank treibt das Projekt des digitalen Euros konsequent voran. Wer offizielle Informationen zum Digitalen Euro sucht, findet dort technische Details, doch die gesellschaftlichen Folgen sind weitreichender. Es geht um programmierbares Geld. In der Theorie könnten Guthaben mit einem Ablaufdatum versehen oder an bestimmte Verwendungszwecke geknüpft werden. Auch wenn ein Launch erst für 2029 oder später realistisch erscheint, werden die rechtlichen Weichen jetzt gestellt. Finanzielle Privatsphäre wird im digitalen Zeitalter zum Luxusgut, das Du aktiv verteidigen musst. Bargeld allein bietet keinen ausreichenden Schutz mehr, da dessen Akzeptanz und Nutzbarkeit systematisch eingeschränkt werden können.
Das Szenario Lastenausgleich: Was Anleger wissen müssen
Ein Blick in die Geschichte zeigt, dass Staaten in wirtschaftlichen Notzeiten zu drastischen Mitteln greifen. Der Lastenausgleich von 1952 dient hier als mahnendes Vorbild. Damals wurden Vermögenswerte, insbesondere Immobilien, mit einer Abgabe belegt, um die Kriegsfolgen zu finanzieren. Im Jahr 2026 sind die Staatsschulden auf Rekordniveau und die Diskussionen über Vermögensabgaben verstummen nicht. Typischerweise stehen jene Werte im Visier, die für den Fiskus leicht greifbar sind: Immobilien im Inland und hohe Bankguthaben.
Eine kluge Vermögensschutz Strategie für 2026 muss daher über die Landesgrenzen hinausdenken und Sachwerte einbeziehen, die sich dem direkten staatlichen Zugriff entziehen. Wenn Du wissen möchtest, wie Du Dein Portfolio krisenfest aufstellst, schau Dir unsere aktuellen Online-Seminare an, in denen wir Wege zur geografischen Diversifikation aufzeigen.
Die 7-Speichen-Geldschutz-Strategie: Echte Diversifikation
Die meisten Finanzberater raten Dir zu einem „ausgewogenen Portfolio“ aus Aktien und Anleihen. Doch Hand aufs Herz: In einer systemischen Krise sind das alles nur digitale Forderungen innerhalb desselben fragilen Systems. Wenn Du Dein Geld sicher parken willst, reicht eine einfache Verteilung auf verschiedene Wertpapiere nicht aus. Wirkliche Sicherheit entsteht erst durch eine ganzheitliche Strategie, die über Branchen und vor allem über Landesgrenzen hinausgeht. Es geht darum, Dein Vermögen so zu strukturieren, dass kein einzelnes Ereignis Deine Existenz bedrohen kann.
Hier setzt die 7-Speichen-Geldschutz-Strategie an. Sie wurde von Marco Lachmann-Anke entwickelt, um Dein Vermögen gegen Inflation, staatlichen Zugriff und Bankenpleiten zu immunisieren. Statt Dich auf eine einzige Säule zu verlassen, verteilst Du Dein Kapital auf sieben unabhängige Speichen. Fällt eine Speiche aus, bleibt das Rad Deiner finanziellen Freiheit dennoch stabil. Diese Methode ist das Fundament für 11.869 Kunden unserer Community, die ihre finanzielle Souveränität selbst in die Hand nehmen.
Weg vom Bankensystem: Sachwerte als Anker
Die Speichen 1 und 3 bilden das Fundament Deiner physischen und digitalen Unabhängigkeit. Edelmetalle wie Gold und Silber (Speiche 1) sind seit Jahrtausenden bewährte Wertspeicher. Wichtig ist hier: Lagere sie niemals in einem Bankschließfach. Wenn die Bank schließt, kommst Du nicht an Dein Eigentum. Nutze stattdessen bankenunabhängige Hochsicherheitslager oder eine diskrete Verwahrung in Deiner Reichweite.
Kryptowährungen (Speiche 3) fungieren im Jahr 2026 längst als „digitale Fluchtwährung“. Echte Sicherheit hast Du hier allerdings nur bei konsequenter Eigenverwahrung auf einer Hardware-Wallet. Wer seine Coins auf Börsen liegen lässt, trägt wieder ein vermeidbares Gegenparteirisiko. In unserem Krypto Investment Kurs lernst Du, wie Du diese Technologie sicher für Deinen Vermögensschutz nutzt, ohne an technischen Hürden zu scheitern. Beachte dabei, dass Krypto-Assets seit 2026 verstärkt den globalen Meldepflichten unterliegen.
Geografische Freiheit: Nicht alle Eier in einen Korb
Die Speichen 4 und 5 widmen sich der geografischen Diversifikation. Die Flaggentheorie lehrt uns, nicht alle Lebensbereiche in einem einzigen Land zu bündeln. Warum sollte Dein gesamtes Erspartes in Deutschland liegen, wenn Du hier auch steuerpflichtig bist und unter die lokale Gesetzgebung fällst? Ein Standbein im Ausland, etwa durch ein Auslandskonto oder eine US-LLC, schafft Distanz zwischen Dir und dem direkten Zugriff hiesiger Behörden. Es ist eine legale Versicherung gegen politische Willkür.
Dabei ist Transparenz für uns oberstes Gebot. Wir sprechen hier von legaler Optimierung, nicht von Steuerhinterziehung. Beachte dabei stets die Meldepflichten im Rahmen des automatischen Informationsaustauschs (AIA/AEOI). Wer seine Hausaufgaben macht, genießt Freiheit ohne rechtliche Sorgen. Tiefergehende Strategien und konkrete Anleitungen dazu findest Du in unseren Freiheitsrezepten. Es ist Zeit, die Verantwortung für Dein Vermögen wieder in die eigenen Hände zu nehmen und Geld sicher parken neu zu definieren.
Auslandskonten und Krypto: Geld sicher parken außerhalb der EU
Wenn die Brandmauer des europäischen Bankensystems Risse bekommt, brauchst Du einen Plan B außerhalb der EU. Es geht nicht darum, Gesetze zu brechen. Es geht darum, Dein Geld sicher parken zu können, wo es respektiert wird. Ein Konto in einer stabilen Jurisdiktion ist Dein Rettungsboot für stürmische Zeiten. In einer vernetzten Welt ist es leichtsinnig, sein gesamtes Vermögen unter einer einzigen Flagge zu halten.
Das Auslandskonto als Rettungsboot
Warum solltest Du Dein Kapital in Länder wie die Schweiz, Georgien oder die USA verlagern? Jede dieser Regionen bietet spezifische Vorteile. Die Schweiz besticht durch ihre jahrhundertelange Stabilität und Neutralität. Georgien punktet mit einem liberalen Bankensektor und unkomplizierten Prozessen. Die USA wiederum nehmen nicht am Common Reporting Standard (CRS) teil, was eine zusätzliche Ebene der geografischen Trennung schafft, auch wenn andere Meldepflichten wie FATCA bestehen bleiben.
Wichtig ist dabei eines: Ein Auslandskonto ist kein Mittel zur Steuerhinterziehung. Wer das versucht, spielt ein riskantes Spiel. Seit der Ausweitung des automatischen Informationsaustauschs (AIA/AEOI) tauschen über 100 Länder Daten aus. Der wahre Nutzen liegt im Schutz vor lokalem Zugriff, willkürlichen Kontosperrungen oder einem möglichen Lastenausgleich in Deutschland. Du bleibst handlungsfähig, auch wenn das heimische System unter Druck gerät. Es ist eine legitime Versicherung für Dein Lebenswerk.
Krypto-Eigenverwahrung: Werde Deine eigene Bank
Bitcoin und andere digitale Sachwerte bieten Dir eine Unabhängigkeit, die kein traditionelles Konto erreichen kann. Aber Vorsicht: Solange Deine Coins auf einer Börse liegen, unterliegen sie dem Risiko des Anbieters. „Not your keys, not your coins“ ist die wichtigste Regel, wenn Du Dein Geld sicher parken willst. Nur mit einer Hardware-Wallet und der vollen Kontrolle über Deine Private Keys bist Du wirklich souverän.
- Eigenverantwortung: Du verwaltest Deine Seed-Phrase, also den Wiederherstellungsschlüssel, selbst. Wer diese Wörter hat, hat das Geld.
- Physischer Schutz: Lagere Deine Zugangsdaten niemals digital. Nutze Lösungen aus Edelstahl oder feuerfeste Tresore für Deine Backups.
- Rechtliche Transparenz: Seit Januar 2026 greift das Crypto-Asset Reporting Framework (CARF). Krypto-Bestände werden nun weltweit zwischen den Finanzbehörden gemeldet.
Die Kombination aus einem rechtssicheren Auslandskonto und physisch gesicherten Kryptowährungen macht Dich unangreifbar. Du verteilst Deine Risiken über verschiedene Rechtssysteme und Technologien. Wenn Du wissen willst, welche Jurisdiktion für Deine individuelle Situation am besten passt, melde Dich zu unserem kostenfreien Online-Seminar zum Vermögensschutz an. Wir zeigen Dir dort praxisnah, wie Du den ersten Stein für Deine finanzielle Festung legst.
Fazit: Deine nächsten Schritte zur finanziellen Souveränität
Wer heute noch glaubt, dass Aussitzen eine Strategie ist, hat die Zeichen der Zeit nicht erkannt. Im Jahr 2026 ist das Risiko, nichts zu unternehmen, weitaus größer als das Risiko einer Veränderung. Du hast gesehen, wie Inflation, der digitale Euro und systemische Instabilitäten Dein Erspartes bedrohen. Jetzt ist der Moment gekommen, die Theorie hinter Dir zu lassen. Wer sein Geld sicher parken will, muss vom Zuschauer zum Akteur werden.
Der erste Schritt ist immer eine ehrliche Bestandsaufnahme. Wie viel Deines Vermögens liegt aktuell als reine Forderung bei einer Bank? Wie hoch ist Dein geografisches Klumpenrisiko? Erst wenn Du weißt, wo Deine Schwachstellen liegen, kannst Du die 7-Speichen-Geldschutz-Strategie effektiv anwenden. Denke daran: Es geht nicht darum, alles auf einmal zu ändern. Es geht darum, den ersten Stein Deiner persönlichen Festung zu legen und die Abhängigkeit von politischen Entscheidungen in Deutschland Schritt für Schritt zu reduzieren.
Vom Wissen zum Handeln: Der Freiheits-Check
Wissen allein schützt Dein Vermögen nicht. Erst die Umsetzung bringt Dir den ruhigen Schlaf, den Du Dir verdient hast. Eine Individuelle Vermögensstrategie 2026 ist kein starres Konstrukt, sondern ein lebendiger Fahrplan, der zu Deiner Lebenssituation passt. Dabei ist es essenziell, legale Wege zur Steueroptimierung zu nutzen und gleichzeitig alle Meldepflichten wie AIA/AEOI oder CARF gewissenhaft zu erfüllen. Wahre Freiheit entsteht durch Transparenz gegenüber dem Gesetz und Distanz gegenüber systemischen Risiken.
Wir bei Geldhelden unterstützen Dich dabei, diese Brücke zwischen Theorie und Praxis zu schlagen. Wir sind keine distanzierten Berater, sondern Mentoren, die diesen Weg selbst gegangen sind. Wir verkaufen keine Finanzprodukte, sondern vermitteln Dir die Kompetenz, Dein Vermögen eigenverantwortlich zu steuern. Das Ziel ist klar: Unabhängigkeit und Schutz für das, was Du über Jahrzehnte aufgebaut hast.
Werde Teil der Geldhelden-Gemeinschaft
Geldhelden ist mehr als nur eine Wissensplattform. Unsere Geschichte begann 2018 an einem einfachen Investoren-Stammtisch in Dortmund, gegründet von Marco Lachmann-Anke. Aus dieser kleinen Runde ist eine Gemeinschaft von 11.869 Menschen gewachsen, die eines eint: der Drang nach Freiheit und Selbstbestimmung. Gerade für die Generation 50+ ist dieser Austausch unbezahlbar. Du triffst hier auf Gleichgesinnte, die ähnliche Sorgen teilen und bereits Lösungen gefunden haben.
Du musst diesen Weg nicht alleine gehen. In einer Welt, die immer unübersichtlicher wird, bietet unsere Community Orientierung und Rückhalt. Wir laden Dich ein, den nächsten Schritt gemeinsam mit uns zu machen. Informiere Dich unverbindlich und vertiefe Dein Wissen in unserem kostenlosen Webinar. Dort zeigen wir Dir konkret, wie Du Deine finanzielle Souveränität zurückgewinnst und Dein Geld sicher parken kannst, damit Dein Erbe auch in stürmischen Zeiten erhalten bleibt. Deine Freiheit beginnt mit einer Entscheidung. Triff sie heute.
Deine finanzielle Festung beginnt heute
Die Zeit des blinden Vertrauens in das Bankensystem ist endgültig vorbei. Du hast nun verstanden, warum ein einfaches Konto im Jahr 2026 ein gefährliches Klumpenrisiko darstellt. Echte Souveränität erreichst Du nur, wenn Du Dein Vermögen über Systemgrenzen hinweg diversifizierst und die volle Kontrolle zurückgewinnst. Ob physische Edelmetalle, Krypto-Eigenverwahrung oder strategische Auslandskonten, die Werkzeuge für Deinen Schutz liegen bereit.
Geldhelden wurde mit Ingenieurs-Präzision gegründet, um Menschen wie Dir eine ehrliche Orientierung abseits der Bankenberatung zu bieten. Heute vertrauen uns bereits 11.869 Kunden, was sich in unserer Trustpilot-Bewertung von 4,6 Sternen (Stand 10/2026) widerspiegelt. Wir zeigen Dir glasklar, wie Du Dein Geld sicher parken kannst, ohne Dich von politischen Launen oder systemischen Instabilitäten abhängig zu machen. Warte nicht auf die nächste Krise, sondern handle, solange die Türen noch offen stehen.
Bist Du bereit für den ersten Schritt in Deine Unabhängigkeit? Sichere Dir jetzt Dein Exemplar der „Freiheitsrezepte“ und schütze Dein Vermögen!
Es ist Dein Lebenswerk. Schütze es mit Verstand und Entschlossenheit. Wir begleiten Dich dabei auf Augenhöhe.
Häufig gestellte Fragen zum Vermögensschutz
Ist es legal, Geld im Ausland zu parken?
Ja, es ist absolut legal, Dein Kapital im Ausland zu verwahren. Innerhalb der EU gilt die Kapitalverkehrsfreiheit, und auch außereuropäische Konten sind rechtlich zulässig. Entscheidend ist die Transparenz: Du musst Deine Konten und Erträge im Rahmen des automatischen Informationsaustauschs (AIA/AEOI) korrekt deklarieren. Ein Auslandskonto dient dem Schutz vor systemischen Risiken und nicht der Steuerhinterziehung. Wer die Regeln einhält, schafft sich ein rechtssicheres Rettungsboot außerhalb des heimischen Bankensystems.
Wie viel Geld sollte ich als Notgroschen bei einer deutschen Bank lassen?
Ein Notgroschen auf einer deutschen Bank sollte lediglich Deine laufenden Ausgaben für zwei bis drei Monate abdecken. Damit bleibst Du im Alltag liquide, ohne ein unnötig hohes Klumpenrisiko einzugehen. Alles, was über diesen Betrag hinausgeht, ist bei einer deutschen Bank im Jahr 2026 durch Inflation und systemische Gefahren entwertungsgefährdet. Ziel ist es, nur so viel im System zu lassen, wie Du kurzfristig für Fixkosten benötigst, um jederzeit handlungsfähig zu bleiben.
Schützt Gold wirklich vor einer Währungsreform?
Gold gilt seit Jahrtausenden als ultimativer Schutz gegen Währungsreformen und Hyperinflation. Im Gegensatz zu Papiergeld hat physisches Gold keinen Herausgeber, der bankrottgehen kann. Es ist ein Sachwert, der seinen inneren Wert behält, wenn Währungen kollabieren oder neu geordnet werden. Wichtig ist hierbei die physische Verwahrung außerhalb des Bankensystems. Wer Goldmünzen oder Barren im eigenen Zugriff hält, besitzt echtes Eigentum, das völlig unabhängig von digitalen Kontoständen und staatlichen Versprechen funktioniert.
Was passiert mit meinem Geld auf der Bank, wenn der digitale Euro kommt?
Dein Guthaben wird voraussichtlich in digitale Euro umgewandelt oder durch diese ergänzt. Das Problem ist nicht das Verschwinden des Geldes, sondern die neue Qualität der Überwachung. Der digitale Euro ermöglicht programmierbare Funktionen wie Ablaufdaten oder Verwendungszwecke. Wenn Du Dein Geld sicher parken willst, solltest Du bedenken, dass die finanzielle Privatsphäre abnimmt. Der Staat erhält theoretisch direkten Einblick in Dein Zahlungsverhalten, was die Notwendigkeit von bankenunabhängigen Sachwerten massiv erhöht.
Wie sicher sind Hardware-Wallets für die Krypto-Verwahrung?
Hardware-Wallets gehören zu den sichersten Methoden, um Kryptowährungen vor Hackerangriffen zu schützen. Da die privaten Schlüssel offline generiert und gespeichert werden, haben Angreifer über das Internet keinen Zugriff. Die größte Schwachstelle bist Du selbst: Die Sicherheit steht und fällt mit der Verwahrung Deiner Seed-Phrase. Wenn Du diese 24 Wörter verlierst oder sie jemand anderem zugänglich machst, ist Dein Geld weg. Richtig angewendet, ermöglichen Hardware-Wallets jedoch eine bankenunabhängige und hochsichere Vermögensverwahrung.
Muss ich ein Auslandskonto beim Finanzamt melden?
Ja, Du bist verpflichtet, Auslandskonten und die darauf erzielten Kapitalerträge in Deiner Steuererklärung anzugeben. Durch den automatischen Informationsaustausch (AIA/AEOI) erfährt das deutsche Finanzamt ohnehin von Konten in fast allen relevanten Jurisdiktionen. Transparenz ist hier Dein bester Freund. Ein Auslandskonto ist kein Versteck, sondern eine strategische Trennung von Deinem Wohnsitzstaat. Wer seine Meldepflichten erfüllt, genießt den vollen Schutz seines Vermögens ohne rechtliche Grauzonen oder die Gefahr von empfindlichen Bußgeldern.
Kann der Staat auf meine Kryptowährungen zugreifen?
Technisch gesehen kann der Staat nicht auf Deine Kryptowährungen zugreifen, solange Du Deine privaten Schlüssel geheim hältst. Im Gegensatz zu einem Bankkonto gibt es keine zentrale Stelle, die Dein Wallet einfach einfrieren könnte. Allerdings steigt der regulatorische Druck: Seit 2026 greift das Crypto-Asset Reporting Framework (CARF), wodurch Bestände gemeldet werden. Der Staat kann Dich rechtlich zur Herausgabe von Informationen zwingen, aber den physischen Zugriff auf die Assets kann er ohne Deine Kooperation nicht erzwingen.
Ab welcher Summe lohnt sich eine Offshore-Struktur?
Eine komplexe Offshore-Struktur wie eine US-LLC oder eine Stiftung lohnt sich meist ab einem liquiden Vermögen von 100.000 Euro. Die Gründung und laufende Verwaltung verursachen Kosten, die in einem gesunden Verhältnis zum Schutzeffekt stehen müssen. Wenn Du Dein Geld sicher parken möchtest, kann ein einfaches Auslandskonto schon bei kleineren Summen sinnvoll sein. Für weitreichenden Vermögensschutz und steuerliche Optimierung ist jedoch eine professionelle Struktur ratsam, die individuell auf Deine persönlichen Ziele abgestimmt ist.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.