Was, wenn finanzielle Unabhängigkeit nicht bedeutet, nie wieder arbeiten zu müssen, sondern selbst über deine Zeit und Entscheidungen zu bestimmen? Für dich kann das etwas anderes heißen als für andere: mehr Rücklagen, ein zusätzliches Einkommen oder die Freiheit, deine Arbeit früher zu reduzieren. Genau dort beginnt ein „Finanzielle Unabhängigkeit Plan“ für 2026, der zu deinem Leben passt, statt dir eine pauschale Vermögenszahl vorzugeben.
Vielleicht fragst du dich, ob Vermögen, Einkommen und Rücklagen für deine Ziele reichen. Oder welche Anlageoptionen zu deiner Risikobereitschaft passen, wenn Renditeversprechen und Warnungen einander widersprechen. Verständlich. In diesem Artikel entwickelst du Schritt für Schritt eine realistische Grundlage: Du machst deine Ziele greifbar, ordnest Einnahmen, Ausgaben und Vermögen und berücksichtigst mögliche Risiken sowie rechtliche Pflichten. Außerdem lernst du die sieben Bausteine der Geldschutz-Strategie als Orientierung kennen, nicht als persönliche Anlageempfehlung. So kannst du nächste Schritte bewusster festlegen und Chancen gegen Verlustrisiken abwägen, ohne dir sichere Erfolge einzureden.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Ein Plan für finanzielle Unabhängigkeit beginnt mit deinem Alltag: Kläre, welche Entscheidungen und Möglichkeiten du dir künftig wünschst.
- Ordne Einnahmen, regelmäßige Ausgaben, unregelmäßige Belastungen und Vermögen, bevor du mögliche finanzielle Lücken einschätzt.
- Nutze die sieben Geldschutz-Bausteine als Prüfraster. Wäge bei jeder Option mögliche Chancen und Verlustrisiken ab, statt ein Musterportfolio zu übernehmen.
- Gehe systematisch vor: Erfasse deine Ausgangslage, setze ein Ziel, prüfe Optionen und halte deine Entscheidungen fest.
- Beziehe rechtliche Pflichten in deine Planung ein: Internationale Konten und Anlagen können Meldepflichten wie den automatischen Informationsaustausch betreffen.
Was bedeutet finanzielle Unabhängigkeit für dich – und was soll dein Plan leisten?
Was soll sich in deinem Alltag konkret verändern, wenn du finanziell unabhängiger bist? Möchtest du unerwartete Ausgaben gelassener tragen, deine Arbeitszeit reduzieren oder irgendwann nicht mehr auf Erwerbseinkommen angewiesen sein? Das sind unterschiedliche Ziele. Wer sie in einen Topf wirft, landet schnell bei einer Vermögenszahl, die zwar eindrucksvoll klingt, aber wenig darüber aussagt, ob sie zum eigenen Leben passt.
Finanzielle Unabhängigkeit hängt von deinen Zielen, deinen verfügbaren Mitteln und deinem Zeithorizont ab. Diese Definition ist hilfreicher als ein allgemeingültiger Zielbetrag: Sie macht deutlich, dass weder die Wünsche noch die Ausgangslage aller Menschen gleich sind. Einen Überblick über verschiedene Definitionen und Konzepte der finanziellen Unabhängigkeit findest du auch bei Wikipedia.
Finanzielle Unabhängigkeit oder finanzielle Freiheit: Was meinst du genau?
Finanzielle Freiheit und Unabhängigkeit sind persönliche Zielbilder, keine starren Begriffe mit nur einer Bedeutung. Eine finanzielle Reserve kann dir helfen, eine unerwartete Rechnung zu tragen oder eine berufliche Veränderung gelassener anzugehen. Das kann wertvolle Sicherheit geben. Vollständige Einkommensunabhängigkeit meint dagegen, dass deine laufenden Mittel dauerhaft reichen, ohne dass du dafür arbeiten musst. Dazwischen liegt mehr Wahlfreiheit: etwa Teilzeit, ein längerer beruflicher Übergang oder die Möglichkeit, eine Tätigkeit nicht allein wegen des Einkommens fortzuführen.
Welche Stufe ist für dich erstrebenswert? Du musst nicht automatisch auf ein Leben ohne Erwerbsarbeit hinarbeiten. Vielleicht geht es dir vor allem darum, nicht bei jeder Entscheidung auf das nächste Gehalt angewiesen zu sein. Ein Plan für finanzielle Unabhängigkeit sollte genau dieses persönliche Ziel abbilden, statt eine fremde Vorstellung von Freiheit zu übernehmen.
Dein Leben bestimmt das Ziel, nicht eine fremde Kennzahl
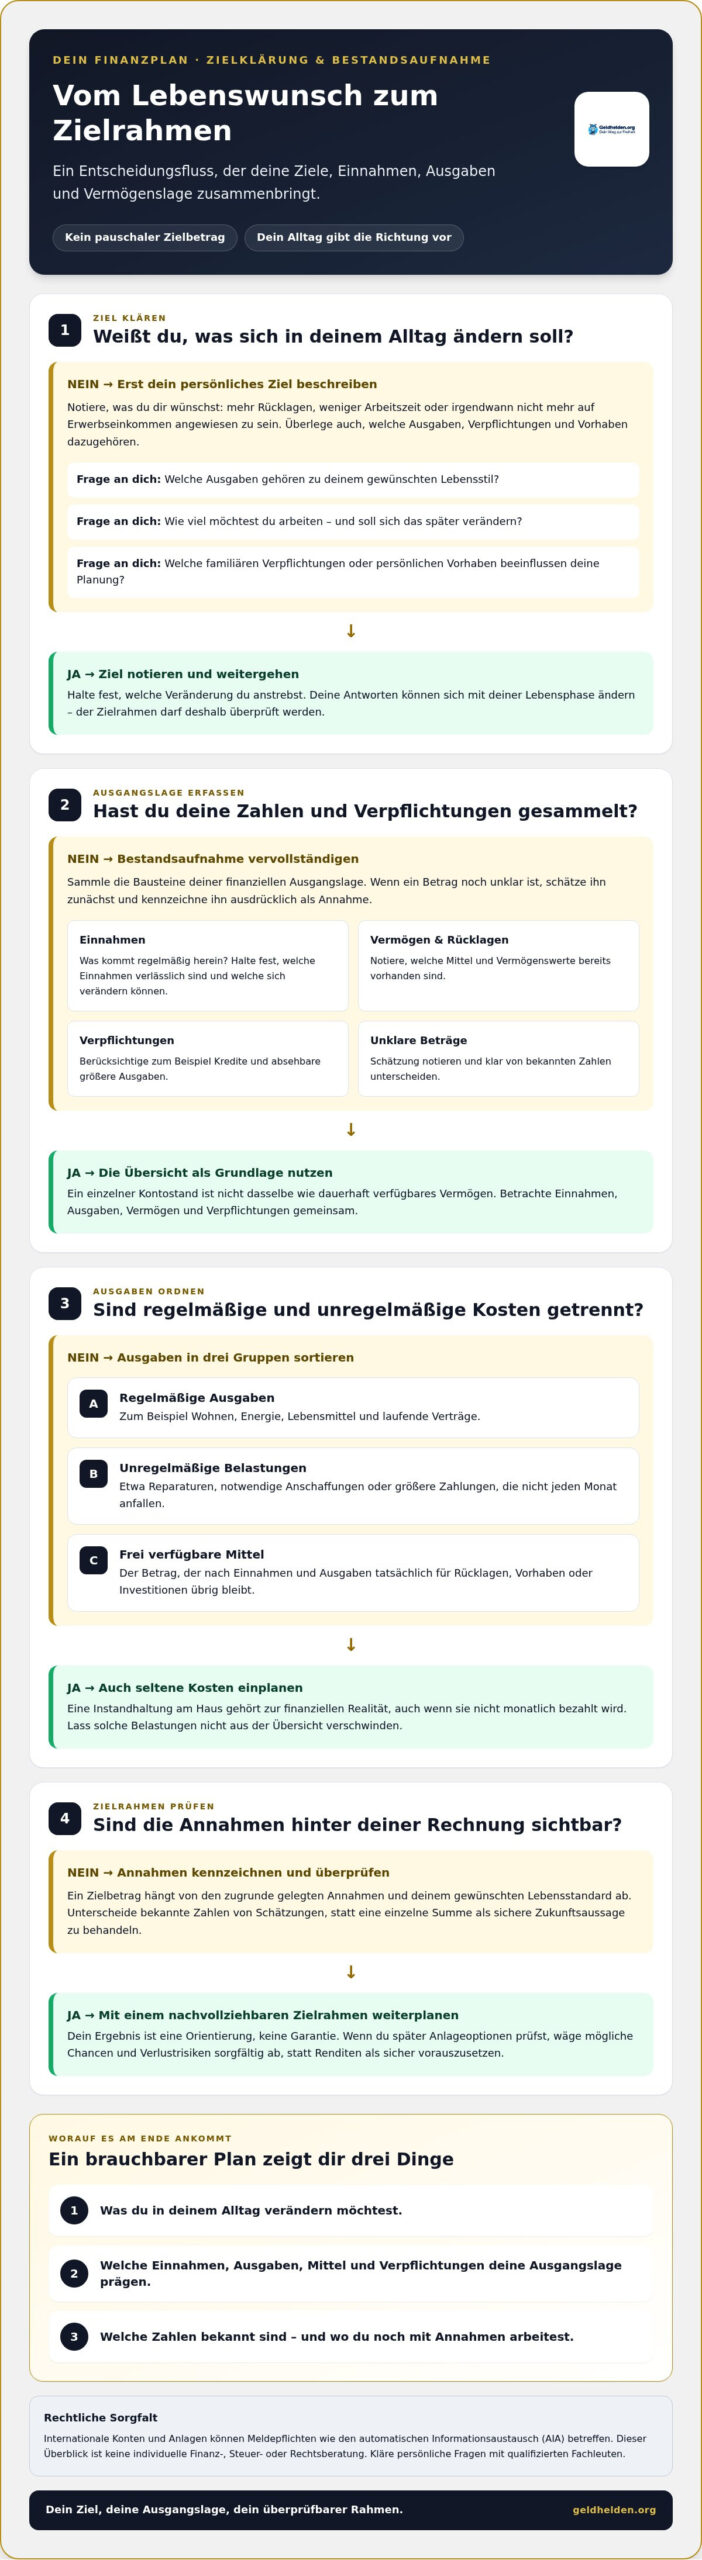
Ein pauschaler Zielbetrag erfasst deine persönlichen Ausgaben, Verpflichtungen und Wünsche nicht zuverlässig. Entscheidend ist, wie du leben möchtest und welche Einnahmen und Mittel dir dafür voraussichtlich zur Verfügung stehen. Notiere zunächst ohne Rechenstress, was sich ändern soll. Denk dabei nicht nur an große Wünsche, sondern auch an den Alltag, den du erhalten möchtest.
- Welche Ausgaben gehören zu deinem gewünschten Lebensstil, und worauf möchtest du bewusst verzichten?
- Wie viel möchtest du arbeiten, und soll sich das im Ruhestand oder schon vorher verändern?
- Welche familiären Verpflichtungen oder persönlichen Vorhaben beeinflussen deine Planung?
Deine Antworten können sich mit deiner Lebensphase verändern. Im Ruhestand stehen vielleicht andere Prioritäten im Vordergrund als während einer Teilzeitphase oder wenn du Angehörige unterstützt. Halte deshalb auch fest, was sich später ändern könnte. So entsteht kein starres Versprechen an dich selbst, sondern ein Orientierungsrahmen, den du überprüfen kannst. Wenn du dein Ziel klarer vor Augen hast, prüfst du anschließend, wie deine vorhandenen Mittel dazu passen und welche Fragen noch offen sind.
Finanzielle Unabhängigkeit berechnen: So wird aus deinem Wunsch ein belastbarer Zielrahmen
Eine Rechnung wird erst nützlich, wenn ihre Annahmen sichtbar sind. Beginne mit dem gewünschten Lebensstil und arbeite dich dann durch Einnahmen, Ausgaben, Vermögen und mögliche Lücken. So erkennst du, welche Teile deiner Planung auf heutigen Zahlen beruhen und welche noch Schätzungen sind.
Jeder Zielbetrag hängt von den zugrunde gelegten Annahmen und deinem gewünschten Lebensstandard ab. Eine einzelne Summe kann Orientierung geben, aber keine sichere Aussage über deine Zukunft treffen. Bei einem Plan für finanzielle Unabhängigkeit zählt deshalb nicht nur das Ergebnis, sondern auch, wie du dorthin gerechnet hast.
Einnahmen, Ausgaben und Vermögen übersichtlich erfassen
Erstelle eine einfache Bestandsaufnahme. Notiere, was regelmäßig hereinkommt, welche Kosten verlässlich wiederkehren und welche Rücklagen du bereits hast. Erfasse auch Vermögenswerte und Verpflichtungen, etwa Kredite oder absehbare größere Ausgaben. Wenn du Beträge nicht genau kennst, schätze sie zunächst und kennzeichne sie ausdrücklich als Annahmen.
Trenne deine Ausgaben in drei Gruppen. So verhinderst du, dass ein ruhiger Monat deine Planung zu optimistisch erscheinen lässt:
- Regelmäßige Ausgaben: zum Beispiel Wohnen, Energie, Lebensmittel und laufende Verträge.
- Unregelmäßige Belastungen: etwa Reparaturen, notwendige Anschaffungen oder größere Zahlungen, die nicht jeden Monat anfallen.
- Frei verfügbare Mittel: der Betrag, der nach Einnahmen und Ausgaben tatsächlich für Rücklagen, Vorhaben oder Investitionen übrig bleibt.
Ein Beispiel: Wenn du eine Instandhaltung am Haus nicht jeden Monat bezahlst, gehört sie trotzdem zu deiner finanziellen Realität. Plane sie nicht als überraschenden Ausnahmefall weg. Halte außerdem fest, welche Einnahmen verlässlich sind und welche sich verändern können. Damit schaffst du eine nachvollziehbare Ausgangslage, statt einzelne Kontostände mit dauerhaft verfügbarem Vermögen gleichzusetzen.
Mit Szenarien planen statt Renditen versprechen
Rechne nicht nur eine mögliche Zukunft durch. Lege mehrere Szenarien nebeneinander und prüfe, wie empfindlich dein Plan auf Veränderungen reagiert. Eine vorsichtige Variante kann höhere laufende Kosten oder schwankende Einnahmen berücksichtigen. Eine mittlere Variante bildet deine heutige Einschätzung ab. Eine weitere zeigt, was passieren könnte, wenn sich deine Ausgaben verringern oder verändern.
Mehrere Varianten sind sinnvoll, weil Inflation die Kaufkraft deines Geldes verändern kann. Märkte schwanken, und Lebensereignisse können Pläne verschieben: Vielleicht ändern sich Wohnkosten, Arbeitsumfang oder familiäre Verpflichtungen. Auch eine angenommene Rendite ist keine Zusage. Zeige deshalb klar, welche Annahmen du verwendest, und prüfe, ob dein Ziel auch dann noch tragfähig wirkt, wenn einzelne Erwartungen nicht eintreffen.
Eine weiterführende Orientierung zur eigenen Finanzplanung kann dir helfen, offene Fragen zu sortieren. Die Rechnung ersetzt jedoch keine individuelle Finanz-, Steuer- oder Rechtsberatung. Für persönliche Entscheidungen solltest du deine Situation mit qualifizierten Fachleuten besprechen.
Welche Vermögensbausteine passen in einen Plan – und welche Risiken gehören dazu?
Ein Vermögensplan sollte nicht bei der Frage nach möglicher Rendite stehen bleiben. Ebenso wichtig ist, welchen Zweck ein Baustein erfüllen soll, wie schnell du darauf zugreifen kannst und wie viel Wissen und laufende Aufmerksamkeit er verlangt. Die sieben Bausteine der Geldschutz-Strategie kannst du als Prüfraster nutzen, nicht als fertige Empfehlung oder Musterportfolio. Lernangebote rund um Geldschutzstrategien können dir weitere Denkanstöße geben.
Die sieben Bausteine als Fragen für deinen Vermögensplan
Prüfe jeden Bereich einzeln. Die Liste bedeutet nicht, dass du alle Bausteine nutzen oder gleich gewichten solltest. Sie hilft dir, ihre unterschiedlichen Aufgaben und Anforderungen sichtbar zu machen.
- Edelmetalle und andere Sachwerte: Welche Rolle sollen greifbare Werte in deiner Planung spielen? Preise können schwanken. Je nach Form können Aufbewahrung und späterer Verkauf außerdem Zeit und Aufwand erfordern.
- Internationale Immobilien: Könnte eine Immobilie zu deinen Zielen passen? Sie kann Kapital langfristig binden. Standort, laufende Verwaltung und ein möglicher Verkauf sind sorgfältig zu bedenken.
- Kryptowährungen: Interessierst du dich für digitale Vermögenswerte und deren eigenständige Verwahrung? Starke Kursschwankungen und ein möglicher erheblicher bis vollständiger Kapitalverlust gehören zur Risikoabwägung.
- Auslandskonten: Welchem konkreten Zweck soll ein Konto außerhalb Deutschlands dienen? Währung, Zugriff und Verwaltung können zusätzliche Fragen aufwerfen. Je nach Situation sind Meldepflichten zu beachten. Der automatische Informationsaustausch, kurz AIA/AEOI, ermöglicht den Austausch bestimmter Finanzkontoinformationen zwischen teilnehmenden Staaten.
- Flag Theory: Dieses Denkmodell betrachtet, wie unterschiedliche Lebensbereiche wie Wohnsitz, Arbeit oder Vermögen international organisiert sind. Eine solche Struktur kann komplex sein und verlangt die Prüfung der jeweils geltenden Pflichten.
- Auslandsgesellschaften: Eine Gesellschaft kann für bestimmte geschäftliche Vorhaben relevant sein, bringt aber Verwaltungsaufwand sowie rechtliche und steuerliche Fragen mit sich. Sie ist kein einfacher Ersatz für eine persönliche Vermögensplanung.
- Datenschutz und digitale Privatsphäre: Welche Informationen möchtest du schützen, und wie gehst du mit digitalen Zugängen um? Datenschutz kann die Kontrolle über persönliche Daten stärken, ersetzt aber keine finanzielle Reserve.
Rendite, Verfügbarkeit und Risiko gemeinsam betrachten
Vergleiche nicht nur mögliche Ertragschancen. Frage auch, ob du im Bedarfsfall rechtzeitig an dein Geld kommst, wie stark der Wert schwanken kann und ob du einen Verlust tragen könntest. Manche Anlagen lassen sich möglicherweise nicht kurzfristig oder nur unter ungünstigen Bedingungen veräußern. Andere verlangen laufende Entscheidungen und Kenntnisse, etwa zur Verwahrung, Verwaltung oder Einhaltung von Pflichten.
Kein einzelner Baustein ersetzt eine individuelle Risikoabwägung. Diversifikation, also die Verteilung auf verschiedene Anlagearten, kann Risiken verteilen, schließt Verluste aber nicht aus. Für deinen Plan solltest du Zweck, Verfügbarkeit, Schwankungen und Verwaltungsaufwand gemeinsam betrachten. Welche Gewichtung zu deiner persönlichen Lage passt, lässt sich nicht pauschal festlegen. Bei individuellen finanziellen, steuerlichen oder rechtlichen Fragen ist qualifizierte Beratung sinnvoll.
Finanzielle Unabhängigkeit praktisch planen: Schritte, Prüfung und rechtliche Sorgfalt
Ein Plan wird erst dann im Alltag nützlich. Dafür brauchst du keinen großen Umbau auf einmal, sondern eine nachvollziehbare Reihenfolge. Kläre zuerst, worauf du aufbaust und welche Rücklagen verfügbar sind. Lege keine pauschale Sollsumme fest: Entscheidend ist, was deine finanzielle Basis leisten muss und welche Schritte zu deiner Situation passen.
Vom Plan zur überprüfbaren nächsten Handlung
Übersetze dein Ziel in wenige konkrete Schritte. So lässt sich dein Plan überprüfen und anpassen, statt nur eine gute Absicht zu bleiben:
- Bestand aufnehmen: Halte Einnahmen, Ausgaben, Vermögen, Verpflichtungen und vorhandene Rücklagen fest. Unterscheide zwischen gesicherten Angaben und eigenen Schätzungen.
- Ziel festlegen: Beschreibe, welche Veränderung du erreichen willst. Formuliere sie so, dass du später erkennen kannst, ob du ihr näherkommst.
- Optionen prüfen: Vergleiche mögliche Wege nach Zweck, Verfügbarkeit, Risiken, Aufwand und rechtlichen Fragen. Überlege auch, ob du die jeweilige Anlage verstehst und laufend begleiten kannst.
- Umsetzung dokumentieren: Notiere, warum du dich für einen Schritt entschieden hast, welche Annahmen dafür gelten und welche Fragen noch offen sind.
- Regelmäßig überprüfen: Sieh dir den Plan in passenden Abständen erneut an und halte Änderungen fest. Ein neuer Lebensabschnitt, veränderte Verpflichtungen oder eine andere Einkommenslage können Anlass sein, Ziele und Vorgehen neu zu bewerten.
Mach aus der Prüfung eine Handlung mit einem klaren Ergebnis. Zum Beispiel: „Ich fasse meine laufenden Verpflichtungen zusammen und notiere, welche davon sich in den kommenden Jahren verändern könnten.“ Das ist greifbarer als der Vorsatz, die Finanzen irgendwann gründlich zu ordnen. Wähle einen Zeitpunkt zur Überprüfung, der in deinen Alltag passt, und passe ihn an, wenn sich deine Lebenslage ändert.
Internationale Anlagen: Transparenz und Pflichten mitdenken
Bei grenzüberschreitenden Konten oder anderen internationalen Strukturen gehören mögliche Meldepflichten von Anfang an zur Planung. Berücksichtige auch den automatischen Informationsaustausch AIA/AEOI. Welche Pflichten für dich gelten, hängt von deiner persönlichen Situation und der jeweiligen Struktur ab. Internationale Anlagen sind kein Weg, Meldepflichten zu umgehen.
Legale Steueroptimierung bedeutet, zulässige Gestaltungsmöglichkeiten innerhalb der geltenden Regeln zu prüfen. Sie ist klar von Steuerhinterziehung zu unterscheiden, die nicht empfohlen werden kann. Gerade bei Wohnsitz, Konten oder Gesellschaften in verschiedenen Ländern können steuerliche und rechtliche Folgen ineinandergreifen. Triff deshalb keine Einzelfallentscheidung allein auf Grundlage allgemeiner Informationen. Besprich deine konkrete Lage mit qualifizierten Steuer- oder Rechtsfachleuten.
Wenn du die nächsten Schritte strukturiert angehen möchtest, findest du im Webinar zu Vermögensschutz und finanzieller Freiheit einen passenden Lernimpuls. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Finanz-, Steuer- oder Rechtsberatung.
Mit Geldhelden den eigenen Plan für finanzielle Unabhängigkeit weiterentwickeln
Du hast jetzt einen Rahmen, um deine Ziele, Zahlen und möglichen Vermögensbausteine einzuordnen. Der nächste Schritt muss nicht sein, sofort eine Anlageentscheidung zu treffen. Oft bringt es mehr, zuerst dein Wissen zu stärken: Welche Annahmen stecken in deinem Plan? Welche Risiken verstehst du bereits, und wo sind noch Fragen offen?
Geldhelden ist eine Bildungsplattform für finanzielle Freiheit und Vermögensschutz, keine Bank, Versicherung oder Finanzberatung. Die Plattform wurde 2018 von Marco aus einem Investoren-Stammtisch heraus gegründet. Die Angebote unterstützen dich dabei, dich eigenständig mit finanzieller Souveränität auseinanderzusetzen. Sie versprechen keine Rendite und nehmen dir die persönliche Prüfung deiner Entscheidungen nicht ab.
Lernen statt blinder Übernahme fremder Strategien
Die Freiheits-Akademie ist ein Lernangebot, mit dem du dich Schritt für Schritt mit Fragen rund um finanzielle Selbstbestimmung beschäftigen kannst. Bildung kann dir helfen, Begriffe, Chancen und Risiken besser einzuordnen. Sie garantiert jedoch keine bestimmten Ergebnisse. Übernimm deshalb keine Strategie nur, weil sie bei jemand anderem funktioniert zu haben scheint. Deine Ziele, Mittel und deine Bereitschaft, mögliche Verluste zu tragen, bleiben entscheidend.
Die sieben Bausteine der Geldschutz-Strategie dienen als Denk- und Prüfrahmen. Sie verbinden unterschiedliche Perspektiven auf Vermögen, internationale Strukturen und digitale Privatsphäre. Das ist keine Aufforderung, jeden Bereich zu nutzen. Frage bei jedem Baustein, welchen Zweck er für dich erfüllen könnte, welche Risiken damit verbunden sind und ob du den nötigen Aufwand tragen möchtest. Eine passende Auswahl lässt sich nicht pauschal für alle festlegen.
Was ein sinnvoller nächster Schritt leisten sollte
Bevor du tiefer einsteigst, halte deine offenen Fragen fest. Welche Annahmen möchtest du überprüfen? Wo fehlen dir Informationen zu Kosten, Verfügbarkeit, Risiken oder Pflichten? Eine kurze Notiz macht das Lernen konkreter und hilft dir, allgemeine Inhalte von Entscheidungen für deine eigene Situation zu trennen.
Bei persönlichen Finanz-, Steuer- oder Rechtsfragen brauchst du qualifizierte Fachleute, die deine individuelle Lage beurteilen können. Das gilt besonders, wenn internationale Konten, Anlagen oder Gesellschaften eine Rolle spielen. Allgemeine Bildungsinhalte ersetzen keine solche Beratung.
Wenn du das Thema geordnet weiter erkunden möchtest, kannst du dir das kostenlose Webinar zu finanzieller Freiheit und Vermögensschutz ansehen. Nimm deine Fragen und Planungsannahmen mit. Prüfe anschließend in Ruhe, welcher nächste Schritt für dich sinnvoll ist. So bleibt dein Plan für finanzielle Unabhängigkeit eine eigene, reflektierte Entscheidung statt einer übernommenen Vorlage.
Mach aus deiner Planung den nächsten bewussten Schritt
Finanzielle Selbstbestimmung entsteht nicht durch eine perfekte Prognose. Sie wächst, wenn du deine Entscheidungen an deinen eigenen Prioritäten ausrichtest und offen für neue Informationen bleibst. Dein Plan für finanzielle Unabhängigkeit darf sich verändern, wenn sich dein Alltag, deine Möglichkeiten oder deine Wünsche verschieben. Wichtig ist, dass du weißt, warum du einen Schritt gehst und welche Annahmen dahinterstehen.
Du musst heute nicht jede Antwort kennen. Wähle eine offene Frage aus, die für dich gerade zählt. Vielleicht möchtest du ein Risiko besser verstehen oder herausfinden, welche Ziele zuerst Aufmerksamkeit brauchen. So wird aus einem großen Vorhaben eine nächste Handlung, die du in deinem eigenen Tempo prüfen kannst.
Wenn du deine Überlegungen weiter ordnen möchtest, erkunde im kostenlosen Webinar neue Impulse für deine finanzielle Souveränität. Nimm deine Fragen mit und entscheide anschließend in Ruhe, was zu deinem Weg passt. Jeder klare Schritt bringt mehr Orientierung.
Häufige Fragen zur finanziellen Unabhängigkeit
Was gehört in einen Plan für finanzielle Unabhängigkeit?
Ein Plan sollte neben deinem Ziel und deiner finanziellen Bestandsaufnahme auch festhalten, welche Annahmen du triffst und woran du Fortschritt erkennst. Ergänze mögliche Veränderungen, etwa eine Reduzierung deiner Arbeitszeit oder die Unterstützung von Angehörigen. Hilfreich ist außerdem, wichtige Unterlagen und Zuständigkeiten im Blick zu behalten. So bleibt dein Plan im Alltag nutzbar und lässt sich anpassen, wenn sich deine Situation verändert.
Wie viel Vermögen brauche ich für finanzielle Unabhängigkeit?
Eine allgemeingültige Vermögenssumme gibt es nicht. Dein Bedarf hängt davon ab, welche Ausgaben du decken möchtest, welche Einkünfte dir voraussichtlich zur Verfügung stehen und wie lange dein Vermögen reichen soll. Unterscheide dabei zwischen Vermögenswerten und Geld, auf das du tatsächlich zugreifen kannst. Eine selbst genutzte Immobilie kann zum Vermögen zählen, steht aber nicht automatisch als laufendes Einkommen zur Verfügung.
Kann ich finanzielle Unabhängigkeit auch mit 50 oder später planen?
Ja, du kannst finanzielle Unabhängigkeit auch ab 50 oder später planen. Eine Bestandsaufnahme kann gerade dann helfen, den Übergang in den Ruhestand, eine mögliche Teilzeitphase oder andere Veränderungen bewusst vorzubereiten. Beziehe auch Verpflichtungen ein, die sich auf deinen Alltag auswirken können, etwa die Unterstützung von Angehörigen. Dein Zeitrahmen und deine Ausgangslage sind persönlich. Bei konkreten Anlage- oder Steuerfragen kann qualifizierte Beratung deine Situation berücksichtigen.
Welche Anlagen gehören in einen Plan für finanzielle Unabhängigkeit?
Das lässt sich nicht pauschal festlegen. Sachwerte, Immobilien, Kryptowährungen und internationale Strukturen unterscheiden sich unter anderem darin, wie du sie verwaltest und wie leicht du auf dein Geld zugreifen kannst. Überlege bei jeder Möglichkeit, ob sie zu deinem Ziel passt und ob du ihre Funktionsweise verstehst. Eine Anlage muss nicht allein deshalb in deinen Plan, weil sie für andere sinnvoll erscheint. Eignung und Gewichtung brauchen eine eigene Prüfung.
Muss ich ausländische Konten oder Anlagen melden?
Bei Finanzkonten und Anlagen mit Auslandsbezug können je nach persönlicher Lage und beteiligten Staaten Melde- oder Steuerpflichten relevant sein. Berücksichtige dabei auch den automatischen Informationsaustausch AIA/AEOI. Welche Anforderungen konkret auf dich zutreffen, lässt sich nicht allgemein beantworten. Nutze internationale Strukturen nicht zur Umgehung von Pflichten und kläre deinen Einzelfall mit qualifizierten Steuer- oder Rechtsfachleuten.
Garantiert ein Plan finanzielle Unabhängigkeit?
Nein, ein Plan garantiert weder finanzielle Unabhängigkeit noch eine bestimmte Rendite. Er kann dir helfen, Entscheidungen bewusster zu treffen und Annahmen sichtbar zu machen, aber die tatsächliche Entwicklung kann davon abweichen. Behandle eine Berechnung deshalb als Orientierung, nicht als Versprechen. Finanzielle Bildung kann dein Verständnis vertiefen, ersetzt jedoch keine individuelle Finanz-, Steuer- oder Rechtsberatung. Prüfe vor einer Entscheidung auch, welche Folgen ein möglicher Verlust für deinen Alltag hätte.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.