Was, wenn die beste Vermögensaufbau Strategie nicht mit der Frage beginnt, welche Anlage gerade gefragt ist, sondern mit deinem Leben? Gerade ab 50 zählen persönliche Ziele, verfügbare Zeit und dein Umgang mit Schwankungen oft mehr als ein vermeintlicher Geheimtipp.
Vielleicht geht es dir ähnlich: Zwischen Aktien, Immobilien, Edelmetallen und Kryptowährungen ist der Überblick schnell verloren. Dazu kommen Renditeversprechen auf der einen und Krisenrhetorik auf der anderen Seite. Beides kann Entscheidungen erschweren. Eine tragfähige Planung braucht keinen Verkaufsdruck, sondern einen roten Faden, der zu dir passt.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
In diesem Artikel ordnest du deine Ziele, deinen Zeithorizont und deine finanzielle Ausgangslage Schritt für Schritt. Du erfährst, wie du Anlageklassen und Risiken vergleichst und welche Rolle Streuung spielt. Außerdem lernst du die sieben Speichen der Geldschutz-Strategie als Denkmodell kennen. So kannst du nächste Schritte eigenständig planen und erkennen, wann persönliche Finanz-, Steuer- oder Rechtsfragen die Unterstützung qualifizierter Fachleute erfordern.
Wichtigste Erkenntnisse
- Eine passende Vermögensaufbau Strategie beginnt mit deinen Zielen, deiner finanziellen Ausgangslage und dem Zeitraum, in dem du dein Geld voraussichtlich brauchst.
- Plane Rücklagen für erwartete und unerwartete Ausgaben ein, bevor du langfristige Anlageentscheidungen triffst.
- Vergleiche die sieben Bereiche der Geldschutz-Strategie nach Zweck, Verfügbarkeit und Risiken, statt dich von Renditeversprechen leiten zu lassen.
- Halte deine Überlegungen fest und überprüfe sie regelmäßig. Bei Auslandsanlagen gehören Meldepflichten wie der Automatische Informationsaustausch (AIA/AEOI) zur sachlichen Prüfung.
- Geldhelden entstand 2018 aus einem Investoren-Stammtisch und wurde von Marco Lachmann-Anke gegründet. Die Bildungsangebote vermitteln Wissen zu Vermögensaufbau und Vermögensschutz, ersetzen aber keine individuelle Fachberatung.
Vermögensaufbau Strategie: Warum dein persönlicher Ausgangspunkt zählt
Vermögen aufzubauen heißt, deine finanziellen Mittel planvoll für persönliche Ziele einzusetzen. Das muss weder kompliziert sein noch mit dem Versprechen hoher Renditen verbunden werden. Entscheidend ist, dass du weißt, wofür du Geld zurücklegst, wann du es voraussichtlich brauchst und welche Schwankungen du tragen kannst.
Eine Strategie verbindet Ziel, Zeit und tragbares Risiko. Sie unterscheidet sich damit von kurzfristiger Spekulation, bei der schnelle Kursbewegungen im Mittelpunkt stehen. Vermögensschutz setzt stärker beim Erhalt vorhandener Werte an. Beides kann Teil einer umfassenden Planung sein, ersetzt aber nicht die Frage, wie dein Vermögen deine Lebensziele unterstützen soll. Der Überblick zu den Grundlagen der Investmentstrategie erläutert verschiedene Ansätze und Begriffe.
Welche Ziele soll dein Vermögensaufbau unterstützen?
Beginne nicht mit einem Produkt, sondern mit deinem Alltag. Geht es darum, laufende Lebenshaltungskosten im Ruhestand zu ergänzen? Möchtest du ein größeres Vorhaben finanzieren, etwa eine längere Reise oder einen Umbau? Oder strebst du langfristig mehr finanzielle Unabhängigkeit an? Schreib deine Ziele in eigenen Worten auf. So werden aus allgemeinen Wünschen konkrete Fragen für deine Planung.
Ergänze zu jedem Ziel einen Zeithorizont: Wann könntest du das Geld brauchen? Ein Vorhaben, das bald ansteht, verlangt eine andere Planung als ein Ziel in ferner Zukunft. Ohne diesen zeitlichen Bezug lässt sich schwer beurteilen, wie viel Schwankung du aushalten kannst und welcher Teil deines Vermögens verfügbar bleiben sollte. Dafür gibt es keine Formel, die für alle passt. Es ist ein persönlicher Ausgangspunkt.
Was verändert sich beim Vermögensaufbau ab 50?
Ab 50 können Ruhestand, Einkommen, familiäre Verpflichtungen und geplante Ausgaben stärker in den Blick rücken. Daraus folgt aber keine pauschale Altersregel. Vielleicht hast du bereits Vermögen aufgebaut und möchtest es neu ordnen. Vielleicht beginnst du später als geplant. Beides verlangt zunächst eine ehrliche Bestandsaufnahme, nicht den Vergleich mit einem idealisierten Zeitplan.
Ein späterer Start kann andere Prioritäten bedeuten. Prüfe zum Beispiel genauer, wann du auf einzelne Beträge zugreifen möchtest und welche Risiken für dich tragbar sind. Er ist nicht automatisch aussichtslos. Umgekehrt ist auch ein langer Zeithorizont keine Garantie für ein bestimmtes Ergebnis. Eine Vermögensaufbau Strategie sollte zu deiner Lebensphase passen und sich verändern dürfen, wenn sich deine Ziele oder Rahmenbedingungen ändern.
Planst du grenzüberschreitend, gehört auch die rechtliche und steuerliche Einordnung dazu. Der Automatische Informationsaustausch (AIA/AEOI) ermöglicht den Austausch bestimmter Finanzkontodaten zwischen teilnehmenden Staaten. Ein Auslandskonto ist deshalb nicht automatisch unsichtbar. Kläre individuelle Steuer- oder Rechtsfragen mit qualifizierten Fachleuten.
So baust du eine Vermögensaufbau Strategie aus Zielen, Zeit und Risiko
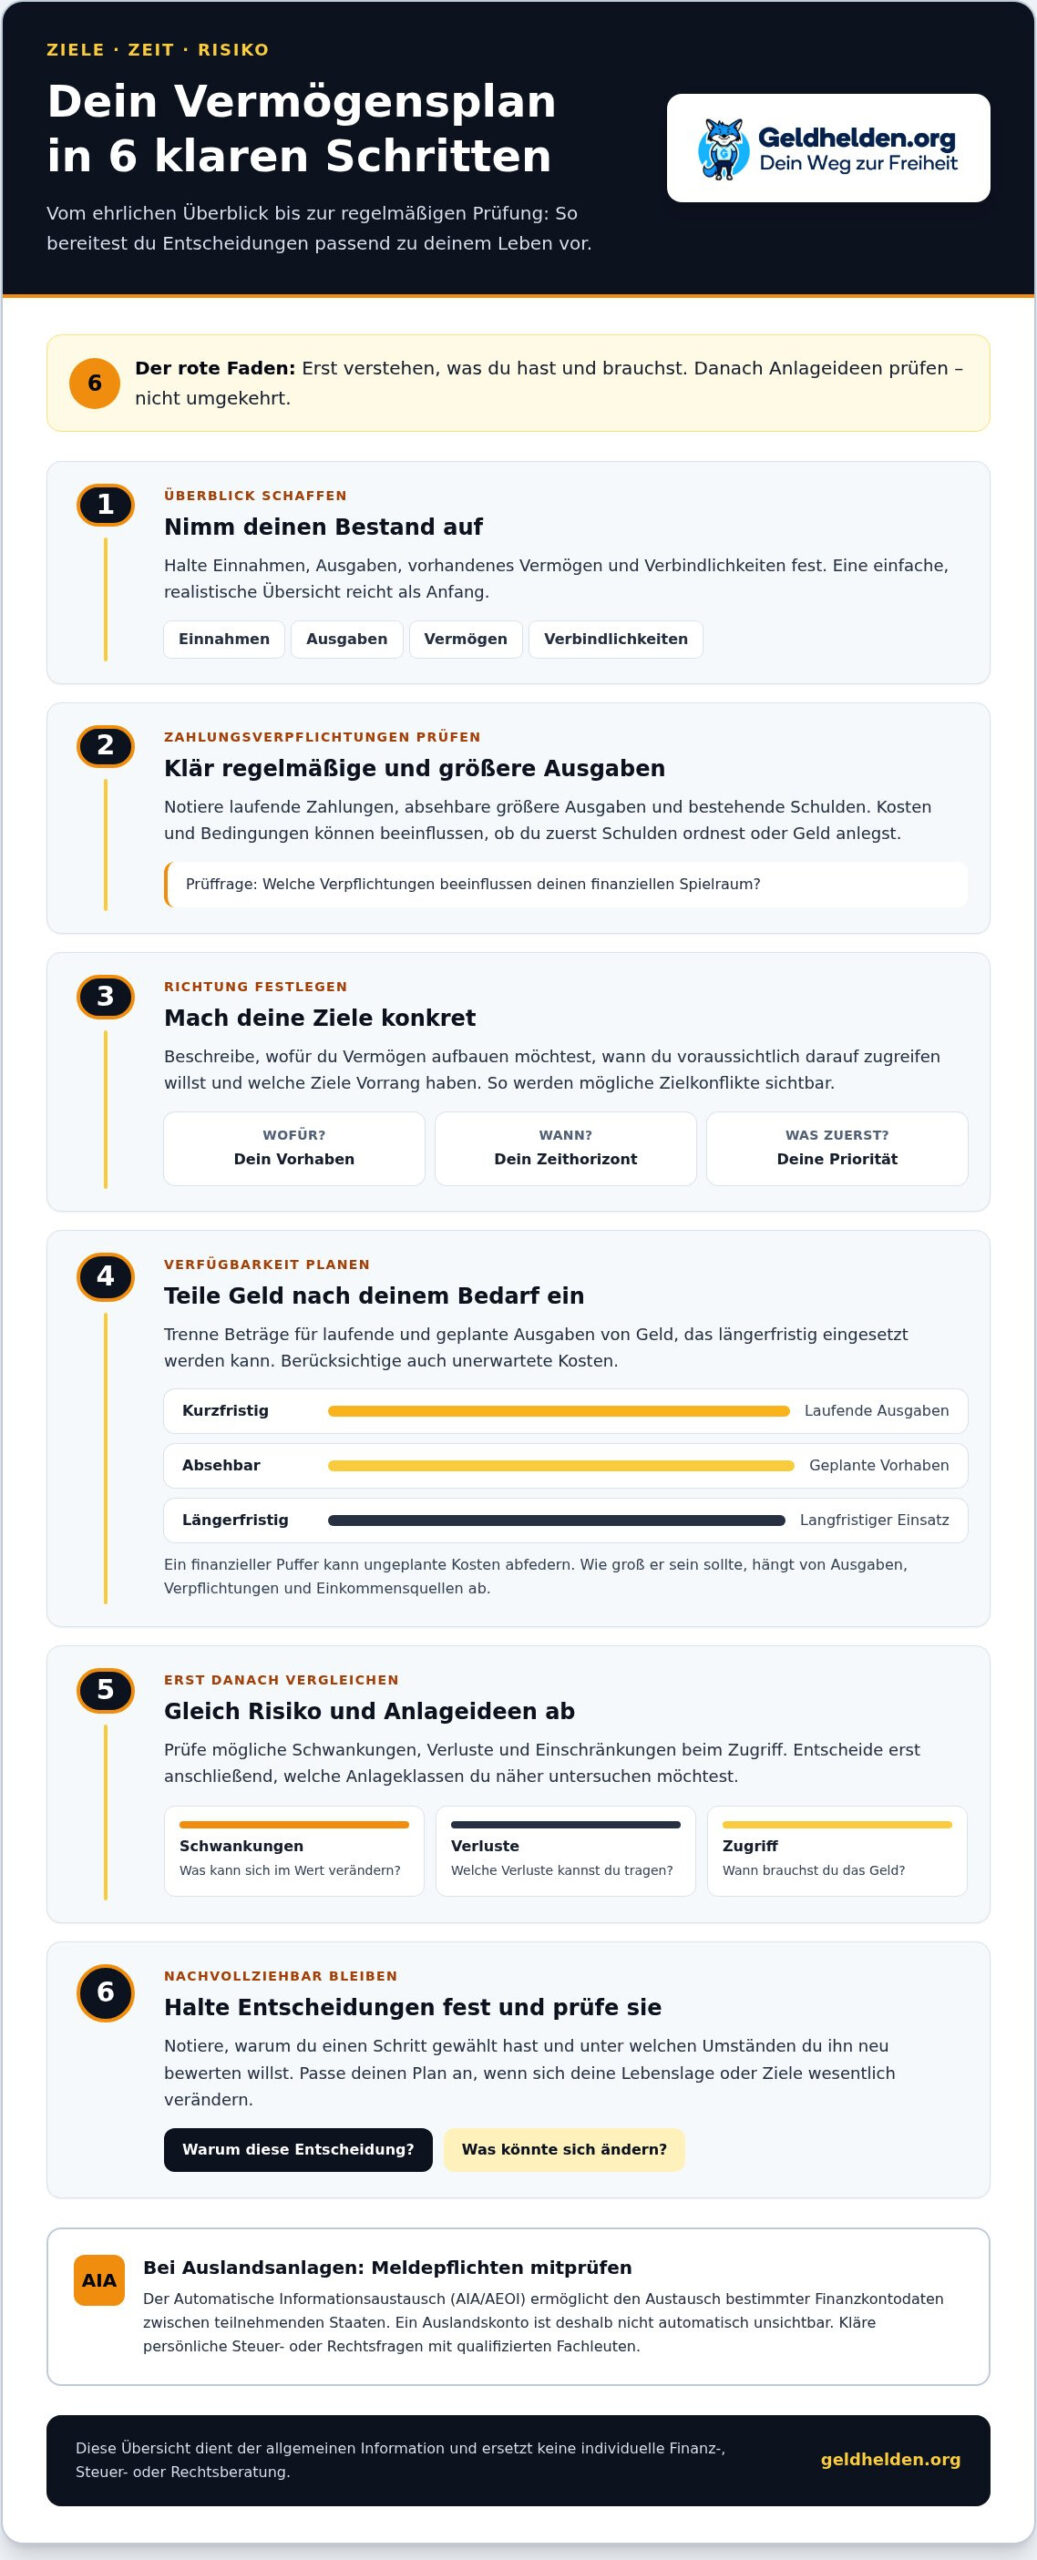
Ein Plan wird erst brauchbar, wenn er zu deinem finanziellen Alltag passt. Schau deshalb nicht nur auf mögliche Erträge. Laufende Verpflichtungen, der Zugriff auf dein Geld und deine Fähigkeit, Verluste auszuhalten, gehören ebenfalls dazu. Die folgende Reihenfolge hilft dir, Entscheidungen nachvollziehbar vorzubereiten, ohne dich vorschnell auf eine bestimmte Anlage festzulegen.
- Bestand aufnehmen: Halte Einnahmen, Ausgaben, vorhandenes Vermögen und Verbindlichkeiten fest. Eine einfache Übersicht reicht als Anfang. Wichtig ist ein realistisches Bild, keine perfekte Buchführung.
- Verpflichtungen klären: Notiere regelmäßige Zahlungen und absehbare größere Ausgaben. Prüfe auch bestehende Schulden. Ihre Kosten und Bedingungen können beeinflussen, ob es sinnvoll ist, zuerst Schulden zu ordnen oder Geld anzulegen.
- Ziele konkretisieren: Beschreibe, wofür du Vermögen aufbauen möchtest, wann du voraussichtlich darauf zugreifen willst und welche Ziele Vorrang haben. So werden mögliche Zielkonflikte sichtbar.
- Geld nach Bedarf einteilen: Trenne Beträge für laufende und geplante Ausgaben von Geld, das längerfristig eingesetzt werden kann. Berücksichtige dabei auch unerwartete Kosten.
- Risiko und Anlageideen abgleichen: Prüfe mögliche Schwankungen, Verluste und Einschränkungen beim Zugriff. Entscheide erst danach, welche Anlageklassen du näher untersuchen möchtest.
- Entscheidungen festhalten und prüfen: Notiere, warum du einen Schritt gewählt hast und unter welchen Umständen du ihn neu bewerten willst. Passe den Plan an, wenn sich deine Lebenslage oder Ziele wesentlich verändern.
Wie legst du Zeithorizont und Liquiditätsbedarf fest?
Liquidität bedeutet, dass Geld verfügbar ist, wenn du es brauchst. Ordne kurzfristige Ausgaben, absehbare Vorhaben und langfristige Anlagebeträge getrennt ein. Ein finanzieller Puffer kann helfen, ungeplante Kosten abzufedern, ohne dass du dafür eine langfristige Anlage ungünstig auflösen musst. Wie groß dieser Puffer sein sollte, hängt von deinen Ausgaben, Verpflichtungen und Einkommensquellen ab. Eine pauschale Rücklagenhöhe passt nicht zu jeder Lebenssituation.
Wie viel Risiko kannst du tatsächlich tragen?
Risikobereitschaft beschreibt, wie du dich bei Schwankungen fühlst. Verlusttragfähigkeit meint dagegen, welche Verluste deine Finanzen verkraften könnten, ohne wichtige Ausgaben oder Verpflichtungen zu gefährden. Beides ist nicht dasselbe. Frage dich: Wie stabil sind deine Einnahmen? Welche Zahlungen stehen an? Wann brauchst du das angelegte Geld? Deine Antworten machen die Einschätzung alltagstauglich.
Die passende Strategie richtet sich nach Zeitbedarf und Verlusttragfähigkeit. Ein langer Anlagehorizont kann Schwankungen anders einordnen lassen als ein naher Auszahlungsbedarf, beseitigt Risiken aber nicht. Auch eingeschränkte Verfügbarkeit zählt: Eine Anlage kann im Wert schwanken oder sich nicht kurzfristig veräußern lassen. Prüfe diese Punkte nüchtern, statt dich von optimistischen Versprechen oder dramatischen Schlagzeilen lenken zu lassen. So wird deine Vermögensaufbau Strategie zu einem Plan, den du begründen und bei Bedarf anpassen kannst.
Wenn du die Zusammenhänge weiter vertiefen möchtest, findest du in den Webinaren zu Vermögensaufbau und Vermögensschutz einen Lernansatz. Sie ersetzen keine individuelle Finanz-, Steuer- oder Rechtsberatung. Kläre persönliche Einzelfragen mit qualifizierten Fachleuten.
Vermögensaufbau Strategie im Vergleich: sieben Bereiche und ihre Risiken
Die sieben Speichen der Geldschutz-Strategie sind ein Denkmodell, keine Einkaufsliste. Sie verbinden Anlagebereiche mit Fragen zu internationalen Strukturen und digitaler Privatsphäre. Streuung kann helfen, Abhängigkeiten von einzelnen Anlagen oder Systemen zu verteilen. Sie beseitigt Risiken jedoch nicht und garantiert keine Gewinne. Der Überblick zu Vermögensschutz-Strategien bietet zusätzliche Einordnung zu einzelnen Ansätzen.
Was leisten die sieben Speichen als Denkmodell?
Edelmetalle, Auslandsimmobilien und Kryptowährungen sind unterschiedliche Anlagebereiche. Sie unterscheiden sich zum Beispiel darin, wie sich ihr Wert entwickeln kann und wie leicht du sie veräußerst. Auslandskonten und Auslandsgesellschaften sind dagegen vor allem Strukturfragen. Sie schaffen nicht automatisch eine Rendite und können zusätzlichen Verwaltungsaufwand sowie rechtliche und steuerliche Fragen mit sich bringen. Die Flaggen-Theorie betrachtet die Verteilung persönlicher und finanzieller Lebensbereiche auf verschiedene Länder. Datenschutz richtet den Blick auf den Schutz persönlicher Informationen und digitale Privatsphäre. Keine Speiche passt gleichermaßen zu jeder Person.
Die Übersicht zeigt typische Gesichtspunkte, keine feste Bewertung. Die tatsächliche Verfügbarkeit und das Risiko hängen von der konkreten Anlage, ihrer Ausgestaltung und deiner persönlichen Situation ab.
| Bereich | Möglicher Zweck | Verfügbarkeit | Schwankung und zentrale Risiken |
|---|---|---|---|
| Edelmetalle | Werte außerhalb klassischer Finanzanlagen halten | Abhängig von Form und Verkaufsweg | Marktpreisschwankungen, Lagerung und Echtheitsprüfung |
| Auslandsimmobilien | Immobilienbesitz international ergänzen | Meist gering, Verkauf kann Zeit beanspruchen | Markt-, Leerstands-, Verwaltungs- und Länderrisiken |
| Kryptowährungen | Digitale Vermögenswerte beimischen | Handel kann möglich sein, Zugriff hängt auch von Verwahrung ab | Starke Wertschwankungen, technische und Verwahrungsrisiken |
| Auslandskonten | Bankverbindungen auf mehrere Länder verteilen | Abhängig von Konto und Überweisungswegen | Gegenparteien-, Zugriffs-, Währungs- und Meldepflichten |
| Flaggen-Theorie | Lebens- und Finanzbereiche international ordnen | Keine Anlageform, Umsetzung kann aufwendig sein | Komplexität und mögliche rechtliche oder steuerliche Folgen |
| Auslandsgesellschaften | Geschäftliche oder vermögensbezogene Strukturen organisieren | Abhängig von Struktur und Zweck | Laufender Verwaltungsaufwand sowie Rechts- und Steuerfragen |
| Datenschutz | Persönliche Daten und digitale Zugänge bewusster schützen | Keine Anlageform | Technische Fehler, Datenverlust oder unzureichender Schutz |
Wie vergleichst du Anlageklassen ohne falsche Sicherheit?
Prüfe bei jedem Bereich vier Dinge: Wie schnell kommst du an dein Geld? Wie stark kann der Wert schwanken? Wie viel Wissen und Verwaltung verlangt die Umsetzung? Und wer oder was muss zuverlässig funktionieren, zum Beispiel eine Verwahrstelle, eine Bank oder eine technische Lösung? So vergleichst du nicht nur mögliche Vorteile, sondern auch Markt-, Gegenparteien-, Liquiditäts- und Verwahrungsrisiken, sofern sie relevant sind.
Bei Auslandskonten und internationalen Gesellschaften gehört auch die Prüfung möglicher Melde- und Steuerpflichten dazu. Berücksichtige dabei den AIA/AEOI als relevanten Rahmen. Welche Angaben und Pflichten für dich gelten, hängt von deiner Situation ab. Kläre Einzelfragen mit qualifizierten Fachleuten. Ziel ist kein pauschales Ja oder Nein zu einer Speiche, sondern eine Auswahl, deren Nutzen, Aufwand und Risiken du nachvollziehen kannst.
Vermögensaufbau Strategie umsetzen: prüfen, dokumentieren und anpassen
Eine Strategie muss nicht in der Schublade bleiben. Mach sie überprüfbar: Halte fest, was du besitzt, was dir wichtig ist und warum du bestimmte Entscheidungen triffst. Das hilft dir, nicht nur auf Schlagzeilen oder kurzfristige Kursbewegungen zu reagieren. Ein Plan zur Vermögensstrukturierung kann dir zusätzliche Anregungen geben, deine Werte und Ziele übersichtlich einzuordnen.
Welche Punkte gehören in deinen persönlichen Strategie-Check?
Nutze eine feste Abfolge. Prüfe zuerst, ob dein aktueller Bestand noch zu deinen Zielen passt. Danach schaust du auf Zeitbedarf, verfügbares Geld und Risiken. Bei jeder größeren Entscheidung hältst du fest, welche Annahmen du triffst, welche Nachteile möglich sind und wie du auf das Geld zugreifen kannst. So kannst du später nachvollziehen, ob sich deine Lage verändert hat oder nur die Nachrichtenlage.
- Bestand erfassen: Aktualisiere deine Übersicht zu Vermögen, Verpflichtungen und wichtigen Zugriffswegen. Vermerke auch, wo Unterlagen oder Informationen zu einer Anlage liegen.
- Ziele priorisieren: Prüfe, ob sich die Reihenfolge deiner Vorhaben verändert hat. Ein nahes finanzielles Bedürfnis kann Vorrang vor einem langfristigen Wunsch bekommen.
- Risiken abgleichen: Notiere mögliche Wertschwankungen, Verluste, Verzögerungen beim Zugriff und den Aufwand, der mit einer Anlage oder Struktur verbunden ist.
- Entscheidungen dokumentieren: Halte Datum, Beweggrund und Annahmen fest. Ergänze, welche Veränderung dich dazu bringen würde, die Entscheidung neu zu bewerten.
Lege einen ruhigen Prüfungsrhythmus fest, der zu deinem Alltag passt. Ein regelmäßiger Termin im Kalender kann genügen. Außerhalb dieses Termins musst du nicht auf jede Marktnachricht reagieren. Prüfe deinen Plan früher, wenn sich etwas Wesentliches ändert, etwa dein Einkommen, deine Verpflichtungen oder ein geplanter größerer Geldbedarf. Eine Überprüfung ist eine Gelegenheit zum Abgleich, kein automatischer Auftrag zum Kaufen oder Verkaufen.
Welche Pflichten und Grenzen musst du beachten?
Internationale Anlagen und Konten machen die Einordnung nicht einfacher. Ein Konto im Ausland hebt mögliche Melde- oder Steuerpflichten nicht automatisch auf. Berücksichtige den Automatischen Informationsaustausch (AIA/AEOI) und lass aktuelle Anforderungen fachlich einordnen. Welche Regeln für dich gelten, hängt von deiner persönlichen Situation ab.
Legale Steueroptimierung bedeutet, die geltenden Regeln zu beachten und erforderliche Angaben korrekt zu machen. Bei internationalen Konten, Immobilien oder Gesellschaften solltest du daher nicht allein auf allgemeine Informationen vertrauen. Konkrete Fragen zu Steuern, Recht oder Finanzen gehören in ein persönliches Gespräch mit qualifizierten Fachleuten. Geldhelden vermittelt allgemeine Bildung, aber keine individuelle Finanz-, Steuer- oder Rechtsberatung.
Wenn du deine Überlegungen zu Vermögensaufbau und Vermögensschutz weiter vertiefen möchtest, kannst du dir die Webinare zu Vermögensaufbau und Vermögensschutz ansehen. Nutze das Gelernte als Grundlage für deine eigenen Fragen und kläre persönliche Einzelfälle mit passenden Fachleuten.
Mit Geldhelden deine Vermögensaufbau Strategie weiterentwickeln
Ein tragfähiger Lernweg beginnt nicht mit einem Produkt. Zuerst schaffst du Klarheit über deine Ziele. Danach beschäftigst du dich mit den Risiken und prüfst, welche Umsetzung zu deiner Situation passen könnte. So entsteht Schritt für Schritt eine Vermögensaufbau Strategie, die du nachvollziehen und bei veränderten Umständen neu bewerten kannst. Du musst nicht alle Möglichkeiten gleichzeitig verstehen oder sofort eine Entscheidung treffen.
Geldhelden entstand 2018 aus einem Investoren-Stammtisch und wurde von Marco Lachmann-Anke gegründet. Heute vermittelt die Plattform Wissen zu Vermögensaufbau, finanzieller Freiheit und Vermögensschutz. Dabei geht es darum, Zusammenhänge verständlich zu machen und dir eine Grundlage für eigene Überlegungen zu geben, nicht darum, dir ein bestimmtes Anlageprodukt nahezulegen.
Was bringt dir ein strukturiertes Lernangebot?
Grundlagenwissen kann dir helfen, Angebote und Anlagebereiche mit besseren Fragen zu prüfen: Wie funktioniert eine Anlage? Welche Risiken sind damit verbunden? Wie viel Aufwand und Fachwissen kann die Umsetzung verlangen? Solche Fragen machen es leichter, Chancen und Nachteile auseinanderzuhalten, statt dich auf Versprechen oder Schlagzeilen zu verlassen. Lernen schafft Orientierung, nimmt dir aber weder die Entscheidung noch das Risiko ab.
Die Freiheits-Akademie, Geldschutz-Akademie und Krypto-Akademie bieten strukturierte Lernangebote zu Vermögensaufbau und Geldschutz sowie zu Kryptowährungen. Geldhelden ist eine Bildungsplattform, keine Bank und keine Versicherung. Die Inhalte sind keine individuelle Finanz-, Steuer- oder Rechtsberatung und enthalten keine persönliche Anlageempfehlung. Geldhelden verkauft auch keine eigenen Investmentprodukte. Wenn eine Entscheidung von deiner konkreten Vermögens-, Steuer- oder Rechtslage abhängt, besprich sie mit qualifizierten Fachleuten. Das gilt besonders bei internationalen Konten oder Strukturen, für die Meldepflichten wie der Automatische Informationsaustausch (AIA/AEOI) relevant werden können.
Wie gehst du nach dem ersten Überblick weiter?
Bevor du dich weiter einliest, notiere deine offenen Fragen. Zum Beispiel: Welche Ziele haben für mich Vorrang? Welche Anlagebereiche verstehe ich noch nicht gut genug? Welche Risiken möchte ich genauer prüfen? Schreib auch dazu, welche Informationen du für eine Entscheidung noch brauchst. Eine solche Liste hilft dir, Lernangebote gezielt zu nutzen und Wichtiges von Randthemen zu unterscheiden.
Geh in deinem eigenen Tempo vor. Du kannst zuerst ein Thema vertiefen, deine Notizen ergänzen und anschließend überlegen, ob weitere Schritte sinnvoll sind. Eine Informationsveranstaltung verpflichtet dich nicht zu einer Anlageentscheidung. Nutze sie, um Begriffe und Zusammenhänge besser einzuordnen, und prüfe Aussagen anschließend anhand deiner persönlichen Ziele und deiner Risikotragfähigkeit.
Wenn du diesen Lernschritt gehen möchtest, bist du eingeladen, am kostenlosen Webinar zu finanzieller Freiheit und Vermögensplanung teilzunehmen. Bring deine Fragen mit und nimm dir die Zeit, die du für eine sachliche Entscheidung brauchst.
Mach aus deinen Fragen den nächsten Schritt
Eine tragfähige Vermögensaufbau Strategie entsteht nicht dadurch, dass du jede Möglichkeit sofort ausschöpfst. Sie wächst, wenn du gezielt weiterlernst, Annahmen prüfst und Entscheidungen erst dann triffst, wenn du ihre Folgen besser einschätzen kannst. Gerade bei größeren Veränderungen im Leben darf dein Plan mit dir mitwachsen.
Wähle eine offene Frage aus, die für dich wirklich zählt. Vielleicht möchtest du besser verstehen, wie verschiedene Vermögensbereiche zusammenwirken. Vielleicht willst du herausfinden, welche Risiken du noch genauer prüfen solltest. Schreib deine Frage auf und nutze sie als Ausgangspunkt für deinen nächsten Lernschritt. Das ist konkret, überschaubar und ganz ohne Entscheidungsdruck.
Wenn du deine Gedanken zu finanzieller Freiheit und Vermögensplanung vertiefen möchtest, kannst du am kostenlosen Webinar teilnehmen. Melde dich zum Webinar an und entwickle deine nächsten Fragen weiter. Du bestimmst selbst, was du daraus mitnimmst und wann du bereit bist, den nächsten Schritt zu gehen.
Häufige Fragen zum Vermögensaufbau
Kann ich auch mit 50 oder später noch Vermögen aufbauen?
Ja, auch ab 50 kannst du mit dem Vermögensaufbau beginnen oder deine bisherige Planung neu ordnen. Eine Vermögensaufbau Strategie sollte berücksichtigen, wann du voraussichtlich Geld brauchst und welche Verpflichtungen noch anstehen. Steht der Ruhestand näher, kann es zum Beispiel wichtiger werden, geplante Ausgaben und den Zugang zu Rücklagen genau zu prüfen. Pauschale Altersregeln versprechen keine passenden Ergebnisse. Bei persönlichen Finanzfragen kann qualifizierte Beratung helfen.
Wie viel Geld brauche ich, um mit dem Vermögensaufbau anzufangen?
Eine Mindestsumme, die für alle Anlageformen und Lebenslagen gilt, gibt es nicht. Entscheidend ist, dass du zuerst deine regelmäßigen Ausgaben und Verpflichtungen im Blick hast. Wenn etwa eine größere Reparatur ansteht oder dein Einkommen schwankt, kann es sinnvoll sein, verfügbare Mittel nicht vollständig langfristig zu binden. Beginne mit einer realistischen Übersicht, statt dich an einem vermeintlich richtigen Einstiegsbetrag zu orientieren. Diese allgemeine Information ersetzt keine persönliche Finanzberatung.
Ist eine Vermögensaufbau Strategie mit ETFs automatisch sicher?
Nein. Ein ETF, also ein börsengehandelter Fonds, kann viele verschiedene Anlagen enthalten. Sein Wert kann trotzdem steigen oder fallen. Ein Fonds, der etwa Aktien eines bestimmten Marktes abbildet, bleibt von dessen Entwicklung abhängig. Prüfe deshalb, welche Werte enthalten sind, wie stark sich ihr Wert bewegen kann und ob du bei einem Rückgang an das Geld musst. Auch eine breite Streuung schützt nicht vor jedem Verlust. Ob ein ETF zu dir passt, hängt von deiner Situation ab.
Was bedeutet die 7-Speichen-Geldschutz-Strategie?
Sie ist ein Orientierungsmodell mit sieben Bereichen: Edelmetalle, internationale Immobilien, Kryptowährungen, Auslandskonten, Flag Theory, Auslandsgesellschaften sowie Datenschutz und digitale Privatsphäre. Die Bereiche sind nicht alle Anlageformen: Flag Theory betrifft die internationale Ordnung persönlicher und finanzieller Lebensbereiche, Datenschutz den Umgang mit digitalen Informationen. Du musst nicht jede Speiche nutzen. Prüfe vielmehr, ob ein Bereich zu deinen Zielen passt und ob du seine Risiken, Kosten und organisatorischen Anforderungen nachvollziehen kannst.
Muss ich ein Auslandskonto dem Finanzamt melden?
Das lässt sich nicht für jeden Fall pauschal beantworten. Ein Auslandskonto kann steuerliche oder weitere Meldepflichten berühren, und ein Konto außerhalb Deutschlands hebt bestehende Pflichten nicht automatisch auf. Berücksichtige dabei den Automatischen Informationsaustausch (AIA/AEOI). Welche Pflichten konkret gelten, hängt von deiner persönlichen Situation ab. Lass deine Fragen von einer qualifizierten Steuerfachkraft beurteilen.
Ist Vermögensaufbau dasselbe wie Vermögensschutz?
Nein, die Begriffe setzen unterschiedliche Schwerpunkte, können aber gemeinsam in deine Planung einfließen. Du könntest zum Beispiel Vermögen für ein späteres Vorhaben aufbauen und zugleich überlegen, wie du unterschiedliche Risiken in deiner Gesamtplanung berücksichtigst. Vermögensschutz bedeutet dabei nicht, dass Risiken verschwinden. Wichtig ist, dass du nicht nur die mögliche Wertentwicklung betrachtest, sondern auch Zugänglichkeit, Aufwand und mögliche Nachteile. Welche Gewichtung sinnvoll ist, hängt von deinen Zielen ab.
Wie oft sollte ich meine Vermögensstrategie überprüfen?
Es gibt keinen festen Rhythmus, der für jede Person und Anlage passt. Überprüfe deinen Plan, wenn sich ein wichtiger Umstand ändert, etwa dein Einkommen, eine größere Ausgabe oder ein persönliches Ziel. Du kannst außerdem einen regelmäßigen Termin wählen, um deine Unterlagen und Annahmen in Ruhe durchzugehen. Ändere nicht automatisch etwas, nur weil sich Märkte kurzfristig bewegen. Halte fest, was den Ausschlag für eine Anpassung gibt, und kläre komplexe Fragen mit Fachleuten.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.