Das verstaubte Klischee vom geheimen Schweizer Nummernkonto im Aktenkoffer gehört endgültig der Vergangenheit an. Wer 2026 ein Offshore Konto eröffnen möchte, plant keine illegalen Steuertricks, sondern handelt aus einem absolut legitimen Bedürfnis: dem vorausschauenden Schutz des mühsam aufgebauten Vermögens durch weltweite Risikostreuung.
Vielleicht spürst auch du ein wachsendes Unbehagen angesichts politischer Eingriffe, drohender Vermögensabgaben und einer riskanten Klumpenbildung im heimischen Bankensektor. Doch gleichzeitig verunsichern dich weltweite Meldepflichten wie der Automatische Informationsaustausch (AIA, CRS) sowie die Sorge, an den strengen Compliance-Vorgaben ausländischer Banken abgewiesen zu werden. Diese Bedenken sind verständlich, sollten dich aber nicht lähmen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Erfahre in diesem Beitrag, wie du 2026 vollkommen legal ein Auslandskonto eröffnest, dein Erspartes vor Krisen schützt und bürokratische Hürden meisterst. Wir geben dir einen pragmatischen Fahrplan an die Hand: von der Auswahl krisenfester Jurisdiktionen außerhalb der EU über den lückenlosen Herkunftsnachweis bis hin zur vollständigen Steuertransparenz, damit du jederzeit ruhig schlafen kannst.
Wichtigste Erkenntnisse
- Geografische Risikostreuung: Warum ein Auslandskonto heute der wirksamste Hebel ist, um dein Vermögen vor einseitigen politischen Eingriffen im Inland zu schützen.
- Offshore Konto eröffnen mit voller Rechtssicherheit: Wie du bürokratische Hürden meisterst und internationalen Standards wie dem AIA transparent begegnest.
- Stabile Jurisdiktionen im Vergleich: Erfahre, worauf es bei Länderrisiken, Eigenkapitalquoten und verlässlichen Einlagensicherungen wirklich ankommt.
- Reibungslose Umsetzung: Schritt-für-Schritt durch die Verifizierung und den Herkunftsnachweis, ohne an strengen Compliance-Prüfungen zu scheitern.
- Ganzheitlicher Vermögensschutz: Wie du dein Auslandskonto als tragende Säule mit Sachwerten und Krypto-Assets krisenfest verzahnst.
Was bedeutet ein Offshore-Konto eröffnen heute wirklich?
Der Begriff klingt für viele noch immer nach schummrigen Kanzleien in der Karibik. Die Realität im Jahr 2026 sieht vollkommen anders aus. Ein Offshore-Konto ist schlichtweg ein reguläres Bankkonto außerhalb deines ständigen steuerlichen Wohnsitzlandes. Wenn du deinen Wohnsitz in Deutschland, Österreich oder der Schweiz hast und ein Konto in Liechtenstein oder Singapur führst, ist das per Definition bereits eine Offshore-Verbindung. Jeder Bürger im DACH-Raum darf weltweit vollkommen legal Konten eröffnen und Gelder transferieren.
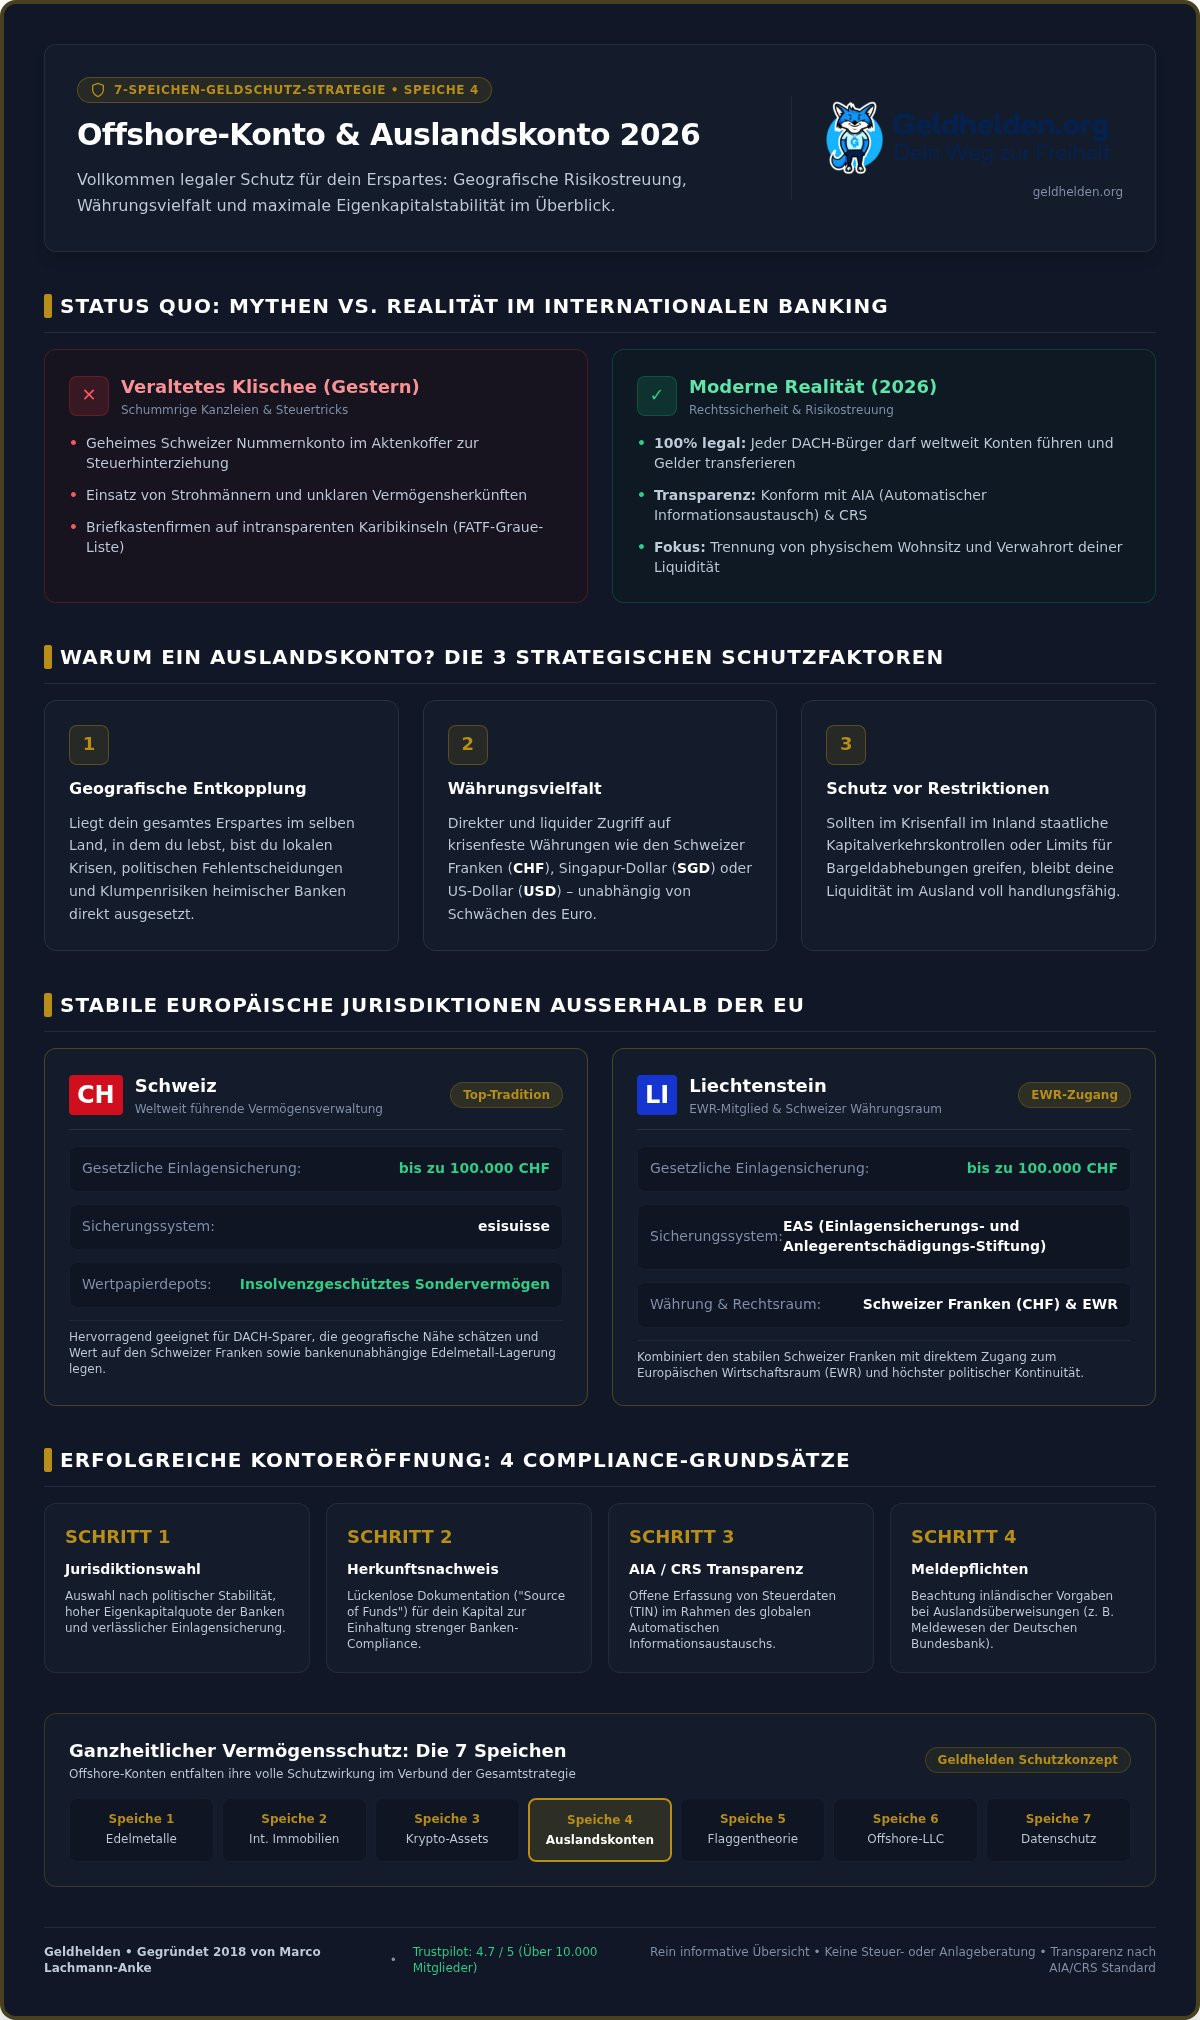
Bei Geldhelden betrachten wir diesen Schritt völlig unaufgeregt. In unserer erprobten 7-Speichen-Geldschutz-Strategie bildet das Auslandskonto die vierte Speiche. Es dient nicht dazu, dem heimischen Fiskus ein Schnippchen zu schlagen. Vielmehr geht es um fundamentale Vermögenssicherung: Du trennst deinen physischen Wohnort vom Aufbewahrungsort deiner liquiden Mittel, um dich gegen einseitige Zugriffe, politische Fehlentscheidungen oder Schieflagen heimischer Banken abzusichern.
Mythen vs. Realität im internationalen Banking
Einige Dienstleister gaukeln Anlegern noch immer vor, man könne Vermögen vor Behörden verstecken. Wer mit solchen falschen Erwartungen ein Offshore Konto eröffnen will, scheitert heute unweigerlich. Transparenz ist der globale Standard geworden. Seriöse Institute verlangen bei der Eröffnung lückenlose Herkunftsnachweise für dein Kapital. Wer versucht, Strohmänner einzusetzen oder falsche Angaben zu machen, riskiert sofortige Kontosperren und empfindliche Sanktionen. Die Grundlagen des Offshore-Bankings basieren heute auf absoluter Legalität, solider Eigenkapitalausstattung der Banken und ehrlicher Deklaration.
Die strategischen Gründe für ein Auslandskonto 2026
Warum entscheiden sich immer mehr umsichtige Sparer für diesen Schritt? Die Motivation speist sich aus handfesten Risikofaktoren im Inland:
- Geografische Entkopplung: Liegt dein gesamtes Erspartes im selben Land, in dem du lebst, bist du lokalen Krisen schutzlos ausgeliefert.
- Währungsvielfalt: Du erhältst direkten Zugriff auf stabile Währungen wie den Schweizer Franken (CHF), Singapur-Dollar (SGD) oder US-Dollar (USD), ohne auf die Schwächen des Euros angewiesen zu sein.
- Schutz vor Restriktionen: Sollten im Krisenfall Kapitalverkehrskontrollen oder Limits für Bargeldabhebungen greifen, bleibt deine Liquidität handlungsfähig.
Wenn du dein Vermögen ganzheitlich wetterfest aufstellen willst, hilft dir unser Leitfaden über erprobte Vermögensschutz Strategien, die wir auch im Buch Freiheitsrezepte detailliert für eigenverantwortliche Anleger aufbereitet haben.
Die besten Jurisdiktionen für dein Auslandskonto im Vergleich
Die Wahl des richtigen Standorts entscheidet über die Sicherheit deines Kapitals. Vergiss dubiose Karibikinseln oder Staaten auf den grauen Listen der FATF (Financial Action Task Force). Wenn du ein seriöses Offshore Konto eröffnen möchtest, zählen handfeste Kriterien: politische Stabilität, solide Eigenkapitalausstattung der Institute und ein verlässlicher Rechtsrahmen. Auch der praktische Zahlungsverkehr und Meldepflichten wie das Meldewesen der Deutschen Bundesbank im Außenwirtschaftsverkehr bei Überweisungen spielen eine Rolle, sobald größere Summen bewegt werden.
Europäische Stabilität außerhalb der Europäischen Union
Für Anleger aus dem DACH-Raum liegen zwei der weltweit sichersten Bankenplätze direkt vor der Haustür:
- Schweiz: Unübertroffene Tradition in der diskreten Vermögensverwaltung. Gesetzliche Einlagensicherung bis zu 100.000 CHF pro Kunde und Bank über esisuisse. Zudem sind Wertpapierdepots insolvenzgeschütztes Sondervermögen.
- Liechtenstein: Direkter Zugang zum Europäischen Wirtschaftsraum (EWR) bei gleichzeitiger Nutzung des stabilen Schweizer Frankens. Die Einlagensicherung über die EAS schützt ebenfalls bis zu 100.000 CHF.
Beide Länder eignen sich hervorragend für Sparer, die Nähe schätzen, Wert auf eine starke Währung legen und physische Edelmetalle bankenunabhängig im selben Rechtsraum lagern wollen.
Internationale Alternativen in Asien und dem Mittleren Osten
Wer sein Kapital weiter streuen möchte, blickt nach Übersee. Singapur gilt als das finanzielle Kraftpaket Asiens. Das Land verbindet ein striktes Rechtssystem nach britischem Vorbild mit erstklassig kapitalisierten Instituten. Über die Singapore Deposit Insurance Corporation (SDIC) sind Einlagen in Singapur-Dollar bis zu 100.000 SGD gesetzlich abgesichert. Singapur verlangt meist eine persönliche Anreise oder substanzielle Mindesteinlagen, bietet dafür aber einen unvergleichlichen Zugang zum asiatischen Wachstumsraum.
Die Vereinigten Arabischen Emirate (VAE) und Georgien haben sich als moderne Drehkreuze etabliert. Georgien punktet mit schlanker Bürokratie, nimmt jedoch seit September 2024 voll am automatischen Informationsaustausch teil. In den VAE verlangen Institute bei Nicht-Residenten oft detaillierte Nachweise über unternehmerische Aktivitäten vor Ort.
Welcher Standort am besten zu deinen Plänen passt, hängt von deiner persönlichen Situation ab. Verschaffe dir in unserem kostenlosen Geldhelden-Webinar einen fundierten Überblick über praxiserprobte Strategien zur weltweiten Vermögenssicherung.
Rechtssicherheit und Pflichten: AIA, CRS und Steuern im Griff
Ein weit verbreiteter Irrglaube lautet, dass ein Auslandskonto automatisch die Aufmerksamkeit der Steuerfahndung auf sich zieht. Das Gegenteil ist der Fall, sofern du dich an die geltenden Spielregeln hältst. Wer 2026 ein Offshore Konto eröffnen möchte, bewegt sich auf absolut legalem Boden. Es gibt kein Gesetz im DACH-Raum, das dir verbietet, dein Erspartes auf ausländischen Banken zu verwahren. Entscheidend ist die saubere Trennung: Geografische Diversifikation dient dem rechtssicheren Vermögensschutz, während das Verschweigen von Einkünften strafbar ist.
So funktioniert der Automatische Informationsaustausch (AIA)
Seit der Einführung des Common Reporting Standard (CRS) durch die OECD tauschen über 120 Jurisdiktionen jährlich Kontodaten aus. Ausländische Banken melden Kontostände, Zinserträge und Dividenden einmal pro Jahr automatisch an dein Heimatfinanzamt. Auch frühere Sonderfälle wie Georgien nehmen seit September 2024 verbindlich am Meldeverfahren teil. Staaten wie die USA nutzen zwar mit FATCA ein eigenes System, verlangen aber ebenfalls steuerliche Deklaration.
Für dich als ehrlichen Anleger bedeutet das keinen Nachteil. Die weltweite Transparenz sorgt dafür, dass dein Auslandskonto von Beginn an auf einem sauberen, unangreifbaren Fundament steht.
Praxistipps für ein sorgenfreies Verhältnis zum Finanzamt
Da ausländische Banken keine inländische Abgeltungsteuer einbehalten, liegt die Meldepflicht bei dir. Notiere dir folgende Grundregeln für deine Steuererklärung:
- Erträge offenlegen: Zinsen, Dividenden und realisierte Gewinne trägst du in Deutschland einfach in der Anlage KAP ein.
- Belege archivieren: Sichere dir zum Jahresende alle Depotauszüge und Zinsabrechnungen digital.
- Freigrenzen kennen: Reine Privatkonten musst du nicht vorab anzeigen, sondern deklarierst lediglich die anfallenden Erträge.
Geldhelden bietet keine Steuer- oder Rechtsberatung, sondern fundierte Orientierung auf Augenhöhe. Bei individuellen Detailfragen lohnt sich die Abstimmung mit einem Steuerberater, der mit internationalem Steuerrecht vertraut ist. Wie du diesen Baustein nahtlos in dein Gesamtsystem integrierst, vertiefen wir ausführlich in der Geldschutz-Akademie in unserem Kursshop.
Schritt-für-Schritt: So gelingt die Kontoeröffnung im Ausland
Ein Auslandskonto eröffnet man nicht per schnellem Klick im Vorbeigehen. Internationale Privatbanken prüfen Neukunden gründlich. Wer planvoll vorgeht, meistert diese Hürden jedoch souverän. Der Prozess gliedert sich in fünf klare Phasen:
- Schritt 1: Zieldefinition: Benötigst du ein operatives Mehrwährungskonto für weltweiten Zahlungsverkehr oder ein reines Verwahrkonto für langfristige Liquidität?
- Schritt 2: Unterlagen bündeln: Stelle alle Personen- und Wohnsitzdokumente vorab zusammen.
- Schritt 3: Mittelherkunft belegen: Bereite die Historie deiner Vermögenswerte lückenlos und nachvollziehbar auf.
- Schritt 4: Antrag und Verifizierung: Reiche die Dokumente ein und absolviere das persönliche Compliance-Gespräch.
- Schritt 5: Testüberweisung und Absicherung: Aktiviere das Konto mit einem kleineren Betrag und hinterlege Notfallzugriffe für Angehörige.
Unterlagen und der unverzichtbare Mittelherkunftsnachweis
Die größte Hürde beim Onboarding ist die Herkunftsprüfung (Source of Wealth). Ausländische Institute müssen gesetzlich nachweisen, woher deine Gelder stammen. Ein einfacher Personalausweis genügt außerhalb der EU selten. Halte deinen Reisepass bereit, dazu eine amtliche Meldebestätigung oder eine Versorgerrechnung (Strom, Wasser oder Gas), die keinesfalls älter als 90 Tage sein darf. Belege dein Erspartes mit lückenlosen Dokumenten: Einkommensteuerbescheide, notarielle Kaufverträge aus Immobilienverkäufen, Schenkungsurkunden oder Unternehmenserlöse. Wer hier unvollständige Angaben einreicht, wird von den Compliance-Abteilungen direkt abgelehnt.
Remote-Eröffnung vs. persönliche Anreise
Viele europäische Institute ermöglichen das Verfahren mittlerweile vollständig digital per Video-Ident oder gesicherter App. Für vermögendere Privatkunden oder bei Destinationen in Übersee zahlt sich eine persönliche Reise oft aus. Das direkte Gespräch vor Ort schafft gegenseitiges Vertrauen und ermöglicht oft bessere Konditionen. Beachte dabei stets die Einstiegshürden: Einige Banken verlangen Mindesteinlagen, während andere Institute bereits mit überschaubaren Ersteinzahlungen starten.
Sicherheit und Notfallvorsorge nach der Freischaltung
Sobald dein Konto aktiv ist, sicherst du den Zugriff ab. Verwende getrennte Hardware-Token und bewahre Wiederherstellungscodes an einem sicheren Ort auf. Kläre zudem frühzeitig Vollmachten für den Notfall. Deine Angehörigen sollten im Ernstfall handlungsfähig sein, ohne monatelang mit ausländischen Nachlassgerichten verhandeln zu müssen.
Wenn du ein Offshore Konto eröffnen und bürokratische Stolperfallen von Beginn an vermeiden möchtest, nutze unser fundiertes Praxiswissen. Melde dich jetzt für unser kostenloses Geldhelden-Webinar an und erfahre, wie du dein Kapital Schritt für Schritt diversifizierst. Viele weitere praxiserprobte Anleitungen findest du zudem in unserem Buch Freiheitsrezepte.
Offshore-Banking im Gesamtkontext: Deine nächsten Schritte zur finanziellen Freiheit
Ein Auslandskonto isoliert zu betrachten, greift zu kurz. Wer bloß Geld von A nach B schiebt, hat noch kein krisenfestes Fundament gebaut. Wahre finanzielle Souveränität entsteht erst dann, wenn alle Bausteine deines Vermögens wie Zahnräder ineinandergreifen. Wenn du ein Offshore Konto eröffnen möchtest, schaffst du damit die liquide Drehscheibe für deine persönliche Sicherheitsarchitektur. Dieses Konto fungiert als Pufferzone: Hier parkst du Handlungsfähigkeit fernab heimischer Systemrisiken, während du gleichzeitig flexibel bleibst, um Kapital in Sachwerte umzuleiten.
Besonders bei weitreichenden Lebensentscheidungen wie einer geplanten Auswanderung oder der Errichtung einer internationalen Unternehmensstruktur (etwa einer US-LLC oder Stiftung) bildet das Auslandskonto das unverzichtbare Fundament. Es entkoppelt deine Liquidität von bürokratischen Willkürakten und sichert deine Mobilität.
Die 7-Speichen-Geldschutz-Strategie in der Praxis
Bei Geldhelden betrachten wir Vermögensschutz als geschlossenes System. Gegründet 2018 von Marco Lachmann-Anke aus einem Dortmunder Meetup heraus, vertrauen heute 11.961 Kunden und mehr als 4,6 von 5 Sternen (Stand 10/2026) auf Trustpilot auf unsere bewährte 7-Speichen-Geldschutz-Strategie. Das Auslandskonto besetzt dabei Speiche 4, entfaltet seine volle Kraft jedoch im Zusammenspiel:
- Speiche 1 (Edelmetalle): Nutze dein Auslandskonto, um physisches Gold oder Silber direkt in zollfreien Hochsicherheitslagern neutraler Länder zu erwerben.
- Speiche 3 (Kryptowährungen): Halte Krypto-Assets in eigenverantwortlicher Verwahrung (Self-Custody) und nutze krypto-freundliche Auslandsbanken als reibungslose Schnittstelle für Ein- und Auszahlungen.
- Speiche 5 (Flaggentheorie): Verteile Wohnsitz, Firmenstandort, Konten und Vermögenswerte auf jeweils die Länder, die dir den besten Schutz bieten.
Für eine maßgeschneiderte Aufstellung empfehlen wir dir unseren vertiefenden Leitfaden für eine individuelle Vermögensstrategie, um dein Erspartes ohne unkalkulierbare Risiken abzusichern.
Konkreter Handlungsplan: Starte jetzt mit deinem Schutzkonzept
Warte nicht ab, bis politische Maßnahmen oder Bankenkrisen deine Handlungsspielräume einschränken. Vermögenssicherung gelingt dann am besten, wenn der Himmel noch blau ist:
- 1. Klumpenrisiken analysieren: Prüfe ehrlich, wie viel Prozent deines liquiden Kapitals aktuell im heimischen EU-Bankensektor gebunden sind.
- 2. Profil und Zielland bestimmen: Wähle die Jurisdiktion, die zu deinem Sicherheitsbedürfnis, deinem Anlagehorizont und deinem Nachlassplan passt.
- 3. Wissen vertiefen: Sichere dir das nötige Rüstzeug mit praxiserprobten Video-Anleitungen direkt im Geldhelden Kursshop.
- 4. Austausch nutzen: Nimm an unserem nächsten kostenlosen Geldhelden Webinar teil, um offene Fragen zu klären und aus den Erfahrungen einer starken Gemeinschaft zu lernen.
Nimm deinen Vermögensschutz jetzt selbst in die Hand
Ein Auslandskonto ist längst kein elitäres Privileg mehr, sondern gelebte Eigenverantwortung für vorausschauende Sparer. Wenn du ein Offshore Konto eröffnen möchtest, setzt du heute auf transparente geografische Risikostreuung statt veralteter Geheimniskrämerei. Mit einer sauberen Dokumentation, der gewissenhaften Erfüllung aller Meldepflichten und der gezielten Auswahl stabiler Partnerbanken schaffst du ein wirksames Gegengewicht zu den Unwägbarkeiten im heimischen Finanzsystem.
Genau diese dauerhafte Unabhängigkeit steht im Mittelpunkt unserer Philosophie. Gegründet 2018 von Ingenieur und Unternehmer Marco Lachmann-Anke, begleitet Geldhelden Menschen mit der praxiserprobten 7-Speichen-Geldschutz-Strategie auf dem Weg zu echter finanzieller Selbstbestimmung. 11.961 Kunden in unserer Community und eine exzellente Bewertung von 4,6 von 5 Sternen (Stand 10/2026) auf Trustpilot beweisen den praktischen Wert unseres Wissens auf Augenhöhe. Lass dich von bürokratischen Formularen nicht entmutigen. Sichere dein Vermögen jetzt ab und melde dich zum kostenfreien Webinar an, um dein Erspartes eigenständig und krisenfest aufzustellen.
Häufig gestellte Fragen zum Auslandskonto
Ist es 2026 für deutsche Staatsbürger noch legal, ein Offshore-Konto zu eröffnen?
Ja, es ist für deutsche Staatsbürger vollkommen legal, ein Offshore Konto zu eröffnen und Erspartes weltweit zu verwahren. Weder das Grundgesetz noch das Außenwirtschaftsrecht verbieten Kontoverbindungen im Ausland. Entscheidend ist die Einhaltung der steuerlichen Pflichten: Alle anfallenden Kapitalerträge müssen im Rahmen der Steuererklärung sauber angegeben werden. Die geografische Diversifikation von Liquidität ist ein legitimes Mittel eigenverantwortlicher Risikovorsorge.
Muss ich mein Auslandskonto dem Finanzamt in Deutschland melden?
Ein rein privates Auslandskonto musst du dem Finanzamt bei der Eröffnung nicht formell anzeigen. Meldepflichtig sind jedoch die erwirtschafteten Erträge wie Zinsen oder Dividenden, die du in der Anlage KAP einträgst. Durch den weltweiten Automatischen Informationsaustausch (AIA/CRS) erhält das Wohnsitzfinanzamt ohnehin jährliche Kontomeldungen. Lediglich bei Auslandsgesellschaften oder Unternehmensbeteiligungen greift eine gesonderte Anzeigepflicht nach § 138 der Abgabenordnung.
Wie viel Geld benötige ich mindestens, um ein Konto im Ausland zu eröffnen?
Die geforderte Mindesteinlage hängt stark vom gewählten Institut und dem Kontomodell ab. Während manche internationale Direktbanken und Fintechs bereits ohne nennenswerte Mindestbeträge Konten freischalten, verlangen traditionelle Privatbanken in der Schweiz oder Liechtenstein oft Einlagen im mittleren fünfstelligen bis sechsstelligen Bereich. Für ein krisenfestes Verwahrkonto bei renommierten Vollbanken solltest du mit einem Betrag planen, der die administrativen Grundgebühren sinnvoll rechtfertigt.
Kann ich ein Auslandskonto komplett online ohne persönliche Anreise einrichten?
Ja, viele europäische und internationale Banken bieten mittlerweile eine vollständig digitale Eröffnung per Video-Ident oder Smartphone-App an. Dadurch kannst du dein Offshore Konto eröffnen, ohne weite Reisen auf dich zu nehmen. Bei anspruchsvollen Privatbanken oder Destinationen in Übersee wie Singapur erwarten Institute allerdings oft noch ein persönliches Kennenlernen. Dieser persönliche Kontakt bietet oft Vorteile, um individuelle Nachlassregelungen oder maßgeschneiderte Depotstrukturen direkt vor Ort zu vereinbaren.
Was passiert mit meinem Auslandskonto bei einem staatlichen Lastenausgleich im Inland?
Ein staatlicher Lastenausgleich im Inland betrifft primär Vermögenswerte, die dem direkten Zugriff heimischer Behörden unterliegen. Unabhängige Auslandsbanken in Drittstaaten außerhalb der EU vollstrecken keine einseitigen Zwangsmaßnahmen anderer Staaten, da sie deren Rechtshoheit nicht unterworfen sind. Zwar knüpft eine theoretische inländische Abgabepflicht an deinen steuerlichen Wohnsitz an, der Zugriff auf die physische Liquidität im Ausland bleibt für Behörden jedoch mit enormen Hürden verbunden.
Welche Dokumente verlangen ausländische Banken für den Mittelherkunftsnachweis?
Ausländische Banken verlangen aussagekräftige Nachweise, die den legalen Ursprung deines Kapitals lückenlos belegen. Typische Dokumente sind Einkommensteuerbescheide vergangener Jahre, notarielle Kaufverträge über Immobilienverkäufe, offizielle Erbscheine oder Gesellschafterbeschlüsse über Gewinnausschüttungen. Zusammen mit einem gültigen Reisepass und einer Verbrauchsrechnung (Strom oder Wasser) als Adressnachweis reichst du diese Unterlagen ein. Je transparenter dein Dossier vorbereitet ist, desto zügiger erteilt die Compliance grünes Licht.
Welche Währungen sollte ich auf einem Offshore-Konto bevorzugt halten?
Für eine stabile Risikostreuung eignen sich historisch bewährte Hartwährungen aus politisch stabilen Ländern. Der Schweizer Franken (CHF) gilt dank solider Geldpolitik und strenger Schuldenbremse seit Jahrzehnten als globale Sicherheitswährung. Als internationale Handels- und Leitwährung bleibt auch der US-Dollar (USD) ein unverzichtbarer Baustein für weltweite Handlungsfähigkeit. Viele Anleger mischen zudem den Singapur-Dollar (SGD) bei, um am asiatischen Wirtschaftsraum zu partizipieren.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.