Ein Bankkonto allein macht dein Vermögen nicht krisenfest. Zur Krisenvorsorge für das eigene Vermögen gehören mehrere Zugriffswege: Bargeld kann bei einem Ausfall elektronischer Zahlungen helfen, und die gesetzliche Einlagensicherung schützt in Deutschland 100.000 Euro je Kunde und Bank. Doch auch diese Bausteine haben Grenzen.
Du möchtest wissen, was in einer Krise tatsächlich verfügbar bleibt. Das ist eine berechtigte Frage. Historische Eingriffe zeigen, dass Staaten und Banken den Zugriff auf Geld zeitweise beschränken oder Vermögen anders behandeln können. Das ist kein Grund zur Panik, aber ein guter Anlass, Risiken nüchtern zu betrachten.
Hier erfährst du, welche Rolle Bargeld und Auslandskonten spielen, wie die Einlagensicherung funktioniert und was historische Eingriffe für deine Vorsorge bedeuten. Auch der automatische Informationsaustausch (AIA) gehört zur Einordnung von Auslandskonten. So kannst du die Möglichkeiten und Grenzen verschiedener Zugriffswege besser einschätzen und deine nächsten Schritte überlegt planen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Bargeld kann bei einem Strom- oder IT-Ausfall den Zugang zu alltäglichen Zahlungen erleichtern. Plane es als Teil der Vorsorge ein, nicht als Ersatz für andere Zugriffswege.
- Die gesetzliche Einlagensicherung schützt in Deutschland 100.000 Euro je Kunde und Bank. Verteile größere Guthaben nicht unbedacht auf Konten bei derselben Bank.
- Ein Auslandskonto kann einen zusätzlichen Zugriffsweg schaffen. Beziehe dabei auch Meldepflichten und den automatischen Informationsaustausch (AIA) ein.
- Historische Beispiele aus Deutschland und anderen Ländern zeigen, dass staatliche Eingriffe den Zugriff auf Vermögen verändern können. Sie helfen, Risiken nüchtern einzuordnen, sind aber keine genaue Vorhersage für die Zukunft.
- Eine durchdachte Vorsorge kombiniert unterschiedliche Vermögenswerte und Zugriffswege. Welche Mischung passt, hängt davon ab, welche Risiken und Ziele für dich entscheidend sind.
1. Sollte ich Bargeld zu Hause haben?
Ja, ein begrenzter Bargeldvorrat kann bei einem Stromausfall hilfreich sein. Wenn Geldautomaten oder Kartenzahlungen nicht funktionieren, bleiben kleine Scheine für notwendige Einkäufe verfügbar. Das Bundesamt für Bevölkerungsschutz und Katastrophenhilfe führt Bargeld in seiner Checkliste zur Notfallvorsorge, nennt dafür aber keinen Betrag. Die oft genannten 500 Euro stammen nicht aus dem BBK-Ratgeber. Überlege, welche Ausgaben dein Haushalt kurzfristig bar begleichen müsste.
Wie erstellst du einen persönlichen Finanz- und Notfallplan für Krisenzeiten? Halte mit deiner Familie fest, wer Bargeld verwahrt, wo wichtige Dokumente liegen und wie ihr euch bei getrenntem Aufenthalt erreicht. Ergänze einen Überblick über laufende Zahlungen und notwendige Ausgaben. So wird die Krisenvorsorge für das eigene Vermögen Teil eines umfassenden Familienplans: Alle kennen wichtige Abläufe, ohne auf ein einzelnes digitales Konto angewiesen zu sein.
Plane auch Vorräte ein. Für die Trinkwasservorsorge werden zwei Liter pro Person und Tag empfohlen. Haushalte sollten sich möglichst zehn Tage selbst versorgen können. Ein kleiner Lebensmittelvorrat für drei Tage ist ein sinnvoller Anfang. Wähle haltbare Lebensmittel, die dein Haushalt tatsächlich isst, und berücksichtige besondere Bedürfnisse. Bei einem Stromausfall können elektronische Zahlungssysteme, Geldautomaten und Kartenzahlungen ausfallen. Kleine Scheine erleichtern dann passende Einkäufe.
Ein Notfallradio gehört ebenfalls zur Vorsorge, wenn ein Stromausfall mehrere Tage andauert. Ergänze es durch eine Warnmöglichkeit, die auch ohne Internet funktioniert. Die Warn-App NINA des BBK informiert unter anderem über Gefahrstoffausbreitung, Großbrände, Hochwasser und Unwetter. Vereinbare außerdem einen Treffpunkt und eine Kontaktperson außerhalb des Haushalts. So weiß deine Familie, wie sie sich abstimmt, falls Mobilfunk oder Internet gestört sind.
Lege wichtige Unterlagen vollständig und geordnet in einer Dokumentenmappe ab. Dazu zählen zum Beispiel Ausweise, Versicherungsunterlagen, wichtige Kontaktdaten und Informationen zu Konten. Das BBK empfiehlt, wichtige Dokumente für den Notfall zu sichern. Digitale Kopien kannst du etwa in einer Cloud, auf einer tragbaren Festplatte oder einem USB-Stick aufbewahren. Sorge dafür, dass berechtigte Familienmitglieder wissen, wie sie im Notfall auf diese Unterlagen zugreifen.
Ergänze die Mappe durch eine griffbereite Notfallausrüstung. Ein gepackter Rucksack kann im Krisenfall Zeit sparen und für mehr Ruhe sorgen. Nimm zum Beispiel Wasser, haltbare Verpflegung, notwendige Medikamente, eine Taschenlampe und Kopien wichtiger Dokumente auf. Nutze eine Checkliste, damit Ausrüstung und Vorräte vollständig bleiben, und prüfe sie regelmäßig. So verbindest du die Krisenvorsorge für das eigene Vermögen mit praktischer Vorsorge für deinen Haushalt, statt nur auf Kontostände zu schauen.
2. Was gehört für einen Vermögenden zur Krisenvorsorge?
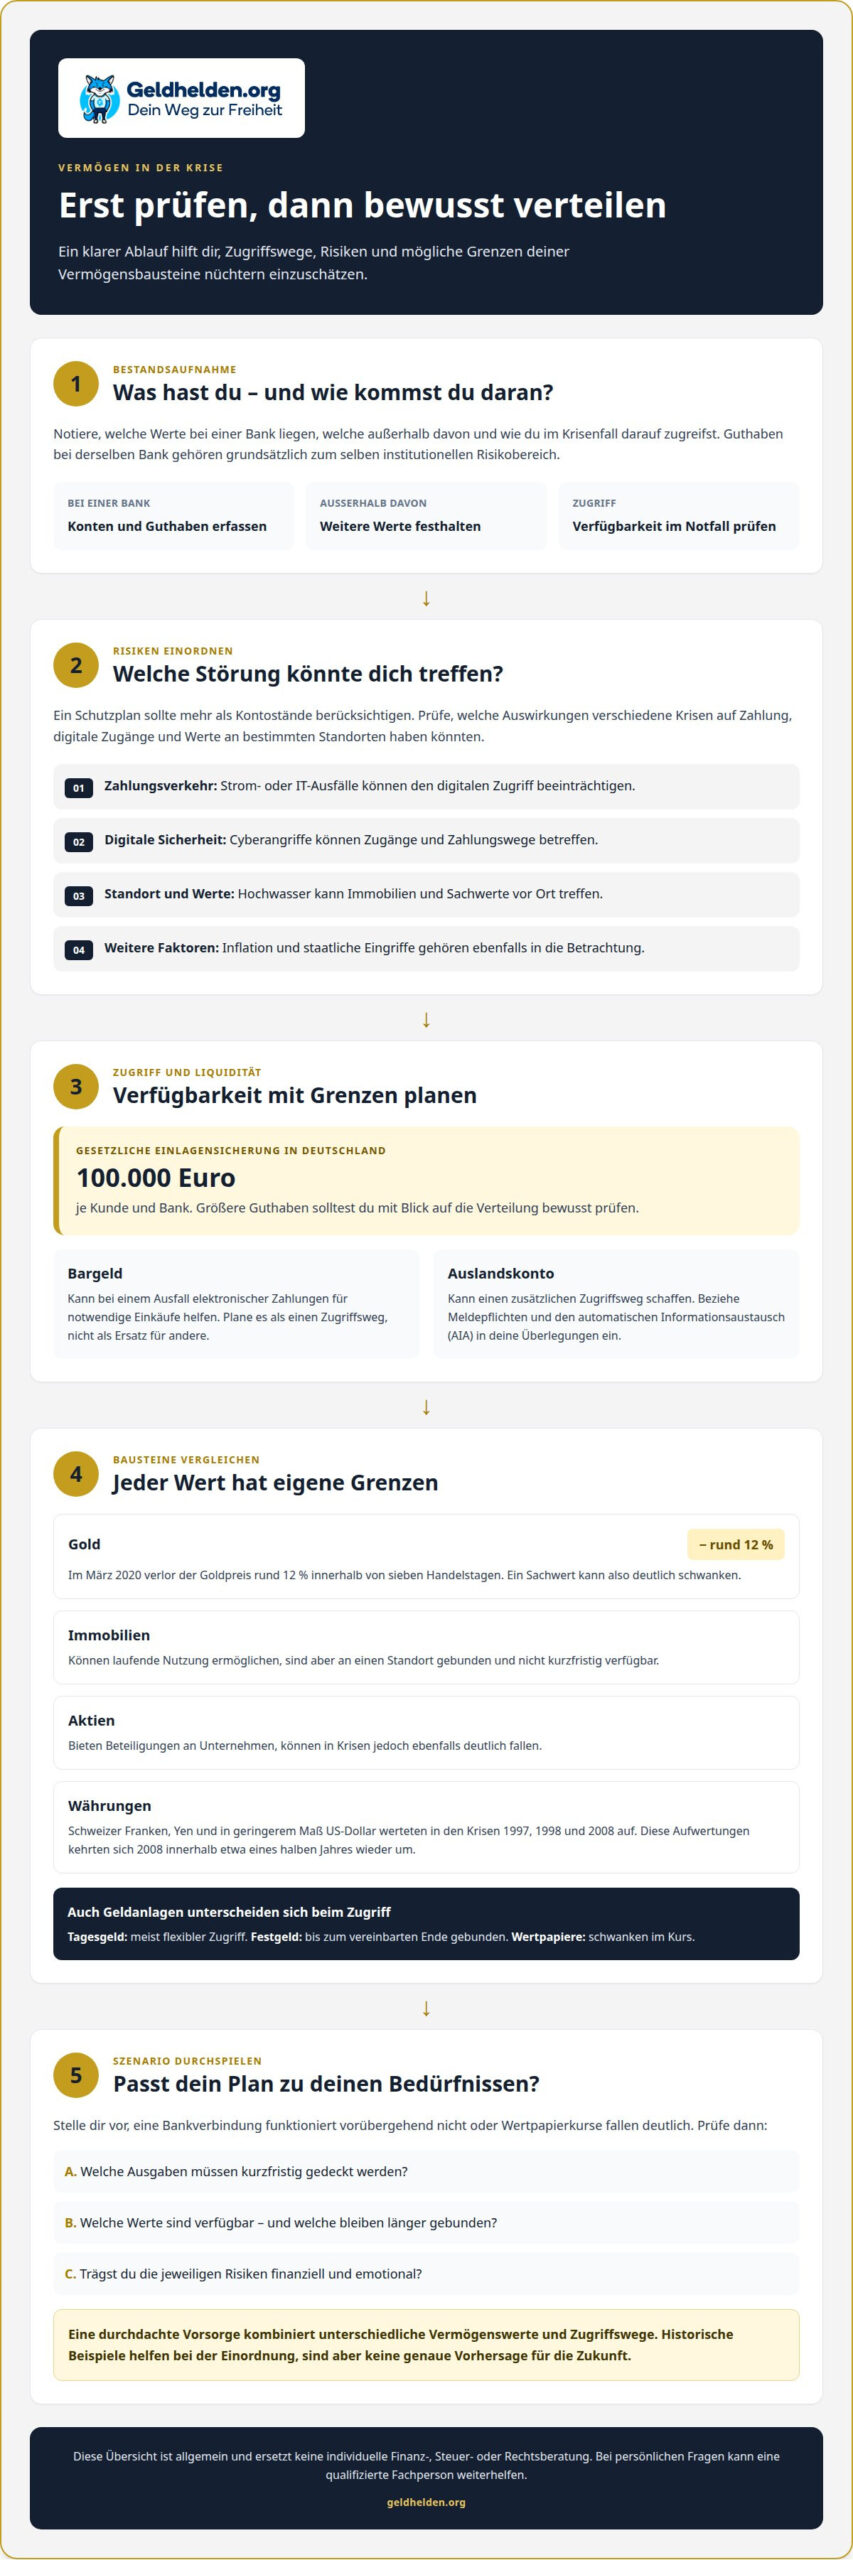
Vermögensschutz beginnt mit einer Bestandsaufnahme. Notiere, welche Werte bei einer Bank liegen, welche außerhalb davon und wie du im Krisenfall darauf zugreifst. Guthaben bei derselben Bank teilen sich grundsätzlich denselben institutionellen Risikobereich. In Deutschland schützt die gesetzliche Einlagensicherung 100.000 Euro je Kunde und Bank. Größere Guthaben verlangen deshalb einen bewussten Blick auf ihre Verteilung.
Welche Krisenrisiken bedrohen Privatvermögen in Deutschland? Dazu zählen Inflation, Störungen im Zahlungsverkehr, Cyberangriffe und staatliche Eingriffe. Ein Strom- oder IT-Ausfall kann den digitalen Zugriff beeinträchtigen. Hochwasser kann Immobilien und Sachwerte am Standort treffen. Das Bundesamt für Bevölkerungsschutz und Katastrophenhilfe bezieht unterschiedliche Notlagen in seine Vorsorgearbeit ein. Ein konkreter Schutzplan sollte deshalb nicht nur Bankguthaben, sondern auch Wohnort, digitale Zugänge und Liquidität berücksichtigen.
Prüfe anschließend, welche Risiken du finanziell und emotional tragen kannst. Simuliere ein Szenario, in dem eine Bankverbindung nicht funktioniert oder Wertpapierkurse deutlich fallen. Lege fest, welche Ausgaben kurzfristig gedeckt werden müssen und welche Vermögenswerte langfristig gebunden bleiben dürfen. Diese Trennung zeigt, ob ein einzelner Baustein zu viel Gewicht hat.
Welche Vor- und Nachteile haben Gold, Immobilien und Aktien als Krisenschutz? Gold ist ein Sachwert, kann aber stark schwanken: Im März 2020 verlor es rund 12 % innerhalb von sieben Handelstagen. Immobilien können laufende Nutzung ermöglichen, sind jedoch ortsgebunden und nicht kurzfristig verfügbar. Aktien bieten Beteiligungen an Unternehmen, können in Krisen aber ebenfalls deutlich fallen.
Auch sogenannte Fluchtwährungen sind keine sichere Abkürzung. Der Schweizer Franken, der Yen und in geringerem Maß der US-Dollar werteten in den Krisen 1997, 1998 und 2008 auf. Diese Aufwertungen kehrten sich 2008 innerhalb etwa eines halben Jahres wieder um. Ein Währungswechsel kann daher Kursschwankungen und zusätzliche Zugriffsfragen schaffen, statt Risiken einfach zu beseitigen.
Sind Tagesgeld, Festgeld und Wertpapiere in einer Krise sicher? Nein, sie bergen unterschiedliche Risiken. Tagesgeld bietet meist flexiblen Zugriff, Festgeld bindet das Geld bis zum vereinbarten Ende und Wertpapiere schwanken im Kurs. Prüfe bei jedem Baustein, welches Risiko du trägst und wann du darauf zugreifen kannst.
Wie schützt du Vermögen vor Inflation, Bankenkrisen und Cyberangriffen? Verteile Risiken auf unterschiedliche Anlagearten und Zugriffswege, sichere digitale Konten mit starken Zugangsdaten und halte wichtige Unterlagen getrennt verfügbar. Diese Aufteilung verhindert keine Verluste, begrenzt aber die Abhängigkeit von einem einzelnen Zugang. Bei grenzüberschreitenden Vermögenswerten gehört auch der automatische Informationsaustausch (AIA) in die steuerliche Prüfung.
Welche steuerlichen und rechtlichen Regeln gelten für Vermögensübertragungen und Schenkungen? Maßgeblich sind unter anderem Art und Wert des Vermögens, die Beziehung zwischen den Beteiligten und die geltenden Regeln. Dokumentiere Zweck und Umfang der Übertragung. Für eine konkrete Gestaltung ist qualifizierte rechtliche und steuerliche Beratung sinnvoll.
Welche Kosten und Risiken entstehen bei Tresor, Bankschließfach und physischem Gold? Ein Tresor kann Anschaffungs- und Wartungskosten verursachen, ein Bankschließfach laufende Gebühren. Bei Gold kommen mögliche Lagerungs- und Sicherheitskosten sowie Preis- und Verkaufsrisiken hinzu. Ein Webinar zu Geldschutz und Vermögensvorsorge kann dir helfen, diese Bausteine systematisch einzuordnen.
3. Auslandskonten und alternative Zugriffswege
Ein Auslandskonto kann einen zusätzlichen Zugriffsweg zu deinem Geld schaffen. Es ersetzt jedoch weder ein Konto in Deutschland noch andere Formen verfügbarer Liquidität. Entscheidend ist, ob du im Ernstfall tatsächlich auf das Guthaben zugreifen kannst. Dafür müssen Onlinezugang, Zugangsdaten und Überweisungswege funktionieren. Ein Konto, das du ausschließlich über eine App erreichst, bleibt bei Internetproblemen eingeschränkt. Die Krisenvorsorge für das eigene Vermögen sollte deshalb auch technische Abhängigkeiten berücksichtigen.
Prüfe vor einer Kontoeröffnung das Land und die dort geltenden Bedingungen. Lies nach, welche Einlagensicherung für das konkrete Konto gilt und welche Stelle im Streitfall zuständig ist. Vergleiche außerdem Kontowährung, Gebühren, mögliche Mindestguthaben und Überweisungswege. Diese Punkte unterscheiden sich je nach Anbieter und Kontomodell. Der Begriff „Auslandskonto“ allein sagt noch nicht, wie gut ein Konto zu deinen Zielen oder deinem Bedarf passt.
EU-Recht erlaubt Kapitalkontrollen nur vorübergehend und verhältnismäßig. Das bedeutet nicht, dass ein Auslandskonto jede Einschränkung ausschließt. In einer Krise können Zahlungswege, technische Zugänge oder behördliche Maßnahmen den Zugriff beeinflussen. Plane deshalb mindestens einen weiteren Weg ein, etwa ein zweites Bankkonto oder verfügbare Liquidität. So hängt deine Handlungsfähigkeit nicht ausschließlich von einer Bankverbindung ab.
Damit der Zugriff im Ernstfall funktioniert, gehört Vorbereitung dazu. Halte Kontonummer, Bankname, Kontaktweg und Hinweise zum Onlinezugang in deinen persönlichen Dokumenten fest. Bewahre Zugangsdaten nicht ungeschützt zusammen mit diesen Unterlagen auf. Sorge dafür, dass eine Vertrauensperson weiß, wo wichtige Dokumente liegen. Probiere in ruhigen Zeiten aus, ob Anmeldung und Überweisung aus Deutschland funktionieren. So erkennst du praktische Hürden, bevor sie im Ernstfall dringend werden.
Ein Auslandskonto bringt auch steuerliche Pflichten mit sich. Der automatische Informationsaustausch (AIA) übermittelt bestimmte Kontoinformationen zwischen teilnehmenden Staaten. Ein Konto im Ausland bedeutet daher nicht, dass Vermögen oder Erträge vor deutschen Steuerbehörden verborgen bleiben. Meldepflichten und steuerliche Folgen richten sich nach deiner Situation und den geltenden Regeln. Zur Vermögensvorsorge gehört deshalb auch, diese Pflichten sauber einzuplanen.
Als alternative Zugriffswege kommen weitere Vermögensformen infrage. Kryptowährungen in eigener Verwahrung können unabhängig von einem klassischen Bankkonto zugänglich sein, erfordern aber eine sorgfältige Sicherung der Zugangsdaten. Auch ein internationaler Vermögenswert verschafft keinen sofortigen Zugriff, wenn Verkauf, Übertragung oder Verwaltung Zeit benötigen. Unterscheide deshalb zwischen Vermögen, das vorhanden ist, und Vermögen, das du in einer Krise tatsächlich nutzen kannst. Kläre für jede Position, wer handeln kann und welche Schritte dafür nötig sind.
Erstelle abschließend eine Übersicht: Welche Zugänge bestehen, welche hängen von derselben Bank oder Technik ab und welcher Weg bleibt bei einer Störung nutzbar? Halte die Übersicht aktuell und bewahre sie mit wichtigen Dokumenten auf. Ein Auslandskonto ist ein möglicher Baustein einer breiteren Vorsorge, nicht deren alleinige Grundlage. So kannst du Zugriffswege nach ihrer tatsächlichen Funktion beurteilen.
4. Einlagensicherung und Bankenabwicklung
Die gesetzliche Einlagensicherung ist ein wichtiges Mittel, um Bankguthaben bei einer Bankenkrise einzuordnen. In Deutschland schützt sie 100.000 Euro je Kunde und Bank. Entscheidend ist die Bank, nicht die Zahl deiner Konten dort. Wer mehrere Konten bei derselben Bank führt, sollte die zusammengehörigen Guthaben deshalb gemeinsam betrachten. So wird sichtbar, ob ein Teil des Vermögens außerhalb der gesetzlichen Grenze liegt.
Die Grenze sagt nicht automatisch aus, wie schnell du im Ernstfall auf dein Geld zugreifen kannst. Eine Bankenabwicklung bezeichnet Maßnahmen, mit denen eine betroffene Bank geordnet behandelt wird. Sie ist nicht dasselbe wie ein alltäglicher Ausfall einer Karte oder eines Geldautomaten. Achte darauf, welche Einlagen erfasst sind und welche Guthaben darüber hinausgehen. Bei Fragen zu deinem konkreten Schutz sind die Bank, die zuständige Sicherungseinrichtung und qualifizierte Beratung wichtige Anlaufstellen.
Auch bei einer Abwicklung ist nicht jeder Vermögenswert unabhängig von den geltenden Regeln geschützt. Einleger und Anleger sollen laut Central Bank of Cyprus geschützt werden, soweit einschlägige Gesetze und Vorschriften sie erfassen. Für dich zählt deshalb die Unterscheidung zwischen geschützten Einlagen und anderen Forderungen. Ein Wertpapierdepot ist nicht dasselbe wie ein Kontoguthaben. Prüfe die Art des Vermögenswerts, bevor du seine Schutzwirkung beurteilst.
Zypern zeigt, warum diese Unterscheidung relevant ist. Bei der Abwicklung der Laiki-Bank und der Rekapitalisierung der Bank of Cyprus wurden 2013 ungesicherte Einlagen über 100.000 Euro herangezogen. Einlagen unterhalb dieser Grenze blieben geschützt. Während der damaligen Kapitalkontrollen waren in Zypern höchstens 300 € Bargeld pro Tag und Bank verfügbar. Solche Ereignisse liefern historische Beispiele, aber keine genaue Vorlage für jede spätere Krise.
Für deine Übersicht helfen drei klare Schritte. Erfasse zuerst sämtliche Guthaben und ordne sie den jeweiligen Banken zu. Trenne danach Einlagen von Wertpapieren und anderen Vermögenswerten. Halte schließlich fest, welche Beträge im Alltag rasch verfügbar sein müssen. So entsteht ein verständliches Bild statt einer bloßen Ansammlung von Kontoständen. Die Übersicht sollte auch unter Zeitdruck und ohne digitale Zugänge lesbar sein.
Eine Bankenkrise ist nicht dasselbe wie ein Unwetter, Hochwasser oder Stromausfall. Dennoch können verschiedene Ereignisse den Zugang zu Geld gleichzeitig erschweren. Behörden koordinieren Maßnahmen in Krisenlagen. Für deine private Vorsorge bleibt ein erreichbarer Zahlungsweg wichtig. Bewahre deshalb neben digitalen Kontozugängen auch aktuelle Bankkontakte und Kontodaten in deinen wichtigen Dokumenten auf. Sensible Zugangsdaten solltest du getrennt und geschützt verwahren.
Die Einlagensicherung ist ein Baustein, aber kein vollständiger Vermögensplan. Achte bei jeder Bankverbindung darauf, wie deine Guthaben zugeordnet sind und ob Zugriffsprobleme auftreten könnten. Wer Vermögen auf mehrere Institute verteilt, sollte auch die tatsächliche Verfügbarkeit und den Verwaltungsaufwand berücksichtigen. Eine ruhige Bestandsaufnahme vor einer Krise ist hilfreicher als spontane Maßnahmen während einer Störung. So kannst du gezielter entscheiden, welche Risiken du tragen möchtest.
5. Historische staatliche Eingriffe in Vermögen
Die Geschichte zeigt: Vermögen ist nicht nur durch Marktschwankungen gefährdet. Staaten haben Geld, Gold und Devisen in Krisen unterschiedlich behandelt. Das ist kein Beleg dafür, dass sich dieselben Ereignisse wiederholen. Es zeigt aber, warum eine Vorsorgestruktur mehr als einen Vermögenswert und Zugriffsweg berücksichtigen sollte. Für dich zählt die nüchterne Frage: Was bleibt verfügbar, wenn sich Regeln oder Zahlungsmittel ändern?
Ein Beispiel aus Deutschland ist die Hyperinflation von 1923. Geldschulden und Geldvermögen in Mark wurden praktisch vollständig entwertet. Wer damals einen festen Geldbetrag besaß, konnte damit später kaum noch dieselbe Versorgung kaufen. Der historische Kern ist klar: Nominale Beträge garantieren keine stabile Kaufkraft. Für deine Planung lohnt deshalb die Trennung zwischen verfügbarem Geld, Sachwerten und langfristigen Anlagen.
Auch die Währungsreform von 1948 veränderte Sparguthaben drastisch. Nach Umstellungs- und Festkontengesetz blieben effektiv 6,50 D-Mark je 100 Reichsmark an Sparguthaben übrig. Das Beispiel macht deutlich, dass ein Kontostand allein wenig über seine spätere Kaufkraft aussagt. Eine Krisenvorsorge sollte daher nicht nur Zahlen sammeln, sondern die Abhängigkeit von einer Währung und einer Verwahrstelle sichtbar machen.
Der Lastenausgleich in Deutschland begann 1952. Er zog die Hälfte des Vermögens heran, zahlbar über Jahrzehnte und abgesichert über das Grundbuch. Das war ein staatlicher Zugriff auf Vermögen, nicht bloß eine Änderung des Bargeldzugangs. Für die heutige Einordnung ist wichtig, historische Maßnahmen nicht mit aktuellen Regeln gleichzusetzen. Sie zeigen jedoch, dass auch Immobilien und Grundbesitz Teil politischer Entscheidungen sein können.
Devisen waren ebenfalls Gegenstand staatlicher Kontrolle. Eine deutsche Notverordnung führte 1931 eine Devisenbewirtschaftung ein. Ausländische Zahlungsmittel durften danach nur noch über die Reichsbank gehandelt werden. Das deutsche Gesetz über die Devisenbewirtschaftung von 1935 stellte Erwerb und Verfügung über Gold unter Genehmigungsvorbehalt. Ungenehmigte Ausfuhr von Gold und Wertpapieren galt auch bei Fahrlässigkeit als Bannbruch.
Ein weiterer bekannter Fall betrifft die Vereinigten Staaten: Executive Order 6102 verpflichtete natürliche Personen 1933, bestimmte Goldbestände bis zum 1. Mai 1933 abzuliefern. Der Fall zeigt, dass Sachwerte nicht automatisch vor staatlichen Eingriffen schützen. Zugleich unterscheiden sich Länder, Rechtsordnungen und historische Lagen. Ein Ratgeber sollte solche Beispiele erklären, nicht als sichere Vorhersage für die Zukunft darstellen.
Was folgt daraus praktisch? Erstelle eine Übersicht deiner Vermögensstruktur. Markiere darin Währung, Verwahrort, Zugriffsweg und mögliche Abhängigkeiten. Ergänze einen Plan, wie deine Familie handlungsfähig bleibt, falls eine einzelne Zahlungsquelle ausfällt. Prüfe außerdem, welche Werte kurzfristig für die Versorgung gebraucht werden und welche langfristig gebunden sind. So kannst du informiert handeln, statt aus historischen Ereignissen pauschale Schlüsse zu ziehen.
Geldhelden
Geldhelden hilft dir, Fragen zum Vermögensschutz und zu alternativen Zugriffswegen strukturiert einzuordnen. Wenn du deine Vermögensaufteilung prüfen und verschiedene Risiken besser verstehen möchtest, findest du passende Lerninhalte in der Geldschutz-Akademie und der Freiheits-Akademie. Für Fragen zu digitalen Vermögenswerten gibt es außerdem die Krypto-Akademie.
Suchst du Orientierung zu deiner persönlichen Ausgangslage, kann die Freiheits-Call Beratung ein nächster Schritt sein. Geldhelden bietet allgemeine Information und Begleitung, aber keine individuelle Finanz-, Rechts- oder Steuerberatung. Für konkrete Entscheidungen zu deiner Situation ziehst du qualifizierte Fachleute hinzu. Bei Auslandskonten beachtest du zudem geltende Meldepflichten und den automatischen Informationsaustausch (AIA).
Wenn du deine nächsten Schritte zum Vermögensschutz besprechen möchtest, melde dich unverbindlich bei Geldhelden.
Mach aus Überlegungen einen persönlichen Plan
Der nächste Schritt muss keine große Veränderung sein. Lege zuerst fest, welche Entscheidung du als Nächstes treffen möchtest: Zugriffswege ordnen, die Verteilung deines Vermögens überdenken oder deine Familie in die Planung einbeziehen. Eine tragfähige Krisenvorsorge für das eigene Vermögen entsteht durch klare Prioritäten und nachvollziehbare Entscheidungen.
Halte deine Überlegungen schriftlich fest. Notiere, welches Ziel jeder Vermögensbaustein erfüllen soll und welche Bedingungen dagegen sprechen. So kannst du spätere Änderungen bewusster beurteilen, statt auf jede neue Schlagzeile spontan zu reagieren. Bei rechtlichen oder steuerlichen Fragen brauchst du qualifizierte Beratung. Allgemeine Informationen ersetzen keine individuelle Prüfung deiner Situation.
Wenn du deine nächsten Schritte in Ruhe weiterentwickeln möchtest, informiere dich über die Webinare zur Vermögensvorsorge. Nimm dir die Zeit, die verschiedenen Möglichkeiten an deinen Zielen auszurichten. Ein durchdachter Anfang zählt.
Häufige Fragen zur Vermögensvorsorge
Was gehört für einen Vermögenden zur Krisenvorsorge?
Zur Vorsorge gehören liquide Mittel, unterschiedliche Anlageformen und ein Plan für den Zugriff darauf. Entscheidend ist nicht allein die Zahl der Vermögenswerte, sondern ob sie unabhängig voneinander funktionieren. Ein Wertpapierdepot und mehrere Konten bei derselben Bank können beispielsweise weiterhin von ähnlichen technischen oder institutionellen Abläufen abhängen. Notiere zu jeder Position Zweck, Verwahrort und Zugriffsmöglichkeit. So erkennst du Abhängigkeiten, bevor du etwas umschichtest.
Ist Gold im Kriegsfall wirklich sicher?
Nein, Gold ist auch im Kriegsfall nicht automatisch sicher. Der Preis kann schwanken, ein Verkauf kann schwierig sein und die Aufbewahrung birgt eigene Risiken. Physisches Gold ist zudem nicht dasselbe wie ein Wertpapier auf Gold. Überlege deshalb, welche Funktion Gold in deiner Vermögensstruktur erfüllen soll und wie du im Bedarfsfall darauf zugreifen würdest. Ein einzelner Sachwert ersetzt keine breite Vorsorge.
Ist mein Geld auf der Bank im Kriegsfall sicher?
Ein Krieg ändert nicht automatisch alle Regeln für Bankguthaben. Die gesetzliche Einlagensicherung verspricht jedoch keinen jederzeitigen Zugriff. Sie schützt erfasste Einlagen innerhalb ihrer Grenzen; technische Störungen oder behördliche Maßnahmen betreffen eine andere Frage. Halte deshalb deine Kontodaten und Bankkontakte verfügbar und plane einen alternativen Zahlungsweg. Vermeide Überweisungen aus Angst, denn sie können neue Risiken und Fehler verursachen.
Muss ich mein Depot umbauen, wenn ein Krieg ausbricht?
Nein, ein Kriegsausbruch allein ist kein sachlicher Grund für einen hektischen Umbau des Depots. Prüfe zuerst, ob deine Anlageziele, dein Zeithorizont und dein Bedarf an verfügbarem Geld weiterhin passen. Verkäufe können Verluste festschreiben und neue Kosten oder steuerliche Folgen auslösen. Wenn eine Veränderung nötig erscheint, halte schriftlich fest, welches konkrete Risiko du damit senken willst. So unterscheidest du eine geplante Anpassung von einer spontanen Reaktion.
Schützt mich ein Bankschließfach in Deutschland?
Ein Bankschließfach bietet einen anderen Aufbewahrungsort, aber keinen Schutz vor jedem Risiko. Der Zugriff kann von Öffnungszeiten, Zugang zur Filiale und deinen Schlüsseln oder Unterlagen abhängen. Ein Schließfach ersetzt außerdem kein Konto, wenn du kurzfristig Zahlungen leisten musst. Überlege für deine Planung, welche Gegenstände du dort lagerst und wie du im Notfall an sie herankommst. Bewahre wichtige Informationen nicht ausschließlich im Schließfach auf.
Sind 100.000 Euro auf dem Bankkonto sicher?
Für erfasste Einlagen gilt in Deutschland die gesetzliche Sicherungsgrenze von 100.000 Euro je Kunde und Bank. Das bedeutet nicht, dass jede Anlageform auf dem Konto gleich behandelt wird oder der Zugriff bei jeder Störung sofort möglich ist. Prüfe, welche Bank dein Guthaben tatsächlich führt und ob weitere Konten dort dazugehören. Wertpapiere, Bargeld und andere Vermögenswerte sind nicht einfach mit Bankeinlagen gleichzusetzen.
Sollte ich Bargeld zu Hause haben?
Ein begrenzter Bargeldvorrat kann nützlich sein, wenn Kartenzahlungen oder Geldautomaten vorübergehend ausfallen. Bestimme die Summe anhand der Ausgaben, die dein Haushalt kurzfristig bar begleichen müsste, und halte möglichst kleine Scheine bereit. Das Bundesamt für Bevölkerungsschutz und Katastrophenhilfe führt Bargeld in seiner Notfallcheckliste auf, nennt dafür aber keinen Betrag. Lagere das Geld diskret und so, dass berechtigte Familienmitglieder den Aufbewahrungsort kennen.
Wie sollte man Vermögen in Deutschland breit diversifizieren?
Breite Diversifikation bedeutet, Vermögen nicht nur auf verschiedene Anlagen, sondern auch auf unterschiedliche Risiken und Zugriffswege zu verteilen. Betrachte etwa Bankguthaben, Wertpapiere und Sachwerte nach ihrer jeweiligen Aufgabe. Prüfe, ob mehrere Positionen von derselben Bank, Währung, Branche oder technischen Plattform abhängen. Bei Auslandskonten gehören auch Meldepflichten und der automatische Informationsaustausch (AIA) in die Planung. Eine passende Aufteilung braucht keine pauschalen Prozentwerte.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.