Ein Firmensitz im Ausland beendet die deutsche Steuerpflicht nicht automatisch. Wenn du den Firmensitz ins Ausland verlegen willst, kommt es darauf an, wo die Geschäftsleitung tatsächlich arbeitet, ob eine Betriebsstätte in Deutschland bleibt und wo du als Unternehmer wohnst. Bei einer deutschen GmbH muss der Satzungssitz nach § 4a GmbHG im Inland liegen.
Der Gedanke, den Firmensitz ins Ausland zu verlegen, ist nachvollziehbar: Du möchtest dein Unternehmen freier aufstellen und steuerliche Folgen planbar halten. Entscheidend ist aber nicht nur die Adresse auf dem Papier. Eine weiterhin in Deutschland ansässige Geschäftsleitung oder eine deutsche Betriebsstätte kann deutsche Steuerpflichten begründen. Bei einem Einzelunternehmen spielt außerdem dein persönlicher Wohnsitz eine zentrale Rolle.
Hier erfährst du, wann Deutschland trotz einer Verlagerung ins Ausland steuerlich zuständig bleiben kann und welche Sitzformen bei GmbH und Einzelunternehmen eine Rolle spielen. Außerdem geht es um mögliche Folgen für Wirtschaftsgüter und stille Reserven sowie um Meldepflichten und den automatischen Informationsaustausch. So kannst du die entscheidenden Fragen einordnen, bevor du konkrete Schritte planst.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Bei einer GmbH sind der Satzungssitz und der Ort der tatsächlichen Geschäftsleitung zwei unterschiedliche Fragen. Eine ausländische Geschäftsadresse allein verlagert die steuerliche Zuständigkeit nicht automatisch.
- Beim Einzelunternehmen zählen neben dem Unternehmensstandort auch dein Wohnsitz und die tatsächliche Führung des Betriebs.
- Werden Wirtschaftsgüter ins Ausland überführt und verliert Deutschland dadurch Besteuerungsrechte, können stille Reserven steuerlich erfasst werden.
- Die Siebenjahresraten der persönlichen Wegzugssteuer gelten nicht automatisch für jede Steuerfolge einer Unternehmensverlagerung.
- Plane auch Meldepflichten und den automatischen Informationsaustausch (AIA) ein. Die passende Rechtsform und die tatsächlichen Abläufe sind entscheidend.
Satzungssitz einer deutschen GmbH und ausländische Geschäftsadresse
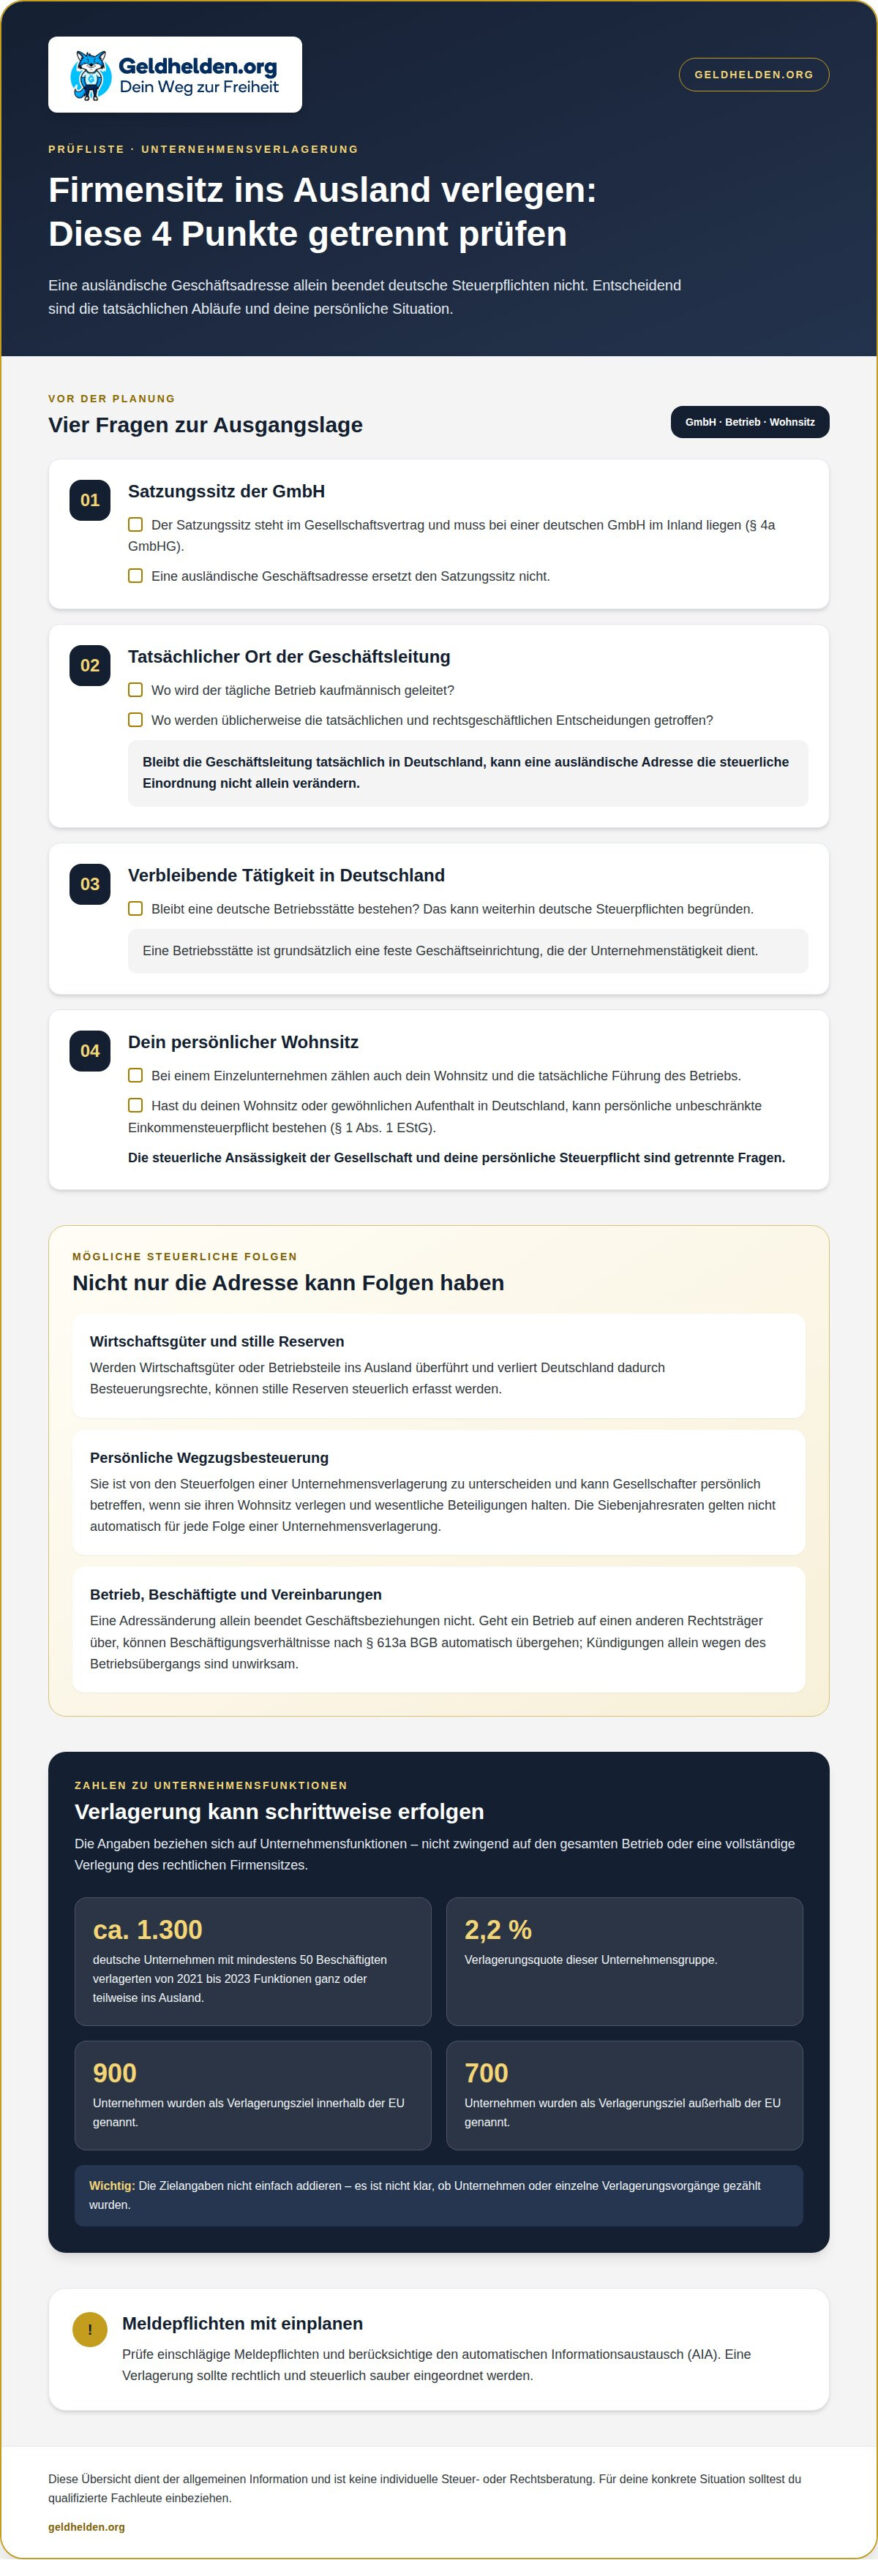
Willst du den Firmensitz ins Ausland verlegen, musst du bei einer deutschen GmbH zwischen Satzungssitz und Geschäftsadresse unterscheiden. Der Satzungssitz steht im Gesellschaftsvertrag und muss nach § 4a GmbHG im Inland liegen. Eine Adresse im Ausland ändert diese Vorgabe nicht. Sie kann aber zeigen, wo die tatsächliche Geschäftsleitung arbeitet.
Welche gesetzlichen Voraussetzungen gelten in Deutschland für die grenzüberschreitende Sitzverlegung? Nach gegenwärtigem deutschem Recht kann eine Kapitalgesellschaft ihren Satzungssitz nicht einfach ins Ausland verlegen. Der Satzungssitz einer deutschen GmbH muss gemäß § 4a GmbHG im Inland bleiben; eine ausländische Geschäftsadresse ersetzt ihn nicht.
Für die steuerliche Einordnung zählt auch, wo die Geschäftsleitung tatsächlich handelt. Maßgeblich sind unter anderem die kaufmännische Leitung des täglichen Betriebs sowie die üblichen tatsächlichen und rechtsgeschäftlichen Entscheidungen. Wird eine GmbH weiterhin von Deutschland aus geführt, ändert ein ausländischer Briefkopf daran nichts. Eine Kapitalgesellschaft mit Verwaltungssitz in der EU oder im EWR bleibt nach der dargestellten Rechtslage in Deutschland unbeschränkt steuerpflichtig.
Auch deine persönliche Steuerpflicht folgt eigenen Regeln. Hast du deinen Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland, bist du nach § 1 Abs. 1 EStG unbeschränkt einkommensteuerpflichtig. Das gilt unabhängig davon, ob die GmbH eine ausländische Adresse nutzt. Wohnsitz des Gesellschafters und steuerliche Ansässigkeit der Gesellschaft sind daher getrennt zu prüfen.
Welche Auswirkungen hat die Sitzverlegung auf Beschäftigte, Verträge, Gläubiger und Kunden? Eine Adressänderung allein beendet bestehende Geschäftsbeziehungen nicht; entscheidend sind die konkrete Umstrukturierung und die jeweiligen Vereinbarungen. Geht ein Betrieb auf einen anderen Rechtsträger über, gehen Beschäftigungsverhältnisse nach § 613a Abs. 1 Satz 1 BGB automatisch auf den Erwerber über; Kündigungen allein wegen des Betriebsübergangs sind nach § 613a Abs. 4 BGB unwirksam.
Die steuerlichen Folgen können über die laufende Besteuerung hinausgehen. Werden Wirtschaftsgüter oder Betriebsteile ins Ausland überführt und verliert Deutschland dadurch Besteuerungsrechte, können stille Reserven erfasst werden. Das betrifft Wertsteigerungen, die noch nicht in der Bilanz sichtbar sind. Bei Kapitalgesellschaften kann zudem Liquidationsbesteuerung nach § 11 KStG greifen, wenn die unbeschränkte Steuerpflicht in Deutschland endet.
Die Wegzugsbesteuerung ist davon zu unterscheiden: Sie kann Gesellschafter persönlich betreffen, wenn sie ihren Wohnsitz verlegen und wesentliche Beteiligungen halten. Eine niedrige Besteuerung im Sinne des § 8 Abs. 5 AStG liegt nach dem Bundesministerium der Justiz bei einer Ertragsteuerbelastung von weniger als 15 % vor. Diese Schwelle kann für die Prüfung ausländischer Strukturen relevant sein, ersetzt aber nicht die Einordnung des Einzelfalls.
Ein deutscher Betrieb kann nach deinem Wegzug weitergeführt werden, etwa wenn eine Betriebsstätte in Deutschland bestehen bleibt. Eine Betriebsstätte ist grundsätzlich eine feste Geschäftseinrichtung, die der Unternehmenstätigkeit dient. Dadurch können weiterhin deutsche Steuerpflichten entstehen. Plane außerdem einschlägige Meldepflichten und den automatischen Informationsaustausch (AIA) ein.
Ordne vor einer Veränderung vier Punkte getrennt: Satzungssitz, tatsächlicher Ort der Geschäftsleitung, verbleibende deutsche Betriebsstätten und deine persönliche Ansässigkeit. So wird sichtbar, ob lediglich die Geschäftsadresse wechselt oder ob Vermögen, Funktionen und steuerliche Rechte tatsächlich ins Ausland verlagert werden.
Zahlen und Fakten: Wie viele Unternehmen verlagern tatsächlich?
Von 2021 bis 2023 verlagerten rund 1.300 deutsche Unternehmen mit mindestens 50 Beschäftigten Unternehmensfunktionen ganz oder teilweise ins Ausland. Die Verlagerungsquote dieser Gruppe betrug 2,2 %. Dabei geht es um Funktionen, nicht zwingend um den gesamten Betrieb oder den rechtlichen Sitz. Die Zahlen beantworten daher nicht direkt, wie viele Unternehmen ihren Firmensitz vollständig verlagert haben. Sie zeigen aber, dass eine Auslandsverlagerung auch schrittweise erfolgen kann.
Als Ziel innerhalb der EU wurden 900 Unternehmen genannt, als Ziel außerhalb der EU 700. Diese Angaben beschreiben Zielrichtungen für Verlagerungen von Unternehmensfunktionen. Sie sollten nicht einfach zu einer Gesamtzahl addiert werden, wenn unklar ist, ob Unternehmen oder einzelne Verlagerungsvorgänge gezählt wurden. Für deine Planung ist die Unterscheidung praktisch: Eine Funktion kann ins Ausland wechseln, während andere Teile des Betriebs in Deutschland weiterarbeiten.
Bei Gesellschaftern ist zudem der persönliche Wegzug von der betrieblichen Verlagerung zu trennen. § 6 AStG betrifft natürliche Personen mit wesentlichen Beteiligungen an Kapitalgesellschaften, wenn ihre unbeschränkte Steuerpflicht durch Aufgabe des Wohnsitzes oder gewöhnlichen Aufenthalts endet. Eine betriebliche Umstrukturierung löst nicht automatisch denselben Vorgang aus. Entscheidend ist, wer seinen Wohnsitz verlegt, welche Beteiligung gehalten wird und ob Deutschland Besteuerungsrechte verliert.
Die Wegzugsbesteuerung soll Wertsteigerungen von Anteilen erfassen, wenn Deutschland nach dem Wegzug kein Besteuerungsrecht mehr an einem späteren Verkauf hat. Unter bestimmten Voraussetzungen kann der Anteil deshalb so behandelt werden, als wäre er zum gemeinen Wert veräußert worden. Ein tatsächlicher Verkauf muss dafür nicht stattgefunden haben. Buchwert oder ursprüngliches Stammkapital sagen allein wenig über den maßgeblichen Anteilswert aus.
Für die Einordnung des Unternehmenswerts zählen die wirtschaftlichen Verhältnisse und die mit den Anteilen verbundenen Rechte. Wertvolle Vermögensgegenstände oder Ertragsaussichten können den gemeinen Wert beeinflussen. Daraus lässt sich keine pauschale Steuerhöhe ableiten. Führe vor dem Wegzug Beteiligungsverhältnisse, vorhandene Bewertungen und den geplanten Zeitpunkt der Veränderung zusammen. So lässt sich besser unterscheiden, ob eine persönliche Wegzugssteuer oder eine andere Unternehmenssteuer zu prüfen ist.
Die Siebenjahresraten nach § 6 Abs. 4 AStG gelten für die persönliche Wegzugssteuer und dürfen nicht auf jede Steuer einer Unternehmensverlagerung übertragen werden, wie das Bundesministerium der Justiz festhält. Entstrickungsfolgen für betriebliche Wirtschaftsgüter folgen eigenen Regeln. Die Trennung zwischen persönlichem Wegzug und Unternehmensverlagerung ist auch bei der Einordnung internationaler Vermögensstrukturen wichtig, denn sie führt zu unterschiedlichen Fragen über Beteiligungen, Unternehmenswerte und deutsche Besteuerungsrechte.
Sitzverlegung eines Einzelunternehmens ins Ausland
Bei einem Einzelunternehmen hängen dein persönlicher Wegzug und die Verlagerung des Betriebs eng zusammen. Entscheidend sind der Zeitpunkt, die steuerliche Behandlung betrieblicher Wirtschaftsgüter und mögliche deutsche Steuerrechte.
Sitzverlegung in EU, EWR und Drittstaaten
Der Zielstaat beeinflusst, welche steuerlichen und organisatorischen Regelungen bei der Sitzverlegung greifen. Innerhalb der EU oder des EWR gelten andere grenzüberschreitende Rahmenbedingungen als in einem Drittstaat. Für dich zählt besonders, ob Deutschland sein Besteuerungsrecht an betrieblichen Wirtschaftsgütern behält. Wird es ausgeschlossen oder beschränkt, kann eine Entstrickung entstehen. § 4 Abs. 1 EStG ist dafür bei Einzelunternehmen relevant.
Bei der Überführung eines Wirtschaftsguts ins Ausland kann das deutsche Steuerrecht eine Veräußerung zum gemeinen Wert annehmen. Gemeint ist der Wert, der unter gewöhnlichen Marktbedingungen erzielt werden könnte. So können stille Reserven steuerlich erfasst werden, obwohl kein tatsächlicher Verkauf stattgefunden hat. Die konkrete Folge hängt davon ab, welche Wirtschaftsgüter übertragen werden und ob Deutschland ihre späteren Gewinne weiterhin besteuern darf.
Zeitpunkt und Planung des Wegzugs
Der Zeitpunkt bestimmt, welchem Zeitraum Betriebsergebnisse und überführte Wirtschaftsgüter steuerlich zugeordnet werden. Wann du den deutschen Betrieb beendest oder im Ausland neu gründest, hängt von den Umständen deines Einzelfalls ab. Es gibt dafür keine pauschale Frist oder allgemeingültige Empfehlung. Lass das geplante Vorgehen fachlich prüfen und mit den tatsächlichen Abläufen abstimmen.
Erfasse vor dem Umzug die Werte der Wirtschaftsgüter, offene Forderungen, laufende Verträge und den Zeitpunkt der tatsächlichen Geschäftsverlagerung. Eine qualifizierte steuerliche und rechtliche Beratung kann klären, welche Folgen sich aus dem Zielland, dem verbleibenden deutschen Betrieb und deiner persönlichen Ansässigkeit ergeben. So lassen sich Übergänge und mögliche Steuerfolgen frühzeitig einordnen.
Rechtsformen für eine Sitzverlegung
Ein Einzelunternehmen ist keine von dir getrennte Kapitalgesellschaft: Du führst den Betrieb als natürliche Person. Deshalb müssen dein Wohnsitz und der Ort der betrieblichen Tätigkeit gemeinsam betrachtet werden. Bleibst du in Deutschland ansässig, kann deine persönliche unbeschränkte Steuerpflicht fortbestehen. Auch ausländische Geschäftsaktivitäten schließen deutsche Steuerpflichten nicht automatisch aus.
Für Kapitalgesellschaften gelten andere Regeln als für Einzelunternehmen. Eine deutsche GmbH kann ihren Satzungssitz nicht einfach ins Ausland verlegen. Bei einem Einzelunternehmen stehen dagegen die Verlagerung des Betriebs und die steuerliche Behandlung seiner Wirtschaftsgüter im Mittelpunkt. Die Rechtsform entscheidet mit, welche Schritte infrage kommen und welche deutschen Besteuerungsrechte berührt werden.
Melde-, Register- und Dokumentationspflichten
Melde- und Registerpflichten hängen von der Rechtsform und den Anforderungen im Zielland ab. Für bestimmte Rechtsformen ist dort eine Eintragung in das nationale Handelsregister erforderlich. In Deutschland können Auslandsbeziehungen nach § 138 AO anzeigepflichtig sein. Die Dokumentation sollte insbesondere tatsächliche Verlagerungen und außergewöhnliche Geschäftsvorfälle nachvollziehbar festhalten.
Welche Schritte, Fristen und Notartermine erforderlich sind, richtet sich nach dem konkreten Vorgang und dem Recht des Ziellands. Eine pauschale Abfolge lässt sich nicht für jedes Einzelunternehmen festlegen. Auch die Kosten für Beratung, Registereintrag oder eine Gründung im Ausland unterscheiden sich nach Zielland und benötigten Leistungen; ohne diese Angaben lassen sich keine belastbaren Eurobeträge ableiten. Kläre vor dem Wechsel, welche Anmeldungen, Unterlagen und Termine dein Vorhaben tatsächlich erfordert.
Unterschied zwischen statutarischem Sitz und Verwaltungssitz
Der statutarische Sitz ist der Ort, den eine Gesellschaft in ihrer Satzung festlegt. Der Verwaltungssitz bezeichnet dagegen den Ort, an dem die Unternehmensleitung tatsächlich handelt. Beide Orte können auseinanderfallen. Diese Unterscheidung ist wichtig, weil eine formale Adresse allein nicht zeigt, wo die maßgeblichen Entscheidungen getroffen werden.
Bei der Bestimmung des Verwaltungssitzes zählt der Alltag der Geschäftsführung: Wo werden laufende Geschäfte gelenkt? Wo werden regelmäßig Verträge vorbereitet und abgeschlossen? Wo trifft die Leitung kaufmännische Entscheidungen? Maßgeblich sind die tatsächlichen Abläufe und rechtsgeschäftlichen Handlungen des gewöhnlichen Geschäftsbetriebs. Eine ausländische Geschäftsadresse bildet diese Abläufe nicht automatisch ab.
Auch ein Doppelbesteuerungsabkommen kann die Ansässigkeit einer Gesellschaft nach eigenen Regeln bestimmen. Für eine Gesellschaft mit Geschäftsleitung im Vereinigten Königreich kann Artikel 4 Abs. 3 des Doppelbesteuerungsabkommens mit Großbritannien relevant sein; danach kann ihre Ansässigkeit in England liegen. Das zeigt, warum Satzung, tatsächliche Leitung und Abkommensregeln getrennt betrachtet werden müssen.
Die Unterscheidung wirkt sich außerdem auf die Gewinnzuordnung aus. Bleiben Beschäftigte und wesentliche Funktionen in Deutschland, während einzelne Leitungsaufgaben ins Ausland wechseln, muss die tatsächliche Aufteilung nachvollziehbar sein. Bei grenzüberschreitenden Geschäften zwischen verbundenen Unternehmen verlangt § 1 AStG fremdübliche Bedingungen. Das heißt: Die vereinbarten Bedingungen sollen denen zwischen unabhängigen Unternehmen entsprechen.
Eine Verlagerung kann auch Unternehmenswerte betreffen, die nicht als körperliche Gegenstände sichtbar sind. Dazu zählen etwa Patente, Marken oder der Firmenwert, also der Wert immaterieller Vorteile eines Unternehmens. Werden solche Werte oder die dazugehörigen Funktionen übertragen, kann ihre steuerliche Bewertung wichtig werden. Eine Bewertung sollte deshalb erkennen lassen, welche Vermögenswerte und Aufgaben an den jeweiligen Standorten verbleiben oder neu angesiedelt werden.
Für eine nachvollziehbare Dokumentation kannst du die Entscheidungswege nach Themen ordnen: laufende Geschäftsführung, wichtige Verträge, Personalverantwortung und Vermögensverwaltung. Halte fest, wer Entscheidungen trifft und wo sie tatsächlich umgesetzt werden. Protokolle, klare Zuständigkeiten und zeitnahe Aufzeichnungen zu außergewöhnlichen Geschäftsvorfällen können die Struktur verständlicher machen. Eine bloße Änderung der Geschäftsadresse erklärt diese Punkte nicht.
Auch die Unternehmensbewertung sollte zur tatsächlichen Struktur passen. Werden Funktionen, Chancen und Risiken gemeinsam verlagert, können sie als zusammengehöriges Paket relevant sein. Unterlagen zu Vermögenswerten, Personalaufgaben und Entscheidungsbefugnissen sollten deshalb dieselbe Aufteilung abbilden. So lässt sich nachvollziehen, ob sich nur die formale Anschrift geändert hat oder ob Leitung und wirtschaftliche Tätigkeit tatsächlich verlagert wurden.
Welche Rechtsformen können ihren Firmensitz ins Ausland verlegen?
Die passende Rechtsform hängt davon ab, ob du allein tätig bist, mit Partnern zusammenarbeitest oder eine eigenständige Gesellschaft führst. Ein Einzelunternehmen ist eng mit dir als Person verbunden. Bei einer Kapitalgesellschaft oder Genossenschaft steht dagegen ein eigener Rechtsträger im Mittelpunkt. Diese Unterschiede beeinflussen, welche Strukturänderung infrage kommt.
Bei Personengesellschaften sind die Beteiligten und die betriebliche Tätigkeit besonders wichtig. Eine Verlagerung kann einzelne Wirtschaftsgüter, einen Betriebsteil oder den gesamten Betrieb betreffen. Werden Funktionen oder Vermögen verschoben, müssen die steuerlichen Folgen gesondert beurteilt werden. Der Vorgang ist nicht automatisch eine Sitzverlegung des Rechtsträgers. Entscheidend ist, ob das Unternehmen als bestehende Einheit fortgeführt oder im Ausland neu aufgestellt wird.
Für genossenschaftlich organisierte Unternehmen kommt neben nationalen Formen auch die Europäische Genossenschaft (SCE) in Betracht. Sie muss über eine Mindestkapitalausstattung von 30.000 Euro verfügen und in Deutschland in das Genossenschaftsregister eingetragen werden. Das unterscheidet sie von einer bloßen Niederlassung einer ausländischen Gesellschaft. Die Rechtsform bringt eigene Anforderungen mit, die bei der Wahl der grenzüberschreitenden Struktur berücksichtigt werden sollten.
Auch eine Europäische Gesellschaft (SE) ist nicht einfach eine deutsche GmbH mit neuem Namen. Bei ihrer Gründung muss eine Vereinbarung zwischen Geschäftsleitung und Arbeitnehmervertretung über Beteiligung sowie Information und Konsultation der Beschäftigten bestehen. Für Unternehmen mit Beschäftigten ist das ein wichtiger zusätzlicher Prüfpunkt. Die Rechtsformwahl betrifft damit nicht nur Eigentümer und Steuern, sondern kann auch die Mitwirkung der Belegschaft einbeziehen.
Eine ausländische Gesellschaft kann außerdem neu gegründet werden, während ein deutscher Betrieb oder eine deutsche Niederlassung weiterbesteht. Dann müssen die Funktionen beider Einheiten sauber voneinander abgegrenzt werden. Bei Geschäften zwischen verbundenen Unternehmen verlangt § 1 AStG fremdübliche Bedingungen. Eine Unternehmensstruktur ist deshalb nicht allein nach dem Gründungsstaat zu beurteilen, sondern auch nach tatsächlicher Tätigkeit, Vermögen und Geschäftsbeziehungen.
Für den Vergleich hilft eine einfache Leitfrage: Soll derselbe Rechtsträger fortbestehen, soll nur ein Teil der Tätigkeit wechseln oder soll eine neue Gesellschaft entstehen? Diese Wege haben unterschiedliche organisatorische und steuerliche Folgen. Ein Webinar zu ausländischen Unternehmensformen kann die Unterschiede zwischen einer neuen Gesellschaft und einer bestehenden Betriebsstruktur verständlicher machen. Die konkrete Gestaltung sollte anschließend mit qualifizierten Fachleuten geprüft werden.
Geldhelden
Geldhelden unterstützt dich dabei, internationale Unternehmensstrukturen und ihre Bedeutung für deine finanzielle Freiheit besser einzuordnen. Wenn du über eine Auslandsfirma nachdenkst oder verschiedene Wege der Vermögensstrukturierung abwägst, kann der Freiheit Call helfen, deine Fragen und nächsten Themen zu sortieren. Die Freiheits-Akademie und die Geldschutz-Akademie vermitteln ergänzende Grundlagen zu finanzieller Freiheit und Vermögensschutz.
Wichtig ist die klare Grenze: Geldhelden bietet keine individuelle Rechts- oder Steuerberatung und ist weder Finanzberater noch Bank oder Versicherung. Außerdem verkauft Geldhelden keine eigenen Anlageprodukte. Für die konkrete Sitzverlegung, ihre steuerlichen Folgen und Meldepflichten brauchst du qualifizierte Fachleute, die deine Situation beurteilen. So verbindest du allgemeine Orientierung mit einer fachlichen Prüfung deiner tatsächlichen Struktur.
Wenn du deine nächsten Schritte in Ruhe besprechen möchtest, kannst du den Freiheit Call bei Geldhelden nutzen.
Lege den nächsten Schritt bewusst fest
Bevor du den Firmensitz ins Ausland verlegst, sollte die Wahl einer Adresse nicht dein erster Schritt sein. Lege zunächst fest, welches Ziel du verfolgst: eine neue operative Präsenz, eine andere Gesellschaftsstruktur oder mehr Bewegungsfreiheit für dich. Diese Entscheidung gibt Gesprächen mit Fachleuten eine klare Richtung und hilft, mögliche Folgen für den Betrieb und deine private Planung auseinanderzuhalten.
Auch deine finanzielle Bildung gehört zur Vorbereitung. Die Freiheits-Akademie, Geldschutz-Akademie und Krypto-Akademie von Geldhelden bieten Lernangebote zu verschiedenen Aspekten finanzieller Freiheit und des Vermögensschutzes. Sie ersetzen keine individuelle Rechts- oder Steuerberatung. Lass konkrete Folgen und Pflichten von qualifizierten Fachleuten prüfen. Beziehe dabei auch Meldepflichten und den automatischen Informationsaustausch (AIA) in deine Planung ein.
Du musst nicht alle Fragen auf einmal lösen. Ein klar umrissenes Vorhaben ist ein guter Anfang. Besprich dein Vorhaben mit Geldhelden und gehe den nächsten Schritt informiert und mit einem klaren Blick auf deine Möglichkeiten an.
Häufige Fragen zur Sitzverlegung ins Ausland
Betriebsstättenproblematik: Wann bleibt ein Steueranknüpfungspunkt in Deutschland?
Ein deutscher Steueranknüpfungspunkt bleibt bestehen, wenn hier weiterhin eine Betriebsstätte oder ein ständiger Vertreter tätig ist. Eine Betriebsstätte ist nach § 12 AO grundsätzlich eine feste Geschäftseinrichtung, die dem Betrieb dient. Ein ständiger Vertreter kann nach § 13 AO ebenfalls steuerlich relevant sein. Beispiel: Ein Unternehmen führt seine Auslandsgeschäfte von einem dauerhaft genutzten Büro in Deutschland aus. Auch Gewinne aus dieser Tätigkeit können hier steuerpflichtig bleiben.
Muss man im Gründungsland wohnen?
Die Gründung einer Gesellschaft und dein persönlicher Wohnsitz sind unterschiedliche Fragen. Für eine Europäische Gesellschaft müssen Satzungssitz und Hauptverwaltung im selben EU-Land liegen; daraus folgt keine persönliche Wohnsitzpflicht für Gesellschafter. Dein eigener Wohnsitz kann aber deine persönliche Steuerpflicht in Deutschland beeinflussen. Trenne deshalb bei der Planung die Ansässigkeit der Gesellschaft, den Ort der Geschäftsleitung und deinen Lebensmittelpunkt.
Verhindern EU, EWR oder ein Doppelbesteuerungsabkommen die Besteuerung?
Nein, weder die Zugehörigkeit zur EU oder zum EWR noch ein Doppelbesteuerungsabkommen schließen eine Besteuerung in Deutschland automatisch aus. Eine Kapitalgesellschaft mit Verwaltungssitz innerhalb der EU oder des EWR kann in Deutschland unbeschränkt steuerpflichtig bleiben. Ein Abkommen ordnet Besteuerungsrechte zwischen Staaten zu, hebt aber nicht jede Steuerpflicht auf. Auch deutsche Betriebsstätten und Meldepflichten können relevant bleiben. Beziehe außerdem den automatischen Informationsaustausch (AIA) in die Planung von Auslandsstrukturen ein.
Wann sind § 1 AStG und eine Funktionsverlagerung zu prüfen?
§ 1 AStG wird wichtig, wenn verbundene Unternehmen oder nahestehende Personen grenzüberschreitend miteinander Geschäfte machen. Die Bedingungen müssen dem Fremdvergleich standhalten, also Bedingungen entsprechen, die unabhängige Unternehmen vereinbaren würden. Eine Funktionsverlagerung ist gesondert zu prüfen, wenn eine betriebliche Aufgabe samt Chancen, Risiken und zugehörigen Bestandteilen ins Ausland wechselt. Beispiel: Nicht nur Personal, sondern auch Kundenbeziehungen und Entscheidungsbefugnisse werden übertragen.
Was ist die Wegzugsbesteuerung?
Die Wegzugsbesteuerung kann dich als natürliche Person treffen, wenn du deinen deutschen Wohnsitz aufgibst und wesentlich an einer Kapitalgesellschaft beteiligt bist. Nach § 6 AStG kann Deutschland bestimmte Anteile so behandeln, als wären sie zum gemeinen Wert verkauft worden, obwohl kein Verkauf stattgefunden hat. Dadurch können bislang nicht realisierte Wertsteigerungen steuerlich relevant werden. Eine persönliche Wegzugsbesteuerung ist von Steuern zu unterscheiden, die unmittelbar aus der Verlagerung des Unternehmens entstehen.
Wie funktioniert die Sitzverlegung einer GmbH oder AG in einen EU-Mitgliedstaat?
Eine deutsche GmbH kann ihren Satzungssitz nicht einfach ins EU-Ausland verlegen. Ein grenzüberschreitender Formwechsel nach § 333 UmwG ist ein eigener gesellschaftsrechtlicher Weg; eine Verschmelzung nach §§ 305 ff. UmwG überträgt Vermögen und Verbindlichkeiten auf einen anderen Rechtsträger. Eine Europäische Gesellschaft kann ihren Sitz innerhalb der EU verlegen, wenn die dafür geltenden Voraussetzungen eingehalten werden. Welche Möglichkeit passt, hängt von Rechtsform und konkretem Vorhaben ab.
Welche steuerlichen Folgen hat die Verlegung des Firmensitzes aus Deutschland?
Die Folgen können persönliche Wegzugsbesteuerung, Entstrickung oder bei einer Kapitalgesellschaft Liquidationsbesteuerung umfassen. Entstrickung bedeutet, dass Deutschland Besteuerungsrechte an Wirtschaftsgütern verliert oder diese eingeschränkt werden. Dann kann eine Bewertung zum gemeinen Wert relevant sein. Endet die unbeschränkte Steuerpflicht einer Körperschaft, kann außerdem § 11 KStG greifen. Welche Folgen entstehen, hängt davon ab, wer verlagert wird, welche Wirtschaftsgüter betroffen sind und welche deutschen Besteuerungsrechte fortbestehen.
Wann bleibt trotz ausländischem Firmensitz eine Steuerpflicht oder Betriebsstätte in Deutschland bestehen?
Eine deutsche Steuerpflicht kann fortbestehen, wenn die tatsächliche Geschäftsleitung oder eine feste betriebliche Einrichtung weiterhin in Deutschland liegt. Auch ein Unternehmer, der in Deutschland wohnt, kann persönlich unbeschränkt einkommensteuerpflichtig bleiben, obwohl sein Betrieb eine ausländische Adresse nutzt. Prüfe deshalb die tatsächlichen Abläufe: Wo werden regelmäßig Entscheidungen getroffen? Welche Räume dienen dauerhaft dem Betrieb? Wer vertritt das Unternehmen vor Ort? Diese Umstände sagen mehr aus als die Anschrift allein.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.