Eine Strategie, mit der du Immobilien im Ausland kaufen willst, beginnt bei der Finanzierung: Deutsche Banken verlangen dafür meist 30-40 % Eigenkapital; die Zinsen liegen typischerweise 0,5-2 % über denen für Immobilien in Deutschland. Auch eine in Deutschland gelegene Immobilie kann als Sicherheit gefragt sein. Plane deshalb nicht nur den Kaufpreis, sondern auch Finanzierungsspielraum und laufende Kosten ein.
Der Wunsch nach einem Ferienhaus, einem Alterswohnsitz oder einer Kapitalanlage ist nachvollziehbar. Doch ein attraktives Angebot sagt noch nichts darüber aus, wem die Immobilie tatsächlich gehört, welche Belastungen darauf liegen oder ob die geplante Nutzung erlaubt ist. Kläre diese Punkte, bevor du eine Anzahlung leistest.
Hier erfährst du, wie du die Finanzierung strukturierst und Kaufnebenkosten sowie laufende Abgaben einplanst. Außerdem geht es darum, Angebote einzuordnen, Eigentum und mögliche Belastungen zu prüfen und steuerliche Folgen in Deutschland und im Kaufland mitzudenken. Auch Meldepflichten und der automatische Informationsaustausch über Finanzkonten sind bei einer grenzüberschreitenden Investition relevant. So kannst du deine Entscheidung mit mehr Klarheit und weniger blinden Flecken treffen.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Trenne die Frage, wie lange du dich im Kaufland aufhältst, von der steuerlichen Ansässigkeit. Beides kann unterschiedlichen Regeln folgen.
- Lass Eigentum, bestehende Belastungen und Vertretungsbefugnisse vor einer verbindlichen Zusage prüfen.
- Beurteile ein Angebot anhand deines Kaufmotivs: Feriennutzung, Alterswohnsitz und Kapitalanlage stellen unterschiedliche Anforderungen an Lage und laufende Kosten.
- Kalkuliere zusätzlich zum Kaufpreis Kaufnebenkosten von 5-15 % ein und berücksichtige auch laufende Abgaben und Verwaltung.
- Beziehe mögliche Steuerfolgen in Deutschland und im Kaufland sowie Meldepflichten und den automatischen Informationsaustausch über Finanzkonten in deine Planung ein.
Checkliste: Was sollten Sie vor dem Kauf einer Auslandsimmobilie prüfen?
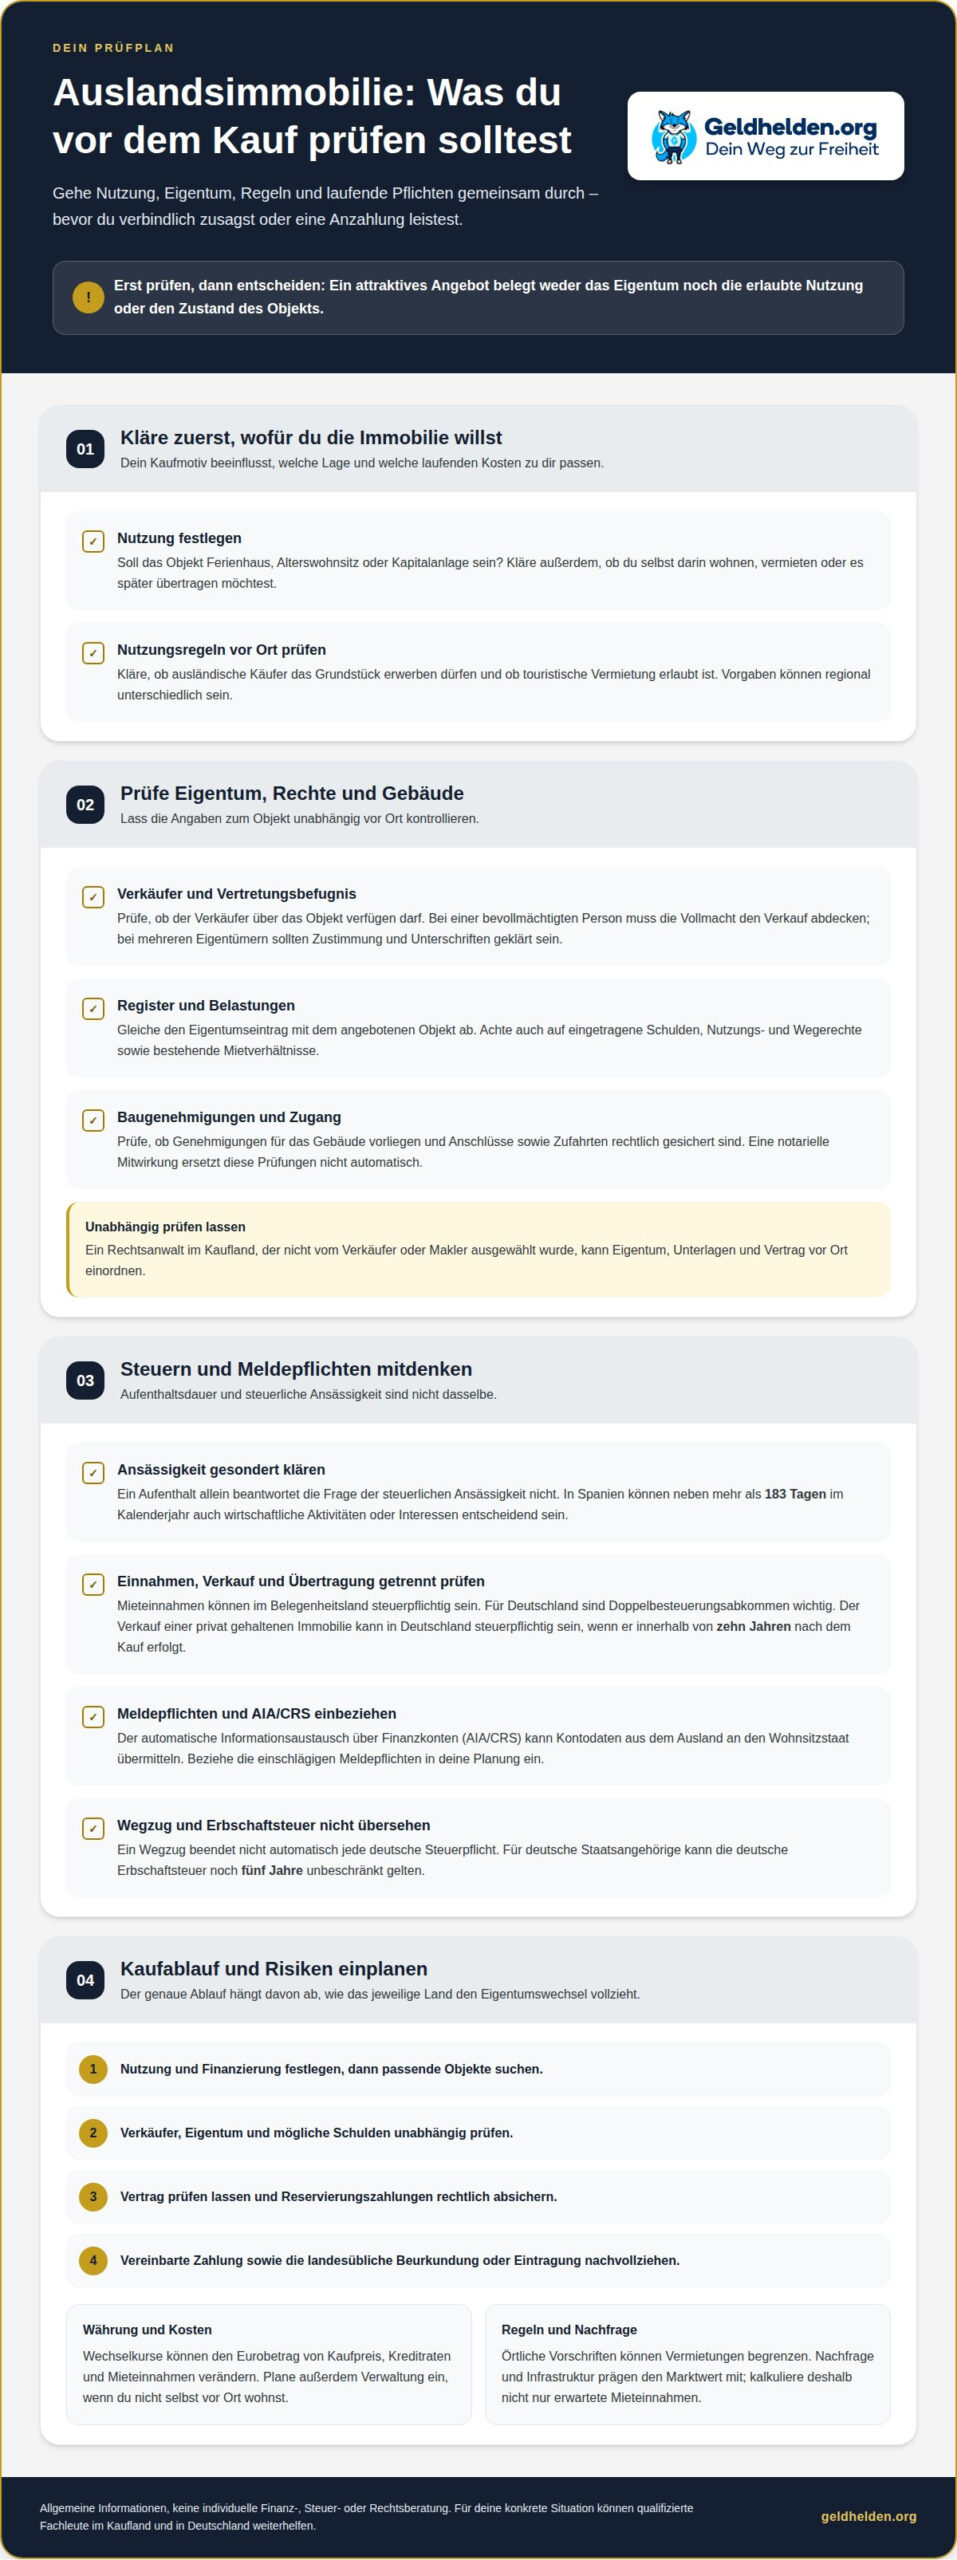
Vor dem Kauf solltest du Nutzung, Finanzierung, Eigentum und Steuern gemeinsam betrachten. Kläre zuerst, ob du das Objekt selbst nutzen, vermieten oder später vererben möchtest.
Steuerliche Ansässigkeit und Pflichten
Der Wohnsitz beschreibt, wo du lebst; die steuerliche Ansässigkeit bestimmt, welches Land dich nach seinen Regeln steuerlich behandelt. Ein Aufenthalt allein beantwortet diese Frage nicht: In Spanien können neben mehr als 183 Tagen im Kalenderjahr auch wirtschaftliche Aktivitäten oder Interessen entscheidend sein.
Welche steuerlichen Folgen hat eine Auslandsimmobilie in Deutschland und im Kaufstaat? Mieteinnahmen können im Belegenheitsland steuerpflichtig sein; für Deutschland sind Doppelbesteuerungsabkommen wichtig. Der Verkauf einer privat gehaltenen Immobilie kann in Deutschland steuerpflichtig sein, wenn er innerhalb von zehn Jahren nach dem Kauf erfolgt, so das Bundesministerium der Justiz.
Auch ein Wegzug beendet nicht automatisch jede deutsche Steuerpflicht: Laut Bundesministerium der Justiz kann die deutsche Erbschaftsteuer für deutsche Staatsangehörige noch fünf Jahre unbeschränkt gelten. Prüfe deshalb Einkommen, Vermietung und spätere Übertragung getrennt. Der automatische Informationsaustausch über Finanzkonten, kurz AIA oder CRS, kann Kontodaten aus dem Ausland an den Wohnsitzstaat übermitteln.
Rechts- und Steuervorschriften im Kaufstaat
Die Regeln im Kaufstaat bestimmen, welche Steuern, Eigentumsrechte und Nutzungsvorgaben für das Objekt gelten. Sie können sich innerhalb eines Landes regional unterscheiden. Ein möglicher Steuervorteil ist deshalb nur relevant, wenn du auch die Bedingungen und laufenden Pflichten kennst.
Vergleiche die Behandlung von Mieteinnahmen, Verkaufsgewinnen und Eigentumsübertragungen mit den deutschen Vorgaben. Ein Doppelbesteuerungsabkommen kann regeln, welchem Staat Besteuerungsrechte zustehen und wie eine Doppelbelastung vermieden wird. Es beseitigt nicht automatisch alle Pflichten in beiden Ländern.
Prüfe außerdem, ob ausländische Käufer das betreffende Grundstück erwerben dürfen und welche Regeln für touristische Vermietung gelten. In Spanien solltest du vor einer Anzahlung eine aktuelle „nota simple“ einsehen und die Vorgaben der autonomen Region und Gemeinde zur Nutzung prüfen.
Kaufschritte bis zum Grundbucheintrag
Der Kauf führt von der Suche über Vertragsprüfung und Zahlung bis zur Eintragung ins Grundbuch. Welche Stelle den Eigentumswechsel vollzieht, hängt vom Land ab.
Welche Schritte sind beim Immobilienkauf im Ausland von der Suche bis zum Grundbucheintrag nötig? Lege zuerst Nutzung und Finanzierung fest, suche passende Objekte und prüfe Verkäufer, Eigentum sowie mögliche Schulden. Danach folgen Vertragsprüfung, die vereinbarte Zahlung und die landesübliche Beurkundung oder Eintragung.
In vielen Ländern ist ein Notar für den rechtskräftigen Kauf und den Grundbucheintrag erforderlich. Eine unabhängige anwaltliche oder notarielle Prüfung vor Ort hilft, Vertragsbegriffe und Vollmachten in der Landessprache richtig einzuordnen.
Risiken und lokale Besonderheiten
Wechselkurse können den Eurobetrag von Kaufpreis, Kreditraten und Mieteinnahmen verändern. Politische Veränderungen, örtliche Vorschriften und eine schwankende Nachfrage können ebenfalls die geplante Nutzung beeinflussen.
Welche Risiken bestehen durch Wechselkurse, politische Lage, Vermietung und lokale Immobilienmärkte? Wechselkursbewegungen verändern die Kosten in Euro. Örtliche Regeln können Vermietungen begrenzen, während Nachfrage und Infrastruktur den Marktwert mitprägen. Kalkuliere deshalb nicht nur erwartete Mieteinnahmen.
Notar, Makler und Immobilienverwaltung übernehmen je nach Land unterschiedliche Aufgaben. Eine notarielle Mitwirkung ersetzt etwa in Spanien weder die Prüfung bei Gemeinde und Register noch eine eigenständige Gebäudebegutachtung. Lass Reservierungszahlungen rechtlich absichern und plane die Verwaltung ein, wenn du das Objekt nicht selbst bewohnst.
Eigentum, Belastungen und Vertretungsbefugnisse kontrollieren
Ein ansprechendes Objekt ist noch kein sicherer Kauf. Entscheidend ist, ob der Verkäufer darüber verfügen darf, welche Rechte Dritter bestehen und ob Gebäude und Nutzung rechtlich zusammenpassen. Lass diese Punkte vor einer verbindlichen Zusage unabhängig vor Ort prüfen.
Beauftrage dafür einen unabhängigen Rechtsanwalt im Kaufland, der nicht vom Verkäufer oder Makler ausgewählt wurde. Die Prüfung sollte Eigentümerstellung, Grundbucheintrag und Vertretungsbefugnisse umfassen. Handelt ein Bevollmächtigter, muss die Vollmacht den Verkauf tatsächlich abdecken. Bei mehreren Eigentümern sollte außerdem klar sein, wer zustimmen und unterschreiben muss.
Wichtig sind auch Belastungen und Rechte Dritter. Dazu gehören beispielsweise eingetragene Schulden, Nutzungsrechte, Wegerechte oder bestehende Mietverhältnisse. Sie können beeinflussen, ob du das Haus frei nutzen oder vermieten kannst. Lass deshalb nicht nur den Kaufvertrag prüfen: Eigentumsregister und weitere einschlägige Unterlagen müssen zum angebotenen Objekt passen.
Prüfe auch, ob für das Gebäude Baugenehmigungen vorliegen und Anschlüsse sowie Zufahrten rechtlich gesichert sind. Ein schöner Anbau hilft wenig, wenn die Genehmigung fehlt oder ein Zugang über fremdes Grundstück ungeklärt ist. In Spanien ersetzt die notarielle Mitwirkung weder die zusätzlichen Prüfungen bei Gemeinde und Register noch eine eigenständige Gebäudebegutachtung.
Lege vor der Finanzierung fest, ob du selbst einziehst, das Haus als Ferienimmobilie nutzt oder Mieteinnahmen erzielen willst. Davon hängt ab, welche Rechte und Unterlagen besonders wichtig sind. Bei geplanter Vermietung gehören bestehende Mietverträge, vereinbarte Kündigungsrechte und örtliche Nutzungsvorgaben in die Prüfung. Erwartete Mieteinnahmen ersetzen keine gesicherten Eigentumsrechte.
Auch die Finanzierung muss zum persönlichen Lebensmodell passen. Deutsche Banken finanzieren Auslandsimmobilien meist nur bei einem Eigenkapitalanteil von 30-40 Prozent; für die Finanzierung kann eine deutsche Immobilie als Sicherheit verlangt werden. Die Zinsen liegen typischerweise 0,5-2 Prozent über deutschen Immobilienzinsen. Rechne deshalb nicht allein mit dem Kaufpreis, sondern auch mit Rücklagen für Instandhaltung und Zeiten ohne Mieteinnahmen.
Wenn du deine Planung zu Kaufpreis, Eigenkapital und Nutzung weiter strukturieren möchtest, können die Geldhelden-Webinare ein nächster Schritt sein. So kannst du deine offenen Fragen ordnen und die nächsten Entscheidungen bewusst angehen.
Wie finde ich seriöse Immobilienangebote im Ausland?
Ein seriöses Angebot passt zu deinem Kaufmotiv und lässt sich anhand nachvollziehbarer Angaben beurteilen. Entscheide deshalb zuerst, ob du eine Ferienimmobilie, einen Alterswohnsitz oder eine Kapitalanlage suchst. Diese Ziele stellen unterschiedliche Anforderungen an Lage, Nutzung, Finanzierung und Verwaltung. Eine Wohnung nahe am Strand kann sich für Ferien eignen, aber nicht automatisch als dauerhafter Wohnsitz oder Vermietungsobjekt.
Eine gute Strategie, Immobilien im Ausland zu kaufen, beginnt mit klaren Suchkriterien. Prüfe zunächst, ob das angebotene Objekt noch verfügbar ist. Datenbanken von Agenturen können bereits verkaufte oder nicht mehr verfügbare Immobilien enthalten. Gleiche Exposé, Standort und aktuelle Angaben ab. Eine Beschreibung als Ferienwohnung klärt nicht automatisch, ob du dort dauerhaft wohnen oder touristisch vermieten darfst.
Für die Eigennutzung zählen Erreichbarkeit, Infrastruktur und Alltagstauglichkeit. Bei einem geplanten Alterswohnsitz solltest du auch medizinische Versorgung, Einkaufsmöglichkeiten und Wege außerhalb der Hauptsaison berücksichtigen. Betrachte den Standort nicht nur während eines Urlaubs. Eine Wohnung, die im Sommer bequem erreichbar ist, kann im Winter andere Anforderungen an Verkehr und Versorgung stellen.
Bei einer Kapitalanlage stehen mögliche Mieteinnahmen und der laufende Aufwand im Mittelpunkt. Überlege, wer die Vermietung vor Ort organisiert und wie oft du selbst im Objekt sein möchtest. Feriennutzung und Vermietung können miteinander konkurrieren, wenn deine bevorzugten Aufenthaltszeiten zugleich stark nachgefragt sind. Deine Strategie, Immobilien im Ausland zu kaufen, sollte deshalb festlegen, welche Nutzung Vorrang hat.
Ferien- und Skiimmobilien erfordern einen genauen Blick auf Saison und Lage. Bei einem Objekt in einer Skiregion zählen die Erreichbarkeit im Winter, die örtliche Infrastruktur und Zeiten mit geringerer Nachfrage. An der Küste können Klima und saisonale Besucherströme andere Schwerpunkte setzen. Das Mietpotenzial hängt vom konkreten Standort ab, nicht allein vom Ländernamen oder einer schönen Aussicht.
Vor dem Kauf einer Ferienimmobilie solltest du die örtlichen Regeln zur touristischen Vermietung klären. Ob sie zulässig ist, richtet sich nach dem Standort; nötige Genehmigungen oder Registrierungen können je nach Gemeinde und Region unterschiedlich sein. In Spanien sind neben landesweiten Vorgaben auch die Regeln der autonomen Region und Gemeinde relevant. Beziehe die erlaubte Nutzung ein, bevor erwartete Mieteinnahmen deine Entscheidung prägen.
Welche Kosten entstehen beim Kauf einer Auslandsimmobilie?
Der Aufwand endet nicht beim Kaufpreis: Steuern, Vertragsgestaltung und spätere Übertragung können die Gesamtkosten beeinflussen. Bulgarien, Rumänien und Albanien sind Beispiele für Länder mit häufig günstigeren Immobilienangeboten. Daraus lässt sich kein allgemein bestes Land für Renditen ableiten: Lage, Vermietungsregeln, Nachfrage und laufender Aufwand prägen das Ergebnis.
Welche Länder bieten derzeit die besten Immobilienpreise und Renditen für ausländische Käufer? Bulgarien, Rumänien und Albanien kommen bei günstigeren Angeboten infrage. Eine verlässlich beste Rendite lässt sich keinem Land pauschal zuordnen. Entscheidend sind das konkrete Objekt, die Nutzung und die örtlichen Bedingungen.
Auch die Erwerbsberechtigung hängt vom Land und der Immobilie ab. Ausländer können in Malta oder England Immobilien erwerben. In der Türkei gelten gesetzliche Voraussetzungen und Einschränkungen, etwa für bestimmte Gebiete und Grundstücksarten. Welche Vorgaben greifen, hängt also nicht allein von deiner deutschen Staatsangehörigkeit ab.
In welchen Ländern dürfen deutsche Staatsbürger problemlos Immobilien kaufen? Für Malta und England nennt die Länderübersicht einen möglichen Erwerb durch Ausländer; „problemlos“ gilt jedoch nicht pauschal. Prüfe für jedes Objekt die örtlichen Beschränkungen, den Kaufvertrag und die anfallenden Pflichten, bevor du dich bindest.
Bei einer Investition in den USA spielt auch die Rechtsform eine Rolle. Du kannst eine Immobilie direkt als Privatperson halten oder eine Gesellschaft dazwischenschalten. Eine US-Corporation unterliegt eigenen steuerlichen Regeln; auch ausländische Gesellschaften mit US-Immobilieneinkommen können zusätzliche Steuerfolgen auslösen. Entscheidend sind Eigentümer, Nutzung, laufende Einnahmen und geplanter Verkauf. Prüfe die Struktur daher vor dem Kauf und nicht erst beim Weiterverkauf.
Für Europa ist außerdem der Erbfall relevant. Nach der EU-Erbrechtsverordnung gilt grundsätzlich das Recht des Staates, in dem der Erblasser zuletzt gewöhnlich gelebt hat. Das kann von der Lage der Immobilie abweichen. Deutschland hat nur mit wenigen Staaten Erbschaftsteuerabkommen; ausländische Erbschaftsteuer kann nach § 21 ErbStG angerechnet werden, wobei diese Anrechnung nicht jede Konstellation abdeckt, laut Bundesministerium der Justiz.
Eine Immobilie in Spanien kann Fragen des dortigen Eigentumsrechts und der deutschen Steuerfolgen aufwerfen. Berücksichtige beim Kauf nicht nur die Erwerbsabgaben, sondern auch mögliche Steuern auf Mieteinnahmen, Verkauf und spätere Übertragung. Ein Doppelbesteuerungsabkommen kann Besteuerungsrechte ordnen, beseitigt aber nicht automatisch alle Pflichten. Meldepflichten und der automatische Informationsaustausch über Finanzkonten gehören ebenfalls in die Planung.
Hol dir für grenzüberschreitende Fragen unabhängige fachliche Unterstützung im Kaufstaat und in Deutschland. Eine Beratung sollte die geplante Rechtsform, steuerliche Behandlung und Erbfolge gemeinsam betrachten. So kannst du die Kaufentscheidung an der tatsächlichen Nutzung und den geltenden Regeln ausrichten, statt nur auf einen niedrigen Angebotspreis zu reagieren.
Kaufnebenkosten und laufende Abgaben kalkulieren
Wie unterscheiden sich Kaufnebenkosten, Steuern und laufende Kosten je nach Land? Sie hängen unter anderem von der örtlichen Steuerordnung, dem Vertragsablauf und der Nutzung ab. Als grobe Orientierung sollten Käufer in Deutschland zusätzlich 5-15 % des Kaufpreises für Kaufnebenkosten einplanen.
Behandle diese Spanne als Planungsrahmen, nicht als festen Satz für jedes Land. Beim Erwerb können Steuern und Gebühren für Beurkundung, Registereintrag oder Verwaltung anfallen. Auch ein Makler kann Kosten verursachen. Welche Kosten gelten und wer sie trägt, richtet sich nach dem Kaufvertrag und den Regeln vor Ort. Lass sie vor der Unterschrift getrennt ausweisen.
Auch Dokumente verursachen Aufwand und Kosten. Unterlagen müssen häufig in die Landessprache des Kauflandes oder ins Deutsche übersetzt und oft beglaubigt werden. Plane dafür Zeit und Ausgaben ein, besonders wenn mehrere Eigentümer, Vollmachten oder Nachweise beteiligt sind. Eine Übersetzung hilft nur, wenn sie den Anforderungen des Verfahrens entspricht. Welche Unterlagen beim Erwerb nötig sind, bestimmen die rechtlichen Vorgaben des Landes.
- Beim Kauf: Erfasse Steuern, Maklerkosten, Beurkundung, Register und Dokumente.
- Bei der Finanzierung: Berücksichtige mögliche Gebühren und Wechselkurskosten bei Zahlungen in anderer Währung.
- Nach dem Erwerb: Plane örtliche Abgaben, Verwaltung und Instandhaltung ein.
Nach dem Kauf endet die Kalkulation nicht. Wiederkehrende Abgaben können vom Standort und der Art der Nutzung abhängen. Bei einer vermieteten Wohnung kommen Verwaltungsaufwand und mögliche Instandsetzungen hinzu. Bei einem Ferienobjekt können außerdem Kosten entstehen, wenn es längere Zeit leer steht. Erstelle getrennte Annahmen für Eigennutzung und Vermietung. Behandle erwartete Mieteinnahmen nicht als sicheren Ausgleich für laufende Ausgaben.
Steuern gehören ebenfalls in die laufende Planung. Mieteinnahmen können im Land der Immobilie steuerpflichtig sein; deutsche Pflichten und ein Doppelbesteuerungsabkommen können die Behandlung beeinflussen. Der automatische Informationsaustausch über Finanzkonten, AIA beziehungsweise AEOI, ist relevant, wenn du ein ausländisches Bankkonto für Mieteinnahmen nutzt. Plane rechtmäßige Meldungen ein und lass die steuerliche Einordnung grenzüberschreitend beurteilen.
Ein praktischer Schritt: Erstelle für jedes Objekt eine Übersicht mit Kaufpreis, einmaligen Nebenkosten, jährlichen Abgaben und möglichen Reparaturen. Trenne Eurobeträge von Zahlungen in Fremdwährung, damit Wechselkursbewegungen sichtbar bleiben. Vergleiche anschließend die Gesamtausgaben mit deinem geplanten Nutzungsmodell. So erkennst du, ob die Investition auch dann tragbar bleibt, wenn die Wohnung zeitweise keine Miete einbringt.
Wenn du deine Planung zu Kaufkosten, Finanzierung und laufenden Pflichten vertiefen möchtest, findest du in den Geldhelden-Webinaren einen passenden nächsten Schritt.
Geldhelden
Geldhelden hilft dir, eine Auslandsimmobilie als Teil deiner Vermögensplanung einzuordnen. Wenn du Finanzierung, Nutzung und Risiken gemeinsam betrachten möchtest, bieten die Freiheits-Akademie und die Geldschutz-Akademie passende Lernangebote. Im Freiheit Call kannst du deine persönliche Ausgangslage und die nächsten Fragen und Entscheidungen mit einem Freiheits-Experten strukturieren.
Geldhelden ist keine klassische Finanzberatung, keine Bank und keine Versicherung. Wir geben keine Rechts- oder Steuerberatung. Gerade bei Eigentumsverhältnissen, Steuern im Kaufstaat oder grenzüberschreitenden Meldepflichten brauchst du für deine konkrete Situation qualifizierte Fachleute. So bleibt deine Entscheidung informiert und an deinen eigenen Zielen ausgerichtet.
Wenn du deine nächsten Schritte zur Auslandsimmobilie sortieren möchtest, melde dich gern bei Geldhelden.
Mach aus der Planung einen klaren nächsten Schritt
Bevor du dich festlegst, bring deine Entscheidung in eine klare Reihenfolge: Was muss vor einer Reservierung geklärt sein, welche Unterlagen brauchst du und welche Bedingungen müssen erfüllt sein, bevor Geld fließt? So wird aus der Idee ein überprüfbarer Plan. Eine durchdachte Strategie, um Immobilien im Ausland zu kaufen, lässt außerdem Raum für einen Stopp, wenn sich Finanzierung, Nutzung oder persönliche Ziele ändern.
Setze dir dafür eigene Entscheidungspunkte. Plane zum Beispiel erst weiter, wenn Finanzierung und Gesamtkosten nachvollziehbar sind, und unterschreibe erst, wenn du Vertrag und Eigentumsfragen verstanden hast. Für verbindliche rechtliche und steuerliche Fragen brauchst du qualifizierte Beratung. Das nimmt dir die Entscheidung nicht ab, gibt dir aber eine bessere Grundlage dafür.
Wenn du deinen nächsten Schritt in Ruhe strukturieren und deine Vermögensplanung weiterdenken möchtest, nimm am passenden Geldhelden-Webinar teil. Du bestimmst das Tempo und triffst die Entscheidung selbst. Mit klaren Kriterien wird aus einer großen Auslandsinvestition ein Vorhaben, das du bewusst angehen kannst.
Häufige Fragen zum Immobilienkauf im Ausland
Wie lässt sich eine Auslandsimmobilie finanzieren?
Du kannst Eigenkapital, einen Kredit im Kaufland oder eine Finanzierung über eine deutsche Bank kombinieren. Angaben wie 30-40 % Eigenkapital oder 0,5-2 % höhere Zinsen lassen sich nicht pauschal ansetzen: Die Bedingungen hängen vom Einzelfall und der Bank ab. Als Sicherheit kann eine in Deutschland gelegene Immobilie verlangt werden. Kalkuliere außerdem Wechselkursbewegungen ein, wenn Kredit oder Kaufpreis in einer anderen Währung vereinbart sind.
Immobilie in Frankreich kaufen: Was musst du beachten?
Beim Kauf in Frankreich solltest du neben dem Angebotspreis Erwerbsabgaben, Vertragskosten und laufende Ausgaben erfassen. Dieser Wert ist keine Gesamtkalkulation: Zustand, Lage und Nutzung verändern den Finanzbedarf. Lass Kaufvertrag und Eigentumsunterlagen vor einer verbindlichen Zusage prüfen. Je nach Verfahren können Dokumente Übersetzungen oder Beglaubigungen erfordern.
Muss eine Auslandsimmobilie in Deutschland versteuert werden?
Das hängt unter anderem davon ab, ob du Mieteinnahmen erzielst oder das Objekt verkaufst. Mieteinnahmen können im Land der Immobilie steuerpflichtig sein; ein Doppelbesteuerungsabkommen kann die Besteuerungsrechte zwischen den Staaten ordnen. Der Gewinn aus dem Verkauf einer privat gehaltenen Auslandsimmobilie kann in Deutschland steuerpflichtig sein, wenn der Verkauf innerhalb von zehn Jahren nach Anschaffung erfolgt, so das Bundesministerium der Justiz. Auch der automatische Informationsaustausch über Finanzkonten ist relevant.
Darf ich eine Auslandsimmobilie als Ferienwohnung vermieten?
Nicht automatisch. Ob touristische Vermietung erlaubt ist, richtet sich nach dem konkreten Standort und den örtlichen Vorgaben. Prüfe, ob Genehmigungen oder Registrierungen erforderlich sind, bevor du erwartete Mieteinnahmen in deine Kalkulation aufnimmst. In Spanien können neben landesweiten Bestimmungen auch Regeln der autonomen Region und Gemeinde gelten. Eine Erlaubnis an einem Standort sagt daher nichts über eine andere Gemeinde aus.
Welche Strategie eignet sich für den Kauf als Kapitalanlage oder zur Eigennutzung?
Wähle zuerst dein Hauptziel und richte danach Lage, Finanzierung und Objekt aus. Für die Eigennutzung zählen persönliche Erreichbarkeit und Alltagstauglichkeit. Bei einer Kapitalanlage stehen mögliche Mieteinnahmen, Verwaltung und Zeiten ohne Vermietung im Fokus. Wenn du beides planst, lege fest, wann du selbst nutzen und wann du vermieten möchtest. Eine Ferienwohnung in der Hauptsaison kann sonst mit deinen eigenen Aufenthaltsplänen kollidieren.
Welche rechtlichen Regeln gelten für ausländische Immobilienkäufer im Zielland?
Die Erwerbsregeln richten sich nach dem jeweiligen Land und können bestimmte Gebiete oder Grundstücksarten betreffen. In der Türkei gelten für ausländische natürliche Personen gesetzliche Voraussetzungen und Beschränkungen, unter anderem für bestimmte Gebiete und Besitzarten. Ausländer können laut den Länderinformationen Immobilien in Malta oder England erwerben. Kläre vor der Kaufzusage, welche Beschränkungen für deine Staatsangehörigkeit und das konkrete Objekt gelten.
Wie finanziert man eine Immobilie im Ausland und welche Banken bieten passende Kredite?
Passende Kreditgeber hängen vom Kaufland, der Immobilie, deinem Einkommen und den verfügbaren Sicherheiten ab. Angaben wie 30-40 % Eigenkapital lassen sich nicht pauschal ansetzen; die tatsächlichen Anforderungen hängen vom Einzelfall und der Bank ab. Eine Bank kann eine Immobilie in Deutschland als Sicherheit verlangen. Eine Bank im Kaufland kann die Immobilie vor Ort bewerten. Vergleiche deshalb Kreditangebote anhand von Währung, Laufzeit, Sicherheiten und Gesamtkosten, statt nur auf den Zinssatz zu schauen.
Wie prüft man Eigentumsverhältnisse, Baugenehmigungen und Belastungen?
Lass die Unterlagen von einem unabhängigen Rechtsanwalt vor Ort prüfen. Name und Vertretungsbefugnis des Verkäufers sollten mit Registereintrag und Vertrag übereinstimmen. Kläre außerdem, ob Schulden oder Rechte Dritter bestehen und ob erforderliche Baugenehmigungen sowie Erschließung vorliegen. In Spanien kann eine aktuelle „nota simple“ Angaben zum Registereintrag liefern. Eine Gebäudebegutachtung ist davon getrennt zu betrachten.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.