Ein Auslandskonto ist kein Tarnmantel. Wenn Du ein Bankkonto im Ausland für Deutsche suchst, sollte deshalb nicht Unsichtbarkeit Dein Maßstab sein, sondern der konkrete Zweck: Möchtest Du internationale Zahlungen abwickeln, Rücklagen halten oder Dein Vermögen breiter aufstellen?
Gebühren und Funktionen sind nur ein Teil der Entscheidung. Auch Identitätsprüfung, erforderliche Unterlagen und mögliche Meldepflichten gehören dazu. Über den automatischen Informationsaustausch, kurz AIA oder AEOI, können teilnehmende Staaten bestimmte Finanzkontodaten austauschen. Ein Konto im Ausland bedeutet daher nicht automatisch, dass deutsche Behörden davon nichts erfahren. Welche steuerlichen Pflichten für Dich gelten, hängt von Deiner persönlichen Situation ab.
In diesem Artikel erfährst Du, wie Du Kontoarten nach Deinem Bedarf vergleichst, welche praktischen Fragen Du vor der Eröffnung klären solltest und wie Du Dich auf die Prüfung durch die Bank vorbereitest. Außerdem ordnen wir AIA und mögliche eigene Pflichten ein. So kannst Du die nächsten Schritte planen und offene Einzelfragen erkennen, die Du mit qualifizierten Fachleuten besprechen solltest.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Leite die Wahl des Kontos von Deinem Zweck ab: Zahlungsverkehr, Auslandsaufenthalt und Vermögensstrukturierung stellen unterschiedliche Anforderungen.
- Vergleiche beim Bankkonto im Ausland für Deutsche nicht nur Kosten, sondern auch Währung, Zahlungswege und Zugriffsmöglichkeiten.
- Bereite Identitäts- und Herkunftsnachweise vor. Welche Unterlagen nötig sind, kann je nach Anbieter und Deiner Situation variieren.
- Beziehe den automatischen Informationsaustausch (AIA/AEOI) und mögliche eigene Meldepflichten in Deine Planung ein. Ein Auslandskonto bedeutet nicht automatisch Unsichtbarkeit.
- Prüfe Verfügbarkeit, Währung und Abhängigkeit vom Institut getrennt, bevor Du ein Auslandskonto in Deine Vermögensplanung aufnimmst.
Bankkonto im Ausland für Deutsche: Welchen Zweck soll es erfüllen?
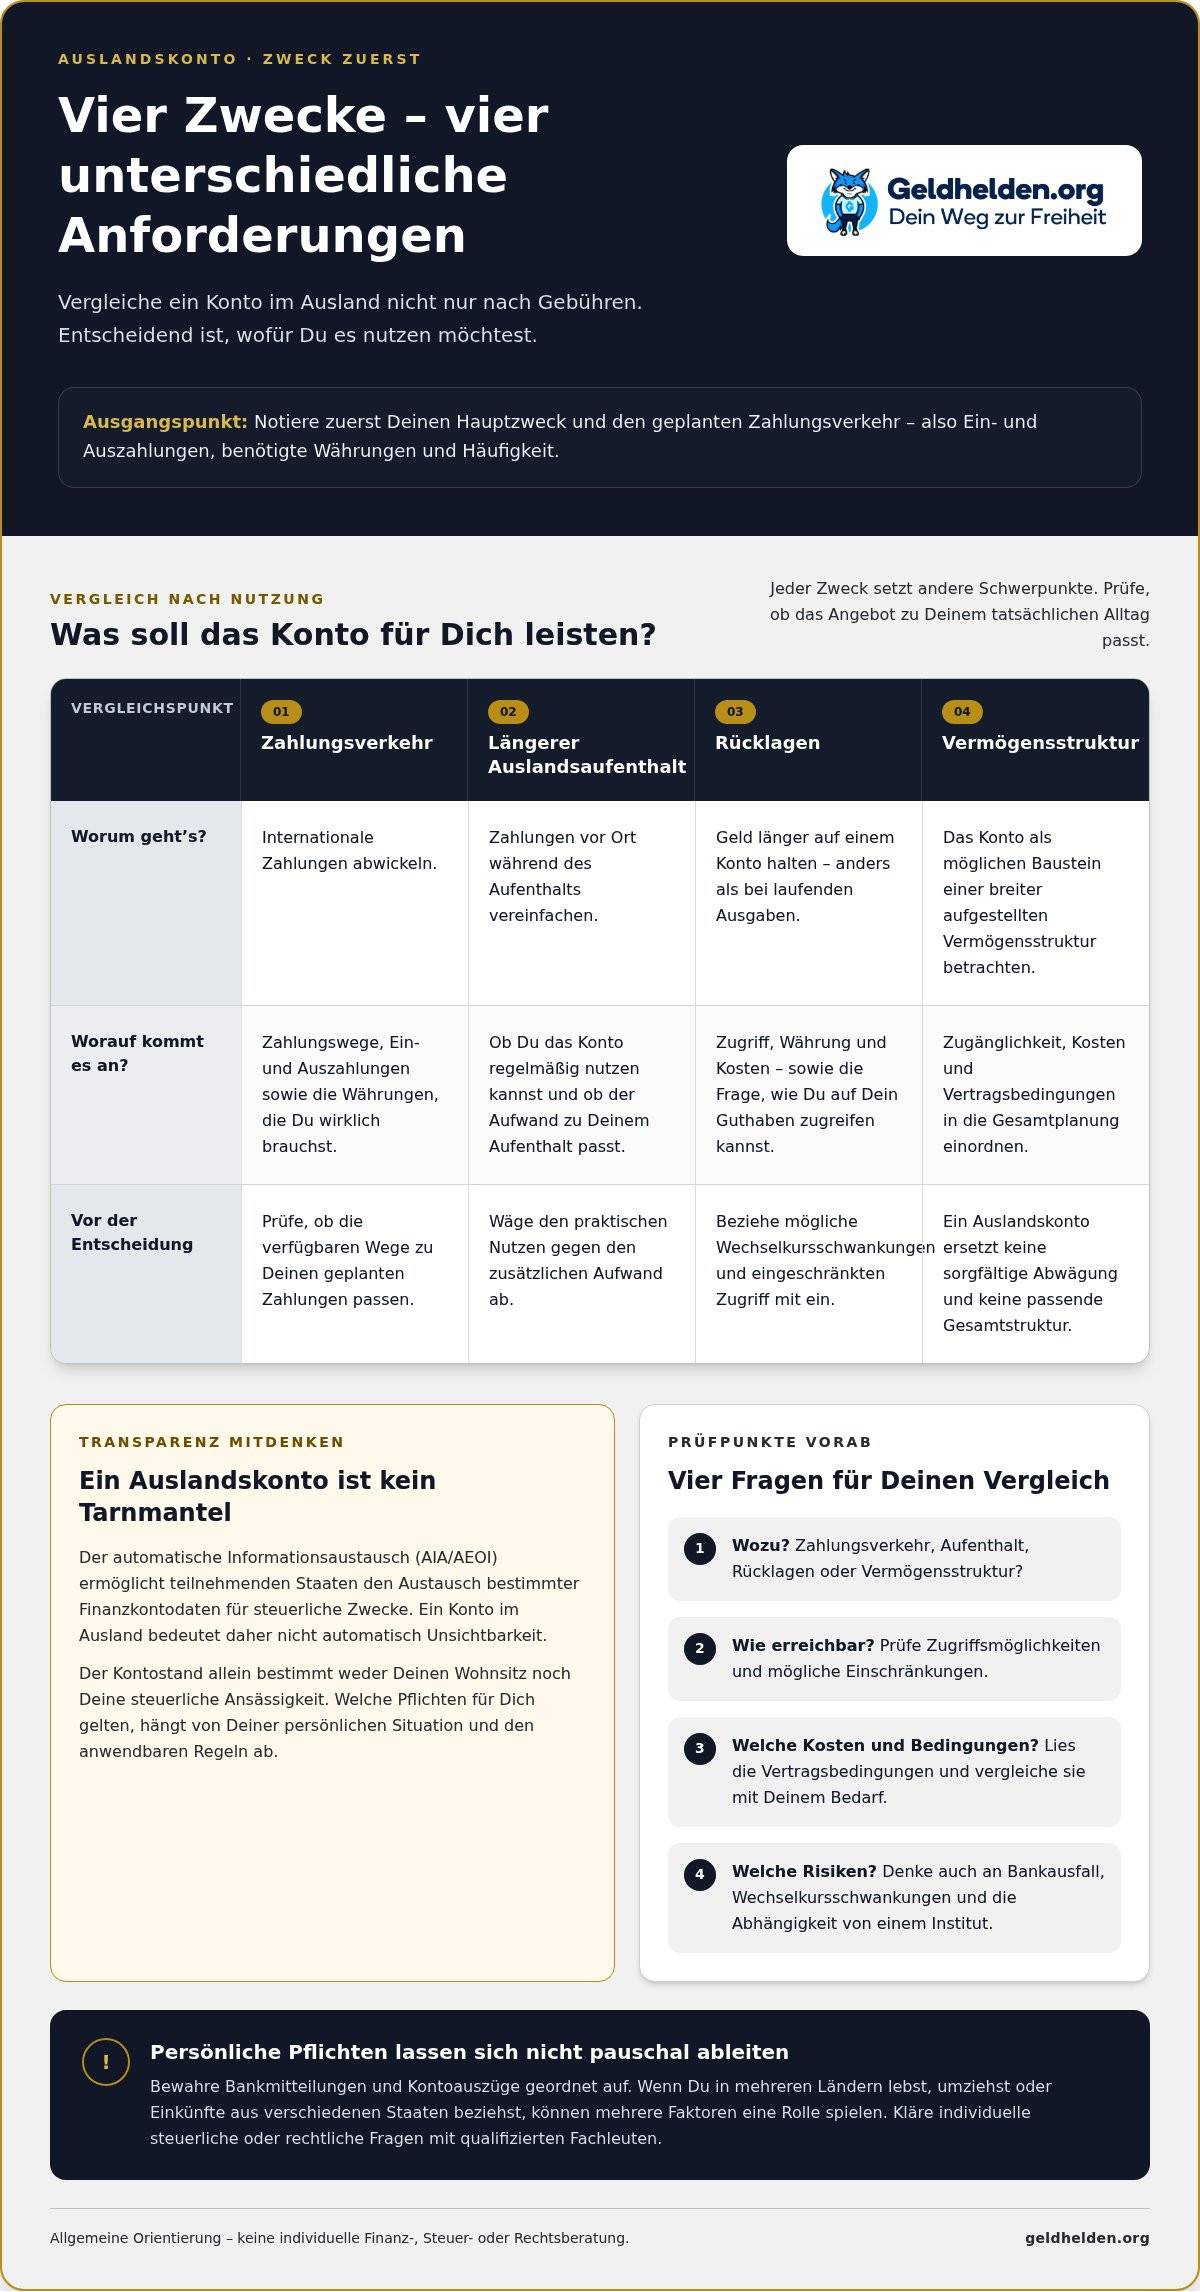
Ein Auslandskonto ist ein Konto, das bei einem Institut außerhalb Deutschlands geführt wird. Das sagt noch nichts darüber aus, ob es zu Deinem Alltag passt. Ein Bankkonto im Ausland für Deutsche kann für internationale Zahlungen, einen längeren Auslandsaufenthalt oder als Teil einer breiter aufgestellten Vermögensstruktur dienen. Diese Ziele sind verschieden und führen oft zu unterschiedlichen Anforderungen.
Beginne deshalb mit Deiner geplanten Nutzung, nicht mit einem Werbeversprechen. Ein Konto für regelmäßige Zahlungen muss im Alltag gut erreichbar sein. Bei Rücklagen sind dagegen Zugriff, Währung und Kosten besonders wichtig. Einen allgemeinen Überblick über Kontoarten und ihre Funktionen bietet die Definition und Arten von Bankkonten. Für Deinen Vergleich zählen vor allem Kontozweck, Zugänglichkeit, Kosten und klare Vertragsbedingungen.
Welche Nutzung passt zu einem Konto außerhalb Deutschlands?
Rücklagen länger auf einem Konto zu halten, ist etwas anderes als ein Girokonto für laufende Ausgaben zu nutzen. Notiere vor dem Vergleich Deinen Hauptzweck und den erwarteten Zahlungsverkehr: Welche Ein- und Auszahlungen planst Du, in welcher Währung und wie oft? So erhältst Du konkrete Kriterien, an denen Du die Angebote messen kannst.
Was ein Auslandskonto nicht automatisch leistet
Ein Konto außerhalb Deutschlands macht Dich nicht anonym. Der automatische Informationsaustausch, kurz AIA oder AEOI, ermöglicht teilnehmenden Staaten den Austausch bestimmter Finanzkontodaten für steuerliche Zwecke. Ob und welche Informationen gemeldet werden, hängt unter anderem von den geltenden Regeln und der konkreten Kontokonstellation ab. Ein ausländischer Kontostand ist daher keine Abschirmung vor Behörden oder Meldesystemen.
Auch Dein Wohnsitz ändert sich nicht allein dadurch, dass Du ein Konto im Ausland eröffnest. Ebenso entsteht dadurch nicht automatisch ein Wechsel Deiner steuerlichen Ansässigkeit. Maßgeblich sind die tatsächlichen Umstände und die jeweils anwendbaren Regeln. Welche Pflichten daraus für Dich folgen, lässt sich nicht pauschal beantworten. Kläre individuelle Fragen mit qualifizierten Fachleuten.
Ein Konto ist außerdem keine Garantie gegen Risiken. Je nach Angebot können Bankausfall, Wechselkursschwankungen, eingeschränkter Zugriff oder die Abhängigkeit von einem Institut eine Rolle spielen. Prüfe diese Punkte getrennt. Ein Auslandskonto kann ein Baustein Deiner Finanzplanung sein, ersetzt aber weder eine passende Struktur noch eine sorgfältige Abwägung.
Was ein Auslandskonto für Deutsche ändert – und was nicht
Ein Konto im Ausland verändert zunächst, bei welchem Institut Dein Geld geführt wird. Es entscheidet aber nicht allein darüber, in welchem Staat Du steuerlich ansässig bist oder welche persönlichen Pflichten für Dich gelten. Dafür kommt es auf Deine tatsächlichen Umstände und die jeweils aktuellen Regeln an. Eine Kontoeröffnung ersetzt deshalb keine Prüfung Deiner Gesamtsituation.
Trenne zwei Fragen: Welche Informationen ein Institut aufgrund geltender Vorgaben weitergeben kann und wie Deine Einkünfte persönlich steuerlich einzuordnen sind. Der automatische Informationsaustausch (AIA/AEOI) ist ein wichtiger Transparenzpunkt, aber keine individuelle steuerliche Beurteilung. Anforderungen und Abläufe können sich ändern. Prüfe sie für das konkrete Land und Konto anhand aktueller, verlässlicher Informationen.
Steuerliche Ansässigkeit und Auslandskonto auseinanderhalten
Der Ort des Kontos bestimmt für sich genommen nicht Deine steuerliche Ansässigkeit. Auch Deine Staatsangehörigkeit oder eine einzelne Adresse reicht nicht aus, um Deine persönliche Lage verlässlich abzuleiten. Wenn Du in mehreren Ländern lebst, umziehst oder Einkünfte aus unterschiedlichen Staaten beziehst, können mehrere Faktoren eine Rolle spielen.
Für ein Gespräch mit einer qualifizierten Steuerfachperson kannst Du notieren, wo Du tatsächlich lebst, welche Einkünfte Du erhältst und welche Länder beteiligt sind. So lässt sich Deine Frage gezielter prüfen, ohne aus allgemeinen Informationen eine persönliche Schlussfolgerung abzuleiten. Dieser Abschnitt bietet Orientierung, aber keine individuelle Steuer- oder Rechtsberatung.
AIA/AEOI, Transparenz und Einlagenschutz sachlich einordnen
Für Deine Planung gilt zunächst: Ausländische Konten können in den Informationsaustausch einbezogen sein. Daraus folgt nicht automatisch, wie eine Zahlung oder ein Guthaben in Deinem Fall steuerlich zu behandeln ist. Eine mögliche Datenübermittlung ist auch keine abschließende Bewertung Deiner Steuererklärung. Bewahre Bankmitteilungen und Kontoauszüge deshalb geordnet auf.
Bei offenen Fragen kommt es auf die konkrete Kontokonstellation und den aktuellen Rechtsstand an. Verlasse Dich nicht allein auf ältere Beiträge oder pauschale Aussagen über ein ganzes Land. Eine qualifizierte Fachperson kann Deine individuelle Situation einordnen; allgemeine Informationen ersetzen diese Prüfung nicht.
Auch Einlagenschutz lässt sich nicht pauschal für jedes ausländische Konto beschreiben. Die Regelungen können je nach Institut und Angebot abweichen. Lies die aktuellen Vertragsunterlagen und prüfe, welches Schutzsystem für Dein konkretes Konto gilt. Ein Schutzsystem deckt nicht automatisch sämtliche Risiken ab, etwa Probleme beim Kontozugang oder Wechselkursschwankungen. Wenn Du das Thema in den größeren Zusammenhang Deiner Finanzplanung stellen möchtest, bietet das Webinar zu Auslandskonten und Vermögensstruktur eine Möglichkeit zur vertieften Orientierung.
Auslandskonto vergleichen: Welche Funktionen und Anbieter passen?
Vergleiche Angebote nicht nach Werbewörtern oder allein danach, dass sie eine ausländische IBAN bieten. Eine IBAN sagt nichts über sämtliche Kontofunktionen aus. Entscheidend ist, ob Du damit die Zahlungen erledigen kannst, für die Du das Konto brauchst, und welche Bedingungen gelten.
Nutze diese Übersicht als erste Orientierung. Die tatsächlichen Leistungen unterscheiden sich je nach Anbieter und Vertrag. Prüfe daher die aktuellen Produktunterlagen, bevor Du Dich entscheidest.
Laufende Zahlungen: Prüfe, ob regelmäßige Ein- und Ausgänge, Überweisungen und gegebenenfalls Kartenzahlungen zu Deinem Alltag passen. Achte auch darauf, wie Du bei Fragen Unterstützung erreichst.
Aufenthalt im Ausland: Vergleiche die benötigte Währung, Zahlungswege und den Zugang zu Bargeld. Überlege, ob Du vor Ort tatsächlich mit Karte zahlen oder Geld abheben wirst.
Rücklagen: Kläre, ob das Angebot ein jederzeit zugängliches Konto oder ein Sparprodukt mit eigenen Bedingungen ist. Ein Sparprodukt ist nicht automatisch für den täglichen Zahlungsverkehr gedacht.
Zahlungen über Ländergrenzen: Prüfe, ob Überweisungen innerhalb des einheitlichen Euro-Zahlungsverkehrsraums, kurz SEPA, für Dich ausreichen oder ob Du andere Überweisungswege brauchst. Ablauf, Gebühren und Dauer können sich unterscheiden.
Kosten und Zugriff: Vergleiche mögliche Kontoführungs-, Karten-, Abhebungs- und Überweisungsgebühren sowie Kosten für den Währungsumtausch. Lies außerdem, wie der Kontozugriff funktioniert und welche Wege für Rückfragen vorgesehen sind.
Welche Kriterien im Alltag wirklich zählen
Mach den Vergleich konkret. Wenn Du monatlich Geld empfängst und damit Rechnungen bezahlst, sind zuverlässige Zahlungseingänge und passende Überweisungswege wichtiger als Funktionen, die Du kaum nutzt. Wenn Du auf Reisen Bargeld brauchst, zählen Abhebemöglichkeiten und mögliche Gebühren. Eine Karte hilft Dir nur, wenn sie für Deine geplanten Zahlungen geeignet ist.
Notiere vorab Deine regelmäßigen Zahlungen und prüfe sie Punkt für Punkt in den Angebotsunterlagen. Achte auf die Bedingungen, nicht nur auf Überschriften. Begriffe wie „kostenlos“ oder „international“ erklären allein nicht, welche Leistungen tatsächlich enthalten sind.
Kontoart, Währung und Schutz nicht verwechseln
Ein Girokonto dient typischerweise laufenden Zahlungen. Spar- und Anlageprodukte können andere Zugriffsbedingungen und Funktionen haben. Ein Zahlungsdienst kann Überweisungen oder Kartenzahlungen ermöglichen, ohne automatisch einer Bank zu entsprechen. Prüfe in den Vertragsunterlagen, wer Dein Vertragspartner ist, wie Dein Guthaben behandelt wird und welche Schutzregeln für genau dieses Angebot gelten. Die Bezeichnung allein reicht für eine belastbare Einordnung nicht aus.
Führst Du Geld in einer anderen Währung als der, in der Du Deine Ausgaben bezahlst, kann sich der Gegenwert durch Wechselkursschwankungen verändern. Berücksichtige auch Umtauschkosten und den Zeitpunkt der Umrechnung. Einlagenschutz und AIA/AEOI solltest Du ebenfalls nicht allein aus dem Sitz oder der Werbung des Anbieters ableiten. Die anwendbaren Regeln hängen von der konkreten Ausgestaltung ab und sollten anhand aktueller Unterlagen geprüft werden. So vergleichst Du ein Bankkonto im Ausland für Deutsche nach Nutzung, Anbieterrolle und Bedingungen statt nach einem einzelnen Merkmal.
Auslandskonto eröffnen: So bereitest du den Antrag strukturiert vor
Eine gute Vorbereitung beginnt nicht mit dem Onlineformular, sondern mit Deinem konkreten Bedarf. So erkennst Du früh, ob ein Angebot zu Deinen geplanten Zahlungen passt und welche Angaben die Bank verlangt. Der Ablauf kann je nach Institut und persönlicher Situation unterschiedlich sein. Eine bestimmte Eröffnungsdauer, Annahme oder Verfügbarkeit lässt sich deshalb nicht für alle Antragsteller versprechen.
Vor dem Antrag Bedarf und Unterlagen ordnen
Halte zunächst schriftlich fest, wofür Du das Konto nutzen willst. Notiere erwartete Zahlungseingänge, benötigte Währung und geplante Überweisungen. Lies anschließend die aktuellen Anbieterunterlagen. Darin steht, welche Angaben und Nachweise zur Identität und Herkunft der Gelder verlangt werden können. Die Anforderungen unterscheiden sich; eine Dokumentenliste für alle Anbieter und Situationen gibt es nicht.
- Zweck festhalten: Beschreibe knapp, ob Du laufende Zahlungen, internationale Überweisungen oder einen anderen konkreten Bedarf abdecken möchtest.
- Zahlungsabläufe notieren: Überlege, woher Einzahlungen kommen, wohin Du Geld senden willst und welche Währung Du voraussichtlich brauchst.
- Anbieterrolle prüfen: Lies, wer Dein Vertragspartner ist und ob es sich um eine Bank oder einen Zahlungsdienst handelt. Die Bezeichnung des Angebots allein erklärt nicht, welche Regeln gelten.
- Bedingungen vergleichen: Prüfe Gebührenübersicht, Währung, Zahlungswege, Zugriff und Kartenbedingungen. Achte darauf, wann Kosten für Überweisungen oder Währungsumtausch entstehen können.
- Datenschutzinformationen lesen: Informiere Dich, welche Angaben im Antragsprozess erhoben und wie sie laut Unterlagen verarbeitet werden. Berücksichtige auch die Informationen zur steuerlichen Ansässigkeit und zum AIA/AEOI.
- Antrag sorgfältig ausfüllen: Übertrage die Angaben vollständig und konsistent aus Deinen Unterlagen. Wenn eine Frage unklar ist, kläre sie mit dem Anbieter oder einer qualifizierten Fachperson, statt zu raten.
Nach der Eröffnung Kontozugang und Abläufe prüfen
Kontrolliere nach der Eröffnung den Zugang und die verfügbaren Funktionen anhand der Vertrags- und Kontounterlagen. Prüfe, wie Du Überweisungen auslöst, welche Kartenbedingungen gelten und über welche Wege Du den Kundendienst erreichst. Bewahre Kontoauszüge, Vertragsunterlagen und Mitteilungen geordnet auf. So kannst Du Abläufe und spätere Fragen nachvollziehen.
Wenn Du die Bedingungen verstanden hast, kannst Du passende Testabläufe erwägen. Das kann zum Beispiel eine kleine Überweisung sein, sofern sie zu Deinem Zweck passt und Gebühren sowie Bedingungen klar sind. Prüfe anschließend, ob der Betrag korrekt ankommt und der Ablauf Deinen Erwartungen entspricht. Nutze dafür keine Summe, deren zeitweise Nichtverfügbarkeit Dich belasten würde.
Ein Auslandskonto ist ein Baustein, keine vollständige Vermögensplanung. Wenn Du die Eröffnung in einen größeren Zusammenhang einordnen möchtest, findest Du im Webinar zu Auslandskonten und Vermögensstruktur weitere Orientierung. Individuelle rechtliche oder steuerliche Fragen solltest Du mit qualifizierten Fachleuten klären.
Dein nächster Schritt: Das Auslandskonto in die Vermögensplanung einordnen
Ein Auslandskonto ist weder automatisch sinnvoll noch grundsätzlich unnötig. Es kann zu Deiner Planung passen, wenn Du einen konkreten internationalen Zahlungsbedarf hast oder Deine Vermögensstruktur bewusst ergänzen möchtest. Entscheidend ist, was das Konto in Deinem Alltag leisten soll. Ein weiteres Konto ohne klaren Zweck bedeutet dagegen oft zusätzliche Verwaltung, mögliche Gebühren und weitere Abläufe, die Du im Blick behalten musst.
Wann ein Auslandskonto sinnvoll sein kann – und wann nicht
Stell den praktischen Nutzen den Nachteilen gegenüber. Prüfe, ob das Konto Deine geplanten Zahlungen erleichtert und ob Du auf Dein Guthaben zugreifen kannst, wenn Du es brauchst. Beziehe auch Währung, Wechselkursrisiken, mögliche Kosten und die Abhängigkeit vom jeweiligen Institut ein. Wenn Du nur einfache Zahlungen in Euro erledigst, frage Dich ehrlich, ob ein zusätzliches Konto dafür einen spürbaren Mehrwert bietet.
Für eine nüchterne Entscheidung kannst Du diese Prüfpunkte getrennt betrachten:
- Konto: Passt die Kontoart zu laufenden Zahlungen oder zum vorgesehenen Zweck?
- Verfügbarkeit: Wie und wann kannst Du auf das Guthaben zugreifen?
- Währung: Entspricht sie Deinen geplanten Einnahmen und Ausgaben, oder entsteht ein Wechselkursrisiko?
- Gegenparteirisiko: Welche Abhängigkeit besteht vom Institut und den geltenden Bedingungen?
- Transparenz: Hast Du AIA/AEOI und mögliche eigene Meldepflichten berücksichtigt?
Auch ein Konto, das organisatorisch gut passt, ist kein vollständiger Vermögensschutz. In der 7-Speichen-Geldschutz-Strategie ist das Auslandskonto eine Speiche unter mehreren. Welche anderen Bausteine eine Rolle spielen, hängt von Deiner persönlichen Situation ab. Daraus folgt kein allgemeines Rezept. Eine ausgewogene Planung betrachtet Zweck, Risiken und Zusammenspiel, statt ein einzelnes Konto als Lösung für alles zu behandeln.
Mit Wissen statt mit Versprechen weiterplanen
Geldhelden vermittelt Wissen zu Vermögensschutz und finanzieller Selbstbestimmung. Das Angebot umfasst Bildung und Begleitung, keine Bankgeschäfte. Geldhelden ist keine Bank, Versicherung oder Finanzberatung und verkauft keine eigenen Investmentprodukte. Für Deine eigene Entscheidung kann es hilfreich sein, neben den Kontobedingungen auch die größeren Zusammenhänge und möglichen Risiken internationaler Anlagen zu betrachten. Lies dazu auch den Beitrag Auslandsinvestitionen und ihre Risiken.
Dieser Überblick ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Wenn Deine Situation mehrere Länder, Einkunftsarten oder Wohnsitze umfasst, besprich die persönlichen Folgen mit qualifizierten Fachleuten. So kannst Du allgemeine Informationen von konkreten Pflichten unterscheiden und Deine Entscheidung auf Deine Umstände stützen.
Wenn Du Deine Überlegungen vertiefen und das Thema in einen größeren Zusammenhang stellen möchtest, kannst Du im kostenlosen Webinar Orientierung gewinnen. Es bietet einen nächsten Lernschritt, ohne dass ein Auslandskonto für jeden automatisch die passende Wahl sein muss.
Triff Deine Entscheidung mit einem klaren Maßstab
Bevor Du einen Antrag abschickst, halte Deine Entscheidung in wenigen Sätzen fest: Welchen konkreten Zweck soll das Konto erfüllen, welche Bedingungen sind dafür unverzichtbar und welche Nachteile akzeptierst Du bewusst? Diese Notiz hilft Dir, bei späteren Angeboten nicht jedem neuen Versprechen hinterherzulaufen. Sie gibt Dir einen eigenen Maßstab.
Ein Bankkonto im Ausland für Deutsche muss nicht zu jedem passen. Wenn nach dem Vergleich steuerliche oder rechtliche Fragen offenbleiben, lass Deine persönliche Lage von qualifizierten Fachleuten prüfen. Allgemeine Informationen sind eine gute Grundlage, ersetzen aber keine individuelle Beratung.
Wenn Du Deine Überlegungen vertiefen und das Thema in einen größeren Zusammenhang stellen möchtest, kannst Du im kostenlosen Webinar Orientierung gewinnen. Nimm Dir die Zeit, die Du brauchst. Eine überlegte Entscheidung beginnt damit, dass Du Deinen Zweck kennst und offene Fragen ehrlich benennst.
Häufige Fragen zum Bankkonto im Ausland
Ist es für Deutsche erlaubt, ein Bankkonto im Ausland zu eröffnen?
Ja, grundsätzlich können Deutsche ein Konto bei einem Institut im Ausland eröffnen. Ob ein Antrag angenommen wird, entscheidet der jeweilige Anbieter nach seinen Bedingungen und Prüfungen. Kläre vorab, ob das Angebot zu Deinem Wohnsitz und Deiner Situation passt und welche Angaben verlangt werden. Die Eröffnung allein ändert weder Deinen Wohnsitz noch mögliche steuerliche Pflichten.
Kann ein ausländisches Konto anonym geführt werden?
Verlass Dich nicht auf Anonymität. Wie oben erläutert, können ausländische Konten Transparenz- und Meldeverfahren unterliegen. Bei der Eröffnung kann der Anbieter außerdem Angaben zu Deiner Identität und steuerlichen Ansässigkeit verlangen. Fülle diese Angaben sorgfältig und wahrheitsgemäß aus. Wenn Du unsicher bist, welche Informationen für Deinen Fall erforderlich sind, kläre das mit dem Anbieter oder einer qualifizierten Fachperson.
Muss ich ein ausländisches Bankkonto in der Steuererklärung angeben?
Das hängt davon ab, welche Einkünfte oder Vorgänge mit dem Konto verbunden sind und wie Deine persönliche steuerliche Situation aussieht. Bestimmte ausländische Kapitalerträge können in der Anlage KAP einzutragen sein. Das ist eine Anlage zur deutschen Einkommensteuererklärung für bestimmte Kapitalerträge. Bewahre Kontoauszüge und Abrechnungen auf und lass Deine persönliche Erklärungspflicht bei Bedarf von einer qualifizierten Steuerfachperson prüfen.
Kann ich mein Gehalt auf ein Konto im Ausland überweisen lassen?
Das kann möglich sein, sollte aber vorab mit Deinem Arbeitgeber und dem Anbieter des Kontos abgestimmt werden. Frage die Lohnbuchhaltung, welche Kontodaten sie für die Überweisung benötigt. Prüfe zugleich, ob das Konto Zahlungen in der betreffenden Währung unterstützt und ob bei einer Umrechnung Kosten entstehen können. Übermittle Deine Kontodaten nur über einen geeigneten Kommunikationsweg.
Was ist der Unterschied zwischen einer IBAN und einem Bankkonto?
Ein Bankkonto ist die Kontoverbindung, über die Geld verwahrt oder bewegt wird. Die IBAN ist eine standardisierte Kennung, mit der ein Konto bei einer Überweisung identifiziert werden kann. Sie ist also nicht selbst das Konto und sagt allein nicht aus, welche Leistungen ein Anbieter bietet. Prüfe zusätzlich, welche Zahlungsfunktionen im Vertrag tatsächlich vereinbart sind.
Kann eine deutsche Bank eine Überweisung auf mein Auslandskonto ablehnen?
Eine Überweisung kann verzögert oder nicht ausgeführt werden, zum Beispiel wenn Angaben fehlen oder eine Prüfung erforderlich ist. Ob das bei einem konkreten Auftrag geschieht, lässt sich nicht pauschal sagen. Kontrolliere Empfängername und Kontodaten sorgfältig. Wird die Zahlung abgelehnt, nutze den offiziellen Kontaktweg Deiner Bank und bitte um eine Erklärung zum konkreten Vorgang.
Was passiert, wenn ich die Zugangsdaten zu meinem ausländischen Konto verliere?
Nutze das offizielle Verfahren des Anbieters zur Wiederherstellung des Zugangs. Halte Deine Kontaktdaten aktuell und folge den Anweisungen in den Kontounterlagen oder auf der offiziellen Internetseite. Gib Passwörter und Bestätigungscodes nicht an Personen weiter, die Dich unaufgefordert kontaktieren. Bei Verdacht auf Missbrauch solltest Du den Anbieter über einen unabhängig geprüften Kontaktweg informieren und relevante Nachrichten sichern.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.