Stell dir vor, dein sauer verdientes Geld bekommt ein digitales Verfallsdatum oder lässt sich plötzlich nur noch für staatlich genehmigte Zwecke ausgeben. Was wie eine düstere Vision klingt, rückt mit den entscheidenden Weichenstellungen der EZB im Jahr 2026 in greifbare Nähe. Viele Bürger spüren instinktiv, dass der geplante digitale Euro weit mehr ist als nur eine bequeme Bezahl-App. Die Digitaler Euro Risiken wiegen schwer, denn sie rühren direkt an das Fundament deiner finanziellen Freiheit und deiner Privatsphäre.
Du hast wahrscheinlich auch dieses ungute Gefühl im Bauch, wenn du an die totale Transparenz jeder einzelnen Transaktion denkst. Die Sorge, dass dein Erspartes durch staatliche Willkür oder eine schleichende Kontrolle entwertet wird, ist absolut berechtigt. In diesem Beitrag erfährst du deshalb, welche konkreten Gefahren die Einführung von CBDCs für dein Vermögen wirklich birgt und wie du dich rechtzeitig wappnest. Wir analysieren die geplanten Halteobergrenzen von etwa 3.000 Euro, beleuchten die versteckten Kontrollmechanismen hinter der Technik und zeigen dir bewährte Strategien zur Diversifikation außerhalb des Euro-Systems. So behältst du deine finanzielle Souveränität, egal was in Frankfurt entschieden wird.

50 Rezepte für deine finanzielle Freiheit – als Hörbuch + E-Book gratis.
Praxiserprobte Strategien eines Diplom-Ingenieurs, mit denen du dein Vermögen vor Inflation, Lastenausgleich und staatlichem Zugriff schützt.
Du möchtest dich vorher informieren? Erfahre mehr über das Buch →
Wichtigste Erkenntnisse
- Verstehe, warum 2026 das Schicksalsjahr für dein Geld wird und welche gesetzlichen Weichenstellungen die EZB jetzt konkret vorbereitet.
- Erfahre, wie die technische Architektur des digitalen Euro deine Privatsphäre einschränken kann und warum jede Transaktion potenziell gläsern wird.
- Wir analysieren die spezifischen Digitaler Euro Risiken wie programmierbare Zahlungen und die geplanten Halteobergrenzen von etwa 3.000 Euro.
- Erkenne, warum das klassische Bankensystem durch die neue Zentralbankwährung unter Druck gerät und was das für die Sicherheit deiner Einlagen bedeutet.
- Entdecke erste Schritte der 7-Speichen-Geldschutz-Strategie, um deine finanzielle Souveränität durch Diversifikation außerhalb des Euro-Systems zu sichern.
Was ist der digitale Euro und warum wird er 2026 zum Risiko?
Geld ist weit mehr als nur ein Tauschmittel. Es ist ein Werkzeug für deine persönliche Freiheit. Doch genau dieses Werkzeug soll nun radikal umgebaut werden. Der Digital Euro ist keine bloße Digitalisierung deines Portemonnaies. Er ist der Versuch der Europäischen Zentralbank (EZB), ein neues, staatlich kontrolliertes Zahlungssystem zu etablieren. Die Digitaler Euro Risiken werden dabei in offiziellen Mitteilungen oft hinter dem Versprechen von Bequemlichkeit und Sicherheit versteckt.
Warum wird 2026 das Schicksalsjahr? In diesem Zeitraum soll der legislative Rahmen, die sogenannte Digital Euro Regulation, finalisiert und verabschiedet werden. Damit wechselt das Projekt von der Theorie in die harte Realität. Während wir heute noch frei entscheiden, ob wir bar oder mit Karte zahlen, bereitet die EZB im Hintergrund die Infrastruktur vor, die das Bargeld langfristig verdrängen könnte. Es geht um die totale Kontrolle über die Geldmenge und jeden einzelnen Zahlungsstrom. Wer die Währung kontrolliert, kontrolliert letztlich das Verhalten der Bürger.
Digitales Zentralbankgeld vs. Dein aktuelles Bankguthaben
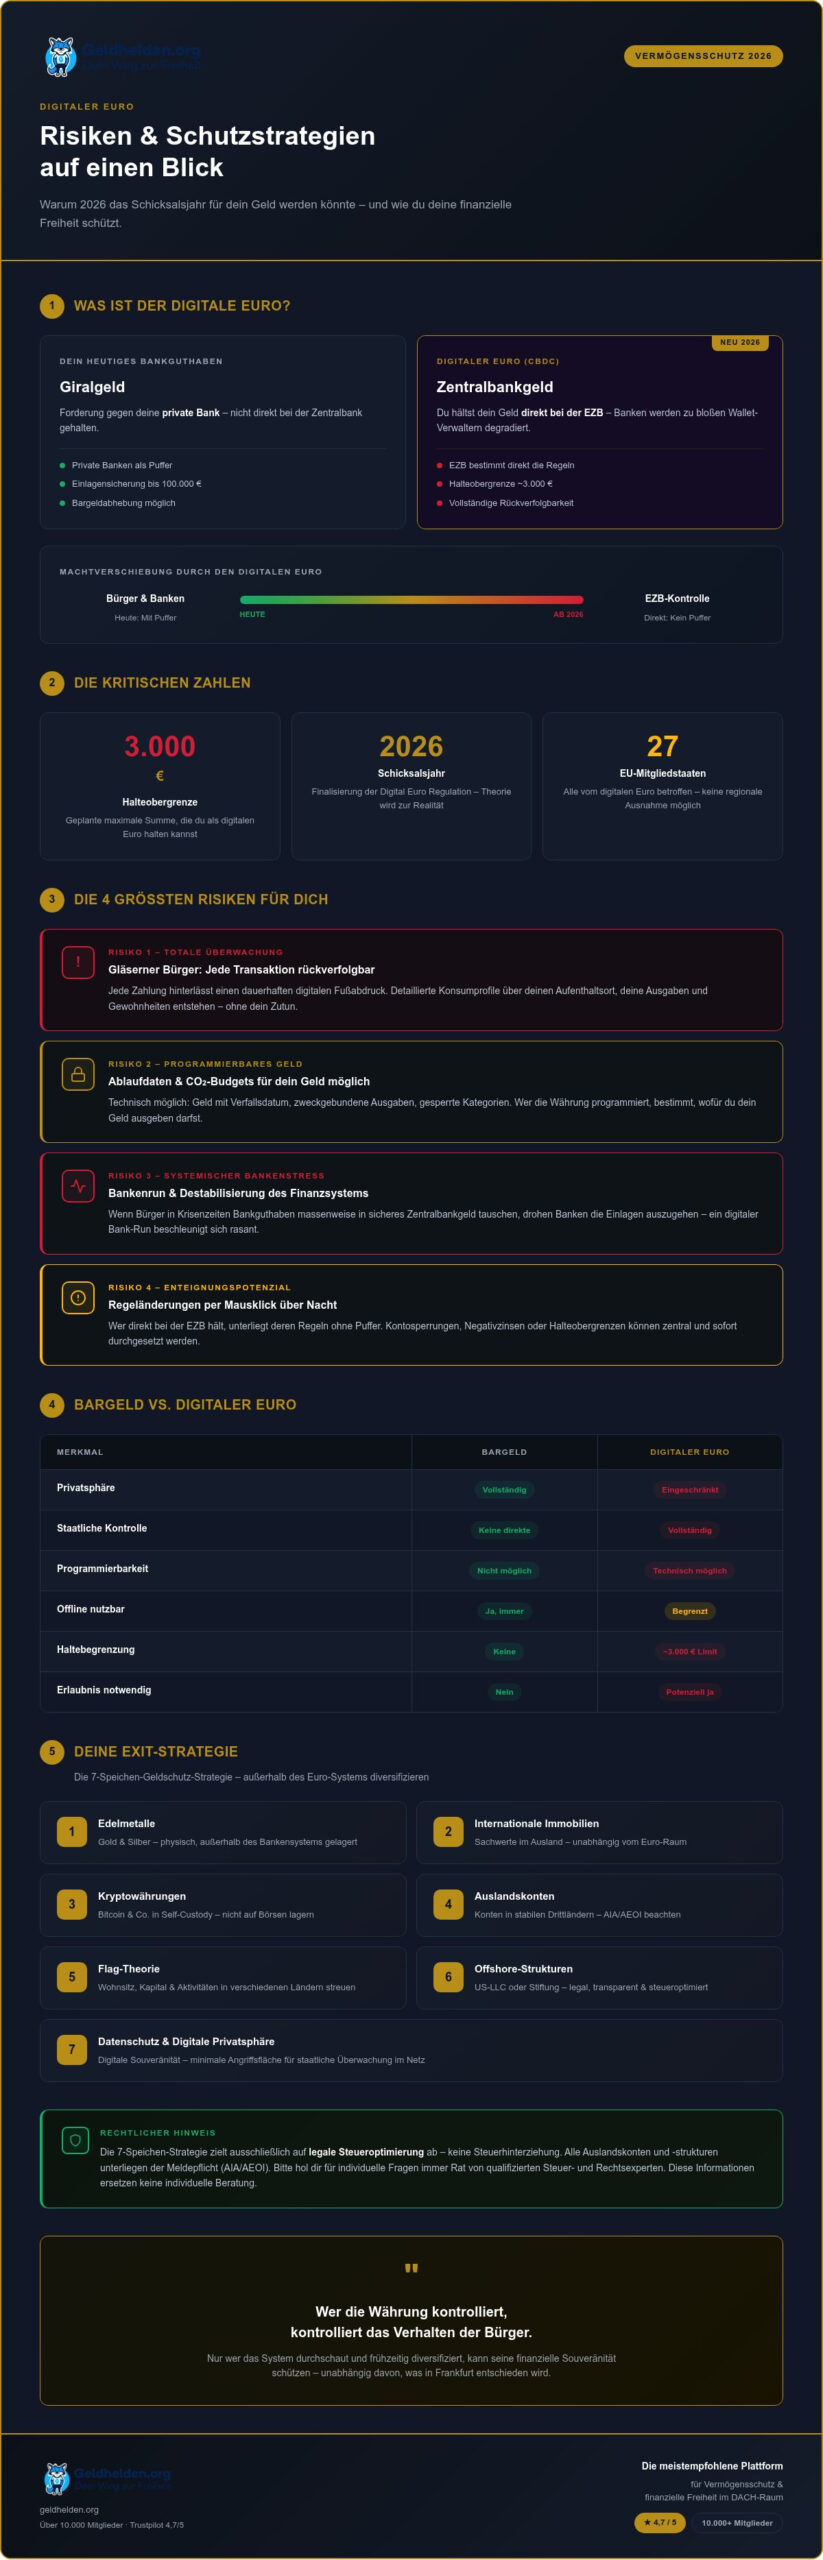
Lass uns den entscheidenden Unterschied verstehen. Das Geld auf deinem Girokonto ist Giralgeld. Es ist technisch gesehen eine Forderung gegen deine private Bank. Der digitale Euro hingegen ist eine Central Bank Digital Currency (CBDC). Damit hältst du dein Geld direkt bei der Zentralbank. Das klingt im ersten Moment sicher, hat aber einen Haken: Du hängst unmittelbar am Tropf der EZB-Bürokratie. Geschäftsbanken werden in diesem System zu bloßen Dienstleistern degradiert, die lediglich deine Wallet verwalten. Die Macht verschiebt sich massiv weg vom Bürger hin zu einer zentralen Instanz, die über Nacht die Regeln für dein Erspartes ändern kann.
Der Kontext: Warum das Euro-System unter Druck steht
Zentralbanken weltweit agieren aus einer Position der Defensive. Die enorme Schuldenlast im Euro-Raum und die anhaltende Inflation zwingen sie dazu, nach neuen Wegen der Steuerung zu suchen. Gleichzeitig fürchten sie die wachsende Souveränität von Kryptowährungen wie Bitcoin, die sich staatlichem Zugriff entziehen. Ein programmierbarer Euro ermöglicht es dem Staat, Geldströme nicht nur zu beobachten, sondern aktiv zu lenken. Ob CO2-Budgets oder Ablaufdaten für Konsumausgaben; die technischen Möglichkeiten für einen massiven Eingriff in dein Eigentum sind vorhanden. Wenn du verstehen willst, wie du dich gegen diesen Zugriff absicherst, solltest du dir unsere Individuelle Vermögensstrategie ansehen. Nur wer das System durchschaut, kann seine finanzielle Souveränität rechtzeitig schützen.
Gläserne Bürger: Die Risiken für Deine Privatsphäre
Wer mit Bargeld zahlt, hinterlässt keine digitalen Fußabdrücke. Es ist die letzte Bastion deiner finanziellen Privatsphäre. Mit der Einführung einer CBDC ändert sich das grundlegend. Jede Transaktion wird theoretisch rückverfolgbar. Die EZB verspricht zwar Anonymität für kleine Beträge oder im Offline-Modus, doch technisch bleibt das System eine zentrale Datenbank. Wer garantiert dir, dass diese Versprechen in Krisenzeiten nicht einfach per Mausklick aufgehoben werden? Die Digitaler Euro Risiken betreffen nicht nur dein Geld, sondern deine Identität als freier Bürger.
Oft wird das Argument der Geldwäschebekämpfung vorgeschoben, um eine lückenlose Überwachung zu rechtfertigen. Dabei zeigt die Deutsche Bundesbank on Digital Euro Risks, dass die Einführung weitreichende Konsequenzen für das gesamte Finanzgefüge hat. Ein gläserner Bank-Account ist der erste Schritt zum gläsernen Bürger. Der Satz „Ich habe nichts zu verbergen“ ist hier ein brandgefährlicher Trugschluss. Es geht nicht um Kriminalität. Es geht um das Recht, sein Leben und seine Ausgaben ohne ständige Beobachtung durch staatliche Stellen zu führen.
Vom Bargeld-Datenschutz zur digitalen Transparenz
Bargeld ist gelebte Freiheit. Es braucht keine Erlaubnis, keinen Strom und keine Internetverbindung. Der digitale Euro ermöglicht hingegen die Erstellung detaillierter Konsumprofile. Was kaufst du? Wo hältst du dich auf? Welche Dienstleistungen nimmst du in Anspruch? Diese Informationen sind für staatliche Stellen von unschätzbarem Wert. Während Bargeld eine natürliche Barriere gegen die Datensammelwut bildet, reißt die digitale Währung diese Schutzmauer ein. Deine finanzielle Privatsphäre wird zum Verhandlungsobjekt der Politik degradiert.
Staatliche Begehrlichkeiten und Datenmissbrauch
Blickt man nach China, sieht man bereits heute, wie digitale Währungen mit Sozialkreditsystemen verknüpft werden können. Wer sich nicht systemkonform verhält, dessen Zugriff auf das eigene Geld wird eingeschränkt. Das klingt für viele weit weg, doch die technischen Weichen werden auch in Europa gestellt. Sobald Finanzdaten mit anderen staatlichen Registern verknüpft werden, ist die totale Kontrolle perfekt. Es ist naiv zu glauben, dass einmal erhobene Daten nicht auch für politische Zwecke genutzt werden. Schütze dich vor dieser Entwicklung, indem du lernst, wie du dein Vermögen dezentral und unabhängig aufstellst. In unserem kostenlosen Webinar zeigen wir dir, wie du die ersten Schritte in Richtung echter finanzieller Souveränität gehst und dein Erspartes vor fremdem Zugriff sicherst.
Programmierbares Geld: Die größte Gefahr für Deine Freiheit
Stell dir vor, dein Geld hat plötzlich eine eigene Meinung. Es entscheidet selbst, wo und wann es ausgegeben werden darf. Das ist der Kern von „programmierbarem Geld“. Während offizielle Stellen oft von technischer Effizienz sprechen, verbirgt sich dahinter einer der kritischsten Digitaler Euro Risiken. In einem rein digitalen System lassen sich Zahlungsströme nicht mehr nur beobachten. Sie lassen sich steuern. Dein Guthaben wird von einem passiven Wertspeicher zu einem aktiven Instrument der Wirtschaftspolitik.
Was bedeutet das konkret? Die EZB könnte Bedingungen an dein Geld knüpfen. Das ist technisch kein Hexenwerk, sondern eine einfache Code-Zeile. Damit verliert Geld seine wichtigste Eigenschaft: die Neutralität. Wenn der Staat festlegen kann, dass bestimmte Euro-Beträge nur für „grüne“ Produkte oder regionale Lebensmittel genutzt werden dürfen, ist das das Ende deiner Konsumfreiheit. Dein Portemonnaie wird zum Erziehungswerkzeug.
Geld mit Verfallsdatum – Das Ende des Sparens?
Ein besonders brisantes Szenario ist das Geld mit Ablaufdatum. Um die Wirtschaft in Krisenzeiten anzukurbeln, könnten Zentralbanken digitales Guthaben mit einer Gültigkeitsdauer versehen. „Nutze es bis Ende des Monats, oder es verfällt.“ Was wie Science-Fiction klingt, ist eine logische Weiterentwicklung von Negativzinsen. In einem bargeldlosen System kannst du diesem Konsumzwang nicht mehr ausweichen. Das klassische Sparen, die Vorsorge für das Alter oder für schlechte Zeiten, wird so systematisch erschwert. Die psychologische Belastung ist enorm. Wer nicht weiß, ob sein Erspartes morgen noch existiert, verliert das Vertrauen in seine eigene Zukunftsvorsorge.
Soziale Steuerung durch finanzielle Anreize
Die Verknüpfung von Finanzdaten mit sozialen Kriterien ist die finale Stufe der Kontrolle. Denk an CO2-Budgets. Erreicht dein monatlicher Fußabdruck ein politisch festgelegtes Limit, könnten programmierte Sperren den Kauf eines Flugtickets oder den nächsten Tankstellenbesuch verhindern. Hier wird finanzielle Souveränität direkt gegen Wohlverhalten eingetauscht. Wer sich nicht systemkonform verhält, dessen digitale Geldbörse bleibt einfach zu.
Diese Form der sozialen Steuerung hebelt den Rechtsstaat schleichend aus. Es braucht keinen Richter mehr, um dich zu sanktionieren. Ein Algorithmus im Hintergrund reicht völlig aus. Finanzielle Freiheit ist das Fundament jeder anderen Freiheit. Ohne die Verfügungsgewalt über deine eigenen Mittel bist du staatlicher Willkür schutzlos ausgeliefert. Deshalb ist es heute wichtiger denn je, Strategien zu entwickeln, die dein Vermögen außerhalb dieser digitalen Kontrollschleifen sichern.
Systemische Risiken: Bankenrun und direkte Enteignung
Die Architektur unseres Finanzsystems steht vor einem radikalen Umbruch. Bisher fungieren Geschäftsbanken als Puffer zwischen dir und der Zentralbank. Mit der Einführung einer CBDC wird dieser Puffer systematisch abgebaut. Die Digitaler Euro Risiken beschränken sich nicht nur auf die individuelle Ebene der Überwachung. Sie bedrohen die Stabilität des gesamten Bankenwesens. Wenn Bürger in Krisenzeiten die Möglichkeit haben, ihr Giralgeld per Mausklick in das vermeintlich sicherere Zentralbankgeld zu tauschen, droht ein digitaler Bankenrun in bisher ungekanntem Ausmaß.
Warum ist das gefährlich? In einem klassischen Bankenrun stehen Menschen vor verschlossenen Türen oder leeren Geldautomaten. Das kostet Zeit und bremst die Panik. Im digitalen Zeitalter reicht eine Sekunde, um Milliarden aus dem privaten Bankensektor abzuziehen. Die EZB versucht zwar, dies durch Halteobergrenzen von etwa 3.000 Euro pro Person zu begrenzen. Doch diese Grenzen sind politisch motiviert und können in einer echten Krise jederzeit angepasst oder aufgehoben werden. Dein Geld bei der Hausbank ist in diesem Szenario nur so sicher wie das Vertrauen in das gesamte System.
Das Ende der Geschäftsbanken, wie wir sie kennen
Wenn Einlagen massenhaft in den digitalen Euro abfließen, entzieht das den Geschäftsbanken die notwendige Liquidität. Die Folge? Banken können weniger Kredite an den Mittelstand oder für private Immobilienfinanzierungen vergeben. Die Zinsen für Kredite steigen, während die Banken selbst instabiler werden. Das Risiko einer Bankenpleite nimmt zu, während die staatliche Einlagensicherung bei einer systemweiten Krise schnell an ihre Grenzen stößt. Viele verlassen sich blind auf Versprechen, die in der Realität kaum haltbar sind. Erfahre hier mehr über den Schutz vor Bankenpleite und warum du dich nicht auf staatliche Garantien verlassen solltest.
Krisenszenarien: Lastenausgleich und Vermögensabgabe
Die technische Infrastruktur des digitalen Euro ist das perfekte Werkzeug für staatliche Eingriffe. In Zeiten hoher Staatsverschuldung rücken Instrumente wie ein Lastenausgleich oder einmalige Vermögensabgaben wieder in den Fokus der Politik. Bisher war die Umsetzung solcher Maßnahmen bürokratisch extrem aufwendig. Mit einer CBDC ändert sich das Spiel. Die EZB hat direkten Zugriff auf deine Wallet. Eine Vermögensabgabe könnte automatisiert und in Echtzeit eingezogen werden. Es gibt keine Verzögerung, keinen Einspruch und kein Entkommen, wenn das Geld erst einmal im zentralen System gefangen ist.
Wer sein Vermögen schützen will, muss außerhalb dieser Kontrollmechanismen denken. Auslandskonten in stabilen Jurisdiktionen oder die Verwahrung in Sachwerten sind keine bloße Option mehr, sondern eine Notwendigkeit. Du musst dein Geld sicher parken, bevor die digitalen Schranken endgültig fallen. Nur durch echte geografische und systemische Diversifikation behältst du die Kontrolle über dein Lebenswerk. Wie du diese Strategien konkret umsetzt, lernst du in unserem aktuellen Webinar zum Vermögensschutz. Wir zeigen dir dort, wie du die 7-Speichen-Geldschutz-Strategie nutzt, um unabhängig von den Entscheidungen der EZB zu bleiben.
Deine Exit-Strategie: So schützt Du Dein Vermögen vor dem digitalen Euro
Angst ist ein schlechter Ratgeber, aber Wachsamkeit ist eine Tugend. Du hast jetzt die technischen und systemischen Digitaler Euro Risiken kennengelernt. Die gute Nachricht lautet: Du bist diesem System nicht schutzlos ausgeliefert. Du kannst dich entscheiden, kein passives Opfer staatlicher Geldpolitik zu sein. Echter Vermögensschutz beginnt im Kopf und setzt sich in der konsequenten Umsetzung bewährter Strategien fort. Wir bei Geldhelden nutzen dafür seit Jahren die 7-Speichen-Geldschutz-Strategie. Sie ist dein Kompass in einer Welt, die finanziell immer unübersichtlicher wird.
Der Kern jeder Exit-Strategie ist die Dezentralisierung. Wer sein gesamtes Erspartes innerhalb des Euro-Raums und im Zugriffsbereich der EZB lässt, geht ein unnötiges Klumpenrisiko ein. Schutz bietet nur die Flucht aus der totalen Abhängigkeit. Das bedeutet nicht, dass du alles auf eine Karte setzen sollst. Es bedeutet, dass du dein Vermögen geografisch und systemisch so verteilst, dass kein einzelnes Ereignis, keine neue Verordnung und kein digitaler Euro dein Lebenswerk zerstören kann.
Die 7 Speichen für Deine Freiheit
Stell dir dein Vermögen wie ein Rad vor. Je mehr Speichen es hat, desto stabiler läuft es. Unsere Strategie umfasst sieben essenzielle Bereiche, die dich wetterfest machen. Dazu gehören physische Edelmetalle als ultimative, nicht-digitale Reserve außerhalb des Bankensystems. Ebenso wichtig ist Bitcoin in echter Eigenverwahrung. Hier bist du deine eigene Bank; kein Staat kann dein Konto per Mausklick sperren oder programmieren.
Ein weiterer entscheidender Baustein ist ein rechtssicheres Konto im Ausland, etwa in den USA oder in Georgien. Solche Konten bieten dir einen Schutzschild gegen lokale Krisen im Euro-Raum. Wichtig dabei: Wir setzen auf Transparenz und Rechtssicherheit. Meldepflichten wie der automatische Informationsaustausch (AIA/AEOI) müssen zwingend beachtet werden. Es geht um intelligente Steueroptimierung und Vermögensschutz, nicht um illegale Experimente. Diversifikation bedeutet auch, in internationale Immobilien oder Offshore-Strukturen wie eine US-LLC oder Stiftungen zu investieren, um deine Privatsphäre technisch und rechtlich zu untermauern.
Nächste Schritte: Werde Dein eigener Geldheld
Die Uhr tickt. Das Jahr 2026 rückt näher und damit die finale Umsetzung des digitalen Euro. Warten ist in dieser Situation die gefährlichste aller Strategien. Wenn die Schranken erst einmal unten sind, wird der Ausstieg deutlich schwieriger und teurer. Du hast heute noch die Freiheit, die Weichen für deine finanzielle Souveränität selbst zu stellen. Nutze die Zeit, um dich intensiv weiterzubilden und konkrete Maßnahmen zu ergreifen.
Wir lassen dich dabei nicht allein. Melde dich jetzt für unser kostenloses Webinar an. Dort gehen wir tief in die Praxis der 7-Speichen-Strategie und zeigen dir Schritt für Schritt, wie du dein Erspartes vor den Zugriffen der Zentralbanken rettest. Werde jetzt aktiv und sichere dir die Freiheit, die du dir über Jahrzehnte hart erarbeitet hast. Dein zukünftiges Ich wird es dir danken.
Sichere Deine Freiheit, bevor das System die Regeln ändert
Der digitale Euro ist kein ferner Traum mehr. Ab 2026 wird er zur Realität, die dein Verständnis von Eigentum und Privatsphäre grundlegend verändern kann. Wir haben gesehen, dass die Digitaler Euro Risiken von der totalen Überwachung bis hin zu programmierbarem Geld mit Verfallsdatum reichen. Wer sich jetzt ausschließlich auf das klassische Bankensystem verlässt, gibt die Kontrolle über sein Lebenswerk freiwillig ab. Doch du hast die Wahl. Finanzielle Souveränität ist kein Zufall, sondern das Ergebnis einer klugen Strategie.
Es ist Zeit, vom Beobachter zum Handelnden zu werden. Nutze das Wissen aus über 10.000 Beratungsgesprächen und die erprobten Strategien von Gründer Marco Lachmann-Anke, um dein Vermögen durch legale Strukturen vor staatlichem Zugriff zu schützen. Diversifikation über verschiedene Speichen hinweg ist heute wichtiger denn je. Nur wer sein Kapital geografisch und systemisch verteilt, bleibt unabhängig von den Entscheidungen in Frankfurt oder Brüssel.
Sichere Dir Deinen Platz im kostenlosen Webinar zum Vermögensschutz und lerne, wie du dein Erspartes wetterfest machst. Du hast es in der Hand, deine finanzielle Freiheit auch im digitalen Zeitalter zu bewahren. Fang heute damit an und setze den ersten Schritt in Richtung echte Sicherheit.
Häufig gestellte Fragen zum digitalen Euro
Wird der digitale Euro das Bargeld komplett ersetzen?
Offiziell wird der digitale Euro als Ergänzung zum Bargeld beworben. Die Erfahrung zeigt jedoch, dass digitale Alternativen und strengere Bargeldobergrenzen das physische Geld schleichend verdrängen. Während Scheine und Münzen echte Anonymität bieten, ist die digitale Variante vollständig rückverfolgbar. Die Digitaler Euro Risiken liegen hier vor allem in der schrittweisen Einschränkung deiner Wahlfreiheit beim Bezahlen. Bargeld bleibt die einzige Form von Geld, die ohne Strom, Internet und staatliche Überwachung funktioniert.
Kann der Staat mein Guthaben im digitalen Euro einfach sperren?
Technisch gesehen ist eine Sperrung deines Guthabens beim digitalen Euro jederzeit möglich. Da es sich um eine direkte Forderung gegen die Zentralbank handelt, unterliegt dein Wallet deren Regeln und Algorithmen. Im Gegensatz zu Bargeld in deiner Hand kann der Zugriff auf eine CBDC per Mausklick eingeschränkt werden. Dies könnte beispielsweise bei politischem Fehlverhalten oder zur Durchsetzung von Konsumvorgaben geschehen. Dein Geld ist in diesem System kein echtes privates Eigentum mehr.
Ist Bitcoin eine sichere Alternative zum digitalen Euro?
Bitcoin ist das genaue Gegenteil des digitalen Euro. Während die Zentralbankwährung auf maximale Kontrolle und Zentralisierung setzt, basiert Bitcoin auf Dezentralität und mathematischer Begrenzung. Es gibt keine zentrale Instanz, die dein Bitcoin-Guthaben sperren oder entwerten kann, solange du die Eigenverwahrung nutzt. Bitcoin ist daher eine wichtige Säule zur Absicherung gegen die Digitaler Euro Risiken, da es sich dem direkten Zugriff des Euro-Systems entzieht und globale Liquidität bietet.
Muss ich ein Konto im Ausland melden (AIA/AEOI)?
Ja, Konten im Ausland unterliegen in der Regel dem automatischen Informationsaustausch (AIA/AEOI). Das bedeutet, dass die Banken Daten über dein Guthaben an die Finanzbehörden deines Heimatlandes melden. Wir bei Geldhelden legen großen Wert auf rechtssichere Strategien. Ein Auslandskonto dient nicht der Steuerhinterziehung, sondern dem Schutz vor lokalen Bankenpleiten und staatlicher Willkür im Euroraum. Es ist ein legaler Schutzschild für deine finanzielle Souveränität, solange du deine Meldepflichten gewissenhaft erfüllst.
Wie schützt mich die 7-Speichen-Strategie konkret vor CBDCs?
Die 7-Speichen-Geldschutz-Strategie schützt dich durch radikale Diversifikation deines Vermögens. Statt dein gesamtes Erspartes im Zugriffsbereich der EZB zu lassen, verteilst du es auf verschiedene Jurisdiktionen und Anlageklassen. Dazu gehören Edelmetalle, Auslandsimmobilien, Kryptowährungen und Offshore-Strukturen. Wenn eine Speiche durch den digitalen Euro unter Druck gerät, halten die anderen sechs dein finanzielles Rad stabil. So bleibst du handlungsfähig, selbst wenn das heimische Geldsystem massiven Einschränkungen oder Kontrollen unterworfen wird.
Können digitale Euros ein Verfallsdatum haben?
Programmierbares Geld ermöglicht technisch tatsächlich ein Verfallsdatum für dein Guthaben. Die Zentralbank könnte Guthaben mit einer Ablauffrist versehen, um den Konsum künstlich anzukurbeln oder Negativzinsen effektiv durchzusetzen. Dein Erspartes würde in diesem Fall an Wert verlieren, wenn du es nicht innerhalb eines bestimmten Zeitraums ausgibst. Diese Form des Konsumzwangs hebelt das klassische Sparen aus. Es ist eines der größten Risiken für deine langfristige Altersvorsorge und deine finanzielle Unabhängigkeit.
Was passiert mit meinem normalen Bankkonto, wenn der digitale Euro kommt?
Dein normales Bankkonto bleibt zunächst bestehen, verliert aber massiv an Bedeutung. Die EZB plant, dass Geschäftsbanken die Verwaltung der digitalen Euro-Wallets übernehmen. Allerdings entzieht der digitale Euro den Banken Liquidität, was dein Guthaben dort unsicherer machen kann. Banken könnten instabiler werden und Kredite für Privatpersonen deutlich verteuern. Dein Geld auf dem Girokonto ist dann nur noch Giralgeld zweiter Klasse, während der digitale Euro als direktes Zentralbankgeld positioniert wird.
Sind meine Goldvorräte vor dem digitalen Euro sicher?
Physisches Gold in deinem direkten Besitz ist vor den digitalen Zugriffen der EZB sicher. Es hat kein Gegenparteirisiko und kann nicht programmiert oder per Mausklick entwertet werden. Während der digitale Euro auf Transparenz und Kontrolle setzt, bietet Gold seit Jahrtausenden bewährte Anonymität und Wertbeständigkeit. Es ist die ultimative Rückfallebene für dein Vermögen. Innerhalb unserer Strategie bildet Gold eine wichtige Speiche, die deine Kaufkraft schützt, wenn das Vertrauen in digitale Papierwährungen schwindet.
Haftungsausschluss
Die Inhalte dieses Artikels dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine individuelle Finanz-, Steuer-, Rechts- oder sonstige fachliche Beratung dar. Sie ersetzen keine persönliche Beratung durch qualifizierte Fachleute. Entscheidungen, die du auf Basis dieser Informationen triffst, erfolgen auf eigenes Risiko. Wir erstellen unsere Inhalte mit größter Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Vollständigkeit oder Richtigkeit. Vergangene Erfolge oder Beispiele sind keine Garantie für künftige Ergebnisse. Einige Links können Affiliate-Links sein; kommt darüber ein Kauf zustande, erhalten wir ggf. eine Provision – für dich ohne zusätzliche Kosten. Geldhelden ist keine klassische Finanzberatung und verkauft keine eigenen Anlageprodukte.